Artículos sobre programación en el lenguaje MQL5

Aprenda el lenguaje de programación de estrategias comerciales MQL5 leyendo numerosos artículos la mayor parte de los cuales han sido escritos por Ustedes - miembros de MQL5.community. Con el fin de buscar rápidamente la respuesta sobre una u otra cuestión de programación, todos los artículos están divididos en categorías: "Integración", "Probador", "Estrategias comerciales", etc.
Siga las nuevas publicaciones y participe en sus discusiones en el foro de MQL5.community!
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Redes neuronales en el trading: Actor—Director—Crítico (Actor—Director—Critic)
Hoy le presentamos el framework Actor-Director-Critic, que combina el aprendizaje jerárquico y la arquitectura multicomponente para crear estrategias comerciales adaptativas. En este artículo, detallaremos cómo el uso del Director para clasificar las acciones del Actor ayuda a optimizar eficazmente las decisiones comerciales y a aumentar la solidez de los modelos en el entorno de los mercados financieros.

Redes neuronales en el trading: Transformer para nubes de puntos (Pointformer)
En este artículo analizaremos los algoritmos necesarios para utilizar métodos de atención en la resolución de problemas de detección de objetos en nubes de puntos. La detección de objetos en nubes de puntos es bastante importante para muchas aplicaciones del mundo real.

Aprendizaje automático y Data Science (Parte 43): Detección de patrones ocultos en datos de indicadores con modelos de mezcla gaussiana latente (LGMM)
¿Alguna vez has mirado un gráfico y has tenido esa extraña sensación... de que hay un patrón oculto justo debajo de la superficie? ¿Un código secreto que podría revelar hacia dónde se dirigen los precios si tan solo pudieras descifrarlo? Les presentamos LGMM, el detector de patrones ocultos del mercado. Un modelo de aprendizaje automático que ayuda a identificar esos patrones ocultos en el mercado.


Red neuronal cuántica en MQL5 (Parte I): Creamos un archivo de inclusión
El artículo presenta un nuevo enfoque para la creación de sistemas de negociación basados en principios cuánticos e inteligencia artificial. El autor describe el desarrollo de una red neuronal única que va más allá del aprendizaje automático clásico al integrar la mecánica cuántica con las arquitecturas de inteligencia artificial modernas.


De novato a experto: Noticias animadas utilizando MQL5 (X) Vista multigráfico de múltiples símbolos para el trading de noticias
Hoy vamos a desarrollar un sistema de visualización de varios gráficos utilizando objetos de gráfico. El objetivo es mejorar el trading basado en noticias mediante la aplicación de algoritmos MQL5 que ayudan a reducir el tiempo de reacción de los operadores en períodos de alta volatilidad, como los momentos en que se publican noticias importantes. En este caso, ofrecemos a los traders una forma integrada de supervisar múltiples símbolos principales a través de una única herramienta integral de trading basada en noticias. Nuestro trabajo sigue avanzando con News Headline EA, que ahora cuenta con un conjunto cada vez mayor de funciones que aportan un valor real tanto a los operadores que utilizan sistemas totalmente automatizados como a aquellos que prefieren el trading manual asistido por algoritmos. Descubre más conocimientos, ideas prácticas y observaciones continuando la lectura y sumándote a esta discusión.


Algoritmo de optimización caótica — Chaos optimization algorithm (COA)
Hoy hablaremos de un algoritmo de optimización caótica (COA) mejorado, que combina los efectos del caos con mecanismos de búsqueda adaptativos. El algoritmo usa un conjunto de mapeos caóticos y componentes inerciales para explorar el espacio de búsqueda. El artículo revela los fundamentos teóricos de los métodos caóticos de optimización financiera.

Redes neuronales en el trading: Segmentación guiada
Hoy proponemos al lector familiarizarse con el método de análisis multimodal complejo de interacción y comprensión de características.

Redes neuronales en el trading: Transformer parámetro-eficiente con atención segmentada (Final)
En artículos anteriores, revisamos los aspectos teóricos del framework PSformer, que incluye dos importantes innovaciones en la arquitectura del Transformer clásico: el mecanismo de compartición de parámetros (PS) y la atención a los segmentos espaciotemporales (SegAtt). En este artículo, continuaremos el trabajo sobre la implementación de los enfoques propuestos mediante MQL5.


Detección y clasificación de patrones fractales mediante aprendizaje automático
En este artículo, nos familiarizaremos con el fascinante tema del análisis fractal y la previsión de mercado mediante el aprendizaje automático. Estos serán solo los primeros pasos para explorar las diversas estructuras fractales que se forman en los gráficos de precios financieros. Así, utilizaremos la correlación para encontrar patrones y el algoritmo CatBoost para clasificar dichos patrones.

Técnicas avanzadas de gestión y optimización de la memoria en MQL5
Descubra técnicas prácticas para optimizar el uso de la memoria en los sistemas de trading MQL5. Aprenda a crear asesores expertos e indicadores eficientes, estables y de rápido rendimiento. Exploraremos cómo funciona realmente la memoria en MQL5, las trampas comunes que ralentizan sus sistemas o provocan fallos y, lo más importante, cómo solucionarlos.

Aprendizaje automático y Data Science (Parte 42): Pronóstico de series temporales de Forex con ARIMA en Python, todo lo que necesitas saber
ARIMA, siglas de AutoRegressive Integrated Moving Average —en español, “modelo autorregresivo integrado de media móvil”—, es un potente modelo tradicional de pronóstico de series temporales. Gracias a su capacidad para detectar picos y fluctuaciones en los datos de una serie temporal, este modelo puede realizar predicciones precisas sobre los valores siguientes. En este artículo, vamos a entender qué es, cómo funciona, qué se puede hacer con él para predecir los próximos precios del mercado con gran precisión y mucho más.

Automatización de estrategias de trading en MQL5 (Parte 19): Estrategia de scalping Trend Bounce con envolventes: Ejecución de operaciones y gestión del riesgo (Parte II)
En este artículo, implementamos la ejecución de operaciones y la gestión de riesgos para la estrategia de scalping Envelopes Trend Bounce en MQL5. Implementamos la apertura de órdenes y controles de riesgo, como la orden de stop-loss y el dimensionamiento de posiciones. Concluimos con el backtesting y la optimización, partiendo de los fundamentos de la Parte 18.

Del básico al intermedio: Arrays y cadenas (III)
En este artículo veremos dos aspectos. El primero es cómo la biblioteca estándar puede transformar valores binarios en otras formas de representación, como el sistema octal, el sistema decimal y el sistema hexadecimal. El segundo versará sobre cómo podríamos definir el ancho de nuestra contraseña basándonos en una frase secreta, con el conocimiento mostrado hasta ahora. El contenido expuesto aquí tiene un propósito puramente didáctico. En ningún caso debe considerarse una aplicación cuya finalidad no sea aprender y estudiar los conceptos mostrados.


Del básico al intermedio: Struct (II)
En este artículo, vamos entender por qué se crearon estructuras en lenguajes de programación como MQL5, así como también por qué, en algunos momentos, las estructuras son formas ideales de transferir valores entre funciones y procedimientos, mientras que, en otros momentos, pueden no ser la mejor forma de hacerlo.

Algoritmo de optimización de neuroboides — Neuroboids Optimization Algorithm (NOA)
Hoy hablaremos de una nueva metaheurística de optimización inspirada en la naturaleza: el NOA (Neuroboids Optimisation Algorithm), que combina principios de inteligencia colectiva y redes neuronales. A diferencia de los métodos clásicos, el algoritmo usa una población de "neuroboides" autodidactas, cada uno con su propia red neuronal que adapta la estrategia de búsqueda en tiempo real. En el artículo se revela la arquitectura del algoritmo, los mecanismos de autoaprendizaje de los agentes y las perspectivas de aplicación de este enfoque híbrido a problemas complejos de optimización.


Desarrollo de un sistema de repetición (Parte 65): Presionando play en el servicio (VI)
En este artículo, mostraré cómo lo implementaremos y resolveremos el problema del indicador del mouse cuando se utiliza junto con la aplicación de repetición/simulación. El contenido expuesto aquí tiene como único propósito la enseñanza. En ningún caso debe considerarse una aplicación cuya finalidad no sea el aprendizaje y estudio de los conceptos presentados.

Desarrollo de un asesor experto para el análisis de eventos de noticias basados en el calendario en MQL5
La volatilidad tiende a alcanzar su punto máximo alrededor de eventos noticiosos de alto impacto, lo que crea oportunidades de ruptura significativas. En este artículo, describiremos el proceso de implementación de una estrategia de ruptura basada en el calendario. Cubriremos todo, desde la creación de una clase para interpretar y almacenar datos del calendario, el desarrollo de backtests realistas utilizando estos datos y, finalmente, la implementación del código de ejecución para operaciones en vivo.


Redes neuronales en el trading: Extracción eficiente de características para una clasificación precisa (Mantis)
Le presentamos a Mantis, un modelo básico ligero para la clasificación de series temporales basado en el Transformer con preentrenamiento contrastivo y atención híbrida que ofrece precisión y escalabilidad récord.


Desarrollo de un sistema de repetición (Parte 53): Esto complica las cosas (V)
En este artículo, presentaré un tema muy importante, que pocos comprenden realmente: Eventos personalizados. Peligros. Ventajas y fallos causados por tales elementos. Este tema es clave para quienes desean convertirse en programadores profesionales en MQL5 o en cualquier otro tipo de lenguaje. Por ello, nos centraremos en MQL5 y MetaTrader 5.

Del básico al intermedio: Variables (III)
Aquí veremos cómo utilizar las variables y constantes predefinidas por el lenguaje MQL5. Además, echaremos un vistazo a otro tipo especial de variable: las funciones. Saber trabajar de manera correcta con estas variables puede marcar la diferencia entre una aplicación que funciona y una que no. Para comprender lo que se expondrá aquí es necesario haber entendido lo visto en los artículos anteriores.


Algoritmo de optimización caótica — Chaos optimization algorithm (COA): Continuación
Continuamos el estudio del algoritmo de optimización caótica. La segunda parte del artículo está dedicada a los aspectos prácticos de la implementación del algoritmo, sus pruebas y conclusiones.


Búsqueda oscilatoria determinista (DOS) — Deterministic Oscillatory Search (DOS)
El algoritmo de búsqueda oscilatoria determinista (DOS) es un método de optimización global innovador que combina las ventajas de los algoritmos de gradiente y enjambre sin usar números aleatorios. El mecanismo de oscilaciones e inclinaciones de aptitud permite a DOS explorar espacios de búsqueda complejos de manera determinista.

Características del Wizard MQL5 que debe conocer (Parte 56): Fractales de Bill Williams
Los fractales de Bill Williams son un indicador potente que es fácil pasar por alto cuando se ve por primera vez en un gráfico de precios. Parece demasiado recargado y probablemente no lo suficientemente incisivo. Nuestro objetivo es desvelar este indicador examinando lo que sus diversos patrones podrían lograr cuando se analizan con pruebas de avance en todos los casos, con un asesor experto creado por un asistente.

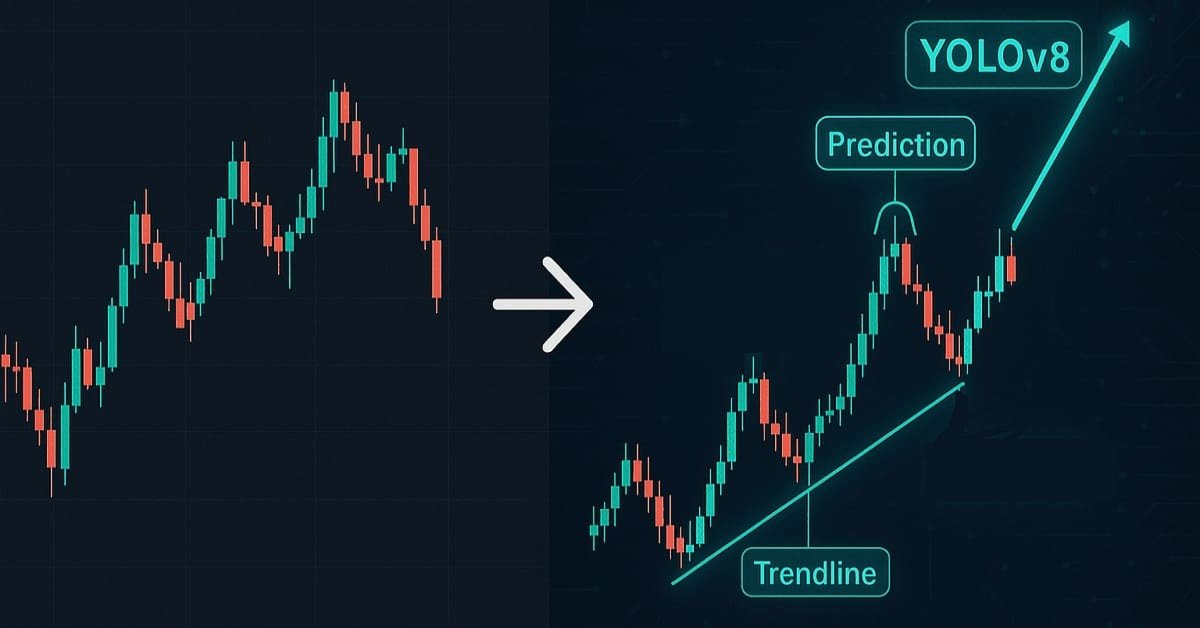
Aprendizaje automático y Data Science (Parte 41): Detección de patrones en los mercados de divisas y de valores mediante YOLOv8
Detectar patrones en los mercados financieros es un reto porque implica ver lo que aparece en el gráfico, algo difícil de realizar en MQL5 debido a las limitaciones de las imágenes. En este artículo, vamos a analizar un modelo eficaz creado en Python que nos ayuda a detectar patrones presentes en el gráfico con un mínimo esfuerzo.

Creación de clases de negociación similares a MQL5 en Python para MetaTrader 5
El paquete Python de MetaTrader 5 ofrece una forma sencilla de crear aplicaciones de trading para la plataforma MetaTrader 5 en lenguaje Python. Aunque se trata de una herramienta potente y útil, este módulo no es tan fácil de usar como el lenguaje de programación MQL5 a la hora de crear una solución de trading algorítmico. En este artículo, vamos a crear clases de trading similares a las que se ofrecen en MQL5 para crear una sintaxis similar y facilitar la creación de robots de trading en Python como en MQL5.


Redes neuronales en el trading: Agente con memoria multinivel
Los enfoques de memoria multinivel que imitan los procesos cognitivos humanos permiten procesar datos financieros complejos y adaptarse a nuevas señales, lo cual contribuye a mejorar la eficacia de las decisiones de inversión en mercados dinámicos.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 16): Introducción a la teoría de los cuartos (II) - Intrusion Detector EA
En nuestro artículo anterior presentamos un script sencillo llamado «The Quarters Drawer». Partiendo de esa base, ahora damos el siguiente paso creando un Asesor Experto (Expert Advisor, EA) de monitoreo, destinado a seguir estos cuartos y a proporcionar supervisión sobre posibles reacciones del mercado en dichos niveles. Acompáñenos mientras exploramos el proceso de desarrollo de una herramienta de detección de zonas en este artículo.

Creación de un Panel de administración de operaciones en MQL5 (Parte IX): Organización del código (V): Clase AnalyticsPanel
En este análisis veremos cómo obtener datos de mercado en tiempo real e información de la cuenta, calcular métricas y mostrar los datos en un panel personalizado. Para lograrlo, profundizaremos en el desarrollo de una clase AnalyticsPanel que englobe todas estas funcionalidades, incluida la creación de paneles. Este esfuerzo forma parte de nuestra continua expansión del Nuevo Panel de Administración EA, que introduce funcionalidades avanzadas utilizando principios de diseño modular y mejores prácticas para la organización del código.


De novato a experto: Noticias animadas utilizando MQL5 (VII) Estrategia para el trading de noticias tras el impacto
El riesgo de que se produzcan movimientos bruscos es extremadamente alto durante el primer minuto tras la publicación de una noticia económica de gran repercusión. En ese breve lapso de tiempo, los movimientos de los precios pueden ser erráticos y volátiles, lo que a menudo activa ambos lados de las órdenes pendientes. Poco después de la publicación —normalmente en menos de un minuto—, el mercado tiende a estabilizarse, reanudando o corrigiendo la tendencia predominante con una volatilidad más habitual. En esta sección, analizaremos un enfoque alternativo al trading basado en noticias, con el objetivo de evaluar si puede convertirse en una herramienta útil dentro del conjunto de recursos del trader. Sigue leyendo para conocer más información y detalles sobre este tema.


Algoritmo de mercado bursátil — Exchange Market Algorithm (EMA)
Este artículo ofrece un análisis detallado del algoritmo de mercado bursátil (EMA), inspirado en el comportamiento de los tráders en el mercado de valores. El algoritmo simula el proceso de negociación de acciones, donde los participantes del mercado con distintos niveles de éxito emplean distintas estrategias para maximizar sus beneficios.


Simulación de mercado (Parte 09): Sockets (III)
Este artículo es la continuación del anterior. En él veremos cómo se implementará el Asesor Experto, centrándonos principalmente en cómo debe hacerse el código del servidor. El código del artículo anterior no es suficiente para que las cosas funcionen como deberían, por lo que es necesario profundizar en él. Por esta razón, es necesario que leas ambos artículos para comprender mejor lo que ocurrirá.


Del básico al intermedio: Plantilla y Typename (I)
En este artículo, comenzaremos a tratar uno de los conceptos que muchos principiantes evitan. Esto se debe a que las plantillas no son un tema sencillo de entender y utilizar, ya que muchos no comprenden el principio básico detrás de lo que sería una plantilla: la sobrecarga de funciones y procedimientos.

Redes neuronales en el trading: Modelo adaptativo multiagente (MASA)
Hoy les propongo familiarizarse con el MASA, un framework adaptativo multiagente que combina el aprendizaje por refuerzo y las estrategias adaptativas para ofrecer un equilibrio armonioso entre la rentabilidad y la gestión del riesgo en condiciones de mercado turbulentas.

Creación de un indicador canal de Keltner con gráficos personalizados en Canvas en MQL5
En este artículo, creamos un indicador del canal de Keltner con gráficos personalizados en MQL5. Detallamos la integración de medias móviles, cálculos ATR y visualización mejorada de gráficos. También cubrimos el backtesting para evaluar el rendimiento del indicador y obtener información práctica sobre el trading.

Operando con el Calendario Económico MQL5 (Parte 7): Preparación para la prueba de estrategias con análisis de eventos noticiosos basado en recursos
En este artículo, preparamos nuestro sistema de trading en MQL5 para la prueba de estrategias utilizando datos del Calendario económico almacenados como recurso, lo que permite analizarlos fuera del entorno en vivo. Implementamos la carga y el filtrado de eventos por tiempo, moneda e impacto, y luego lo validamos en el Probador de Estrategias. Esto permite realizar pruebas retrospectivas efectivas de estrategias basadas en noticias.


Procesos gaussianos en el aprendizaje automático (Parte 1): Modelo de clasificación en MQL5
En este artículo, analizaremos el modelo de clasificación de procesos gaussianos. Comenzaremos estudiando sus principios teóricos y luego pasaremos al desarrollo práctico de la biblioteca GP en MQL5.


Mecanismos de compuertas en el aprendizaje en conjuntos
En este artículo, continuamos nuestra exploración de los modelos ensamblados analizando el concepto de compuertas, concretamente cómo pueden ser útiles para combinar los resultados de los modelos con el fin de mejorar la precisión de las predicciones o la generalización de los modelos.


Gestor de riesgos profesional remoto para Forex en Python
Hoy crearemos un gestor de riesgos profesional remoto para Forex en Python, y los desplegaremos en un servidor paso a paso. En el transcurso del artículo entenderemos cómo gestionar programáticamente los riesgos en Forex, y cómo no agotar más nuestro depósito en el mundo de las divisas.


Redes neuronales en el trading: Pipeline inteligente de previsiones (Mezcla dispersa de expertos)
Hoy le proponemos familiarizarnos con la implementación práctica de un bloque de mezcla dispersa de expertos para series temporales en el entorno de computación OpenCL. Este artículo explica paso a paso el funcionamiento de la convolución multiventana enmascarada, así como la organización del aprendizaje de gradientes en condiciones de múltiples flujos de información.


Redes neuronales: así de sencillo (Parte 79): Adición de solicitudes en el contexto de estado (FAQ)
En el artículo anterior, nos familiarizamos con uno de los métodos para detectar objetos en una imagen. Sin embargo, el procesamiento de una imagen estática se diferencia ligeramente del trabajo con series temporales dinámicas que incluyen la dinámica de los precios que hemos analizado. En este artículo les presentaré un método de detección de objetos en vídeo que resulta algo más cercano al problema que estamos resolviendo.