Artículos sobre programación en el lenguaje MQL5

Aprenda el lenguaje de programación de estrategias comerciales MQL5 leyendo numerosos artículos la mayor parte de los cuales han sido escritos por Ustedes - miembros de MQL5.community. Con el fin de buscar rápidamente la respuesta sobre una u otra cuestión de programación, todos los artículos están divididos en categorías: "Integración", "Probador", "Estrategias comerciales", etc.
Siga las nuevas publicaciones y participe en sus discusiones en el foro de MQL5.community!
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

Reimaginando las estrategias clásicas (Parte V): Análisis de múltiples símbolos en USDZAR
En esta serie de artículos, revisamos las estrategias clásicas para ver si podemos mejorarlas utilizando la IA. En el artículo de hoy, examinaremos una estrategia popular de análisis de símbolos múltiples utilizando una cesta de valores correlacionados, nos centraremos en el exótico par de divisas USDZAR.

Encabezado en Connexus (Parte 3): Dominando el uso de encabezado HTTP para solicitudes WebRequest
Continuamos desarrollando la biblioteca Connexus. En este capítulo, exploramos el concepto de cabeceras en el protocolo HTTP, explicando qué son, para qué sirven y cómo usarlos en las solicitudes. Cubrimos los principales encabezados utilizados en las comunicaciones con API y mostramos ejemplos prácticos de cómo configurarlos en la biblioteca.

Red neuronal en la práctica: Esbozando una neurona
En este artículo, vamos construir una neurona básica. Aunque parezca algo simple, y muchos piensen que el código es totalmente trivial y sin propósito, quiero que tú, querido lector y entusiasta del tema de redes neuronales, te diviertas explorando este sencillo esbozo de una neurona. No tengas miedo de modificar el código para entenderlo mejor.


Gestión de capital en el trading y programa de contabilidad doméstica del tráder con base de datos
¿Cómo gestiona el capital un tráder? ¿Cómo debe llevar el tráder y el inversor los registros de gastos, ingresos, activos y pasivos? No solo voy a presentarle un programa de contabilidad, sino una herramienta que puede convertirse en su navegante financiero de confianza en el turbulento mar del trading.

Redes neuronales en el trading: Transformador con codificación relativa
El aprendizaje autosupervisado puede ser una forma eficaz de analizar grandes cantidades de datos no segmentados. El principal factor de éxito es la adaptación de los modelos a las particularidades de los mercados financieros, lo cual contribuye a mejorar el rendimiento de los métodos tradicionales. Este artículo le presentará un mecanismo alternativo de atención que permitirá considerar las dependencias y relaciones relativas entre los datos de origen.

Métodos de optimización de la biblioteca ALGLIB (Parte II)
En este artículo seguiremos analizando los métodos restantes de optimización de la biblioteca ALGLIB, prestando especial atención a su comprobación con funciones multivariantes complejas. Esto nos permitirá no solo evaluar el rendimiento de cada algoritmo, sino también identificar sus puntos fuertes y débiles en diferentes condiciones.


Modelo de riesgo de cartera utilizando el criterio de Kelly y la simulación de Monte Carlo
Durante décadas, los operadores han utilizado la fórmula del criterio de Kelly para determinar la proporción óptima de capital que se debe asignar a una inversión o apuesta con el fin de maximizar el crecimiento a largo plazo y minimizar el riesgo de ruina. Sin embargo, seguir ciegamente el criterio de Kelly utilizando el resultado de una sola prueba retrospectiva suele ser peligroso para los operadores individuales, ya que en el trading en vivo, la ventaja comercial disminuye con el tiempo y el rendimiento pasado no es un indicador de resultados futuros. En este artículo, presentaré un enfoque realista para aplicar el criterio de Kelly a la asignación de riesgos de uno o más EA en MetaTrader 5, incorporando los resultados de la simulación de Monte Carlo de Python.

Redes neuronales: así de sencillo (Parte 92): Predicción adaptativa en los ámbitos de la frecuencia y el tiempo
Los autores del método FreDF confirmaron experimentalmente la ventaja de la previsión combinada en los ámbitos de la frecuencia y el tiempo. Sin embargo, el uso del hiperparámetro de peso no es óptimo para series temporales no estacionarias. En este artículo, nos familiarizaremos con el método de combinación adaptativa de previsiones en los ámbitos de la frecuencia y el tiempo.


Algoritmo de búsqueda cooperativa artificial (Artificial Cooperative Search, ACS)
La búsqueda cooperativa artificial (Artificial Cooperative Search, ACS) es un método innovador que utiliza una matriz binaria y múltiples poblaciones dinámicas basadas en relaciones de mutualismo y cooperación para encontrar soluciones óptimas de forma rápida y precisa. El enfoque único de ACS sobre depredadores y presas le permite obtener excelentes resultados en problemas de optimización numérica.


Aprendizaje automático en la negociación de tendencias unidireccionales tomando el oro como ejemplo
En este artículo analizaremos un enfoque interesante: la negociación solo en la dirección seleccionada (compra o venta). Para ello, utilizaremos técnicas de inferencia causal y aprendizaje automático.


Envío de mensajes desde MQL5 a Discord: creación de un bot Discord–MetaTrader 5
Al igual que Telegram, Discord es capaz de recibir información y mensajes en formato JSON utilizando sus API de comunicación. En este artículo, vamos a explorar cómo se pueden utilizar las API de Discord para enviar señales de trading y actualizaciones desde MetaTrader 5 a su comunidad de trading en Discord.


Del básico al intermedio: Unión (II)
Este será un artículo muy divertido y bastante curioso, en varios aspectos. Abordará la unión, para resolver un problema discutido anteriormente. Además, exploraremos algunas situaciones inusuales que pueden surgir al usar una unión en aplicaciones. El contenido expuesto aquí tiene, pura y simplemente, una finalidad didáctica. En ningún caso debe considerarse como una aplicación cuya finalidad no sea el aprendizaje y el estudio de los conceptos mostrados.

Del básico al intermedio: Estructuras (VI)
En este artículo, veremos cómo podemos empezar a implementar una base de código estructural genérico. El objetivo es reducir nuestro trabajo a la hora de programar y aprovechar todo el potencial que ofrece el propio lenguaje de programación. En este caso, MQL5.


Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 4): Analytics Forecaster EA
Estamos pasando de simplemente ver las métricas analizadas en gráficos a una perspectiva más amplia que incluye la integración de Telegram. Esta mejora permite que los resultados importantes se envíen directamente a tu dispositivo móvil a través de la aplicación Telegram. Acompáñenos en este viaje que exploraremos juntos en este artículo.


Desarrollo de un sistema de repetición (Parte 43): Proyecto Chart Trade (II)
Gran parte de las personas que quieren, o desean aprender a programar, no tienen en realidad idea de lo que están haciendo. Lo que hacen es intentar crear las cosas de una determinada manera. Sin embargo, cuando programamos no estamos realmente intentando crear una solución. Si intentas hacerlo de esta manera, generarás más problemas que soluciones. Aquí haremos algo un poco más avanzado, y por consecuencia diferente.


Simulación de mercado (Parte 01): Orden cruzada (I)
A partir de este artículo, iniciaremos la segunda fase, que tratará la cuestión del sistema de repetición/simulación de mercado. Entonces, comenzaremos mostrando una posible solución para el cruce de órdenes. Esta solución que presentaré no es definitiva, sino una propuesta para el problema que aún será necesario abordar próximamente.


Simulación de mercado: Iniciando SQL en MQL5 (III)
En el artículo anterior vimos cómo podríamos desarrollar una clase en MQL5 capaz de darnos cierto soporte. Su finalidad es precisamente permitirnos colocar el código SQL dentro de un archivo de script. De este modo, no necesitaríamos escribir ese mismo código SQL como un string dentro del código MQL5. Aunque esa solución es funcional, contiene algunos detalles que podemos y debemos mejorar.


Teoría de categorías en MQL5 (Parte 18): Cuadrado de la naturalidad
El artículo continúa la serie sobre teoría de categorías, presentando transformaciones naturales que suponen un elemento clave de la teoría. Hoy echaremos un vistazo a su definición (aparentemente compleja) y luego profundizaremos en los ejemplos y métodos de aplicación de las transformaciones para pronosticar la volatilidad.

Redes neuronales en el trading: Reducción del consumo de memoria con el método de optimización Adam (Adam-mini)
Una forma de mejorar la eficacia del proceso de aprendizaje y la convergencia de los modelos es mejorar los métodos de optimización. Adam-mini es un método de optimización adaptativa desarrollado para mejorar el algoritmo Adam básico.

Automatización de estrategias de trading en MQL5 (Parte 14): Estrategia Trade Layering con técnicas estadísticas basadas en MACD y RSI
En este artículo se presenta una estrategia de trade layering que combina los indicadores MACD y RSI con métodos estadísticos para automatizar un trading dinámico en MQL5.
Se analiza la arquitectura de este enfoque en cascada, se detalla su implementación mediante segmentos clave de código y se orienta al lector sobre cómo realizar pruebas retrospectivas para optimizar el rendimiento. Finalmente, concluimos destacando el potencial de la estrategia y preparando el escenario para futuras mejoras en el trading automatizado.


Redes neuronales en el trading: Transformador contrastivo de patrones (Final)
En el último artículo de nuestra serie, analizamos el framework Atom-Motif Contrastive Transformer (AMCT), que usa el aprendizaje contrastivo para identificar patrones clave a todos los niveles, desde los elementos básicos hasta las estructuras complejas. En este artículo, continuaremos con la implementación de los enfoques AMCT usando MQL5.

Filtrado de estacionalidad y período de tiempo para modelos de Deep Learning ONNX con Python para EA
¿Podemos beneficiarnos de la estacionalidad al crear modelos para Deep Learning con Python? ¿Ayuda el filtrado de datos para los modelos ONNX a obtener mejores resultados? ¿Qué periodo de tiempo debemos utilizar? Trataremos todo esto a lo largo de este artículo.


Reimaginando las estrategias clásicas en MQL5 (Parte X): ¿Puede la IA impulsar el MACD?
Únase a nosotros mientras analizamos empíricamente el indicador MACD para comprobar si la aplicación de la IA a una estrategia, incluyendo el indicador, produciría alguna mejora en nuestra precisión a la hora de pronosticar el EURUSD. Evaluamos simultáneamente si el indicador en sí mismo es más fácil de predecir que el precio, así como si el valor del indicador es predictivo de los niveles de precios futuros. Le proporcionaremos la información que necesita para decidir si debe considerar invertir su tiempo en integrar el MACD en sus estrategias de trading con IA.

Desarrollo de un sistema de repetición (Parte 35): Haciendo retoques (I)
Tenemos que arreglar algunas cosas antes de poder continuar de verdad. Pero no es necesariamente una corrección, sino una mejora en la forma de gestionar y utilizar la clase. La razón es que hay fallos debidos a algún tipo de interacción dentro del sistema. A pesar de los intentos de comprender la razón de algunos de los fallos, para ponerles fin, todos ellos se vieron frustrados, ya que algunos no tenían sentido. Cuando usamos punteros o recursión en C / C++, y el programa empieza a fallar.

Redes neuronales en el trading: Transformador vectorial jerárquico (HiVT)
Hoy proponemos al lector introducir el método del transformador vectorial jerárquico (HiVT), desarrollado para la previsión rápida y precisa de series temporales multimodales.


Perspectivas bursátiles a través del volumen: Confirmación de tendencias
La técnica mejorada de confirmación de tendencias combina la acción del precio, el análisis del volumen y el aprendizaje automático para identificar movimientos genuinos del mercado. Requiere tanto rupturas de precios como aumentos de volumen (un 50% por encima de la media) para la validación de las operaciones, al tiempo que utiliza una red neuronal LSTM para obtener una confirmación adicional. El sistema emplea el dimensionamiento de posiciones basado en ATR y la gestión dinámica del riesgo, lo que lo hace adaptable a diversas condiciones del mercado y permite filtrar las señales falsas.

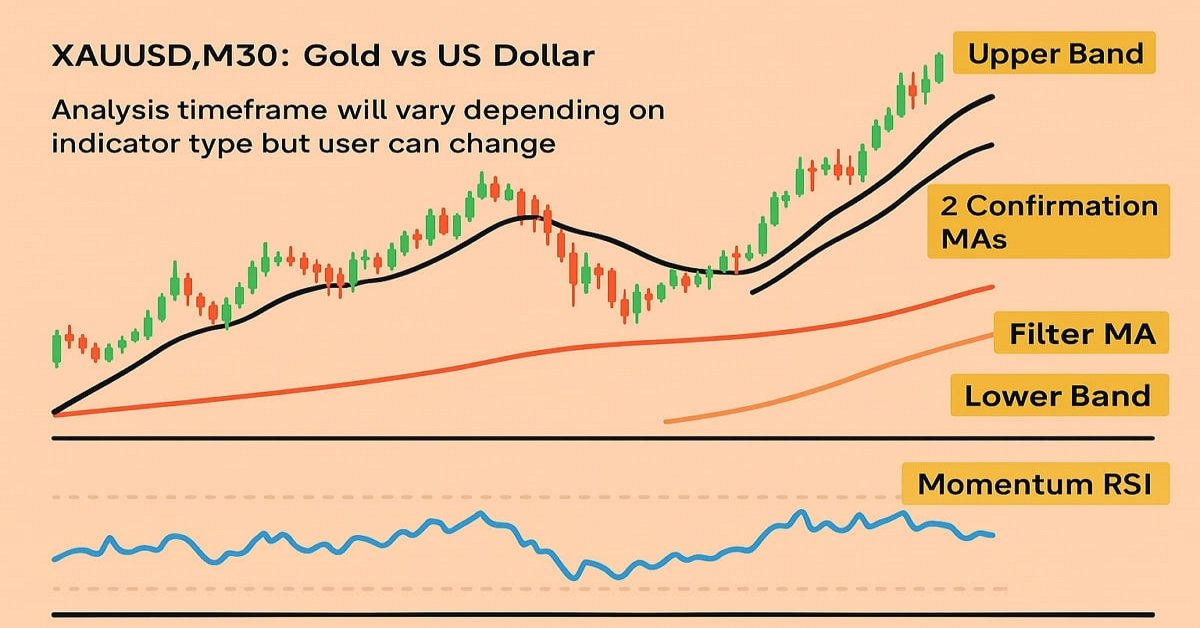
Automatización de estrategias de trading en MQL5 (Parte 18): Estrategia de scalping «Trend Bounce» con envolventes: infraestructura básica y generación de señales (Parte I)
En este artículo, desarrollamos la infraestructura básica del asesor experto «Envelopes Trend Bounce Scalping» en MQL5. Inicializamos las envolventes y otros indicadores para la generación de señales. Preparamos el entorno de backtesting para preparar la ejecución de operaciones en la siguiente parte.


Reimaginando las estrategias clásicas (Parte VIII): Los mercados de divisas y metales preciosos en el USDCAD
En esta serie de artículos, revisamos estrategias de negociación bien conocidas para ver si podemos mejorarlas utilizando IA. En el artículo de hoy comprobaremos si existe una relación fiable entre los metales preciosos y las divisas.


Características del Wizard MQL5 que debe conocer (Parte 48): Bill Williams Alligator
El indicador Alligator, creado por Bill Williams, es un indicador versátil para identificar tendencias que proporciona señales claras y que a menudo se combina con otros indicadores. Las clases y el ensamblador del asistente MQL5 nos permiten probar una variedad de señales basadas en patrones, por lo que también tenemos en cuenta este indicador.


Kit de herramientas de negociación MQL5 (Parte 5): Ampliación de la libreria EX5 de gestión del historial con funciones de posición
Descubra cómo crear funciones EX5 exportables para consultar y guardar de forma eficiente datos históricos de posición. En esta guía paso a paso, ampliaremos la libreria de gestión del historial EX5 mediante el desarrollo de módulos que recuperan las propiedades clave de la posición cerrada más recientemente. Entre ellos se incluyen el beneficio neto, la duración de la operación, el stop loss basado en pips, el take profit, los valores de beneficio y otros detalles importantes.


Redes neuronales en el trading: Clusterización doble de series temporales (DUET)
El framework DUET ofrece un enfoque innovador del análisis de series temporales, combinando la clusterización temporal y por canales para revelar patrones ocultos en los datos analizados. Esto permite a los modelos adaptarse a los cambios a lo largo del tiempo y mejorar la calidad de las previsiones eliminando el ruido.

Integración de MQL5 con paquetes de procesamiento de datos (Parte 4): Gestión de Big Data
Esta parte explora técnicas avanzadas para integrar MQL5 con potentes herramientas de procesamiento de datos y se centra en el manejo eficiente de grandes volúmenes de datos para mejorar el análisis comercial y la toma de decisiones.


Pruebas de robustez en asesores expertos
En el desarrollo de una estrategia hay muchos detalles complejos a tener en cuenta, muchos de los cuales no se destacan para los traders principiantes. Como resultado, muchos comerciantes, incluido yo mismo, hemos tenido que aprender estas lecciones a las duras penas. Este artículo se basa en mis observaciones de errores comunes que la mayoría de los traders principiantes encuentran al desarrollar estrategias en MQL5. Ofrecerá una variedad de consejos, trucos y ejemplos para ayudar a identificar la descalificación de un EA y probar la solidez de nuestros propios EA de una manera fácil de implementar. El objetivo es educar a los lectores, ayudándolos a evitar futuras estafas al comprar EA, así como a prevenir errores en el desarrollo de su propia estrategia.


Entrenamos un perceptrón multicapa usando el algoritmo de Levenberg-Marquardt
Este artículo le presentaremos una implementación del algoritmo Levenberg-Marquardt para el entrenamiento de redes neuronales de propagación directa. Asimismo, realizaremos un análisis comparativo del rendimiento usando algoritmos de la biblioteca scikit-learn Python. También discutiremos preliminarmente los métodos de aprendizaje más sencillos como el descenso de gradiente, el descenso de gradiente con impulso y el descenso de gradiente estocástico.

Un algoritmo de selección de características que utiliza aprendizaje basado en energía en MQL5 puro
En este artículo presentamos la implementación de un algoritmo de selección de características descrito en un artículo académico titulado "FREL: Un algoritmo de selección de características estable", llamado Ponderación de características como aprendizaje regularizado basado en energía.

Creación de un Panel de administración de operaciones en MQL5 (Parte III): Ampliación de las clases incorporadas para la gestión de temas (II)
En este artículo, ampliaremos cuidadosamente la biblioteca Dialog existente para incorporar la lógica de gestión de temas. Además, integraremos métodos para cambiar de tema en las clases CDialog, CEdit y CButton utilizadas en nuestro proyecto de Panel de administración. Continúe leyendo para obtener perspectivas más reveladoras.

Características del Wizard MQL5 que debe conocer (Parte 27): Medias móviles y el ángulo de ataque
El ángulo de ataque es una métrica citada a menudo cuya inclinación se entiende que está estrechamente relacionada con la fuerza de una tendencia predominante. Nos fijamos en cómo se utiliza y se entiende comúnmente y examinamos si hay cambios que podrían introducirse en la forma de medirlo en beneficio de un sistema comercial que lo ponga en uso.


Reimaginando las estrategias clásicas en MQL5 (Parte IX): Análisis de múltiples marcos temporales (II)
En la discusión de hoy, examinamos la estrategia de análisis de múltiples marcos temporales para aprender en qué marco temporal nuestro modelo de IA funciona mejor. Nuestro análisis nos lleva a concluir que los marcos temporales mensuales y horarios producen modelos con tasas de error relativamente bajas en el par EURUSD. Utilizamos esto para nuestro beneficio y creamos un algoritmo comercial que hace predicciones de IA en el marco de tiempo mensual y ejecuta sus operaciones en el marco de tiempo horario.

Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 6): Prevención del cierre de posiciones
Únase a nuestro debate de hoy, en el que buscaremos un procedimiento algorítmico para minimizar el número total de veces que nos detienen en operaciones ganadoras. El problema al que nos enfrentamos es muy complejo, y la mayoría de las soluciones que se plantean en los debates comunitarios carecen de normas establecidas y fijas. Nuestro enfoque algorítmico para resolver el problema aumentó la rentabilidad de nuestras operaciones y redujo nuestra pérdida media por operación. Sin embargo, aún quedan avances por realizar para filtrar completamente todas las operaciones que se detendrán. Nuestra solución es un buen primer paso que cualquiera puede probar.

Desarrollo de un sistema de repetición — Simulación de mercado (Parte 09): Eventos personalizados
Aquí veremos cómo accionar eventos personalizados y mejorar la cuestión de cómo el indicador informa del estado del servicio de repetición/simulación.