Artículos sobre programación en el lenguaje MQL5

Aprenda el lenguaje de programación de estrategias comerciales MQL5 leyendo numerosos artículos la mayor parte de los cuales han sido escritos por Ustedes - miembros de MQL5.community. Con el fin de buscar rápidamente la respuesta sobre una u otra cuestión de programación, todos los artículos están divididos en categorías: "Integración", "Probador", "Estrategias comerciales", etc.
Siga las nuevas publicaciones y participe en sus discusiones en el foro de MQL5.community!
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

Perceptrón multicapa y algoritmo de retropropagación (Parte 3): Integración con el simulador de estrategias - Visión general (I)
El perceptrón multicapa es una evolución del perceptrón simple, capaz de resolver problemas separables no linealmente. Junto con el algoritmo de retropropagación, es posible entrenar eficientemente esta red neuronal. En la tercera parte de la serie sobre el perceptrón multicapa y la retropropagación, mostraremos cómo integrar esta técnica con el simulador de estrategias. Esta integración permitirá utilizar análisis de datos complejos y tomar mejores decisiones para optimizar las estrategias de negociación. En este resumen, analizaremos las ventajas y los retos de la aplicación de esta técnica.


Obtenga una ventaja sobre cualquier mercado (Parte V): Datos alternativos de FRED (Federal Reserve Economic Data) sobre el EURUSD
En el debate de hoy, utilizamos datos diarios alternativos de la Reserva Federal de St. Louis sobre el índice amplio del dólar estadounidense y una colección de otros indicadores macroeconómicos para predecir el tipo de cambio futuro del EURUSD. Lamentablemente, aunque los datos parecen tener una correlación casi perfecta, no logramos obtener ninguna mejora material en la precisión de nuestro modelo, lo que posiblemente nos sugiere que los inversores podrían estar mejor si utilizan cotizaciones de mercado ordinarias.


Algoritmo de búsqueda orbital atómica - Atomic Orbital Search (AOS)
Este artículo analiza el algoritmo AOS (Atomic Orbital Search), que usa conceptos de modelos orbitales atómicos para modelar la búsqueda de soluciones. El algoritmo se basa en distribuciones de probabilidad y en la dinámica de las interacciones en el átomo. El artículo analiza con detalle los aspectos matemáticos del AOS, incluida la actualización de las posiciones de las soluciones candidatas y los mecanismos de absorción y liberación de energía. El AOS descubre nuevos horizontes para la aplicación de los principios cuánticos a los problemas computacionales al ofrecer un enfoque innovador de la optimización.

DoEasy. Funciones de servicio (Parte 1): Patrones de precios
En este artículo empezaremos a desarrollar métodos de búsqueda de patrones de precios usando datos de series temporales. Un patrón tiene una serie de parámetros comunes a todas las clases y tipos de patrones. Todos los datos de este tipo se centrarán en la clase de objeto de patrón abstracto básico. Hoy crearemos una clase de patrón abstracto y una clase de patrón Pin-bar.


Simulación de mercado (Parte 03): Una cuestión de rendimiento
Muchas veces, estamos obligados a dar un paso atrás para luego avanzar. En este artículo, mostraré todos los cambios necesarios para que el rendimiento de los indicadores Mouse y Chart Trade no se viera comprometido. Como bono, presentaré otros cambios que ocurrieron en otros archivos de encabezado, los cuales serán muy utilizados en el futuro.


Algoritmos de optimización de la población: Modificamos la forma y desplazamos las distribuciones de probabilidad y realizamos pruebas con el cefalópodo inteligente (Smart Cephalopod, SC)
Este artículo investigará qué efectos provoca el cambio de la forma de las distribuciones de probabilidad en el rendimiento de los algoritmos de optimización. Hoy realizaremos experimentos con el algoritmo de prueba "Smart Cephalopod" (SC) para evaluar la eficacia de distintas distribuciones de probabilidad en el contexto de problemas de optimización.


Creación de una estrategia de retorno a la media basada en el aprendizaje automático
Este artículo propone otro enfoque original para crear sistemas comerciales basados en el aprendizaje automático, usando la clusterización y el etiquetado de transacciones para estrategias de retorno a la media.


Teoría de categorías en MQL5 (Parte 14): Funtores con orden lineal
Este artículo de la serie sobre la implementación de la teoría de categorías en MQL5 está dedicado a los funtores. Hoy veremos cómo asignar el orden lineal a un conjunto utilizando funtores al analizar dos conjuntos de datos que parecen no tener relación entre sí.

Cómo desarrollar un agente de aprendizaje por refuerzo en MQL5 con Integración RestAPI (Parte 2): Funciones MQL5 para interacción HTTP con API REST del juego de tres en raya
Este artículo detalla cómo MQL5 puede interactuar con Python y FastAPI, utilizando llamadas HTTP en MQL5 para comunicarse con un juego de tres en raya en Python. En él se discute la creación de una API con FastAPI para esta integración e se incluye un script de prueba en MQL5, resaltando la versatilidad del MQL5, la simplicidad del Python y la eficiencia del FastAPI en la conexión de diferentes tecnologías para soluciones innovadoras.


Medimos la informatividad de los indicadores
El aprendizaje automático se ha convertido en una técnica popular de desarrollo de estrategias. Por lo general, en el trading se presta más atención a la maximización de la rentabilidad y la precisión de los pronósticos. Al mismo tiempo, el procesamiento de los datos utilizados para la construcción de los modelos predictivos permanece en la periferia. En este artículo, analizaremos el uso del concepto de entropía para evaluar la idoneidad de los indicadores en la construcción de modelos predictivos, como se describe en el libro «Testing and Tuning Market Trading Systems» de Timothy Masters.


Redes neuronales: así de sencillo (Parte 38): Exploración auto-supervisada por desacuerdo (Self-Supervised Exploration via Disagreement)
Uno de los principales retos del aprendizaje por refuerzo es la exploración del entorno. Con anterioridad, hemos aprendido un método de exploración basado en la curiosidad interior. Hoy queremos examinar otro algoritmo: la exploración mediante el desacuerdo.


Indicador de posiciones históricas en el gráfico como diagrama de sus ganancias/pérdidas
En el artículo analizaremos una variante para obtener información sobre posiciones cerradas usando la historia de sus transacciones. Asimismo, crearemos un indicador sencillo que mostrará en forma de gráfico los beneficios/pérdidas aproximados de las posiciones en cada barra.

Integración de un modelo de IA en una estrategia de trading MQL5 ya existente
Este tema se centra en la incorporación de un modelo de IA entrenado (como un modelo basado en redes LSTM o un modelo predictivo basado en aprendizaje automático) en una estrategia de trading MQL5 existente.

Desarrollo de asesores expertos autooptimizables en MQL5
Construya asesores expertos que miren hacia delante y se ajusten a cualquier mercado.


Creación de un modelo de restricción de tendencia de velas (Parte 5): Sistema de notificaciones (Parte II)
Hoy discutiremos sobre la integración funcional de Telegram para las notificaciones de indicadores de MetaTrader 5 utilizando el poder de MQL5, en asociación con Python y la API Telegram Bot. Lo explicaremos todo con detalle para que nadie se pierda ningún punto. Al finalizar este proyecto, habrá adquirido conocimientos valiosos para aplicar en sus proyectos.

Creación de un Panel de administración de operaciones en MQL5 (Parte IX): Organización del código (I)
Este debate profundiza en los retos que se plantean al trabajar con grandes bases de código. Exploraremos las mejores prácticas para la organización del código en MQL5 e implementaremos un enfoque práctico para mejorar la legibilidad y la escalabilidad del código fuente de nuestro Panel de administración de operaciones. Además, nuestro objetivo es desarrollar componentes de código reutilizables que puedan beneficiar a otros desarrolladores en el desarrollo de sus algoritmos. Sigue leyendo y únete a la conversación.


Algoritmo de Partenogénesis Cíclica - Cyclic Parthenogenesis Algorithm (CPA)
En este trabajo, analizaremos un nuevo algoritmo de optimización basado en la población, el CPA (Cyclic Parthenogenesis Algorithm), inspirado en la estrategia reproductiva única de los pulgones. El algoritmo combina dos mecanismos de reproducción: la partenogénesis y la reproducción sexual, y utiliza una estructura de población colonial con posibilidad de migración entre colonias. Las características clave del algoritmo son el cambio adaptativo entre diferentes estrategias de cría y un sistema de intercambio de información entre colonias usando un mecanismo de vuelo.

Desarrollamos un asesor experto multidivisa (Parte 11): Comenzamos a automatizar el proceso de optimización
Para obtener un buen EA, tenemos que seleccionar muchos conjuntos adecuados de parámetros de instancias de estrategias comerciales para él. Esto puede hacerse manualmente ejecutando la optimización en diferentes símbolos y seleccionando después los mejores resultados. Pero resulta mejor delegar el trabajo en un programa y dedicarse a actividades más productivas.

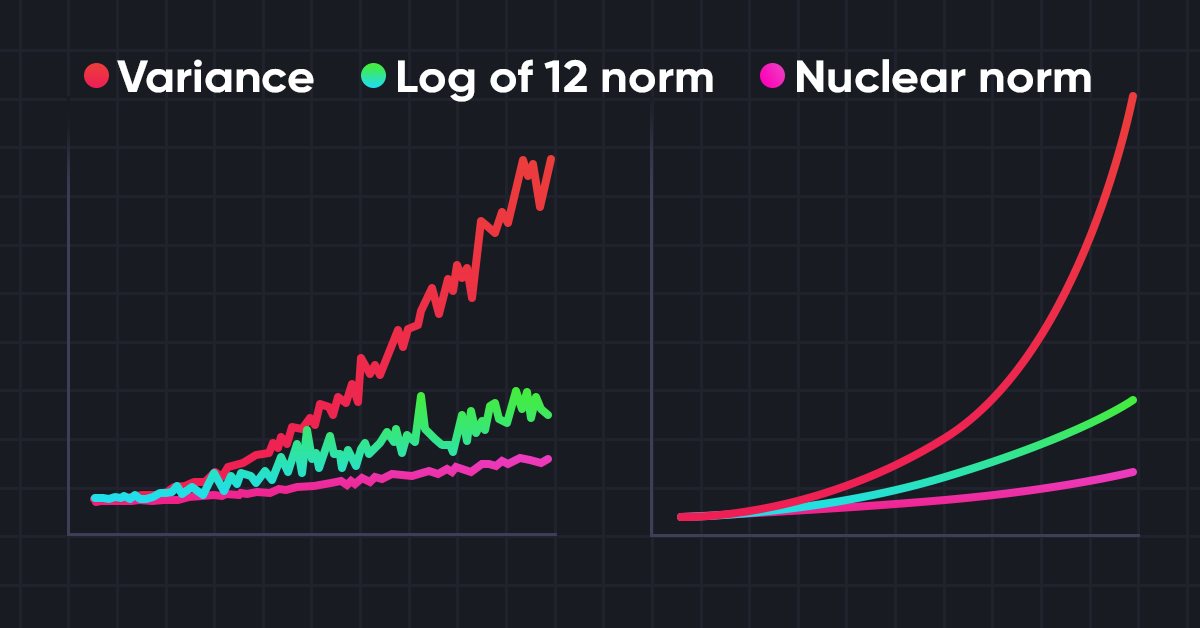
Redes neuronales: así de sencillo (Parte 56): Utilizamos la norma nuclear para incentivar la exploración
La exploración del entorno en tareas de aprendizaje por refuerzo es un problema relevante. Con anterioridad, ya hemos analizado algunos de estos enfoques. Hoy le propongo introducir otro método basado en la maximización de la norma nuclear, que permite a los agentes identificar estados del entorno con un alto grado de novedad y diversidad.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 12): Flujo externo (III) TrendMap
El flujo del mercado está determinado por las fuerzas entre alcistas y bajistas. Hay niveles específicos que el mercado respeta debido a las fuerzas que actúan sobre ellos. Los niveles de Fibonacci y VWAP son especialmente poderosos a la hora de influir en el comportamiento del mercado. Acompáñame en este artículo mientras exploramos una estrategia basada en los niveles VWAP y Fibonacci para la generación de señales.

Cuantificación en el aprendizaje automático (Parte 1): Teoría, ejemplo de código, análisis sintáctico de la aplicación CatBoost
En este artículo, hablaremos de la aplicación teórica de la cuantificación en la construcción de modelos arbóreos. Asimismo, analizaremos los métodos de cuantificación implementados en CatBoost. El material se presentará sin fórmulas matemáticas complejas, en un lenguaje accesible.


Desarrollamos un Asesor Experto multidivisas (Parte 3): Revisión de la arquitectura
Ya hemos avanzado bastante en el desarrollo del asesor multidivisa con varias estrategias funcionando en paralelo. Basándonos en nuestra experiencia, revisaremos la arquitectura de nuestra solución y trataremos de mejorarla antes de avanzar demasiado.

Codificación ordinal para variables nominales
En este artículo, analizamos y demostramos cómo convertir predictores nominales en formatos numéricos adecuados para algoritmos de aprendizaje automático, utilizando tanto Python como MQL5.


Simulación de mercado: Position View (I)
El contenido que veremos a partir de ahora es mucho más complicado en términos de teorías y conceptos. Intentaré dejar el contenido lo más simple posible. La parte referente a la programación en sí es incluso bastante simple y directa. Pero, si no comprendes toda la teoría que hay detrás, te quedarás completamente sin recursos para poder mejorar o incluso adaptar el sistema de repetición/simulador a algo diferente de lo que voy a mostrar. Mi intención no es que simplemente compiles y uses el código que estoy mostrando. Quiero que aprendas, entiendas y, si es posible, puedas crear algo todavía mejor.

Búsqueda con restricciones — Tabu Search (TS).
En este artículo se analiza el algoritmo de búsqueda tabú, uno de los primeros y más conocidos métodos de la metaheurística. Hoy mostraremos con detalle cómo funciona el algoritmo, empezando por la selección de una solución inicial y la exploración de las opciones vecinas, centrándonos en el uso de la lista tabú. El artículo abarcará los aspectos clave del algoritmo y sus características.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 19): ZigZag Analyzer
Todos los traders que se basan en el movimiento de los precios utilizan manualmente las líneas de tendencia para confirmar las tendencias e identificar posibles niveles de cambio de tendencia o de continuación. En esta serie dedicada a la creación de un conjunto de herramientas para el análisis de la acción del precio, presentamos una herramienta diseñada para trazar líneas de tendencia inclinadas que facilitan el análisis del mercado. Esta herramienta simplifica el proceso para los traders al destacar claramente las tendencias y los niveles clave que resultan esenciales para evaluar eficazmente la evolución de los precios.


De novato a experto: Desmitificando los niveles ocultos de retroceso de Fibonacci
En este artículo, analizamos un enfoque basado en datos para descubrir y validar niveles de retroceso de Fibonacci no estándar que los mercados podrían respetar. Presentamos un flujo de trabajo completo diseñado específicamente para su implementación en MQL5, que comienza con la recopilación de datos y la detección de barras o swings, y se extiende hasta la agrupación en clústeres, las pruebas de hipótesis estadísticas, el backtesting y la integración en una herramienta de Fibonacci de MetaTrader 5. El objetivo es crear un proceso reproducible que transforme las observaciones anecdóticas en señales de trading estadísticamente defendibles.

Aprendiendo MQL5 de principiante a profesional (Parte IV): Sobre arrays, funciones y variables globales del terminal
El artículo es una continuación de la serie para principiantes. En él proporcionamos información detallada sobre los arrays de datos y la interacción de datos y funciones, así como de las variables globales del terminal que permiten el intercambio de datos entre diferentes programas MQL5.


Gráficos en la biblioteca DoEasy (Parte 98): Desplazamiento de los puntos de anclaje de los objetos gráficos estándar ampliados
En el presente artículo, continuaremos el desarrollo de los objetos gráficos estándar extendidos, y crearemos la funcionalidad necesaria para desplazar los puntos de pivote de los objetos gráficos compuestos usando los puntos de control para gestionar las coordenadas de los puntos de pivote del objeto gráfico.


Desarrollo de un sistema de repetición — Simulación de mercado (Parte 24): FOREX (V)
Hoy eliminaremos la restricción que impedía la ejecución de simulaciones basadas en el trazado de LAST e introduciremos un nuevo punto de entrada específico para este tipo de simulación. Ahora, vean que todo el mecanismo operativo se fundamentará en los principios del mercado de divisas. La principal distinción en esta rutina reside en la separación entre las simulaciones BID y LAST. Pero, es importante notar que la metodología empleada en la aleatorización del tiempo y su ajuste para la compatibilidad con la clase C_Replay permanece idéntica en ambos tipos de simulación. Esto es bueno, pues las alteraciones en uno de los modos resultan en mejoras automáticas en el otro, especialmente en lo que concierne al manejo del tiempo entre los ticks.

Teoría de categorías en MQL5 (Parte 12): Orden
El artículo forma parte de una serie sobre la implementación de grafos utilizando la teoría de categorías en MQL5 y está dedicado a la relación de orden (Order Theory). Hoy analizaremos dos tipos básicos de orden y exploraremos cómo los conceptos de relación de orden pueden respaldar conjuntos monoides en las decisiones comerciales.


Reimaginando las estrategias clásicas (Parte VII): Análisis de los mercados Forex y la deuda soberana en el USDJPY
En el artículo de hoy analizaremos la relación entre los tipos de cambio futuros y los bonos gubernamentales. Los bonos se encuentran entre las formas más populares de valores de renta fija y serán el foco de nuestro debate. Únase a nosotros mientras exploramos si podemos mejorar una estrategia clásica utilizando IA.


Desarrollo de un sistema de repetición — Simulación de mercado (Parte 12): Nacimiento del SIMULADOR (II)
Desarrollar un simulador puede resultar mucho más interesante de lo que parece. Así que demos algunos pasos más en esta dirección, porque las cosas están empezando a ponerse interesantes.

Marcado de datos en el análisis de series temporales (Parte 2): Creando conjuntos de datos con marcadores de tendencias utilizando Python
En esta serie de artículos, presentaremos varias técnicas de marcado de series temporales que pueden producir datos que se ajusten a la mayoría de los modelos de inteligencia artificial (IA). El marcado dirigido de datos puede hacer que un modelo de IA entrenado resulte más relevante para las metas y objetivos del usuario, mejorando la precisión del modelo y ayudando a este a dar un salto de calidad.

Redes neuronales: así de sencillo (Parte 53): Descomposición de la recompensa
Ya hemos hablado más de una vez de la importancia de seleccionar correctamente la función de recompensa que utilizamos para estimular el comportamiento deseado del Agente añadiendo recompensas o penalizaciones por acciones individuales. Pero la cuestión que sigue abierta es el descifrado de nuestras señales por parte del Agente. En este artículo hablaremos sobre la descomposición de la recompensa en lo que respecta a la transmisión de señales individuales al Agente entrenado.

DoEasy. Elementos de control (Parte 6): Control Panel, cambio automático del tamaño del contenedor según el contenido interno
En este artículo, continuaremos trabajando en el control "Panel" del objeto WinForms e implementaremos su cambio automático de tamaño según las dimensiones generales de los objetos Dock colocados dentro del panel. Además, añadiremos nuevas propiedades al objeto de biblioteca "Símbolo".

Automatización de estrategias de trading en MQL5 (Parte 9): Creación de un asesor experto para la estrategia de ruptura asiática
En este artículo, creamos un Asesor Experto en MQL5 para la estrategia de ruptura asiática calculando los máximos y mínimos de la sesión y aplicando un filtro de tendencia con una media móvil. Implementamos estilos dinámicos para objetos, entradas de tiempo definidas por el usuario y una sólida gestión de riesgos. Por último, mostramos técnicas de pruebas retrospectivas y optimización para perfeccionar el sistema.


Trading de arbitraje en Forex: Un bot market-maker simple de sintéticos para comenzar
Hoy vamos a desmontar mi primer robot de arbitraje: un proveedor de liquidez (si lo podemos llamar así) en activos sintéticos. Hoy en día este bot está funcionando con éxito como un módulo en un gran sistema de aprendizaje automático, pero he puesto en marcha un viejo robot de arbitraje de divisas de la nube, así que le propongo echarle un vistazo, y pensar en lo que podemos hacer con él hoy.


Otras clases en la biblioteca DoEasy (Parte 70): Ampliación de la funcionalidad y actualización automática de la colección de objetos de gráfico
En este artículo, ampliaremos la funcionalidad de los objetos de gráfico, organizaremos la navegación por los gráficos, crearemos capturas de pantalla, y también guardaremos plantillas y las aplicaremos a los gráficos. Asimismo, implementaremos la actualización automática de la colección de objetos de gráfico, sus ventanas y los indicadores en ellas.


Desarrollo de un sistema de repetición (Parte 30): Proyecto Expert Advisor — Clase C_Mouse (IV)
Aquí te mostraré una técnica que puede ayudarte mucho en varios momentos de tu vida como programador. En contra de lo que muchos dicen, lo limitado no es la plataforma, sino los conocimientos del individuo que lo dice. Lo que se explicará aquí es que con un poco de sentido común y creatividad, se puede hacer que la plataforma MetaTrader 5 sea mucho más interesante y versátil, sin tener que crear programas locos ni nada por el estilo puedes crear un código sencillo, pero seguro y fiable. Utiliza tu ingenio para domar el código con el fin de modificar algo que ya existe, sin eliminar ni añadir una sola línea al código original.