Artículos sobre programación en el lenguaje MQL5

Aprenda el lenguaje de programación de estrategias comerciales MQL5 leyendo numerosos artículos la mayor parte de los cuales han sido escritos por Ustedes - miembros de MQL5.community. Con el fin de buscar rápidamente la respuesta sobre una u otra cuestión de programación, todos los artículos están divididos en categorías: "Integración", "Probador", "Estrategias comerciales", etc.
Siga las nuevas publicaciones y participe en sus discusiones en el foro de MQL5.community!
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Desarrollo de un sistema de repetición — Simulación de mercado (Parte 11): Nacimiento del SIMULADOR (I)
Para poder usar datos que forman barras, debemos abandonar la repetición y comenzar a desarrollar un simulador. Utilizaremos las barras de 1 minuto precisamente porque nos ofrecen un nivel de complejidad mínimo.

Redes neuronales: así de sencillo (Parte 67): Utilizamos la experiencia adquirida para afrontar nuevos retos
En este artículo, seguiremos hablando de los métodos de recopilación de datos en una muestra de entrenamiento. Obviamente, en el proceso de entrenamiento será necesaria una interacción constante con el entorno, aunque con frecuencia se dan situaciones diferentes.

Algoritmos de optimización de la población: Algoritmo de recocido isotrópico simulado (Simulated Isotropic Annealing, SIA). Parte II
En la primera parte del artículo, hablamos del conocido y popular algoritmo del recocido simulado, analizamos sus ventajas y describimos detalladamente sus desventajas. La segunda parte del artículo se dedicará a la transformación cardinal del algoritmo y su renacimiento en un nuevo algoritmo de optimización, el "recocido isotrópico simulado, SIA".


Asesor experto de scalping Ilan 3.0 Ai con aprendizaje automático
¿Recuerda el asesor experto Ilan 1.6 Dymanic? Hoy intentaremos mejorarlo usando el aprendizaje automático. Así, en el presente artículo reanimaremos el antiguo desarrollo y añadiremos aprendizaje automático con una tabla Q. Paso a paso.


DoEasy. Elementos de control (Parte 7): Elemento de control "etiqueta de texto".
En este artículo, crearemos la clase de control «Etiqueta de texto» de WinForms. Dicho objeto se podrá colocar en cualquier lugar de nuestro contenedor, y su propia funcionalidad replicará algunas de las funcionalidades de las etiquetas de texto de MS Visual Studio: podremos establecer los parámetros de fuente para el texto mostrado.

Variables y tipos de datos extendidos en MQL5
Las variables y los tipos de datos son temas muy importantes no solo en la programación MQL5, sino también en cualquier lenguaje de programación. Las variables y los tipos de datos de MQL5 pueden dividirse en simples y extendidos. Aquí veremos las variables y los tipos de datos extendidos. Ya analizamos los sencillos en un artículo anterior.


Desarrollamos un asesor experto multidivisa (Parte 14): Cambio de volumen adaptable en el gestor de riesgos
El gestor de riesgos que hemos desarrollado en los últimos artículos solo contiene funciones básicas. Hoy trataremos de analizar sus posibles formas de desarrollo, lo que nos permitirá aumentar los resultados comerciales sin interferir con la lógica de las estrategias de negociación.

Desarrollo de un EA comercial desde cero (Parte 29): Plataforma parlante
En este artículo aprenderemos a hacer hablar a la plataforma MT5. ¿Qué tal si hacemos que el EA sea más divertido? Operar en los mercados financieros suele ser una actividad extremadamente aburrida y monótona, pero podemos hacerla un poco menos tediosa. Este proyecto podría ser peligroso en caso de que tengas un problema que te haga adicto, pero en realidad con las modificaciones todo el escenario podría ser más entretenido, menos aburrido.


Desarrollo de un sistema de repetición — Simulación de mercado (Parte 15): Nacimiento del SIMULADOR (V) - RANDOM WALK
En este artículo, vamos a finalizar la fase en la que estamos desarrollando el simulador para nuestro sistema. El propósito principal aquí será ajustar el algoritmo visto en el artículo anterior. Este algoritmo tiene como objetivo crear el movimiento de RANDOM WALK. Por lo tanto, es fundamental comprender el contenido de los artículos anteriores para seguir lo que se explicará aquí. Si no has seguido el desarrollo del simulador, te aconsejo que veas esta secuencia desde el principio. De lo contrario, podrías perderte en lo que se explicará aquí.

DoEasy. Elementos de control (Parte 12): Objeto de lista básico, objetos WinForms ListBox y ButtonListBox
En este artículo, crearemos un objeto de lista básico de objetos WinForms y dos nuevos objetos: ListBox y ButtonListBox.


Validación cruzada simétrica combinatoria en MQL5
El artículo muestra la implementación de la validación cruzada simétrica combinatoria en MQL5 puro para medir el grado de ajuste tras optimizar la estrategia usando el algoritmo completo lento del simulador de estrategias.

Multibot en MetaTrader (Parte II): Plantilla dinámica mejorada
Desarrollando el tema del artículo anterior sobre el multibot, hemos decidido crear una plantilla más flexible y funcional, que tenga grandes posibilidades, y que se pueda utilizar eficazmente en freelance, además de como base para desarrollar asesores de divisa y periodo múltiple con posibilidad de integración con soluciones externas.


La estrategia comercial de captura de liquidez
La estrategia de negociación basada en la captura de liquidez es un componente clave de Smart Money Concepts (SMC), que busca identificar y aprovechar las acciones de los actores institucionales en el mercado. Implica apuntar a áreas de alta liquidez, como zonas de soporte o resistencia, donde las órdenes grandes pueden desencadenar movimientos de precios antes de que el mercado reanude su tendencia. Este artículo explica en detalle el concepto de «liquidity grab» (captura de liquidez) y describe el proceso de desarrollo de la estrategia de negociación basada en la captura de liquidez en MQL5.

Desarrollando un EA comercial desde cero (Parte 15): Acceso a los datos en la web (I)
Cómo acceder a los datos en la web dentro de MetaTrader 5. En la web tenemos varios sitios y lugares en los que una gran y vasta cantidad de información está disponible y accesible para aquellos que saben dónde buscar y cómo utilizar mejor esta información.


Algoritmos de optimización de la población: Algoritmo electromagnético (ElectroMagnetism-like algorithm, ЕМ)
El artículo describe los principios, métodos y posibilidades del uso del algoritmo electromagnético (EM) en diversos problemas de optimización. El algoritmo EM es una herramienta de optimización eficiente capaz de trabajar con grandes cantidades de datos y funciones multidimensionales.

Implementando el algoritmo de aprendizaje ARIMA en MQL5
En este artículo, implementaremos un algoritmo que aplica un modelo autorregresivo de media móvil integrada (modelo Box-Jenkins) utilizando el método de minimización de la función de Powell. Box y Jenkins argumentaron que la mayoría de las series temporales se pueden modelar con una o ambas estructuras.


Desarrollamos un Asesor Experto multidivisas (Parte 2): Transición a posiciones virtuales de estrategias comerciales
Hoy continuaremos con el desarrollo de un asesor multidivisa con varias estrategias funcionando en paralelo. Intentaremos transferir todo el trabajo relacionado con la apertura de posiciones de mercado desde el nivel de las estrategias al nivel de un experto que gestiona estas. Las propias estrategias solo negociarán virtualmente, sin abrir posiciones de mercado.


Trading algorítmico basado en patrones de reversión 3D
Hoy descubriremos al lector el nuevo mundo del trading automatizado con barras 3D. ¿Qué aspecto tiene un robot comercial basado en barras de precios multidimensionales, y pueden los clústeres "amarillos" de barras tridimensionales predecir los cambios de tendencia? ¿Cómo es el trading en múltiples dimensiones?

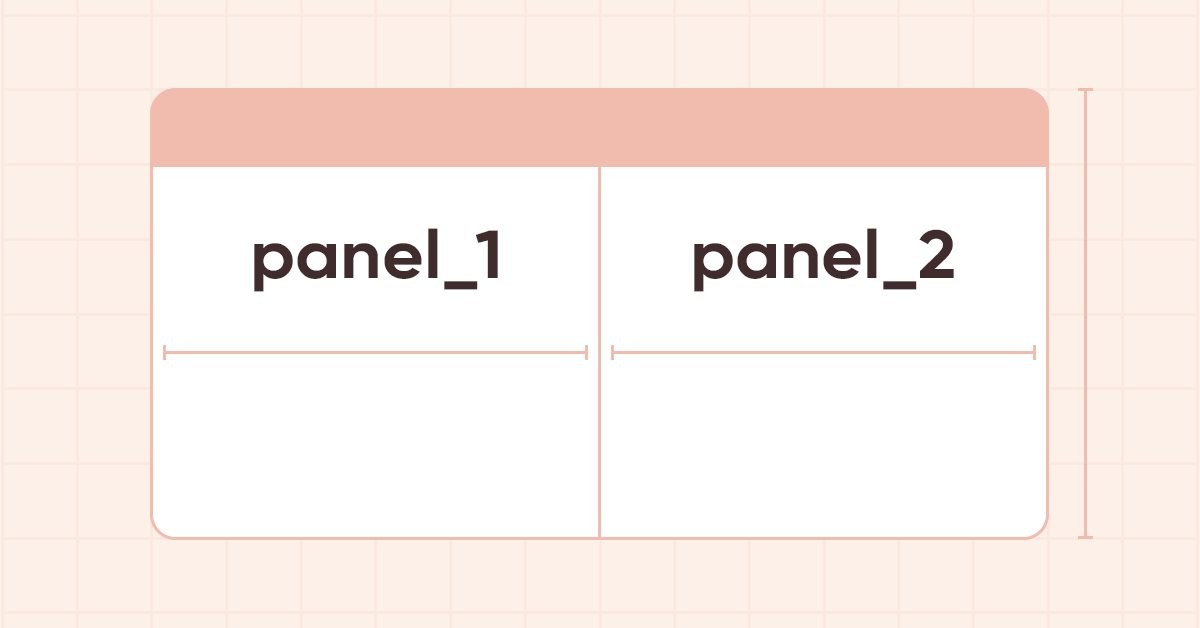
DoEasy. Elementos de control (Parte 20): El objeto WinForms SplitContainer
Hoy comenzaremos a desarrollar el control SplitContainer del conjunto de elementos de MS Visual Studio. Este elemento constará de dos paneles separados por un divisor móvil vertical u horizontal.

Marcado de datos en el análisis de series temporales (Parte 3): Ejemplo de uso del marcado de datos
En esta serie de artículos, presentaremos varias técnicas de marcado de series temporales que pueden producir datos que se ajusten a la mayoría de los modelos de inteligencia artificial (IA). El marcado dirigido de datos puede hacer que un modelo de IA entrenado resulte más relevante para las metas y objetivos del usuario, mejorando la precisión del modelo y ayudando a este a dar un salto de calidad.


Ejemplo de toma de beneficios optimizada automáticamente y parámetros de indicadores con SMA y EMA
Este artículo presenta un asesor experto sofisticado para el trading de divisas, que combina el aprendizaje automático con el análisis técnico. Se centra en la negociación de acciones de Apple, presentando optimización adaptativa, gestión de riesgos y múltiples estrategias. Las pruebas retrospectivas muestran resultados prometedores con una alta rentabilidad, pero también caídas significativas, lo que indica potencial para un mayor refinamiento.

Creación de un asesor experto integrado de MQL5 y Telegram (Parte 5): Envío de comandos desde Telegram a MQL5 y recepción de respuestas en tiempo real
En este artículo, creamos varias clases para facilitar la comunicación en tiempo real entre MQL5 y Telegram. Nos centramos en recuperar comandos de Telegram, decodificarlos e interpretarlos y enviar respuestas apropiadas. Al final, nos aseguramos de que estas interacciones se prueben eficazmente y estén operativas dentro del entorno comercial.

Características del Wizard MQL5 que debe conocer (Parte 42): Oscilador ADX
El ADX es otro indicador técnico relativamente popular utilizado por algunos traders para medir la fuerza de una tendencia predominante. Actuando como una combinación de otros dos indicadores, se presenta como un oscilador cuyos patrones exploramos en este artículo con la ayuda del asistente de ensamblaje MQL5 y sus clases de soporte.


Trabajando con los precios en la biblioteca DoEasy (Parte 62): Actualización de las series de tick en tiempo real, preparando para trabajar con la Profundidad del mercado
En este artículo, vamos a desarrollar la actualización de la colección de datos de tick en tiempo real, y prepararemos una clase del objeto de símbolo para manejar la Profundidad del mercado, con la que empezaremos a trabajar a partir del siguiente artículo.

Trading con spreads en el mercado Fórex utilizando el factor de estacionalidad
El en presente artículo analizaremos las posibilidades de formar y proporcionar datos sobre el uso del factor de estacionalidad al negociar con spreads en el mercado Fórex.

Algoritmo de búsqueda por vecindad — Across Neighbourhood Search (ANS)
El artículo revela el potencial del algoritmo ANS como paso importante en el desarrollo de métodos de optimización flexibles e inteligentes capaces de considerar la especificidad del problema y la dinámica del entorno en el espacio de búsqueda.

Redes neuronales: así de sencillo (Parte 87): Segmentación de series temporales
La previsión juega un papel esencial en el análisis de series temporales. En este nuevo artículo, hablaremos de las ventajas de la segmentación de series temporales.

Teoría de categorías en MQL5 (Parte 1)
La teoría de categorías es un área diversa y en expansión de las matemáticas, relativamente inexplorada aún en la comunidad MQL. Esta serie de artículos tiene como objetivo destacar algunos de sus conceptos para crear una biblioteca abierta y seguir utilizando esta maravillosa sección para crear estrategias comerciales.

Aprendizaje automático y Data Science (Parte 24): Predicción de series temporales de divisas mediante modelos de IA convencionales
En los mercados de divisas es muy difícil predecir la tendencia futura sin tener una idea del pasado. Muy pocos modelos de aprendizaje automático son capaces de hacer predicciones futuras considerando valores pasados. En este artículo, vamos a discutir cómo podemos utilizar modelos de inteligencia artificial clásicos (no de series temporales) para superar al mercado.

Vídeo: Comercio automatizado simple: cómo crear un asesor comercial sencillo usando MQL5
La mayoría de los estudiantes de mis cursos consideraban que el lenguaje MQL5 era difícil de entender. Asimismo, buscaban formas sencillas de automatizar algunos procesos. En este artículo, el lector aprenderá cómo comenzar a trabajar directamente en MQL5 incluso sin conocimientos de programación y habiendo tenido incluso intentos fallidos de dominar este tema en el pasado.

Aprendizaje automático y Data Science (Parte 29): Consejos esenciales para seleccionar los mejores datos de divisas para el entrenamiento de IA
En este artículo, profundizamos en los aspectos cruciales de la elección de los datos de Forex más relevantes y de alta calidad para mejorar el rendimiento de los modelos de IA.


De novato a experto: Sistema de análisis autogeométrico
Los patrones geométricos ofrecen a los operadores una forma concisa de interpretar la acción del precio. Muchos analistas dibujan líneas de tendencia, rectángulos y otras formas a mano y luego basan sus decisiones comerciales en las formaciones que ven. En este artículo exploramos una alternativa automatizada: aprovechar MQL5 para detectar y analizar los patrones geométricos más populares. Desglosaremos la metodología, discutiremos los detalles de implementación y destacaremos cómo el reconocimiento de patrones automatizado puede agudizar el conocimiento del mercado de un comerciante.


Aprendizaje automático y Data Science (Parte 12): ¿Es posible tener éxito en el mercado usando redes neuronales de autoaprendizaje?
Probablemente mucha gente esté cansada de intentar predecir el mercado bursátil constantemente. ¿No le gustaría tener una bola de cristal que le ayudara a tomar decisiones de inversión más informadas? Las redes neuronales de autoaprendizaje podrían ser su solución. En este artículo, analizaremos si estos potentes algoritmos pueden ayudarnos a "subirnos a la ola" y ser más astutos que el mercado bursátil. Mediante el análisis de grandes cantidades de datos y la identificación de patrones, las redes neuronales de autoaprendizaje pueden hacer predicciones que a menudo resultan más precisas que las realizadas por los tráders. Veamos si estas tecnologías de vanguardia pueden usarse para tomar decisiones de inversión inteligentes y ganar más.


Trabajando con las series temporales en la biblioteca DoEasy (Parte 54): Clases herederas del indicador abstracto básico
En este artículo, vamos a hablar de la creación de las clases de los objetos herederos del indicador abstracto básico. Estos objetos nos permitirán crear los asesores expertos tipo indicador, recopilar y obtener estadísticas de valores de datos de diferentes indicadores y precios. Además, crearemos una colección de objetos de indicador de la cual se podrá obtener el acceso a las propiedades y datos de cada indicador creado en el programa.

Desarrollando un EA comercial desde cero (Parte 17): Acceso a los datos en la web (III)
En este artículo continuaremos a aprender cómo obtener datos de la web para utilizarlos en un EA. Así que pongamos manos a la obra, o más bien a empezar a codificar un sistema alternativo.

Algoritmos de optimización de la población: Algoritmo de búsqueda de sistema cargado (Charged System Search, CSS)
En este artículo, analizaremos otro algoritmo de optimización inspirado en la naturaleza inanimada: el algoritmo de búsqueda de sistema cargado (CSS). El objetivo de este artículo es presentar un nuevo algoritmo de optimización basado en los principios de la física y la mecánica.


Desarrollo y prueba de sistemas comerciales basados en el canal de Keltner
En este artículo examinaremos los sistemas comerciales que utilizan un concepto muy importante de los mercados financieros: la volatilidad. Asimismo, estudiaremos un sistema comercial basado en el Canal de Keltner, incluyendo su implementación en código y sus pruebas con varios activos.


Añadimos un LLM personalizado a un robot comercial (Parte 3): Entrenando tu propio LLM utilizando la CPU
Con el rápido desarrollo de la inteligencia artificial actual, los modelos de lenguaje (LLM) son una parte importante de la inteligencia artificial, por lo que deberíamos pensar en cómo integrar LLM potentes en nuestro trading algorítmico. Para la mayoría de las personas, es difícil ajustar estos poderosos modelos según sus necesidades, implementarlos localmente y luego aplicarlos al comercio algorítmico. Esta serie de artículos abordará paso a paso cómo lograr este objetivo.

Gráficos en la biblioteca DoEasy (Parte 91): Eventos de objetos gráficos estándar en el programa. Historia de cambio de nombre del objeto
En el artículo, finalizaremos la funcionalidad básica para posibilitar el control de eventos para los objetos gráficos desde un programa basado en la biblioteca. Comenzaremos creando la funcionalidad necesaria para almacenar la historia de cambios en las propiedades de los objetos gráficos usando la propiedad "Nombre del objeto" como ejemplo.


Teoría de categorías en MQL5 (Parte 13): Eventos del calendario con esquemas de bases de datos
El artículo analiza cómo se pueden incluir esquemas de bases de datos para la clasificación en MQL5. Vamos a repasar brevemente cómo los conceptos de esquema de base de datos pueden combinarse con la teoría de categorías para identificar información textual (cadenas) relevante para el comercio. La atención se centrará en los eventos del calendario.