Artículos sobre programación en el lenguaje MQL5

Aprenda el lenguaje de programación de estrategias comerciales MQL5 leyendo numerosos artículos la mayor parte de los cuales han sido escritos por Ustedes - miembros de MQL5.community. Con el fin de buscar rápidamente la respuesta sobre una u otra cuestión de programación, todos los artículos están divididos en categorías: "Integración", "Probador", "Estrategias comerciales", etc.
Siga las nuevas publicaciones y participe en sus discusiones en el foro de MQL5.community!
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

Redes neuronales en el trading: Inyección de información global en canales independientes (InjectTST)
La mayoría de los métodos modernos de pronóstico de series temporales multimodales utilizan el enfoque de canales independientes. Esto ignora la dependencia natural de los diferentes canales de la misma serie temporal. Un uso coherente de ambos enfoques (canales independientes y mixtos) es la clave para mejorar el rendimiento de los modelos.


Reimaginando las estrategias clásicas en MQL5 (Parte 13): Minimizar el retraso en los cruces de medias móviles
Los cruces de medias móviles son ampliamente conocidos por los operadores de nuestra comunidad y, sin embargo, la esencia de la estrategia ha cambiado muy poco desde su creación. En este artículo, le presentaremos un ligero ajuste a la estrategia original, cuyo objetivo es minimizar el retraso presente en la estrategia de trading. Todos los seguidores de la estrategia original podrían considerar revisar la estrategia de acuerdo con las ideas que discutiremos hoy. Al utilizar dos medias móviles con el mismo periodo, reducimos considerablemente el retraso en la estrategia de trading, sin violar los principios fundamentales de la estrategia.

DoEasy. Elementos de control (Parte 8): Objetos básicos WinForms por categorías, controles "GroupBox" y "CheckBox
En este artículo, veremos la creación de los objetos WinForms "GroupBox" y "CheckBox", y crearemos los objetos básicos para las categorías de los objetos WinForms. Todos los objetos que hemos creado hasta ahora son estáticos, es decir, no tienen ninguna funcionalidad para interactuar con el ratón.

DoEasy. Elementos de control (Parte 15): Objeto WinForms TabControl - múltiples filas de encabezados de pestañas, métodos de trabajo con pestañas
En este artículo, continuaremos desarrollando el objeto WinForm TabControl: hoy crearemos la clase de objeto de pestaña, haremos posible la disposición de los encabezados de las pestañas en varias filas y añadiremos los métodos para trabajar con las pestañas del objeto.


DoEasy. Elementos de control (Parte 28): Estilos de barra en el control «ProgressBar»
El artículo desarrollará los estilos de visualización y el texto de descripción para la barra de progreso del control ProgressBar.


Creación de un modelo de restricción de tendencia de velas (Parte 5): Sistema de notificaciones (Parte III)
Esta parte de la serie de artículos está dedicada a la integración de WhatsApp con MetaTrader 5 para las notificaciones. Hemos incluido un diagrama de flujo para simplificar la comprensión y analizaremos la importancia de las medidas de seguridad en la integración. El objetivo principal de los indicadores es simplificar el análisis mediante la automatización, y deben incluir métodos de notificación para alertar a los usuarios cuando se cumplan determinadas condiciones. Descubra más en este artículo.

Trabajando con las series temporales en la biblioteca DoEasy (Parte 53): Clase del indicador abstracto básico
En este artículo, vamos a analizar la creación de la clase del indicador abstracto que a continuación va a usarse como una clase básica para crear objetos de los indicadores estándar y personalizados de la biblioteca.

Redes neuronales: así de sencillo (Parte 42): Procrastinación del modelo, causas y métodos de solución
La procrastinación del modelo en el contexto del aprendizaje por refuerzo puede deberse a varias razones, y para solucionar este problema deberemos tomar las medidas pertinentes. El artículo analiza algunas de las posibles causas de la procrastinación del modelo y los métodos para superarlas.


Redes neuronales: así de sencillo (Parte 75): Mejora del rendimiento de los modelos de predicción de trayectorias
Los modelos que creamos son cada vez más grandes y complejos. Esto aumenta los costes no sólo de su formación, sino también de su funcionamiento. Sin embargo, el tiempo necesario para tomar una decisión suele ser crítico. A este respecto, consideremos los métodos para optimizar el rendimiento del modelo sin pérdida de calidad.


Dominar los Fair Value Gaps: formación, lógica y automatización del trading con Breakers y Market Structure Shifts (MSS)
Este artículo tiene como objetivo exponer y explicar los Fair Value Gaps, la lógica que subyace a su formación y aparición, y su aplicación al trading automatizado mediante Breakers y cambios en la estructura del mercado.

Creación de un asesor experto integrado de MQL5 y Telegram (Parte 4): Modular las funciones del código para mejorar su reutilización
En este artículo, refactorizamos el código existente utilizado para enviar mensajes y capturas de pantalla de MQL5 a Telegram organizándolo en funciones modulares y reutilizables. Esto agilizará el proceso, permitiendo una ejecución más eficiente y una gestión del código más sencilla en múltiples instancias.


Redes neuronales en el trading: Pipeline inteligente de predicciones (Final)
Este artículo ofrecerá una visión fascinante de cómo la incorporación de SwiGLU revela patrones de mercado ocultos y cómo la escasa combinación de expertos dentro de Decoder-Only Transformer hace que las predicciones sean más precisas a un coste computacional razonable. En este trabajo, analizaremos con detalle la integración de Time-MoE en MQL5 y OpenCL, describiendo la configuración y el entrenamiento del modelo paso a paso.

El modelo de movimiento de precios y sus principales disposiciones (Parte 2): Ecuación de evolución del campo de probabilidad del precio y aparición del paseo aleatorio observado
En el presente artículo, hemos derivado una ecuación para la evolución del campo probabilístico de precio, hemos encontrado un criterio para acercarnos al salto de precio, y también hemos revelado la esencia de los valores de precio en los gráficos de cotización y el mecanismo para la aparición de un paseo aleatorio de dichos valores .

Aprendizaje automático y Data Science (Parte 18): La batalla por dominar la complejidad del mercado: SVD truncado frente a NMF
La descomposición del valor singular truncado (SVD, Singular Value Decomposition) y la factorización de matrices no negativas (NMF, Non-Negative Matrix Factorization) son técnicas de reducción de la dimensionalidad. Ambos desempeñan un papel importante en la elaboración de estrategias de negociación basadas en datos. Descubra el arte de reducir la dimensionalidad, desentrañar ideas y optimizar los análisis cuantitativos para obtener un enfoque informado que le permita navegar por las complejidades de los mercados financieros.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 3): Asesor Experto Analytics Master
Pasar de un simple script de trading a un Asesor Experto (EA) totalmente funcional puede mejorar significativamente su experiencia de trading. Imagina tener un sistema que supervisa automáticamente tus gráficos, realiza cálculos esenciales en segundo plano y proporciona actualizaciones periódicas cada dos horas. Este EA estaría equipado para analizar métricas clave que son cruciales para tomar decisiones comerciales informadas, lo que garantiza que usted tenga acceso a la información más actualizada para ajustar sus estrategias de manera eficaz.


Trabajando con las series temporales en la biblioteca DoEasy (Parte 58): Series temporales de los datos de búferes de indicadores
En conclusión del tema de trabajo con series temporales, vamos a organizar el almacenamiento, la búsqueda y la ordenación de los datos que se guardan en los búferes de indicadores. En el futuro, eso nos permitirá realizar el análisis a base de los valores de los indicadores que se crean a base de la biblioteca en nuestros programas. El concepto general de todas las clases de colección de la biblioteca permite encontrar fácilmente los datos necesarios en la colección correspondiente, y por tanto, lo mismo también será posible en la clase que vamos a crear hoy.

Redes neuronales: así de sencillo (Parte 61): El problema del optimismo en el aprendizaje por refuerzo offline
Durante el aprendizaje offline, optimizamos la política del Agente usando los datos de la muestra de entrenamiento. La estrategia resultante proporciona al Agente confianza en sus acciones. No obstante, dicho optimismo no siempre está justificado y puede acarrear mayores riesgos durante el funcionamiento del modelo. Hoy veremos un método para reducir estos riesgos.

Aprendiendo MQL5 de principiante a profesional (Parte IV): Sobre arrays, funciones y variables globales del terminal
El artículo es una continuación de la serie para principiantes. En él proporcionamos información detallada sobre los arrays de datos y la interacción de datos y funciones, así como de las variables globales del terminal que permiten el intercambio de datos entre diferentes programas MQL5.

Creamos y optimizamos un sistema comercial basado en los volúmenes negociados (Chaikin Money Flow (CMF))
En este artículo, le presentaremos el indicador Chaikin Money Flow (CMF), basado en el volumen, después de aprender cómo se puede construir, calcular y utilizar. Asimismo, veremos cómo crear un indicador personalizado, analizaremos algunas estrategias sencillas que podemos utilizar y las pondremos a prueba para ver cuál es la mejor.

Redes neuronales en el trading: Modelos de difusión direccional (DDM)
Hoy proponemos al lector familiarizarse con los modelos de difusión direccional que explotan el ruido anisotrópico y direccional dependiente de los datos durante la difusión directa para capturar representaciones gráficas significativas.


Asesor de autoaprendizaje con red neuronal basada en matriz de estados
Asesor de autoaprendizaje con red neuronal basada en matriz de estados. Hoy combinaremos cadenas de Márkov con una red neuronal multicapa MLP, escrita en la biblioteca ALGLIB MQL5. ¿Cómo podemos combinar las cadenas de Márkov y las redes neuronales para realizar previsiones en Forex?

De novato a experto: Noticias animadas utilizando MQL5 (II)
Hoy damos un paso más adelante al integrar una API de noticias externa como fuente de titulares para nuestro EA News Headline. En esta fase, exploraremos diversas fuentes de noticias, tanto consolidadas como emergentes, y aprenderemos a acceder a sus API de forma eficaz. También abordaremos métodos para analizar los datos recuperados en un formato optimizado para su visualización en nuestro Asesor Experto. Únase al debate mientras exploramos las ventajas de acceder a los titulares de noticias y al calendario económico directamente en el gráfico, todo ello dentro de una interfaz compacta y no intrusiva.


Desarrollo de un sistema de repetición — Simulación de mercado (Parte 17): Ticks y más ticks (I)
Aquí vamos a empezar a ver cómo implementar algo realmente interesante y curioso. Pero al mismo tiempo, es extremadamente complicado debido a algunas cuestiones que muchos confunden. Y lo peor que puede pasar es que algunos operadores que se autodenominan profesionales no tienen idea de la importancia de estos conceptos en el mercado de capitales. Sí, a pesar de que el enfoque aquí es la programación, comprender algunas cuestiones relacionadas con las operaciones en los mercados es de suma importancia para lo que vamos a empezar a implementar aquí.


Operaciones angulares para tráders
En este artículo se analizarán las operaciones angulares. Veremos varios métodos para construir ángulos y cómo aplicarlos en el trading.


Algoritmo de viaje evolutivo en el tiempo — Time Evolution Travel Algorithm (TETA)
Se trata de un algoritmo propio. En este artículo, le presentaremos el Algoritmo de viaje evolutivo en el tiempo (TETA), inspirado en el concepto de universos paralelos y flujos temporales. La idea básica del algoritmo es que, si bien no es posible viajar en el tiempo en el sentido habitual, podemos elegir una secuencia de acontecimientos que generen realidades distintas.


Estrategias de reversión a la media con RSI2 de Larry Connors para operativa intradía
Larry Connors es un reconocido operador bursátil y autor, conocido principalmente por su trabajo en el ámbito del trading cuantitativo y estrategias como el RSI de dos períodos (RSI2), que ayuda a identificar condiciones de sobrecompra y sobreventa a corto plazo en los mercados. En este artículo, primero explicaremos la motivación detrás de nuestra investigación, luego recrearemos tres de las estrategias más famosas de Connors en MQL5 y las aplicaremos al trading intradía del CFD del índice S&P 500.

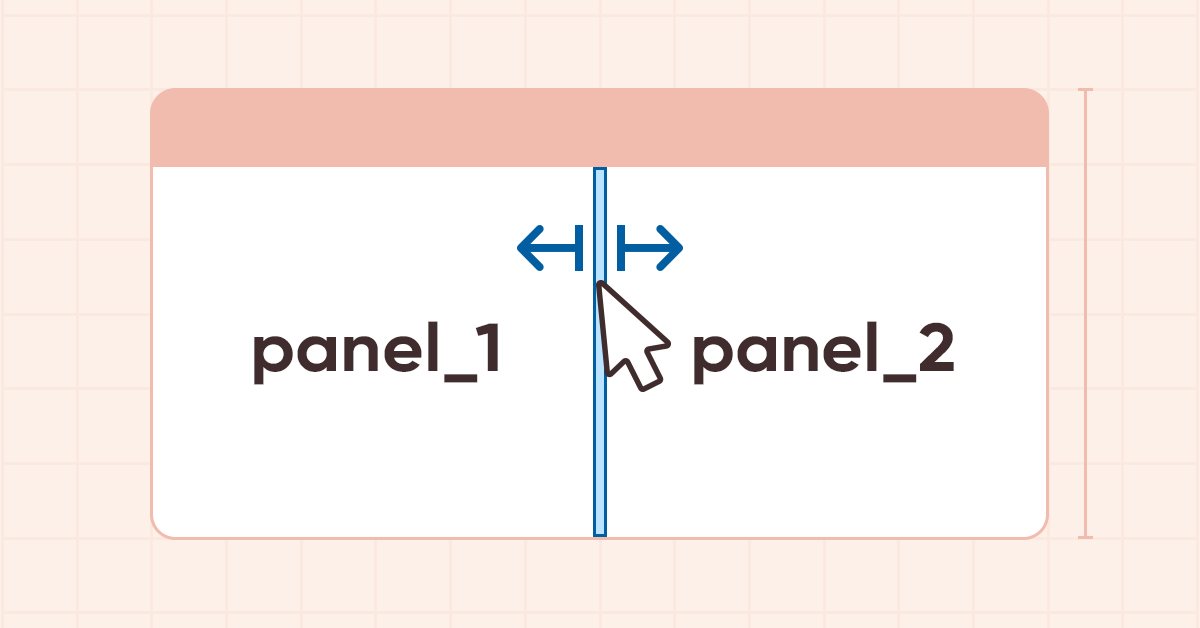
DoEasy. Elementos de control (Parte 24): El objeto auxiliar WinForms "Pista"
En este artículo, elaboraremos nuevamente la lógica de especificación de los objetos principal y básico para todos los objetos de la biblioteca WinForms; asimismo, desarrollaremos el nuevo objeto básico "Pista" y varias de sus clases derivadas para indicar la posible dirección de movimiento de la línea separadora.


Aprendizaje automático y Data Science (Parte 17): ¿Crece el dinero en los árboles? Bosques aleatorios en el mercado Fórex
Este artículo le presentará los secretos de la alquimia algorítmica, introduciéndole con precisión las particularidades de los paisajes financieros. Asimismo, aprenderá cómo los bosques aleatorios transforman los datos en predicciones y le servirán de ayuda al navegar por las complejidades de los mercados financieros. Intentaremos identificar el papel de los bosques aleatorios en los datos financieros y comprobaremos si pueden ayudar a aumentar los beneficios.

Computación cuántica y trading: Una nueva mirada a las previsiones de precios
En el artículo analizaremos un enfoque innovador para predecir los movimientos de precios en los mercados financieros utilizando la computación cuántica. La atención se centrará en la aplicación del algoritmo Quantum Phase Estimation (QPE) para encontrar precursores de patrones de precios, lo que permitirá acelerar considerablemente el proceso de análisis de los datos de mercado.

Regresión neta elástica mediante descenso de coordenadas en MQL5
En este artículo, analizaremos la implementación práctica de la regresión neta elástica para minimizar el sobreajuste y al mismo tiempo separar automáticamente los predictores útiles de aquellos que tienen poco poder de pronóstico.

Gráficos del índice del dólar y del índice del euro — ejemplo de servicio en MetaTrader 5
Como ejemplo de programa de servicio, consideraremos la creación y actualización de gráficos del índice del dólar (USDX) y del índice del euro (EURX). Al lanzar el servicio, comprobaremos la disponibilidad del instrumento sintético requerido, lo crearemos en caso de que no exista y lo colocaremos en la ventana de Observación del Mercado. A continuación, se creará la historia del instrumento sintético, de minutos y ticks, y se abrirá el gráfico del instrumento creado.


Redes neuronales en el trading: Modelos "ligeros" de pronóstico de series temporales
Los modelos ligeros de pronóstico de series temporales logran un alto rendimiento utilizando un número mínimo de parámetros, lo que, a su vez, reduce el consumo de recursos computacionales y agiliza la toma de decisiones. De este modo consiguen una calidad de previsión comparable a la de modelos más complejos.

Redes neuronales en el trading: Transformador vectorial jerárquico (Final)
Continuamos nuestro análisis del método del Transformador Vectorial Jerárquico. En este artículo finalizaremos la construcción del modelo. También lo entrenaremos y probaremos con datos históricos reales.

Creación de un Panel de Administración de Operaciones en MQL5 (Parte V): Panel de Gestión de Operaciones (II)
En este artículo, mejoraremos el Panel de Gestión Comercial de nuestro Panel de Administración multifuncional. Hoy introduciremos una potente función de ayuda que simplificará el código, mejorando su legibilidad, su mantenimiento y su eficiencia. También demostraremos cómo integrar sin problemas botones adicionales y mejorar la interfaz para gestionar una gama más amplia de tareas de negociación. Ya sea para gestionar posiciones, ajustar órdenes o simplificar las interacciones de los usuarios, esta guía le ayudará a desarrollar un panel de gestión de operaciones sólido y sencillo de usar.


Algoritmos de optimización de la población: Algoritmo híbrido de optimización de forrajeo bacteriano con algoritmo genético (Bacterial Foraging Optimization - Genetic Algorithm, BFO-GA)
Este artículo presenta un nuevo enfoque para resolver problemas de optimización combinando las ideas de los algoritmos de optimización de forrajeo bacteriano (BFO) y las técnicas utilizadas en el algoritmo genético (GA) en un algoritmo híbrido BFO-GA. Dicha técnica utiliza enjambres bacterianos para buscar una solución óptima de manera global y operadores genéticos para refinar los óptimos locales. A diferencia del BFO original, ahora las bacterias pueden mutar y heredar genes.


Características del Wizard MQL5 que debe conocer (Parte 12): Polinomio de Newton
El polinomio de Newton, que crea ecuaciones cuadráticas a partir de un conjunto de unos pocos puntos, es un enfoque arcaico pero interesante para observar una serie temporal. En este artículo tratamos de explorar qué aspectos podrían ser de utilidad para los operadores desde este enfoque, así como abordar sus limitaciones.

Redes neuronales: así de sencillo (Parte 86): Transformador en U
Continuamos nuestro repaso a los algoritmos de previsión de series temporales. En este artículo nos familiarizaremos con los métodos del Transformador en U.


Desarrollo de un sistema de repetición (Parte 34): Sistema de órdenes (III)
En este artículo concluiremos la primera fase de la construcción. Aunque será algo relativamente rápido, explicaré detalles que quizás no se comentaron anteriormente. Pero aquí explicaré algunas cosas que mucha gente no entiende por qué son como son. Uno de estos casos es el del ratón. ¡¡¡¿Sabes por qué tienes que pulsar la tecla Shift o Ctrl en tu teclado?!!!


Optimización de carteras en Python y MQL5
Este artículo explora técnicas avanzadas de optimización de cartera utilizando Python y MQL5 con MetaTrader 5. Demuestra cómo desarrollar algoritmos para el análisis de datos, la asignación de activos y la generación de señales comerciales, enfatizando la importancia de la toma de decisiones basada en datos en la gestión financiera moderna y la mitigación de riesgos.

Indicador de fuerza y dirección de la tendencia en barras 3D
Hoy estudiaremos un nuevo enfoque del análisis de las tendencias del mercado basado en la visualización tridimensional y el análisis tensorial de la microestructura del mercado.