Статьи об анализе данных и статистике в MQL5

Статьи на темы математических моделей и законов вероятности заинтересуют многих трейдеров. Ведь математика положена в основу технических индикаторов, а знание статистики необходимо для анализа результатов торговли и разработки стратегий.
Читайте о нечеткой логике, цифровых фильтрах, рыночном профиле, картах Кохонена, нейронном газе и многих других инструментах, которые могут использованы для торговли.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Гауссовcкие процессы в машинном обучении (Часть 2): Реализация и тестирование модели классификации в MQL5
В этой части мы рассмотрим реализацию ключевых интерфейсов библиотеки Гауссовских процессов на MQL5 — IKernel, ILikelihood и IInference. Также мы продемонстрируем её работу на синтетических данных и и напишем индикаторы для классификации и регрессии, демонстрирующие её работу в онлайн-режиме — с переобучением модели на каждом новом баре.

Алгоритм успешного ресторатора — Successful Restaurateur Algorithm (SRA)
Алгоритм успешного ресторатора (SRA) — инновационный метод оптимизации, вдохновленный принципами управления ресторанным бизнесом. В отличие от традиционных подходов, SRA не отбрасывает слабые решения, а улучшает их, комбинируя с элементами успешных. Алгоритм показывает конкурентоспособные результаты и предлагает свежий взгляд на балансирование между исследованием и эксплуатацией в задачах оптимизации.


Разработка системы репликации (Часть 51): Все усложняется (III)
В данной статье мы разберемся с одним из самых сложных вопросов сферы программирования на MQL5: как правильно получить ID графика, и почему иногда объекты не строятся на графике. Представленные здесь материалы носят исключительно дидактический характер. Ни в коем случае нельзя рассматривать приложение ни с какой иной целью, кроме как для изучения и освоения представленных концепций.


Нелинейные признаки OHLC из эллиптических кривых
В статье рассматривается проекция дневных свечей EURUSD на эллиптическую кривую secp256k1 и извлечение 96 признаков (EC+TA) для прогноза направления следующей свечи в CatBoost. Показаны маппинг цен на кривую и конвейер обучения на 2000 барах D1; полная модель достигает AUC на тесте 0,6508, вклад EC-признаков — 60,6%. Материалы пригодны для воспроизведения в Python/MetaTrader 5.


От новичка до эксперта: Создание анимированного советника для новостей в MQL5 (IV) - Анализ рынка локально размещенными моделями с использованием ИИ
В сегодняшнем обсуждении мы рассмотрим, как самостоятельно размещать модели искусственного интеллекта с открытым исходным кодом и использовать их для получения информации о рынке. Это является частью наших постоянных усилий по расширению советника «Заголовки новостей» путем внедрения раздела «Анализ искусственного интеллекта» (AI Insights), который превращает советник в мультиинтеграционный вспомогательный инструмент. Обновленный советник предназначен для информирования трейдеров о событиях календаря, последних финансовых новостях, технических индикаторах, а теперь и о перспективах рынка, генерируемых искусственным интеллектом, тем самым, предлагая своевременную, разнообразную и интеллектуальную поддержку при принятии торговых решений. Присоединяйтесь к разговору, в ходе которого мы рассмотрим практические стратегии интеграции и то, как MQL5 может взаимодействовать с внешними ресурсами для создания мощного и интеллектуального торгового рабочего терминала.

Возможности Мастера MQL5, которые вам нужно знать (Часть 51): Обучение с подкреплением с помощью SAC
Soft Actor Critic (мягкий актер-критик) — это алгоритм обучения с подкреплением, использующий три нейронные сети — сеть актеров и две сети критиков. Такие модели машинного обучения объединены в партнерство "главный-подчиненный", где критики моделируются для повышения точности прогнозов сети актеров. Как обычно, рассмотрим, как эти идеи можно протестировать в качестве пользовательского сигнала советника, собранного с помощью Мастера.

Разработка инструментария для анализа Price Action (Часть 23): Индикатор силы валют
Знаете, что на самом деле определяет направление валютной пары? Его определяет сила каждой отдельной валюты. В этой статье мы будем измерять силу валюты, анализируя все пары, в которых она присутствует. Это позволит прогнозировать движение этих пар, исходя из относительной силы входящих в них валют. Читайте дальше, чтобы узнать больше.


Алгоритм дендритных клеток — Dendritic Cell Algorithm (DCA)
Алгоритм дендритных клеток (DCA) — метаэвристика, вдохновлённая механизмами врождённого иммунитета. Дендритные клетки патрулируют пространство поиска, накапливают сигналы о качестве позиций и выносят коллективный вердикт: эксплуатировать найденное или продолжать исследование. Разберём, как биологическая модель обнаружения патогенов превращается в алгоритм оптимизации.


Алгоритм голубых обезьян — Blue Monkey (BM) Algorithm
В статье представлена реализация метаэвристического алгоритма Blue Monkey, основанного на моделировании социального поведения голубых мартышек. Рассматриваются ключевые механизмы алгоритма - групповая структура популяции, следование за локальными лидерами и обновление поколений через замену худших взрослых особей лучшими детёнышами, а также анализируются результаты тестирования.


Возможности Мастера MQL5, которые вам нужно знать (Часть 37): Регрессия гауссовских процессов с линейными ядрами и ядрами Матерна
Линейные ядра — простейшая матрица, используемая в машинном обучении для линейной регрессии и опорных векторных машин. Ядро Матерна (Matérn) представляет собой более универсальную версию радиальной базисной функции (Radial Basis Function, RBF), которую мы рассматривали в одной из предыдущих статей, и оно отлично подходит для отображения функций, которые не настолько гладкие, как предполагает RBF. Создадим специальный класс сигналов, который использует оба ядра для прогнозирования условий на покупку и продажу.

Разработка инструментария для анализа Price Action (Часть 27): Инструмент выявления снятия ликвидности с MA-фильтром
Понимание тонких механизмов, стоящих за движением цены, может дать вам серьезное преимущество. Одно из таких явлений – снятие ликвидности, то есть целенаправленный прием, который крупные трейдеры, особенно институциональные участники, используют, чтобы провести цену через ключевые уровни поддержки или сопротивления. Эти уровни часто совпадают со скоплениями стоп-лоссов розничных трейдеров, создавая зоны ликвидности, которые крупные игроки могут использовать для входа в крупные позиции или выхода из них с минимальным проскальзыванием.


Разложение по динамическим модам в применении к одномерным временным рядам в языке MQL5
Разложение по динамическим модам (Dynamic mode decomposition, DMD) — метод, который обычно применяют к наборам многомерных данных. В этой статье мы демонстрируем применение DMD на одномерных временных рядах, выявляя его способность характеризовать ряды, а также делать прогнозы. При этом рассмотрим встроенную в MQL5 реализацию разложения по динамическим модам, уделяя особое внимание новому матричному методу DynamicModeDecomposition().


Детерминированный осциллирующий поиск — Deterministic Oscillatory Search (DOS)
Алгоритм Deterministic Oscillatory Search (DOS) — инновационный метод глобальной оптимизации, сочетающий преимущества градиентных и роевых алгоритмов без использования случайных чисел. Механизм осцилляций и наклонов фитнеса позволяет DOS исследовать сложные пространства поиска детерминированным методом.


Алгоритм хаотической оптимизации — Chaos optimization algorithm (COA)
Усовершенствованный алгоритм хаотической оптимизации (COA), объединяющий воздействие хаоса с адаптивными механизмами поиска. Алгоритм использует множество хаотических отображений и инерционные компоненты для исследования пространства поиска. Статья раскрывает теоретические основы хаотических методов финансовой оптимизации.

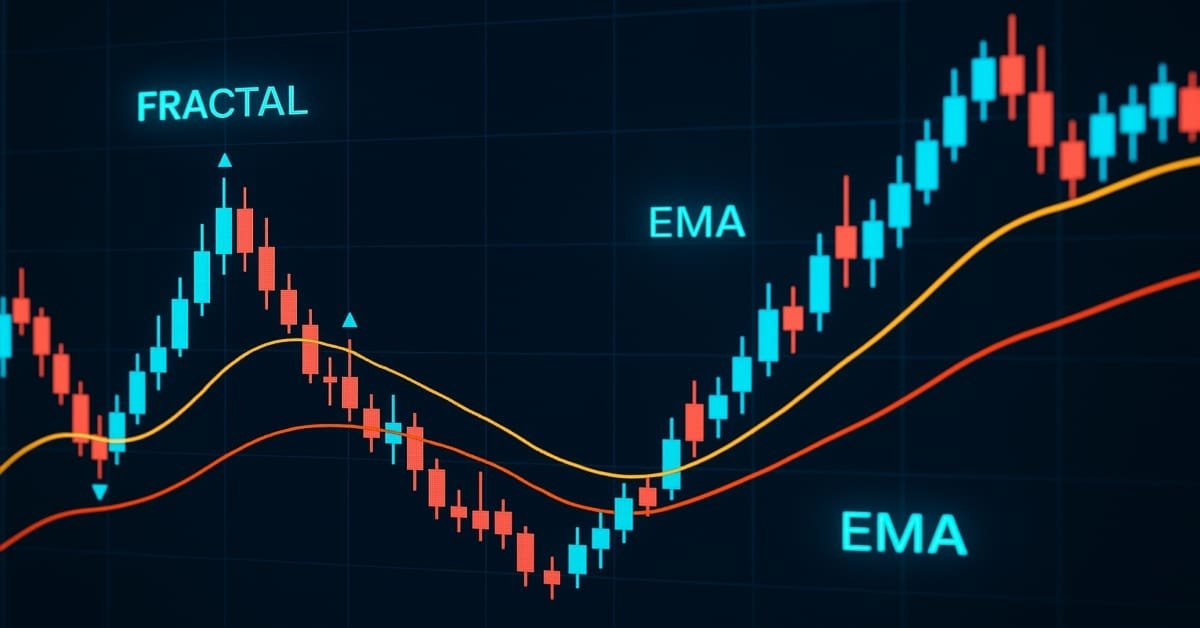
Разработка инструментария для анализа Price Action (Часть 25): Пробой фракталов по двум EMA
Анализ Price Action – это фундаментальный подход к выявлению прибыльных сетапов. Однако вручную отслеживать движение цены и паттерны бывает сложно и долго. Для решения этой задачи мы разрабатываем инструменты, которые автоматически анализируют Price Action и подают своевременные сигналы при обнаружении потенциальных возможностей. В этой статье представлен надежный инструмент, который использует пробои фракталов в сочетании с EMA 14 и EMA 200 для генерации надежных торговых сигналов, помогая трейдерам принимать более обоснованные решения.

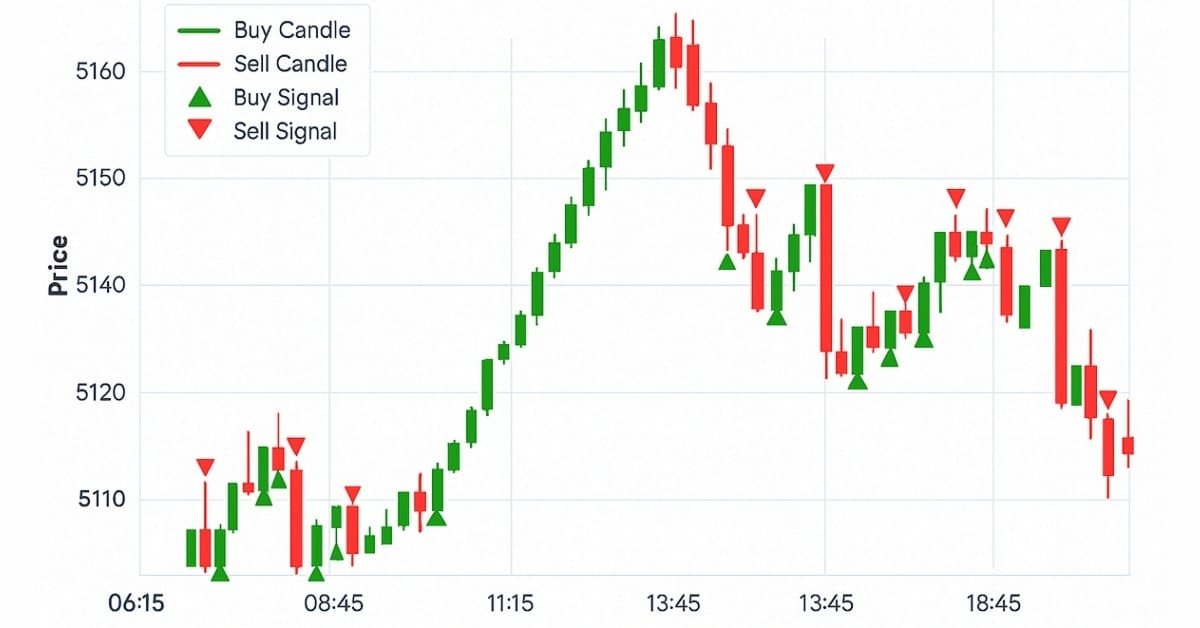
Разработка инструментария для анализа Price Action (Часть 32): Модуль распознавания свечных паттернов на Python (II) – Распознавание с помощью Ta-Lib
В этой статье мы перешли от ручной реализации распознавания свечных паттернов на Python к использованию TA-Lib – библиотеки, распознающей более шестидесяти различных паттернов. Эти формации дают ценную информацию о возможных разворотах рынка и продолжении тренда. Читайте дальше, чтобы узнать больше.

Интеграция MQL5 с пакетами обработки данных (Часть 1): Расширенный анализ данных и статистическая обработка
Интеграция обеспечивает бесперебойный рабочий процесс, при котором необработанные финансовые данные из MQL5 можно импортировать в пакеты обработки данных, такие как Jupyter Lab, для расширенного анализа, включая статистическое тестирование.

Интеграция MQL5 с пакетами обработки данных (Часть 2): Машинное обучение и предиктивная аналитика
В нашей серии статей об интеграции MQL5 с пакетами обработки данных мы подробно рассматриваем мощное сочетание машинного обучения и предиктивного анализа. Мы изучим, как беспрепятственно объединить MQL5 с популярными библиотеками машинного обучения, чтобы создавать сложные прогностические модели финансовых рынков.


Стратегия орла — Eagle Strategy (ES)
Eagle Strategy — алгоритм, имитирующий двухфазную охотничью стратегию орла: глобальный поиск через полеты Леви методом Мантенья, чередуется с интенсивной локальной эксплуатацией светлячкового алгоритма, математически обоснованный подход к балансу между исследованием и эксплуатацией, а также биоинспирированная концепция, объединяющая два природных феномена в единый вычислительный метод.


MetaTrader 5: конструируйте рынок под стратегию — Renko/Range/Volume, синтетика и стресс-тесты на пользовательских символах
Показываем, как с помощью API пользовательских символов MetaTrader 5 превратить терминал в конструктор данных: генерировать вне‑временные графики Renko, Range и Equal‑Volume и собирать синтетические инструменты. Разбираем агрегацию тиков и модификацию истории для стресс‑тестов (расширение спреда, изменение стоп‑уровней) с учетом ограничений платформы. Даем практику работы с CiCustomSymbol и маршрутизацией приказов на реальный символ через обертку CustomOrder, с готовыми фрагментами кода.


Оптимизация атмосферными облаками — Atmosphere Clouds Model Optimization (ACMO): Теория
Статья посвящена метаэвристическому алгоритму Atmosphere Clouds Model Optimization (ACMO), который моделирует поведение облаков для решения задач оптимизации. Алгоритм использует принципы генерации, движения и распространения облаков, адаптируясь к "погодным условиям" в пространстве решений. Статья раскрывает, как метеорологическая симуляция алгоритма находит оптимальные решения в сложном пространстве возможностей и подробно описывает этапы работы ACMO, включая подготовку "неба", рождение облаков, их перемещение и концентрацию дождя.

Возможности Мастера MQL5, которые вам нужно знать (Часть 32): Регуляризация
Регуляризация — это форма штрафования функции потерь пропорционально дискретному весу, применяемому ко всем слоям нейронной сети. Мы оценим значимость некоторых форм регуляризации, протестировав советник, собранный в Мастере.


Алгоритм эхолокации дельфинов — Dolphin Echolocation Algorithm (DEA)
В этой статье мы подробно рассмотрим алгоритм DEA — метаэвристический метод оптимизации, вдохновленный уникальной способностью дельфинов находить добычу с помощью эхолокации. От математических основ до практической реализации на MQL5, от анализа до сравнения с классическими алгоритмами — детально разберем, почему этот относительно молодой метод заслуживает места в арсенале тех, кто сталкивается с задачами оптимизации.

Возможности Мастера MQL5, которые вам нужно знать (Часть 34): Эмбеддинг цены с нетрадиционной RBM
Ограниченные машины Больцмана (Restricted Boltzmann Machines, RBM) — форма нейронной сети, разработанная в середине 1980-х годов, когда вычислительные ресурсы были непомерно дорогими. Вначале она опиралась на выборку Гиббса (Gibbs Sampling) и контрастивную дивергенцию (Contrastive Divergence) с целью уменьшения размерности или выявления скрытых вероятностей/свойств во входных обучающих наборах данных. Мы рассмотрим, как обратное распространение ошибки (backpropagation) может работать аналогичным образом, когда RBM "встраивает" (embeds) цены в прогнозирующий многослойный перцептрон.


Оптимизация сообществом ученых — Community of Scientist Optimization (CoSO): Теория
Секреты эффективной оптимизации торговых стратегий в метаэвристических подходах. Community of Scientist Optimization — новый популяционный алгоритм, вдохновленный механизмами функционирования научного сообщества. В отличие от традиционных природных метафор, CoSO моделирует уникальные аспекты человеческой научной деятельности: публикацию результатов в журналах, конкуренцию за гранты и формирование исследовательских групп.


Алгоритм конкурентного обучения — Competitive Learning Algorithm (CLA)
В статье представлен алгоритм конкурентного обучения (Competitive Learning Algorithm, CLA) — новый метаэвристический метод оптимизации, основанный на моделировании образовательного процесса. Алгоритм организует популяцию решений в виде классов со студентами и учителями, где агенты обучаются через три механизма: следование за лучшим в классе, использование личного опыта и обмен знаниями между классами.


Алгоритм Поиска Ворона — Crow Search Algorithm (CSA)
Алгоритм Поиска Ворона (CSA) — это элегантная метаэвристика, вдохновленная умением ворон прятать пищу и находить чужие тайники, которая решает задачи оптимизации через баланс между следованием за успешными решениями и случайным исследованием пространства поиска. Выясним, насколько алгоритм производителен.

Разработка системы репликации (Часть 45): Проект Chart Trade (IV)
Главное в этой статье — представление и объяснение класса C_ChartFloatingRAD. У нас есть индикатор Chart Trade, который работает довольно интересным образом. Как вы могли заметить, у нас на графике все еще достаточно небольшое количество объектов, и тем не менее, мы получили ожидаемое функционирование. Значения, присутствующие в индикаторе, можно редактировать. Вопрос в том, как это возможно? В этой статье все начнет проясняться.


Интеграция MQL5 с пакетами обработки данных (Часть 3): Улучшенная визуализация данных
В этой статье мы рассмотрим расширенную визуализацию данных, включая такие функции, как интерактивность, многослойные данные и динамические элементы, позволяющие трейдерам более эффективно изучать тренды, закономерности и корреляции.

Возможности Мастера MQL5, которые вам нужно знать (Часть 46): Ишимоку
Ichimuko Kinko Hyo — известный японский индикатор, представляющий собой систему определения тренда. Как и в предыдущих статьях, мы рассмотрим этот индикатор с использованием паттернов и поделимся стратегиями и отчетами о тестировании, применив классы библиотеки Мастера MQL5.


Упрощаем торговлю на новостях (Часть 6): Совершаем сделки (III)
В этой статье будет реализована сортировка новостей для отдельных новостных событий на основе их идентификаторов. Кроме того, предыдущие запросы SQL будут улучшены для предоставления дополнительной информации или сокращения времени выполнения запроса. Код, созданный в предыдущих статьях, станет работоспособным.


Машинное обучение и Data Science (Часть 36): Работа с несбалансированными финансовыми рынками
Финансовые рынки не находятся в идеальном равновесии. Некоторые рынки демонстрируют бычий тренд, другие — медвежий, а третьи — флэт. Эта несбалансированная информация, используемая для обучения моделей машинного обучения, может вводить в заблуждение, поскольку рынки часто меняют направление. В этой статье мы обсудим несколько способов решения этой проблемы.

3D-визуализация без внешних библиотек: как MetaTrader 5 раскрывает результаты оптимизации через MQL5 + DX11
Описывается практическое применение DirectX 11 и встроенных средств MQL5 для создания 3D-визуализаций и интерактивных интерфейсов в MetaTrader 5. В центре внимания — когнитивная эффективность: как объемные графики и управляемые сцены помогают понять данные оптимизации, кластеры ликвидности и многомерные торговые сценарии. Последовательно разбираются основы DX-конвейера, работа с шейдерами, привязка событий мыши и клавиатуры, а также объективные технологические ограничения. Материал адресован MQL5-разработчикам и алготрейдерам, готовым превратить метрики стратегий в понятные аналитические 3D-ландшафты, где визуальный слой работает на ускорение принятия решений.


Разработка системы репликации (Часть 26): Проект советника — Класс C_Terminal
Мы уже можем начать создавать советника для использования в репликации/моделировании. Однако нам нужно нечто усовершенствованное, а не какое-то случайное решение. Несмотря на это, нас не должна пугать первоначальная сложность. Очень важно начать с чего-то, иначе в конечном итоге мы придем к тому, что размышляем о сложности задачи, даже не пытаясь ее преодолеть. Суть программирования именно в этом: преодолеть препятствия посредством изучения, тестирования и обширных исследований.


Возможности Мастера MQL5, которые вам нужно знать (Часть 35): Регрессия опорных векторов
Регрессия опорных векторов — это идеалистический способ поиска функции или "гиперплоскости" (hyper-plane), который наилучшим образом описывает взаимосвязь между двумя наборами данных. Мы попытаемся использовать его при прогнозировании временных рядов в пользовательских классах Мастера MQL5.


Оптимизация хаотичной игрой — Chaos Game Optimization (CGO)
Представляем новый метаэвристический алгоритм Chaos Game Optimization (CGO), демонстрирующий уникальную способность сохранять высокую эффективность при работе с задачами большой размерности. В отличие от большинства оптимизационных алгоритмов, CGO не только не теряет, но иногда даже увеличивает производительность при масштабировании задачи, что является его ключевой особенностью.


Как реализовать конкуренцию LLM-агентов в MetaTrader 5
Статья описывает конкурентную архитектуру для MetaTrader 5, в которой десять LLM-агентов с разными торговыми правилами управляют собственным капиталом и открывают независимые позиции через уникальные magic numbers. Системный промпт и агрессивность агента адаптируются по результатам PnL и серии сделок. Представлен воспроизводимый каркас с режимами эксплуатации и контролируемыми метриками, пригодный для тестирования и дальнейшей оптимизации.


Основы байесовского вывода в дискретном и непрерывном случаях: от теории к практической реализации моделей
В статье рассматриваются основы байесовской статистики в дискретном и непрерывном случаях. Мы пройдём путь от классической теоремы Байеса и простых примеров с подбрасыванием монеты до сопряжённых распределений и динамического байесовского обновления, позволяющего проводить анализ котировок в режиме реального времени. На примере бета-биномиальной модели реализован простой индикатор разладки (change point detection), помогающий определять смену рыночного режима.


Оптимизация сообществом ученых — Community of Scientist Optimization (CoSO): Практика
Продолжение темы оптимизации научным сообществом. CoSO следует рассматривать не как готовое решение, а как перспективную исследовательскую платформу. При должной доработке, CoSO может найти свою нишу в задачах, где важна адаптивность и устойчивость к изменениям, а время вычислений не критично.


Возможности Мастера MQL5, которые вам нужно знать (Часть 49): Обучение с подкреплением и проксимальной оптимизацией политики
Проксимальная оптимизация политики (Proximal Policy Optimization) — еще один алгоритм обучения с подкреплением, который обновляет политику, часто в сетевой форме, очень маленькими шагами, чтобы обеспечить стабильность модели. Как обычно, мы рассмотрим, как этот алгоритм можно применить в советнике, собранном с помощью Мастера.