Статьи об анализе данных и статистике в MQL5

Статьи на темы математических моделей и законов вероятности заинтересуют многих трейдеров. Ведь математика положена в основу технических индикаторов, а знание статистики необходимо для анализа результатов торговли и разработки стратегий.
Читайте о нечеткой логике, цифровых фильтрах, рыночном профиле, картах Кохонена, нейронном газе и многих других инструментах, которые могут использованы для торговли.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Знакомство с кривыми рабочих характеристик приемника (ROC-кривыми)
ROC-кривые — графические представления, используемые для оценки эффективности классификаторов. Хотя графики ROC относительно просты, на практике при их использовании существуют распространенные заблуждения и подводные камни. Цель данной статьи — познакомить читателя с графиками ROC как инструментом для практикующих специалистов, стремящихся разобраться в оценке эффективности классификаторов.

Пример сетевого анализа причинно-следственных связей (CNA) и модели векторной авторегресси для прогнозирования рыночных событий
В настоящей статье представлено подробное руководство по реализации сложной торговой системы с использованием сетевого анализа причинно-следственных связей (CNA) и векторной авторегрессии (VAR) в MQL5. В ней излагаются теоретические основы этих методов, предлагаются подробные объяснения ключевых функций торгового алгоритма, а также приводится пример кода для реализации.


Подробная информация о торговле на основе объема: Выход за рамки графиков OHLC
Алгоритмическая торговая система, сочетающая анализ объема с методами машинного обучения, в частности с нейронными сетями LSTM. В отличие от традиционных торговых подходов, которые в первую очередь фокусируются на движении цен, эта система делает упор на паттернах объема и их производных для прогнозирования движений рынка. Методология включает в себя три основных компонента: анализ производных от объема (первые и вторые производные), прогнозы LSTM для паттернов объема и традиционные технические индикаторы.


Разработка инструментария для анализа движения цен (Часть 4): Советник Analytics Forecaster
Мы выходим за рамки простого просмотра проанализированных показателей на графиках и переходим к более широкой перспективе, которая включает интеграцию с Telegram. Это позволит отправлять важные результаты непосредственно на мобильное устройство через Telegram.


Алгоритм адаптивного социального поведения — Adaptive Social Behavior Optimization (ASBO): Двухфазная эволюция
Эта статья является продолжением темы социального поведения живых организмов и его воздействия на разработку новой математической модели - ASBO (Adaptive Social Behavior Optimization). Мы погрузимся в двухфазную эволюцию, проведем тестирование алгоритма и сделаем выводы. Подобно тому, как в природе группа живых организмов объединяет свои усилия для выживания, ASBO использует принципы коллективного поведения для решения сложных задач оптимизации.


Оптимизатор на основе экологического цикла — Ecological Cycle Optimizer (ECO)
Алгоритм ECO (Ecological Cycle Optimizer) представляет собой интересную метафору переноса экологического круговорота в область метаэвристической оптимизации. Идея разделения популяции на трофические уровни — продуцентов, травоядных, плотоядных, всеядных и редуцентов — создаёт иерархическую структуру поиска, где каждая группа вносит свой вклад в общий процесс оптимизации.

Разработка инструментария для анализа движения цен (Часть 5): Советник Volatility Navigator
Определить направление рынка может быть просто, но вот понять, когда входить на рынок, - гораздо более сложная задача. В этой статье серии "Разработка инструментария для анализа движения цен" я представлю еще один инструмент, который определяет точки входа и уровни стоп-лосса/тейк-профита. Для достижения этой цели использовался язык программирования MQL5.

Причинно-следственный анализ временных рядов с помощью энтропии переноса
В этой статье обсудим, как можно применить статистические причинно-следственные связи при определении прогностических переменных. Мы рассмотрим связь между причинностью и энтропией переноса, а также представим код на MQL5 для обнаружения направленных переносов информации между двумя переменными.

Создание панели торгового администратора на MQL5 (Часть I): Создание интерфейса обмена сообщениями
В данной статье рассматривается создание интерфейса обмена сообщениями для MetaTrader 5, предназначенного для системных администраторов, чтобы облегчить общение с другими трейдерами непосредственно внутри платформы. Недавняя интеграция социальных платформ с MQL5 позволяет быстро транслировать сигнал по разным каналам. Представьте, что вы можете проверять отправленные сигналы одним щелчком мыши — либо "ДА", либо "НЕТ". Читайте дальше, чтобы узнать больше.

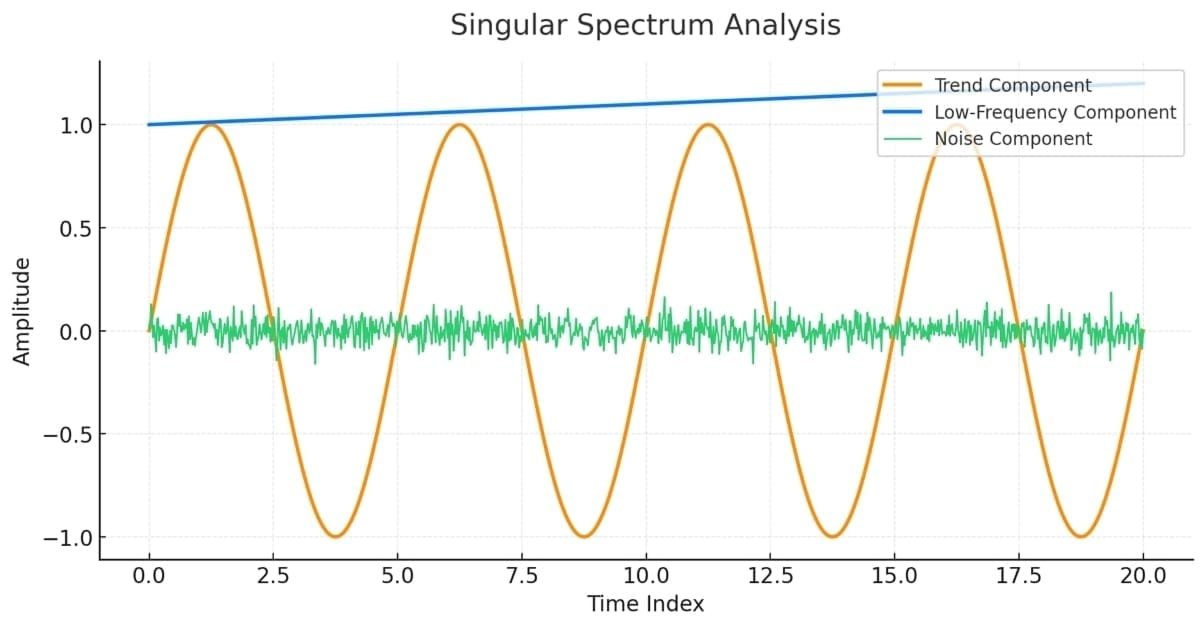
Сингулярный спектральный анализ на MQL5
Данная статья предназначена в качестве руководства для тех, кто не знаком с концепцией сингулярного спектрального анализа и хочет получить достаточно знаний, чтобы иметь возможность применять встроенные инструменты, доступные на MQL5.


Оптимизатор Бонобо — Bonobo Optimizer (BO)
В статье представлена реализация и анализ алгоритма Bonobo Optimizer, основанного на уникальных особенностях поведения приматов бонобо — динамической социальной структуре fission-fusion и трех стратегиях спаривания. Каковы интересные возможности этого метода?


От новичка до эксперта: Подтверждение зон спроса и предложения через статистические данные
Сегодня мы раскрываем часто упускаемую из виду статистическую основу, стоящую за торговыми стратегиями, основанными на спросе и предложении. Используя комбинацию MQL5 и Python в рамках рабочего процесса Jupyter Notebook, мы проводим структурированное, основанное на данных исследование, направленное на преобразование визуальных рыночных предположений в измеримые результаты. В данной статье описан весь исследовательский процесс, включая сбор данных, статистический анализ на основе Python, разработку алгоритма, тестирование и окончательные выводы. Для подробного ознакомления с методологией и результатами исследования, прочтите полную статью.

Метод группового учета аргументов: реализация комбинаторного алгоритма на MQL5
В этой статье мы продолжаем изучение семейства алгоритмов группового учета аргументов. Реализуем средствами MQL5 комбинаторный алгоритм, а также его усовершенствованную версию — комбинаторный селективный алгоритм.

Применение локализованного отбора признаков на Python и MQL5
В настоящей статье рассматривается алгоритм отбора признаков, представленный в статье "Выбор локальных признаков для классификации данных» ('Local Feature Selection for Data Classification') Наргеса Арманфарда и соавторов (Narges Armanfard et al.). Алгоритм реализован на Python для построения моделей бинарных классификаторов, которые могут быть интегрированы с приложениями MetaTrader 5 для логического вывода.

Машинное обучение и Data Science (Часть 33): Pandas Dataframe в MQL5, упрощаем сбор данных для машинного обучения
При работе с моделями машинного обучения крайне важно обеспечить согласованность данных, используемых для обучения, проверки и тестирования. В этой статье мы создадим собственную версию библиотеки Pandas на языке MQL5, чтобы обеспечить единый подход к обработке данных машинного обучения и гарантировать, что одни и те же данные применяются внутри и вне MQL5, где и происходит большая часть обучения.


От сигнала к сделке через цепочку агентов: LangChain-архитектура поверх MQL5
Описана архитектура, в которой MQL5-советник выполняет только сбор данных и исполнение, а логика вынесена в Python-сервер с тремя агентами LangChain: сигнальным, новостным и риск-менеджером. Агенты последовательно обрабатывают запрос по WebSocket, при отказе любого возвращается hold. Решения и фактический PnL сохраняются в SQLite, формируя память и статистику. Читатель получит схему взаимодействия, протокол команд и подход к обратной связи.


Разработка системы репликации (Часть 30): Проект советника — класс C_Mouse (IV)
Сегодня мы изучим технику, которая может очень сильно помочь нам на разных этапах нашей профессиональной жизни в качестве программиста. Вопреки мнению многих, ограничена не сама платформа, а знания человека, который говорит об ограничениях. В данной статье будет рассказано о том, что с помощью здравого смысла и творческого подхода можно сделать платформу MetaTrader 5 гораздо более интересной и универсальной, не прибегая к созданию безумных программ или чего-то подобного, и создать простой, но безопасный и надежный код. Мы будем использовать свою изобретательность, чтобы изменить уже существующий код, не удаляя и не добавляя ни одной строки в исходный код.

От новичка до эксперта: Торговля с временной фильтрацией
Просто потому, что тики постоянно прибывают, это не значит, что каждый момент - это возможность торговать. Сегодня мы подробно изучаем искусство выбора времени, сосредоточившись на разработке алгоритма временной изоляции, который поможет трейдерам определять наиболее благоприятные рыночные периоды и торговать в них. Развитие этой дисциплины позволяет розничным трейдерам более точно ориентироваться в институциональных сроках, где точность и терпение часто определяют успех. Присоединяйтесь к этой дискуссии, поскольку мы исследуем науку тайминга и выборочного трейдинга с помощью аналитических возможностей MQL5.


Разработка инструментария для анализа движения цен (Часть 9): Внешние библиотеки
В статье рассматривается новое измерение анализа с использованием внешних библиотек, специально разработанных для расширенной аналитики. Эти библиотеки, такие как pandas, предоставляют мощные инструменты для обработки и интерпретации сложных данных, позволяя трейдерам получать более глубокое представление о динамике рынка. Интегрируя такие технологии, мы можем сократить разрыв между необработанными данными и практическими стратегиями. Здесь мы заложим основу для этого инновационного подхода и раскроем потенциал объединения технологий с опытом трейдинга.


Возможности Мастера MQL5, которые вам нужно знать (Часть 43): Обучение с подкреплением с помощью SARSA
SARSA (State-Action-Reward-State-Action, состояние-действие-вознаграждение-состояние-действие) — еще один алгоритм, который можно использовать при реализации обучения с подкреплением. Рассмотрим, как можно реализовать этот алгоритм в качестве независимой модели (а не просто механизма обучения) в советниках, собранных в Мастере, аналогично тому, как мы это делали в случаях с Q-обучением и DQN.


Торговля LLM-агента со встроенной философией топ-трейдеров
В работе проведен критический разбор LLM-стратегии, где прогноз направления отделен от торговых решений, и показано, почему это ведет к разрыву между метриками и PnL. Описаны процедуры балансировки датасета, инженерии признаков, подготовки промптов и ответов, настройки файнтюнинга в Ollama и надежного парсинга. Бэктест и форвард-тест выявляют систематическую деградацию. Практический вывод — необходимость формулировать задачу как прямую оптимизацию торговых исходов.

Оптимизация коралловых рифов — Coral Reefs Optimization (CRO)
В данной статье представлен комплексный анализ алгоритма оптимизации коралловых рифов (CRO) — метаэвристического метода, вдохновленного биологическими процессами формирования и развития коралловых рифов. Алгоритм моделирует ключевые аспекты эволюции кораллов: внешнее и внутреннее размножение, оседание личинок, бесполое размножение и конкуренцию за ограниченное пространство в рифе. Особое внимание в работе уделяется усовершенствованной версии алгоритма.

От новичка до эксперта: Создание анимированного советника для новостей в MQL5 (I)
Доступность новостей является критическим фактором при торговле в терминале MetaTrader 5. Несмотря на наличие множества новостных API, многие трейдеры сталкиваются с трудностями доступа к ним и их эффективной интеграции в свою торговую среду. В ходе настоящего обсуждения нашей целью является разработать оптимизированное решение, которое выводило бы новости непосредственно на график — там, где они больше всего нужны. Мы добьемся этого, создав советника «Заголовки новостей», который отслеживает и отображает обновления новостей в режиме реального времени из источников API.


Алгоритм Бизона — Bison Algorithm (BIA)
Новый оптимизационный метод Bison Algorithm (BIA) — две стратегии, заимствованные из поведения бизонов, для непрерывных задач с одной целевой функцией. Ключевыми особенностями BIA являются два основополагающих принципа, заимствованных из поведения бизонов, это способность к динамичному перемещению и оборонительная стратегия.

Возможности Мастера MQL5, которые вам нужно знать (Часть 20): Символьная регрессия
Символьная регрессия — это форма регрессии, которая начинается с минимальных или нулевых предположений относительно того, как будет выглядеть базовая модель, отображающая изучаемые наборы данных. Несмотря на то, что ее можно реализовать с помощью байесовских методов или нейронных сетей, мы рассмотрим, как реализация с использованием генетических алгоритмов может помочь настроить класс сигналов советника, пригодный для использования в Мастере MQL5.


Как создать и адаптировать RL-агент с LLM и квантовым кодированием в алгоритмическом трейдинге на MQL5
В статье предложен гибридный подход к алгоритмическому трейдингу на основе квантового кодирования рыночных состояний, Double DQN с приоритетным буфером опыта и LLM в роли контекстного советника. Методология SEAL обеспечивает асинхронное дообучение агента без остановки торговли. Легковесный Q-learning фильтр (USE/SKIP/REDUCE) управляет исполнением сигналов на мета-уровне. Приводятся практические детали интеграции системы с торговой платформой MetaTrader 5 и схемы её адаптации к режимным сдвигам рынка.

Разработка системы репликации - Моделирование рынка (Часть 04): Внесение корректировок (II)
Сегодня мы продолжим разработку системы и управления. Без возможности управления сервисом сложно двигаться вперед и совершенствовать систему.


Теория категорий (Часть 9): Действия моноидов
Статья продолжает серию о реализации теории категорий в MQL5. В статье рассматриваются действия моноидов (monoid actions) как средство преобразования моноидов, описанных в предыдущей статье, для увеличения областей их применения.

От новичка до эксперта: Создание анимированного советника для новостей в MQL5 (VI) — Стратегия отложенных ордеров для торговли на новостях
В настоящей статье мы сосредоточим внимание на интеграции логики исполнения ордеров, основанной на новостях, что позволит советнику действовать, а не просто информировать. Присоединяйтесь к нам, и мы рассмотрим, как реализовать автоматическое исполнение сделок на MQL5 и превратить советник «Заголовки новостей» в полностью адаптивную торговую систему. Советники предлагают значительные преимущества разработчикам алгоритмов благодаря широкому спектру поддерживаемых ими функций. До сих пор мы сосредоточились на создании инструмента для представления новостей и событий календаря, оснащенного встроенными полосами аналитики с использованием ИИ и техническими индикаторами.

Разработка системы репликации (Часть 27): Проект советника — класс C_Mouse (I)
В этой статье мы воплотим в жизнь класс C_Mouse. Он обеспечивает возможности программирования на самом высоком уровне. Однако разговоры о высокоуровневых или низкоуровневых языках программирования не связаны с включением в код нецензурных слов или жаргона. Всё наоборот. Когда мы говорим о высокоуровневом или низкоуровневом программировании, мы имеем в виду, насколько легко или сложно понять код другим программистам.

Оптимизация наследованием крови — Blood inheritance optimization (BIO)
Представляю вашему вниманию мой новый популяционный алгоритм оптимизации BIO (Blood Inheritance Optimization), вдохновленный системой наследования групп крови человека. В этом алгоритме каждое решение имеет свою "группу крови", определяющую способ его эволюции. Как и в природе, группа крови ребенка наследуется по особым правилам, в BIO новые решения получают свои характеристики через систему наследования и мутаций.


Определение справедливых курсов валют по ППС с помощью данных МВФ
Создание системы анализа валютных курсов на основе паритета покупательной способности (ППС) на Python. Автор разработал алгоритм с 5 методами расчета справедливых курсов, используя данные МВФ. Практическое руководство по фундаментальному анализу валют, обработке экономических данных и интеграции с торговыми системами. Полный код в open source.

Пример стохастической оптимизации и оптимального управления
Настоящий советник, получивший название SMOC (что, вероятно, означает оптимальное управление стохастической моделью (Stochastic Model Optimal Control), является простым примером передовой алгоритмической торговой системы для MetaTrader 5. Он использует комбинацию технических индикаторов, прогностического контроля моделей и динамического управления рисками для принятия торговых решений. Советник включает в себя адаптивные параметры, определение размера позиции на основе волатильности и анализ трендов для оптимизации его работы в изменяющихся рыночных условиях.

Разработка инструментария для анализа движения цен (Часть 2): Скрипт аналитических комментариев
В продолжение нашей работы по упрощению взаимодействия с поведением цены мы рады представить еще один инструмент, который может значительно улучшить ваш анализ рынка и помочь вам принимать обоснованные решения. Этот инструмент отображает ключевые технические индикаторы, такие как цены предыдущего дня, значимые уровни поддержки и сопротивления, а также торговый объем, автоматически генерируя визуальные подсказки на графике.

Машинное обучение и Data Science (Часть 42): Прогнозирование фондовых рынков с использованием N-BEATS в Python
N-BEATS — это революционная модель глубокого обучения, разработанная для прогнозирования временных рядов. Она была выпущена в попытке превзойти возможности классических моделей прогнозирования временных рядов, таких как ARIMA, PROPHET, VAR и др. Познакомимся с данной моделью и посмотрим на возможности ее применения для прогнозирования фондового рынка.


Архитектура коллективных торговых решений ИИ-агентов
Статья описывает архитектуру мультиагентной торговой системы на базе языковой модели grok-4-fast, где вместо одного системного промпта работают четыре независимых аналитика с принципиально разными ролями: бык, медведь, риск-менеджер и арбитр. Три аналитика запускаются параллельно через ThreadPoolExecutor и за 3–5 секунд формируют аргументированные позиции по одним и тем же рыночным данным, после чего детерминированный судья выносит финальный вердикт по жёстким правилам.


Разработка системы репликации (Часть 56): Адаптация модулей
Несмотря на то, что модули уже взаимодействуют друг с другом должным образом, при попытке использовать указатель мыши в сервисе репликации, возникает ошибка. Нам нужно исправить это прежде, чем переходить к следующему этапу. Кроме того, была исправлена проблема в коде индикатора мыши. Таким образом, эта версия наконец-то стала стабильной и правильно доработанной.


Алгоритм обратного поиска — Backtracking Search Algorithm (BSA)
Что если алгоритм оптимизации мог бы помнить свои прошлые путешествия и использовать эту память для поиска лучших решений? BSA делает именно это — балансируя между исследованием нового и возвращением к проверенному. В статье раскрываем секреты алгоритма. Простая идея, минимум параметров и стабильный результат.


Статистический арбитраж на основе коинтегрированных акций (Часть 1): Tесты Энгла — Грейнджера и Йохансена на коинтеграцию
Эта статья призвана стать понятным и дружелюбным введением для трейдеров в наиболее распространенные тесты на коинтеграцию, а также простым руководством по интерпретации их результатов. Тесты Энгла — Грейнджера и Йохансена позволяют выявлять статистически значимые пары или группы активов, обладающие общей долгосрочной динамикой. Тест Йохансена особенно полезен для портфелей из трех и более активов, так как он рассчитывает силу коинтеграционных векторов для всех инструментов одновременно.


От новичка до эксперта: Советник Reporting EA - Настройка рабочего процесса
Брокерские конторы часто предоставляют отчеты по торговым счетам через регулярные промежутки, основанные на заранее определенном графике. Эти фирмы, используя свои технологии API, имеют доступ к активности на вашем аккаунте и торговой истории, что позволяет им создавать отчеты о результатах работы от вашего имени. Аналогичным образом, терминал MetaTrader 5 хранит подробные записи о вашей торговой активности, которые можно использовать с помощью MQL5 для создания полностью настраиваемых отчетов и определения персонализированных способов доставки.