Статьи об анализе данных и статистике в MQL5

Статьи на темы математических моделей и законов вероятности заинтересуют многих трейдеров. Ведь математика положена в основу технических индикаторов, а знание статистики необходимо для анализа результатов торговли и разработки стратегий.
Читайте о нечеткой логике, цифровых фильтрах, рыночном профиле, картах Кохонена, нейронном газе и многих других инструментах, которые могут использованы для торговли.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Анализ влияния погоды на валюты аграрных стран с использованием Python
Как связана погода и валютный рынок? В классической экономической теории долгое время не признавали влияние таких факторов на поведение рынка. Но все изменилось. Давайте попробуем найти связи в состоянии погоды и положения аграрных валют на рынке.

Возможности Мастера MQL5, которые вам нужно знать (Часть 11): Числовые стены
Числовые стены (Number Walls) — это вариант регистра сдвига с линейной обратной связью (Linear Shift Back Registers), который предварительно оценивает последовательности на предмет предсказуемости путем проверки на сходимость. Мы посмотрим, как эти идеи могут быть использованы в MQL5.

Методы оптимизации библиотеки Alglib (Часть II)
В статье продолжим изучение оставшихся методов оптимизации из библиотеки ALGLIB, уделяя особое внимание их тестированию на сложных многомерных функциях. Это позволит нам не только оценить эффективность каждого из алгоритмов, но и выявить их сильные и слабые стороны в различных условиях.

Разработка системы репликации (Часть 41): Начало второй фазы (II)
Если до этого момента вам всё казалось правильным, это значит, что вы на самом деле не задумываетесь о долгосрочной перспективе. Когда вы начинаете разрабатывать приложения, а со временем вам больше не приходится создавать новые приложения. Остается только добиться того, чтобы они работали вместе. Давайте рассмотрим, как завершить сборку указателя мыши.

Разработка системы репликации - Моделирование рынка (Часть 19): Необходимые корректировки
Здесь мы подготовим почву для того, чтобы при необходимости добавления новых функций в код это происходило плавно и легко. Текущий код пока не может охватывать или обрабатывать некоторые моменты, которые будут необходимы для значимого прогресса. Нам нужно, чтобы всё было построено так, чтобы усилия по реализации некоторых вещей были минимальными. Если сделаем всё правильно, мы сможем получить действительно универсальную систему, способную очень легко адаптироваться к любой ситуации, которую необходимо охватить.

Теория категорий в MQL5 (Часть 12): Порядок
Статья является частью серии о реализации графов средствами теории категорий в MQL5 и посвящена отношению порядка (Order Theory). Мы рассмотрим два основных типа упорядочения и исследуем, как концепции отношения порядка могут поддерживать моноидные множества при принятии торговых решений.

Теория категорий в MQL5 (Часть 15): Функторы с графами
Статья продолжает серию о реализации теории категорий в MQL5, рассматривая функторы как мост между графами и множеством. Мы вновь обратимся к календарным данным и, несмотря на их ограничения в использовании тестера стратегий, обоснуем использование функторов в прогнозировании волатильности с помощью корреляции.


Алгоритм дуэлянта — Duelist Algorithm
Что если бы ваши торговые стратегии могли учиться друг у друга, как настоящие бойцы? Duelist Algorithm — новый метод оптимизации, где параметры торговых систем буквально сражаются в дуэлях за право называться лучшими.

Разработка системы репликации - Моделирование рынка (Часть 06): Первые улучшения (I)
В этой статье мы приступим к стабилизации всей системы, иначе мы рискуем не выполнить следующие шаги.

Разработка системы репликации - Моделирование рынка (Часть 16): Новая система классов
Нам нужно лучше организовать свою работу. Код растёт, и если этого не сделать сейчас, потом это станет невозможным. Давайте разделять и властвовать. То, что MQL5 позволяет нам использовать классы, поможет нам в этой задаче, но для этого нам нужно иметь некоторые знания о некоторых моментах, связанных с классами. Наверное, новичков больше всего смущает наследование. В этой статье мы рассмотрим практичным и простым способом, как использовать данные механизмы.

Возможности Мастера MQL5, которые вам нужно знать (Часть 26): Скользящие средние и показатель Херста
Показатель Херста — это мера того, насколько сильно временной ряд автокоррелирует в долгосрочной перспективе. Предполагается, что он отражает долгосрочные свойства временного ряда и поэтому имеет определенный вес в анализе временных рядов даже за пределами экономических/финансовых временных рядов. Однако мы сосредоточимся на его потенциальной пользе для трейдеров, изучив, как этот показатель можно объединить со скользящими средними для формирования потенциально надежного сигнала.


Прогнозирование условного распределения с помощью MLP
В данной статье мы рассмотрим модель регрессии на базе MLP, которая прогнозирует не только условное математическое ожидание, но и условную дисперсию. Другими словами, мы будем учить нашу сеть предсказывать целое распределение будущих цен на основе входного вектора признаков. Но для этой цели нам придется написать свою собственную функцию потерь.

Разработка системы репликации - Моделирование рынка (Часть 10): Только реальные данные для репликации
Здесь мы рассмотрим, как более надежные данные (торгуемые тики) можно использовать в системе репликации, не беспокоясь о том, скорректированы они или нет.


Разработка системы репликации - Моделирование рынка (Часть 21): ФОРЕКС (II)
Мы продолжим строить систему для работы на рынке ФОРЕКС. Поэтому для того, чтобы решить эту проблему необходимо сначала объявить загрузку тиков до загрузки предыдущих баров. Это решает проблему, но в то же время заставляет пользователя следовать некой структуре в конфигурационном файле, которая, лично для меня, не имеет особого смысла. Причина в том, что, разработав программу, которая отвечает за анализ и выполнение того, что находится в конфигурационном файле, мы можем позволить пользователю объявлять нужные ему элементы в любом порядке.

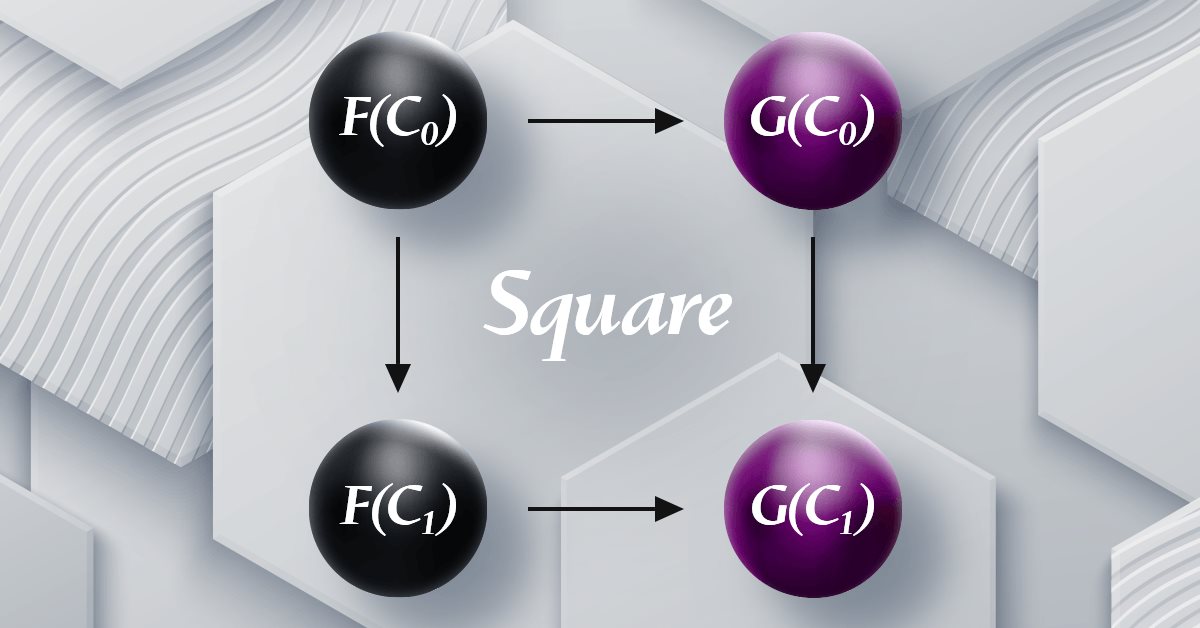
Теория категорий в MQL5 (Часть 19): Индукция квадрата естественности
Мы продолжаем рассмотрение естественных преобразований, рассматривая квадратичную индукцию естественности. Небольшие ограничения на реализацию мультивалютности для экспертов, собранных с помощью мастера MQL5, означают, что мы демонстрируем свои возможности по классификации данных с помощью скрипта. В качестве основных областей применения рассматриваются классификация изменений цен и, соответственно, их прогнозирование.


Разработка системы репликации - Моделирование рынка (Часть 18): Тики и еще больше тиков (II)
В данном случае предельно ясно, что метрики очень далеки от идеального времени создания 1-минутного бара. Так что это первое, что мы действительно исправим. Исправить проблему синхронизации не сложно. Каким бы невероятным это ни казалось, на самом деле всё довольно просто. Однако мы не внесли исправление в предыдущую статью, потому что целью было объяснить, как перенести в окно Обзора рынка тиковые данные, которые использовались для создания 1-минутных баров на графике.


Разработка системы репликации (Часть 50): Все усложняется (II)
Мы решим проблему ID графиков, но в то же время начнем обеспечивать пользователю возможность использования личного шаблона, ориентированного на анализ того актива, который он хочет изучить и смоделировать. Представленные здесь материалы носят исключительно дидактический характер, ни в коем случае нельзя рассматривать их как приложение с никакой иной целью, кроме изучения и освоения представленных концепций.

Разработка инструментария для анализа движения цен (Часть 13): RSI Sentinel
Ценовую динамику можно эффективно анализировать, выявляя расхождения, при этом технические индикаторы, такие как RSI, подают важные подтверждающие сигналы. В статье ниже мы объясняем, как автоматизированный анализ дивергенции RSI может определять продолжение и разворот тренда, тем самым предоставляя ценную информацию о настроениях рынка.

Применение ассоциативных правил для анализа данных на Форексе
Как применить предиктивные правила ретейл-аналитики супермаркетов к реальному рынку Форекс? Как связаны покупки печенья, молока и хлеба с транзакциями на бирже? В статье рассматривается инновационный подход к алгоритмическому трейдингу, основанный на применении ассоциативных правил.


Управление капиталом в трейдинге и программа домашней бухгалтерии трейдера с базой данных
Как трейдеру управлять капиталом? Как трейдеру и инвестору вести учет расходов, доходов, активов и пассивов? Я представлю вам не просто программу для учета, я покажу вам инструмент, который может стать вашим надежным финансовым навигатором в бурном море трейдинга.


Сеточный советник на дивергенции RSI с риск-менеджером в MQL5
Простая сеточная стратегия превращается в выживающую систему за счёт трёх компонентов: фильтра входа на основе дивергенции RSI, жёсткого ограничения числа уровней в сетке и независимого риск-менеджера, который ежетиково контролирует equity и блокирует торговлю при достижении дневного лимита или максимальной просадки. В статье разобрана математика классической мартингейл-ловушки, реализация поиска pivot-точек и дивергенций RSI на MQL5, полный код класса CRiskManager с защитой от плавающих убытков, а также архитектура самой сетки с TP от средневзвешенной цены входа.


Разработка системы репликации (Часть 38): Прокладываем путь (II)
Многие люди, которые считают себя программистами на MQL5, не обладают базовыми знаниями, которые мы изложим в этой статье. Многие считают MQL5 ограниченным инструментом, однако всё дело в недостатке знаний. Так что если вы чего-то не знаете, не стыдитесь этого. Лучше пусть вам будет стыдно за то, что вы не спросили. Простое принуждение MetaTrader 5 к запрету дублирования индикатора никоим образом не обеспечивает двустороннюю связь между индикатором и советником. Мы еще очень далеки от этого, но тот факт, что индикатор не дублируется на графике, дает нам некоторое утешение.

Популяционные алгоритмы оптимизации: Устойчивость к застреванию в локальных экстремумах (Часть II)
Продолжение эксперимента, цель которого - исследовать поведение популяционных алгоритмов оптимизации в контексте их способности эффективно покидать локальные минимумы при низком разнообразии в популяции и достигать глобальных максимумов. Результаты исследования.

Возможности Мастера MQL5, которые вам нужно знать (Часть 44): Технический индикатор Average True Range (ATR)
Осциллятор ATR — очень популярный индикатор, используемый в качестве индикатора волатильности, особенно на валютных рынках, где данные об объемах скудны. Как и в случае с предыдущими индикаторами, мы рассмотрим паттерны и поделимся стратегиями и отчетами о тестировании.


Алгоритм атомарного орбитального поиска — Atomic Orbital Search (AOS)
В статье рассматривается алгоритм AOS (Atomic Orbital Search), который использует концепции атомной орбитальной модели для моделирования поиска решений. Алгоритм основывается на вероятностных распределениях и динамике взаимодействий в атоме. В статье подробно обсуждаются математические аспекты AOS, включая обновление положений кандидатов решений и механизмы поглощения и выброса энергии. AOS открывает новые горизонты для применения квантовых принципов в вычислительных задачах, предлагая инновационный подход к оптимизации.

Альтернативные показатели риска и доходности в MQL5
В этой статье мы представим реализацию нескольких показателей доходности и риска, рассматриваемых как альтернативы коэффициенту Шарпа, и исследуем гипотетические кривые капитала для анализа их характеристик.

Разработка системы репликации - Моделирование рынка (Часть 02): Первые эксперименты (II)
В этот раз попробуем другой подход для достижения цели в 1 минуту. Однако эта задача не так проста, как можно подумать.


Реализация квантовой схемы Quantum Reservoir Computing (QRC)
Революционный подход к машинному обучению в трейдинге через квантовые вычисления. Статья демонстрирует практическую реализацию адаптивной системы QRC с постоянным дообучением для прогнозирования рыночных движений в реальном времени.


Разработка инструментария для анализа движения цен (Часть 1): Проектор графиков
Настоящий проект направлен на использование алгоритма MQL5 для разработки комплексного набора инструментов анализа для MetaTrader 5. Эти инструменты — от скриптов и индикаторов до моделей искусственного интеллекта и советников — позволят автоматизировать процесс анализа рынка. Иногда такая разработка позволяет создавать инструменты, способные выполнять углубленный анализ без участия человека и прогнозировать результаты на соответствующих платформах. Ни одна возможность не будет упущена. Присоединяйтесь ко мне в рамках исследования процесса создания надежного набора пользовательских инструментов для анализа рынка. Начнем с разработки простой программы на MQL5, которую я назвал Chart Projector (Проектор графиков).


Теория категорий в MQL5 (Часть 11): Графы
Статья продолжает серию о реализации теории категорий в MQL5. Здесь мы рассмотрим, как теория графов может быть интегрирована с моноидами и другими структурами данных при разработке стратегии закрытия торговой системы.

Возможности Мастера MQL5, которые вам нужно знать (Часть 14): Многоцелевое прогнозирование таймсерий с помощью STF
Пространственно-временное слияние (Spatial Temporal Fusion, STF), которое использует как "пространственные", так и временные метрики при моделировании данных, в первую очередь применяется в дистанционном обследовании и во многих других областях, связанных с визуализацией, для лучшего понимания нашего окружения. Основываясь на опубликованной статье, мы изучим потенциал этого подхода для трейдеров.

Самооптимизирующийся советник на языках MQL5 и Python (Часть V): Глубокие марковские модели
Мы применим простую цепь Маркова к индикатору RSI, чтобы наблюдать за поведением цены после того, как индикатор проходит через ключевые уровни. Мы пришли к выводу, что самые сильные сигналы на покупку и продажу по паре NZDJPY генерируются, когда RSI находится в диапазоне 11–20 и 71–80 соответственно. Мы покажем, как можно манипулировать данными, чтобы создавать оптимальные торговые стратегии, основанные непосредственно на имеющихся данных. Кроме того, мы продемонстрируем, как обучить глубокую нейронную сеть оптимальному использованию матрицы перехода.

Перестановка ценовых баров в MQL5
В этой статье мы представляем алгоритм перестановки ценовых баров и подробно рассказываем, как тесты на перестановку (permutation tests) можно использовать для выявления случаев, когда эффективность стратегии была сфабрикована с целью обмануть потенциальных покупателей советников.

Теория категорий в MQL5 (Часть 3)
Теория категорий представляет собой разнообразный и расширяющийся раздел математики, который пока относительно не освещен в MQL5-сообществе. Эта серия статей призвана осветить некоторые из ее концепций для создания открытой библиотеки и дальнейшему использованию этого замечательного раздела в создании торговых стратегий.

Методы дискретизации ценовых движений на Python
Мы рассмотрим методы дискретизации цен на Python + MQL5. В этой статье я поделюсь практическим опытом разработки библиотеки на Python, которая реализует целый спектр подходов к формированию баров — от классических Volume и Range bars до более экзотических методов вроде Renko и Kagi.ары, свечи трехлинейного прорыва, рэйндж бары — какова их статистика, как еще можно представить цены дискретно?


Возможности Мастера MQL5, которые вам нужно знать (Часть 10): Нетрадиционная RBM
Ограниченные машины Больцмана (Restrictive Boltzmann Machines, RBM) представляют собой на базовом уровне двухслойную нейронную сеть, способную выполнять неконтролируемую классификацию посредством уменьшения размерности. Мы используем ее основные принципы и посмотрим что случится, если мы перепроектируем и обучим ее нестандартно. Сможем ли мы получить полезный фильтр сигналов?


Разработка системы репликации - Моделирование рынка (Часть 25): Подготовка к следующему этапу
В этой статье мы завершаем первый этап разработки системы репликации и моделирования. Дорогой читатель, этим достижением я подтверждаю, что система достигла продвинутого уровня, открывая путь для внедрения новой функциональности. Цель состоит в том, чтобы обогатить систему еще больше, превратив ее в мощный инструмент для исследований и развития анализа рынка.

Возможности Мастера MQL5, которые вам нужно знать (Часть 56): Фракталы Билла Вильямса
Фракталы Билла Вильямса — это мощный индикатор, который легко упустить из виду, когда впервые замечаешь его на ценовом графике. Он кажется слишком перегруженным и, вероятно, недостаточно точным. Моя цель - приоткрыть завесу тайны над этим индикатором, рассмотрев различные его паттерны на форвард-тестах применительно к советникам, собранным в Мастере.

Алгоритм Большого взрыва и Большого сжатия — BBBC (Big Bang - Big Crunch)
В статье представлен метод Big Bang - Big Crunch, который имеет две ключевые фазы: циклическое создание случайных точек и их сжатие к оптимальному решению. Этот подход сочетает исследование и уточнение, позволяя постепенно находить лучшие решения и открывая новые возможности в области оптимизации.


Биологический нейрон для прогнозирования финансовых временных рядов
Выстраиваем биологически верную систему нейронов для прогнозирования временных рядов. Внедрение плазмоподобной среды в архитектуру нейронной сети создало своеобразный "коллективный разум", где каждый нейрон влияет на работу системы не только через прямые связи, но и посредством дальнодействующих электромагнитных взаимодействий. Как покажет себя нейронная система моделирования мозга на рынке?