Статьи об анализе данных и статистике в MQL5

Статьи на темы математических моделей и законов вероятности заинтересуют многих трейдеров. Ведь математика положена в основу технических индикаторов, а знание статистики необходимо для анализа результатов торговли и разработки стратегий.
Читайте о нечеткой логике, цифровых фильтрах, рыночном профиле, картах Кохонена, нейронном газе и многих других инструментах, которые могут использованы для торговли.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Машинное обучение и Data Science (Часть 44): Прогнозирование OHLC-рядов Forex методом векторной авторегрессии (VAR)
В этом материале мы познакомимся с тем, как модели векторной авторегрессии (VAR) могут прогнозировать временные ряды значений OHLC (цены открытия, максимум, минимум и цена закрытия) на форексе Поговорим о том, как реализовать VAR-модели, обучать их и строить прогнозы в MetaTrader 5 в реальном времени, чтобы анализировать взаимозависимые движения валютных курсов для получения лучших результатов в трейдинге.


Греки опционов по Блэку — Шоулзу: Гамма и Дельта
Гамма и Дельта измеряют, как стоимость опциона реагирует на изменения цены базового актива. Дельта отражает скорость изменения цены опциона относительно базового актива, а Гамма измеряет, как сама Дельта изменяется по мере движения цены. Совместно они описывают направленную чувствительность и выпуклость опциона — критически важные параметры для динамического хеджирования и торговых стратегий, основанных на волатильности.


Разработка инструментария для анализа Price Action (Часть 37): Индикатор смещения настроений
Рыночные настроения – одна из самых недооцененных, но при этом мощных сил, влияющих на движение цены. В то время как большинство трейдеров полагаются на запаздывающие индикаторы или догадки, советник Sentiment Tilt Meter (STM) преобразует рыночные данные в наглядный визуальный ориентир и в реальном времени показывает, склоняется ли рынок к бычьему или медвежьему сценарию либо остается нейтральным. Это упрощает подтверждение сделок, помогает избегать ложных входов и эффективнее выбирать момент входа в рынок.

Возможности Мастера MQL5, которые вам нужно знать (Часть 30): Пакетная нормализация в машинном обучении
Пакетная нормализация — это предварительная обработка данных перед их передачей в алгоритм машинного обучения, например, в нейронную сеть. При этом всегда следует учитывать тип активации, который будет использоваться алгоритмом. Мы рассмотрим различные подходы, которые можно использовать для извлечения выгоды с помощью советника, собранного в Мастере.

Внедрение в MQL5 практических модулей из других языков (Часть 03): Модуль schedule из Python — расширенные возможности OnTimer
Модуль schedule в Python предоставляет простой способ планирования повторяющихся задач. Хотя в MQL5 отсутствует встроенный аналог, в этой статье мы реализуем аналогичную библиотеку, чтобы упростить настройку событий по расписанию в MetaTrader 5.

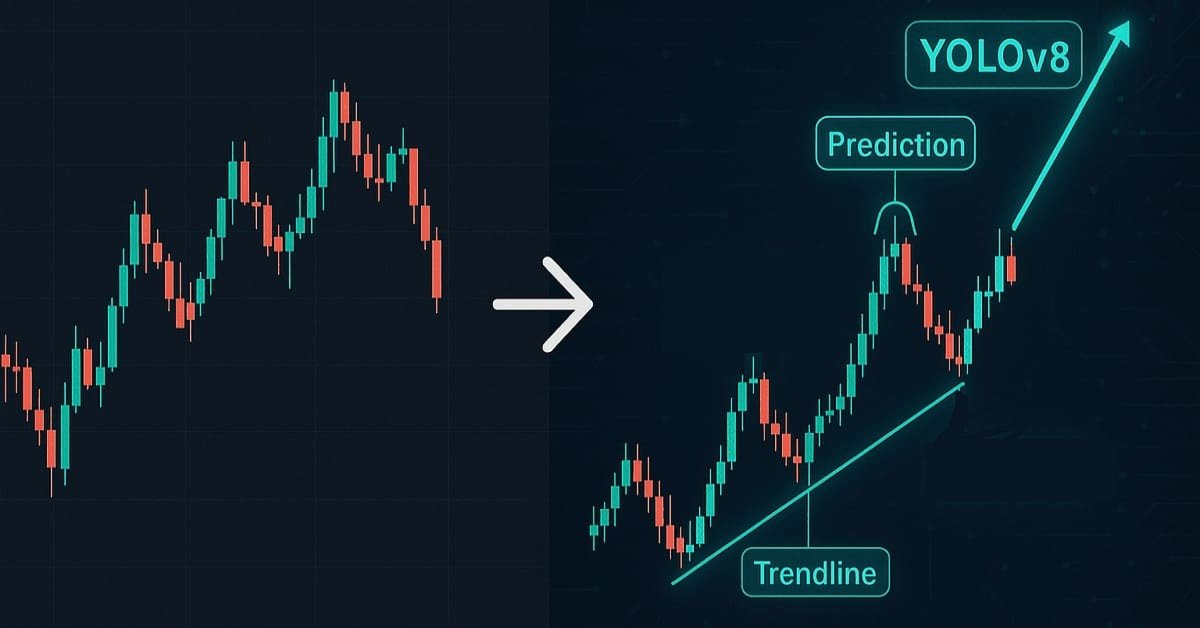
Машинное обучение и Data Science (Часть 41): YOLOv8v для поиска паттернов на рынках Forex и акций
Выявление графических закономерностей на финансовых рынках представляет собой сложную задачу, поскольку требует анализа данных на графике, что трудно осуществить в MQL5 из-за ограничений, связанных с обработкой изображений. В этой статье мы рассмотрим достойную модель на Python, которая позволит с минимальными усилиями обнаруживать паттерны на графике.

Алгоритм поиска по кругу — Circle Search Algorithm (CSA)
В статье представлен новый метаэвристический алгоритм оптимизации CSA (Circle Search Algorithm), основанный на геометрических свойствах окружности. Алгоритм использует принцип движения точек по касательным для поиска оптимального решения, сочетая фазы глобального исследования и локальной эксплуатации.


Оптимизатор ястребов Харриса — Harris Hawks Optimization (HHO)
Мы реализуем в MQL5 алгоритм Harris Hawks Optimization и разбираем пять режимов движения агентов, управляемых единственным параметром — убывающей энергией побега E. Представлен класс C_AO_HHO, совместимый с унифицированным тестовым стендом, с воспроизводимой реализацией полёта Леви. Алгоритм протестирован на функциях Hilly, Forest и Megacity при 5, 25 и 500 координатах — результаты указывают на аномальное поведение.

От "лучшего прохода" к устойчивым решениям: исследование поверхности оптимизации в MetaTrader 5
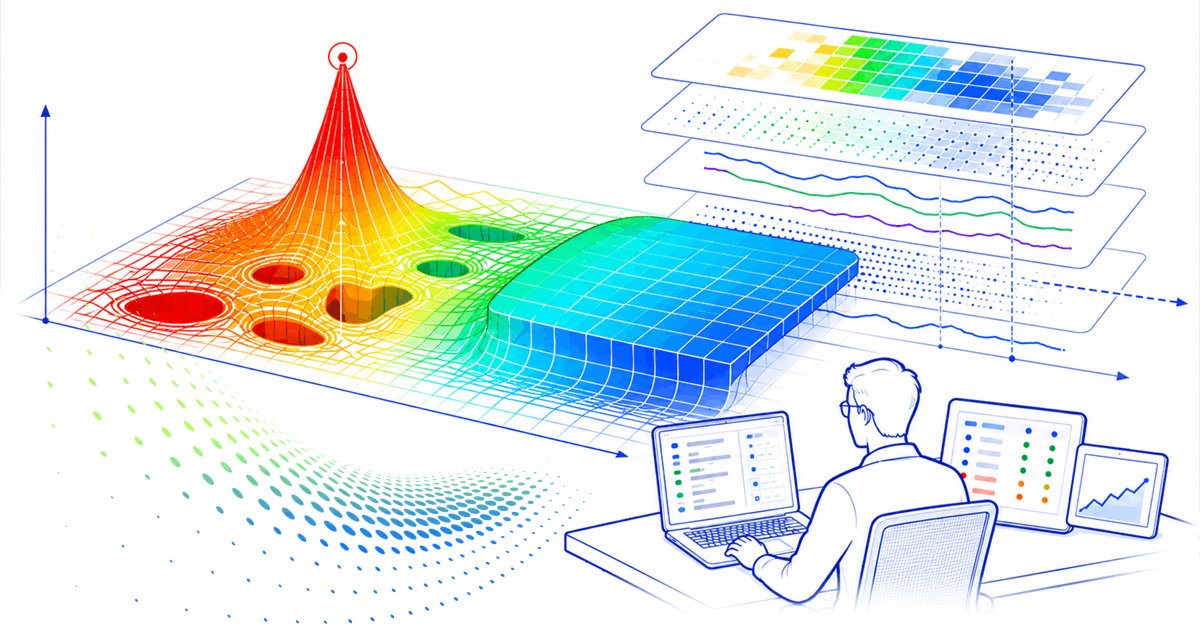
В статье рассмотрен инженерный подход к оптимизации советника в MetaTrader 5: от сбора пользовательских метрик через Optimization Frames до анализа поверхности параметров. На простой событийной EMA/RSI‑модели показаны экспорт в CSV, сглаживание и оценка локальной стабильности в Python. Цель — находить устойчивые области конфигураций и подтверждать их форвард‑оптимизацией для надёжного внедрения.


Разработка системы репликации (Часть 42): Проект Chart Trade (I)
Давайте создадим что-нибудь поинтереснее. Не хочу портить сюрприз, поэтому следите за статьей, чтобы лучше понять. С самого начала этой серии о разработке системы репликации/моделирования, я говорил, что идея состоит в том, чтобы использовать платформу MetaTrader 5 одинаково как в разрабатываемой нами системе, так и на реальном рынке. Важно, чтобы это было сделано должным образом. Никто не хочет тренироваться и учиться сражаться, используя одни инструменты, в то время как во время боя ему придется пользоваться другими.

Разработка инструментария для анализа движения цен (Часть 15): Введение в теорию четвертей (II) — советник Intrusion Detector
В нашей предыдущей статье мы представили простой скрипт Quarters Drawer. Продолжая тему, создадим советник для отслеживания четвертей и предоставления информации о потенциальной реакции рынка на этих уровнях. В статье описана разработка инструмента для обнаружения необходимых зон.


От новичка до эксперта: Создание анимированного советника для новостей в MQL5 (III) — Анализ индикаторов
В настоящей статье продолжим рассказ о советнике «Заголовки новостей», представив специальную полосу «Анализ индикаторов» (indicator insights) — компактное отображение на графике ключевых технических сигналов, генерируемых популярными индикаторами, такими как RSI, MACD, Stochastic и CCI. Такой подход устраняет необходимость в нескольких подокнах индикаторов в терминале MetaTrader 5, сохраняя ваше рабочее пространство чистым и эффективным. Используя MQL5 API для доступа к данным индикаторов в фоновом режиме, мы можем обрабатывать и визуализировать рыночную информацию в режиме реального времени с помощью пользовательской логики.


Возможности Мастера MQL5, которые вам нужно знать (Часть 47): Обучение с подкреплением (алгоритм временных различий)
Temporal Difference (TD, временные различия) — еще один алгоритм обучения с подкреплением, который обновляет Q-значения на основе разницы между прогнозируемыми и фактическими вознаграждениями во время обучения агента. Особое внимание уделяется обновлению Q-значений без учета их пар "состояние-действие" (state-action). Как обычно, мы рассмотрим, как этот алгоритм можно применить в советнике, собранном с помощью Мастера.

Разработка инструментария для анализа движения цен (Часть 18): Введение в теорию четвертей (III) — Quarters Board
В этой статье мы улучшим оригинальный скрипт Quarters, добавив доску Quarters Board — инструмент, позволяющий переключать уровни четвертей непосредственно на графике без необходимости переписывать код. Вы сможете легко включать/отключать определенные уровни, а советник сообщит о направлении тренда, чтобы помочь вам лучше понимать движения рынка.


Детерминированный алгоритм дендритных клеток — Deterministic Dendritic Cell Algorithm (dDCA)
Представлена адаптация детерминированного алгоритма дендритных клеток (dDCA) для задач непрерывной оптимизации. Алгоритм, вдохновлённый Теорией Опасности иммунной системы, использует механизм накопления сигналов для автоматического баланса между исследованием и эксплуатацией пространства поиска.


Оптимизация портфеля на языках Python и MQL5
В этой статье рассмотрены передовые методы оптимизации портфеля с использованием языков Python и MQL5 на платформе MetaTrader 5. В ней демонстрируется, как разрабатывать алгоритмы для анализа данных, распределения активов и генерации торговых сигналов, подчеркивая значимость принятия решений на основе данных в современном финансовом менеджменте и снижении рисков.


Неопределённость как модель (Часть 6): Множественная регрессия и диагностика
Практическое введение в множественную регрессию с детерминированными факторами для финансовых рядов. Рассматриваются постановка и матричная форма МНК, диагностика остатков, EDA/CDA, R-квадрат и скорректированный R-квадрат, F-тест, RESET, тест Бройша–Пагана, VIF и расстояние Кука. Показаны приёмы работы с регрессорами: фиктивные переменные, нелинейные трансформации и взаимодействия. Примеры с трендом, днями недели и новостями помогают отбирать факторы и строить пригодные для прогноза модели.

Разработка системы репликации (Часть 52): Всё усложняется (IV)
В этой статье мы изменим указатель мыши, чтобы иметь возможность взаимодействовать с индикатором управления, поскольку он работает нестабильно.


Алгоритм извлечения торговых правил из паттернов в MQL5
Статья показывает, как формализовать интуитивно замеченные ценовые паттерны и превратить их в статистически проверенные торговые сигналы. Советник кодирует последовательности баров в бинарные строки U/D и для каждого паттерна вычисляет пять независимых метрик: поддержку, уверенность, лифт, хи-квадрат и байесовскую вероятность. Позиция открывается только тогда, когда текущий паттерн совпадает с историческим правилом и все фильтры пройдены — динамический лот масштабируется по силе сигнала, стоп и тейк рассчитываются через дневной ATR.


Создание торговой системы (Часть 4): Как случайные выходы из сделок влияют на ожидаемую доходность
Многие трейдеры сталкивались с подобной ситуацией. Они часто придерживаются своих критериев входа, но испытывают трудности с сопровождением сделок. Даже при корректных торговых сетапах эмоциональное принятие решений, например, панический выход до того, как сделки достигнут уровней тейк-профита или стоп-лосса, - может привести к снижению кривой эквити. Как трейдеры могут преодолеть эту проблему и улучшить свои результаты? В данной статье мы рассмотрим эти вопросы, исследуя случайные винрейты (доля прибыльных сделок) и демонстрируя с помощью моделирования по методу Монте-Карло, как трейдеры могут совершенствовать свои стратегии, фиксируя прибыль на разумных уровнях до достижения первоначальной цели.


Моделирование рынка (Часть 01): Кросс-ордера (I)
Сегодня мы начнем второй этап, на котором рассмотрим вопрос о системе репликации/моделирования рынка. Для начала мы покажем возможное решение для кросс-ордеров. Я покажу решение, но оно еще не окончательное, это будет вариант решения проблемы, решить которую предстоит в ближайшем будущем.


Возможности Мастера MQL5, которые вам нужно знать (Часть 29): Темпы обучения и многослойные перцептроны
Мы завершаем рассмотрение чувствительности темпа обучения к производительности советников изучением адаптируемых темпов обучения. Темпы должны быть настроены для каждого параметра в слое в процессе обучения, поэтому нам необходимо оценить потенциальные преимущества по сравнению с ожидаемыми потерями производительности.

Методы повторной выборки для оценки прогнозирования и классификации в MQL5
В этой статье рассмотрим и реализуем методы оценки качества модели, которые используют один и тот же набор данных как для обучения, так и для проверки.


Разработка системы репликации (Часть 48): Концепции для понимания и осмысления
Как насчет изучения чего-то нового? В этой статье вы узнаете, как преобразовывать скрипты в сервисы, и почему полезно это делать.


Как использовать конечные разности для прогнозирования цен
Рассматривается практическое использование конечных разностей в трейдинге: типы разностей, их связь с динамикой цены и биноминальное преобразование для фильтрации шумов. Описаны правила кодирования паттернов по уровням разностей и применение этих паттернов к прогнозу. Приведены наивные, адаптивные и вероятностные подходы, которые помогают сглаживать ряды, выделять повторяющиеся структуры и оценивать будущие движения.


Разработка системы репликации (Часть 44): Проект Chart Trade (III)
В предыдущей статье я объяснил, как можно управлять данными шаблона для их использования в OBJ_CHART. Там я лишь обозначил тему, не вдаваясь в подробности, поскольку в той версии работа была выполнена очень упрощенным способом. Это сделано для того, чтобы облегчить объяснение содержания, ведь несмотря на кажущуюся простоту многих вещей, некоторые из них не столь очевидны, а без понимания самой простой и основной части, вы не сможете по-настоящему разобраться в том, что мы делаем.


Оптимизация на основе биогеографии — Biogeography-Based Optimization (BBO)
Оптимизация на основе биогеографии (BBO) — элегантный метод глобальной оптимизации, вдохновленный природными процессами миграции видов между островами архипелагов. В основе алгоритма лежит простая, но мощная идея: решения с высоким качеством активно делятся своими характеристиками, решения низкого качества активно заимствуют новые черты, создавая естественный поток информации от лучших решений к худшим. Уникальный адаптивный оператор мутации, обеспечивает превосходный баланс между исследованием и эксплуатацией, BBO демонстрирует высокую эффективность на различных задачах.


Загрузка данных Международного валютного фонда на Python
Загрузка данных Международного валютного фонда на Python: добываем данные IMF для применения в макроэкономических валютных стратегиях. Как макроэкономика может помочь трейдеру и алготрейдеру?


Категориальная скрытая марковская модель на языке MQL5
В статье подробно рассматриваются теоретические основы и практическая реализация скрытой марковской модели с категориальными эмиссиями (Categorical HMM) на языке MQL5. На конкретных примерах демонстрируются процессы инференса, итерационного обучения параметров, онлайн-фильтрации, а также методология выбора оптимальной архитектуры модели по информационным критериям AIC/BIC.

Интеграция MQL5 с пакетами обработки данных (Часть 4): Обработка больших данных
В статье рассматриваются передовые методы интеграции MQL5 с мощными инструментами обработки данных, а также уделяется внимание эффективной обработке больших данных для улучшения торгового анализа и принятия решений.


Механизмы гейтинга в ансамблевом обучении
В настоящей статье мы продолжаем наше исследование ансамблевых моделей, обсуждая концепцию ворот (gates), в частности, как они могут быть полезны при объединении выходных данных модели для повышения точности прогнозирования или обобщения модели.


От новичка до эксперта: Создание анимированного советника для новостей в MQL5 (V) — Система напоминаний о событиях
В этом обсуждении мы рассмотрим дополнительные усовершенствования, поскольку интегрируем усовершенствованную логику оповещения о событиях в экономическом календаре, отображаемых советником «Заголовки новостей». Это усовершенствование имеет решающее значение — оно гарантирует, что пользователи будут получать своевременные уведомления за короткое время до ключевых предстоящих событий. Присоединяйтесь к этой дискуссии, чтобы узнать больше.

Передача тиковых данных из MetaTrader в Python через сокеты с помощью MQL5-сервисов
Иногда не все можно запрограммировать на языке MQL5. И даже если возможно конвертировать существующие современные библиотеки в MQL5, на это уйдет много времени. В данной статье мы попытаемся обойти зависимость от Windows с помощью MQL5-сервисов — будем передавать тиковые данные (bid, ask и time) в приложение Python с помощью сокетов.


Разработка системы репликации (Часть 68): Настройка времени (I)
Сегодня мы продолжим работу над тем, чтобы заставить указатель мыши сообщать нам об оставшемся времени бара в периоды низкой ликвидности. Хотя на первый взгляд кажется, что всё просто, на самом деле эта задача гораздо сложнее. Это связано с некоторыми препятствиями, которые нам придется преодолеть. Поэтому важно, чтобы вы хорошо усвоили материал из первой части данной серии, чтобы понять следующие части.


Моделирование рынка (Часть 03): Вопрос производительности
Часто нам приходится делать шаг назад, а затем двигаться вперед. В этой статье мы покажем все изменения, необходимые для того, чтобы не нарушить работу индикаторов Mouse и Chart Trade. В качестве бонуса расскажем о других изменениях, произошедших в других заголовочных файлах, которые будут широко использоваться в будущем.


Алгоритм циклического партеногенеза — Cyclic Parthenogenesis Algorithm (CPA)
В данной статье рассмотрим новый популяционный алгоритм оптимизации CPA (Cyclic Parthenogenesis Algorithm), вдохновленный уникальной репродуктивной стратегией тлей. Алгоритм сочетает два механизма размножения — партеногенез и половое, а также использует колониальную структуру популяции с возможностью миграции между колониями. Ключевыми особенностями алгоритма являются адаптивное переключение между различными стратегиями размножения и система обмена информацией между колониями через механизм перелета.


Разработка системы репликации (Часть 53): Всё усложняется (V)
В этой статье мы рассмотрим важную тему, которую мало кто понимает: Пользовательские события. Опасности. Преимущества и ошибки, вызванные такими элементами. Данная тема является ключевой для тех, кто хочет стать профессиональным программистом на MQL5 или любом другом языке. Поэтому мы сосредоточимся на MQL5 и MetaTrader 5.

Применение ансамблевых методов для задач классификации на языке MQL5
В данной статье мы представляем реализацию нескольких ансамблевых классификаторов на языке MQL5 и рассматриваем их эффективность в различных ситуациях.


Алгоритм оптимизации динго — Dingo Optimization Algorithm (DOA)
В статье представлен новый метаэвристический метод, основанный на охотничьих стратегиях австралийских динго: групповой атаке, преследовании и поиске падали. Посмотрим, как алгоритм оптимизации динго (DOA) покажет себя алгоритмически.


Переосмысливаем классические стратегии (Часть 18): Алгоритмический поиск свечных паттернов
Эта статья помогает новым участникам сообщества искать и находить собственные свечные паттерны. Описание этих паттернов может оказаться сложной задачей, поскольку требует ручного поиска и творческого подхода к выявлению усовершенствований. В этой статье мы представляем свечной паттерн поглощения и показываем, как его можно усовершенствовать для создания более прибыльных торговых стратегий.