Статьи по программированию и использованию торговых роботов на языке MQL5

Эксперты, созданные для платформы MetaTrader, выполняют самые разнообразные функции, задуманные их разработчиками. Торговые роботы могут отслеживать множество финансовых инструментов 24 часа в сутки, копировать сделки, создавать и отсылать отчеты, анализировать новости и даже предоставлять трейдеру собственный графический интерфейс, разработанный по его заказу.
В статьях предлагаются приемы программирования, математические идеи по обработке данных, советы по созданию и заказу торговых роботов.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

От новичка до эксперта: Создание анимированного советника для новостей в MQL5 (VI) — Стратегия отложенных ордеров для торговли на новостях
В настоящей статье мы сосредоточим внимание на интеграции логики исполнения ордеров, основанной на новостях, что позволит советнику действовать, а не просто информировать. Присоединяйтесь к нам, и мы рассмотрим, как реализовать автоматическое исполнение сделок на MQL5 и превратить советник «Заголовки новостей» в полностью адаптивную торговую систему. Советники предлагают значительные преимущества разработчикам алгоритмов благодаря широкому спектру поддерживаемых ими функций. До сих пор мы сосредоточились на создании инструмента для представления новостей и событий календаря, оснащенного встроенными полосами аналитики с использованием ИИ и техническими индикаторами.

Возможности Мастера MQL5, которые вам нужно знать (Часть 20): Символьная регрессия
Символьная регрессия — это форма регрессии, которая начинается с минимальных или нулевых предположений относительно того, как будет выглядеть базовая модель, отображающая изучаемые наборы данных. Несмотря на то, что ее можно реализовать с помощью байесовских методов или нейронных сетей, мы рассмотрим, как реализация с использованием генетических алгоритмов может помочь настроить класс сигналов советника, пригодный для использования в Мастере MQL5.

Создание торговой панели администратора на MQL5 (Часть II): Повышение оперативности реагирования и быстрого обмена сообщениями
В настоящей статье улучшим оперативность работы панели администратора, созданную нами ранее. Кроме того, мы рассмотрим важность быстрого обмена сообщениями в контексте торговых сигналов.


Нейросети в трейдинге: Вероятностное прогнозирование временных рядов (Энкодер)
Предлагаем познакомиться с новым подходом, который объединяет классические методы и современные нейросети для анализа временных рядов. В статье подробно раскрыта архитектура и принципы работы модели K²VAE.


Нейросети в трейдинге: Распутывание структурных компонентов (Энкодер)
Предлагаем познакомиться с продолжением реализации фреймворка SCNN, который сочетает в себе гибкость и интерпретируемость, позволяя точно выделять структурные компоненты временного ряда. В статье подробно раскрываются механизмы адаптивной нормализации и внимания, что обеспечивает устойчивость модели к изменяющимся рыночным условиям.


Разработка динамического мультивалютного советника (Часть 5): Скальпинг и свинг-трейдинг
В этой части рассматривается, как разработать динамический мультивалютный советник, способный адаптироваться к режимам скальпинга и свинг-трейдинга. В ней рассматриваются структурные и алгоритмические различия в генерации сигналов, исполнении сделок и управлении рисками, благодаря которым советник может гибко переключаться между стратегиями в зависимости от рыночного поведения и входных параметров.

Добавляем пользовательскую LLM в торгового робота (Часть 5): Разработка и тестирование торговой стратегии с помощью LLM (III) – Настройка адаптера
Языковые модели (LLM) являются важной частью быстро развивающегося искусственного интеллекта, поэтому нам следует подумать о том, как интегрировать мощные LLM в нашу алгоритмическую торговлю. Большинству людей сложно настроить эти модели в соответствии со своими потребностями, развернуть их локально, а затем применить к алгоритмической торговле. В этой серии статей будет рассмотрен пошаговый подход к достижению этой цели.


Нейросети в трейдинге: Мультизадачное обучение на основе модели ResNeXt
Фреймворк многозадачного обучения на основе ResNeXt оптимизирует анализ финансовых данных, учитывая их высокую размерность, нелинейность и временные зависимости. Использование групповой свертки и специализированных голов позволяет модели эффективно извлекать ключевые признаки исходных данных.


Нейросети в трейдинге: Обучение метапараметров на основе гетерогенности (HimNet)
Предлагаем познакомиться с фреймворком HimNet, который сочетает гибкость пространственно-временной адаптации с высокой вычислительной эффективностью, позволяя получать точные и стабильные прогнозы на финансовых временных рядах. В статье подробно показано, как его ключевые компоненты взаимодействуют между собой, превращая сложные алгоритмы в управляемую архитектуру.


Нейросети в трейдинге: Разностное моделирование рыночной микроструктуры (Блок разностей)
В статье представлена практическая реализация подходов фреймворка EDCFlow с акцентом на модуль Multi-Scale Difference. Показано, как последовательное сжатие признаков, вычисление разностей на нескольких масштабах и адаптивное мультимасштабное внимание позволяют формировать структурированное и информативное представление потоковых данных.


Нейросети в трейдинге: Пространственно-временная модель состояния для анализа финансовых данных (STSSM-блок)
В статье раскрывается внутренняя механика STSSM-блока и показано, как современные SSM-подходы можно адаптировать под событийную логику спайковых моделей, сохранив высокую скорость и выразительность представлений. Мы шаг за шагом поднимаемся по архитектуре, превращая строгую теорию авторского решения в практичный инструмент для анализа финансовых временных рядов.

Возможности Мастера MQL5, которые вам нужно знать (Часть 15): Метод опорных векторов с полиномом Ньютона
Метод опорных векторов (Support Vector Machines) классифицирует данные на основе предопределенных классов, исследуя эффекты увеличения их размерности. Это метод обучения с учителем, который довольно сложен, учитывая его потенциальную возможность работы с многомерными данными. В этой статье мы рассмотрим, как эффективнее реализовать базовую версию двумерных данных с помощью полинома Ньютона при классификации ценовых действий.

Пример стохастической оптимизации и оптимального управления
Настоящий советник, получивший название SMOC (что, вероятно, означает оптимальное управление стохастической моделью (Stochastic Model Optimal Control), является простым примером передовой алгоритмической торговой системы для MetaTrader 5. Он использует комбинацию технических индикаторов, прогностического контроля моделей и динамического управления рисками для принятия торговых решений. Советник включает в себя адаптивные параметры, определение размера позиции на основе волатильности и анализ трендов для оптимизации его работы в изменяющихся рыночных условиях.

Трейдинг с экономическим календарем MQL5 (Часть 2): Создание новостной панели
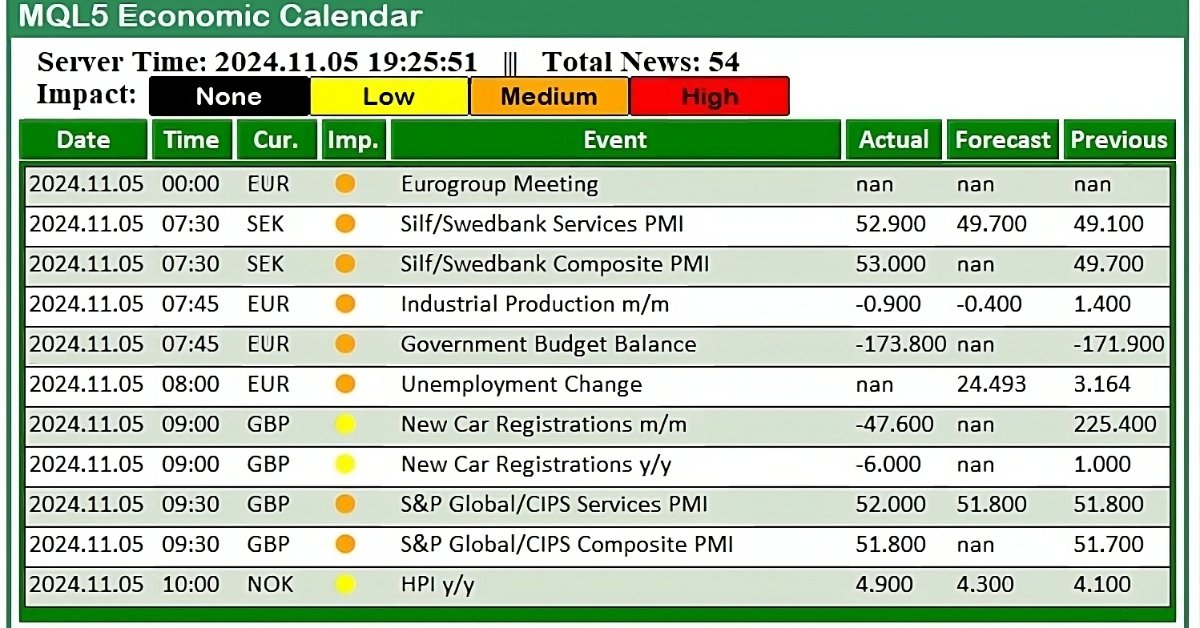
В этой статье мы создадим практичную новостную панель с использованием экономического календаря MQL5 для улучшения нашей торговой стратегии. Начнем с проектирования макета, уделив особое внимание ключевым элементам, таким как названия событий, важность и время, а затем перейдем к настройке в MQL5. Наконец, мы внедрим систему сортировки для отображения только самых актуальных новостей, предоставляя трейдерам быстрый доступ к важным экономическим событиям.


Нейросети в трейдинге: Обобщение временных рядов без привязки к данным (Окончание)
Эта статья позволит вам увидеть, как Mamba4Cast превращает теорию в рабочий торговый алгоритм и подготовить почву для собственных экспериментов. Не упустите возможность получить полный спектр знаний и вдохновения для развития собственной стратегии.


Нейросети в трейдинге: От трансформеров к спайковым нейронам (Окончание)
Нейросети уже меняют подход к анализу рынков, а новые архитектуры открывают ещё больше возможностей. В статье мы завершаем работу с фреймворком SpikingBrain, который отрывает перед нами новые перспективы.


Нейросети в трейдинге: Декомпозиция вместо масштабирования (Окончание)
Предлагаем познакомиться с алгоритмом разложения временного ряда на смысловые слои и построения из них экономной модели. Мы последовательно показываем архитектуру, практическую реализацию на MQL5/OpenCL и реальные тесты на исторических рыночных данных.


Преодоление ограничений машинного обучения (Часть 1): Нехватка совместимых метрик
В настоящей статье показано, что часть проблем, с которыми мы сталкиваемся, коренится в слепом следовании «лучшим практикам». Предоставляя читателю простые, основанные на реальном рынке доказательства, мы объясним ему, почему мы должны воздержаться от такого поведения и вместо этого принять передовой опыт, основанный на конкретных областях, если наше сообщество хочет получить хоть какой-то шанс на восстановление скрытого потенциала ИИ.


Нейросети в трейдинге: Обучение метапараметров на основе гетерогенности (Окончание)
В статье описана практическая реализация фреймворка HimNet на базе MQL5, который готов к интеграции в автоматическую торговлю. Мы показываем, как метапараметры, адаптированные под гетерогенность, превращают модель в универсальный инструмент, способный справляться с изменчивой волатильностью.


Нейросети в трейдинге: Асинхронная обработка событий в потоковых моделях (EVA-Flow)
В статье знакомимся с фреймворком EVA-Flow для низколатентной и высокочастотной оценки оптического потока на основе событийных данных. Модель сочетает адаптивное представление потока через Unified Voxel Grid с пространственно-временной рекуррентной архитектурой SMR, обеспечивая стабильное и точное прогнозирование движения в режиме реального времени.


Возможности Мастера MQL5, которые вам нужно знать (Часть 37): Регрессия гауссовских процессов с линейными ядрами и ядрами Матерна
Линейные ядра — простейшая матрица, используемая в машинном обучении для линейной регрессии и опорных векторных машин. Ядро Матерна (Matérn) представляет собой более универсальную версию радиальной базисной функции (Radial Basis Function, RBF), которую мы рассматривали в одной из предыдущих статей, и оно отлично подходит для отображения функций, которые не настолько гладкие, как предполагает RBF. Создадим специальный класс сигналов, который использует оба ядра для прогнозирования условий на покупку и продажу.


Нейросети в трейдинге: Сеточная аппроксимация событийного потока как инструмент анализа ценовых паттернов (EEMFlow)
Статья знакомит с архитектурой фреймворка EEMFlow, ориентированного на работу с событийными потоками данных. Особое внимание уделяется адаптивным и многоуровневым модулям, которые обеспечивают гибкую обработку как глобальных, так и локальных изменений. Архитектура фреймворка позволяет сохранять ключевую информацию, минимизировать влияние шума и эффективно формировать признаки для дальнейшего анализа, делая EEMFlow перспективным инструментом для прогнозирования динамики финансовых рынков.


Знакомство с языком MQL5 (Часть 27): Освоение API и функции WebRequest в языке MQL5
В этой статье рассматривается, как использовать функцию WebRequest() и API в языке MQL5 для взаимодействия с внешними платформами. Вы узнаете, как создать Telegram-бота, получать идентификаторы чатов и групп, а также отправлять, редактировать и удалять сообщения непосредственно из MetaTrader 5, и тем самым заложите прочный фундамент для интеграции API в ваши будущие проекты на языке MQL5.


Нейросети в трейдинге: Интеграция теории хаоса в прогнозирование временных рядов (Окончание)
Продолжаем интеграцию методов, предложенных авторами фреймворка Attraos, в торговые модели. Напомню, что данный фреймворк использует концепции теории хаоса для решения задач прогнозирования временных рядов, интерпретируя их как проекции многомерных хаотических динамических систем.


Возможности Мастера MQL5, которые вам нужно знать (Часть 58): Обучение с подкреплением (DDPG) совместно с паттернами скользящей средней и стохастика
Скользящая средняя и стохастический осциллятор — очень распространенные индикаторы, совместные паттерны которых мы исследовали в предыдущей статье с помощью сети обучения с учителем, чтобы понять, какие из них работают. В этой статье мы сделаем следующий шаг, рассмотрев влияние обучения с подкреплением, используемого с обученной нейронной сетью, на производительность. Наши испытания проводились в течение очень ограниченного промежутка времени. Тем не менее, мы продолжим использовать возможности, предоставляемые Мастером MQL5.


От новичка до эксперта: Советник Reporting EA - Настройка рабочего процесса
Брокерские конторы часто предоставляют отчеты по торговым счетам через регулярные промежутки, основанные на заранее определенном графике. Эти фирмы, используя свои технологии API, имеют доступ к активности на вашем аккаунте и торговой истории, что позволяет им создавать отчеты о результатах работы от вашего имени. Аналогичным образом, терминал MetaTrader 5 хранит подробные записи о вашей торговой активности, которые можно использовать с помощью MQL5 для создания полностью настраиваемых отчетов и определения персонализированных способов доставки.


От новичка до эксперта: Ориентирование в непредсказуемой стихии рынка
Рыночные правила постоянно развиваются, а многие некогда надежные принципы постепенно теряют свою эффективность. То, что работало в прошлом, с течением времени больше не работает стабильно. Сегодняшнее обсуждение сосредоточено на диапазонах вероятностей и на том, как их можно использовать для навигации по рыночным нерегулярностям. Мы будем использовать MQL5 для разработки алгоритма, способного эффективно торговать даже в самых нестабильных рыночных условиях. Присоединяйтесь к этой дискуссии, чтобы узнать больше.


Алгоритм голубых обезьян — Blue Monkey (BM) Algorithm
В статье представлена реализация метаэвристического алгоритма Blue Monkey, основанного на моделировании социального поведения голубых мартышек. Рассматриваются ключевые механизмы алгоритма - групповая структура популяции, следование за локальными лидерами и обновление поколений через замену худших взрослых особей лучшими детёнышами, а также анализируются результаты тестирования.


Нейросети в трейдинге: Асинхронная обработка событий в потоковых моделях (Основные компоненты)
В статье рассматривается архитектура фреймворка EVA-Flow, ориентированного на обработку пространственно-временных данных и прогнозирование динамики потоков. Основное внимание уделено SMR-модулю, обеспечивающему устойчивое формирование скрытых состояний, и механизму адаптивной инициализации начального состояния через обучаемые кандидаты.


Реализация частичного закрытия позиций в MQL5
В статье разрабатывается класс для управления частичным закрытием позиций в MQL5 с последующей интеграцией в советника Order Blocks. Кроме того, представлены результаты тестирования, сравнивающие стратегию с использованием частичных закрытий и без них, а также анализ того, при каких условиях их использование может обеспечивать и максимизировать прибыль. В заключение делается вывод, что в торговых стратегиях, особенно ориентированных на более широкие ценовые движения, использование частичных закрытий может быть довольно выгодным.


Разработка торговой стратегии: Метод Triple Sine для возврата к среднему
В этой статье представлен метод Triple Sine (тройного синуса) для возврата к среднему — торговая стратегия, опирающаяся на новый математический индикатор Triple Sine Oscillator (TSO). Индикатор TSO выводится из функции куба синуса, которая колеблется между –1 и +1, что делает его подходящим для выявления условий перекупленности и перепроданности на рынке. В целом, данное исследование демонстрирует, как математические функции можно преобразовать в практические инструменты для торговли.
Алгоритм голубых обезьян — Blue Monkey (BM) Algorithm
В статье представлена реализация метаэвристического алгоритма Blue Monkey, основанного на моделировании социального поведения голубых мартышек. Рассматриваются ключевые механизмы алгоритма - групповая структура популяции, следование за локальными лидерами и обновление поколений через замену худших взрослых особей лучшими детёнышами, а также анализируются результаты тестирования.

Возможности Мастера MQL5, которые вам нужно знать (Часть 50): Осциллятор Awesome
Осциллятор Awesome — еще один индикатор Билла Вильямса, используемый для измерения импульса. Он может генерировать несколько сигналов. Как и в предыдущих статьях, мы рассмотрим его на основе паттернов, используя классы и сборку Мастера MQL5.


Нейросети в трейдинге: Адаптивная периодическая сегментация (LightGTS)
Предлагаем познакомиться с инновационной техникой адаптивного патчинга — способа гибко сегментировать временные ряды с учётом их внутренней периодичности. А также с техникой эффективного кодирования, позволяющего сохранять важные семантические характеристики при работе с данными разного масштаба. Эти методы открывают новые возможности для точной обработки сложных многомасштабных данных, характерных для финансовых рынков, и существенно повышают стабильность и обоснованность прогнозов.


Нейросети в трейдинге: От единственного прогноза к пространству рыночных сценариев (ORION)
В статье начинается адаптация фреймворка ORION к анализу финансовых рынков. Вместо единственной прогнозной траектории модель формирует несколько сценариев будущего движения, оценивает их вероятность и неопределённость. Практическая часть посвящена OpenCL-кернелам для генерации сценариев, расчёта ответственности и подготовки обучающих сигналов для роутера, генератора и блока неопределённости.


Нейросети в трейдинге: Декомпозиция вместо масштабирования — Построение модулей
В этой статье продолжаем практическое знакомство с SSCNN — архитектурным решением нового поколения, способным работать с фрагментированными временными рядами. Вместо слепого масштабирования — разумная модульность, внимание к деталям и точечная нормализация. Мы шаг за шагом создаём вычислительные блоки в среде MQL5 и закладываем основу для надёжного прогнозного анализа.


Знакомство с языком MQL5 (Часть 20): Введение в гармонические паттерны
В этой статье мы исследуем основы гармонических паттернов, их структуру и то, как они применяются в торговле. Вы узнаете о коррекциях и расширениях Фибоначчи, а также о том, как реализовать обнаружение гармонических паттернов на языке MQL5, тем самым закладывая основу для создания продвинутых торговых инструментов и советников.


Нейросети в трейдинге: Сквозная многомерная модель прогнозирования временных рядов (Основные компоненты)
Предлагаем познакомиться с новой реализацией ключевых компонентов Фреймворка GinAR — адаптивного алгоритма для работы с графовыми временными рядами. В статье шаг за шагом разобраны архитектура, алгоритмы прямого прохода и обратного распространения ошибки.

Разработка торговой стратегии на основе псевдокорреляции Пирсона
Создание новых индикаторов на основе существующих - это мощный способ улучшить торговый анализ. Определив математическую функцию, которая интегрирует значения существующих индикаторов, трейдеры могут создавать гибридные индикаторы, объединяющие множество сигналов в единый эффективный инструмент. В данной статье представлен новый индикатор, созданный на основе трех осцилляторов с использованием модифицированной версии функции корреляции Пирсона, который мы называем Псевдокорреляцией Пирсона (PPC). Индикатор PPC предназначен для количественной оценки динамической корреляционной связи между осцилляторами и применения ее в рамках практической торговой стратегии.

Возможности Мастера MQL5, которые вам нужно знать (Часть 32): Регуляризация
Регуляризация — это форма штрафования функции потерь пропорционально дискретному весу, применяемому ко всем слоям нейронной сети. Мы оценим значимость некоторых форм регуляризации, протестировав советник, собранный в Мастере.