Статьи с примерами программирования торговых роботов на языке MQL5

Эксперты являются вершиной программирования и желаемой целью каждого разработчика в автоматическом трейдинге. Написать собственного торгового робота вы сможете с помощью статей этого раздела. Новички шаг за шагом смогут пройти все этапы в создании, отладке и тестировании автоматических торговых систем.
Статьи научат вас не только программировать на языке MQL5, но и покажут как реализовать любые торговые идеи и техники. Вы узнаете, как написать трейлинг стоп, как реализовать управление капиталом, как получить значение индикатора и многое-многое другое.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Создаем интерактивную MQL5-панель с использованием класса Controls (Часть 2): Добавление отзывчивости кнопок
В этой статье мы преобразуем нашу статическую панель мониторинга MQL5 в интерактивный инструмент, добавив отзывчивость кнопок. Мы рассмотрим, как автоматизировать функционал компонентов графического интерфейса, гарантируя, что они будут правильно реагировать на нажатия пользователя. К концу статьи мы создадим динамический интерфейс, который повышает вовлеченность пользователей и удобство торговли.


Нейросети в трейдинге: Двусторонняя адаптивная временная корреляция (Окончание)
Фреймворк BAT превращает хаотичный поток рыночных данных в точные прогнозы и взвешенные торговые решения. Тесты на исторических данных показывают стабильный рост капитала при контролируемых рисках. Архитектура модели проста, масштабируема и готова к дальнейшей оптимизации.

Автоматизация торговых стратегий на MQL5 (Часть 7): Создание советника по сеточной торговле с динамическим масштабированием лотов
В настоящей статье мы создадим советник сеточной торговли на MQL5, использующий динамическое масштабирование лотов. Мы расскажем о разработке стратегии, реализации кода и процессе тестирования на истории. Наконец, мы поделимся ключевыми идеями и передовыми практиками по оптимизации автоматической торговой системы.


Оптимизация и тонкая настройка исходного кода для улучшения результатов тестирования на истории
Улучшите свой код MQL5, оптимизировав логику, улучшив вычисления и сократив время выполнения, чтобы повысить точность тестирования на истории. Проведите тонкую настройку параметров, оптимизацию циклов и устранение неэффективности для улучшения результата.


Нейросети в трейдинге: Распутывание структурных компонентов (Окончание)
В статье подробно раскрывается SCNN-архитектура и один из вариантов её реализация средствами MQL5. Мы покажем, как декомпозиция временных рядов сочетается с нейросетевыми методами и вниманием.

Пример сетевого анализа причинно-следственных связей (CNA) и модели векторной авторегресси для прогнозирования рыночных событий
В настоящей статье представлено подробное руководство по реализации сложной торговой системы с использованием сетевого анализа причинно-следственных связей (CNA) и векторной авторегрессии (VAR) в MQL5. В ней излагаются теоретические основы этих методов, предлагаются подробные объяснения ключевых функций торгового алгоритма, а также приводится пример кода для реализации.


Подробная информация о торговле на основе объема: Выход за рамки графиков OHLC
Алгоритмическая торговая система, сочетающая анализ объема с методами машинного обучения, в частности с нейронными сетями LSTM. В отличие от традиционных торговых подходов, которые в первую очередь фокусируются на движении цен, эта система делает упор на паттернах объема и их производных для прогнозирования движений рынка. Методология включает в себя три основных компонента: анализ производных от объема (первые и вторые производные), прогнозы LSTM для паттернов объема и традиционные технические индикаторы.


Разработка инструментария для анализа движения цен (Часть 4): Советник Analytics Forecaster
Мы выходим за рамки простого просмотра проанализированных показателей на графиках и переходим к более широкой перспективе, которая включает интеграцию с Telegram. Это позволит отправлять важные результаты непосредственно на мобильное устройство через Telegram.


Сеточный советник на клеточном автомате с онлайн-обучением в MQL5 (Часть I): Непрерывная адаптация торговой модели на каждом баре
В статье разобрана архитектура советника на клеточном автомате с 10 000 адаптирующихся параметров и независимым бинарным предиктором на горизонте 10 баров. Показано трёхуровневое онлайн-обучение, эволюция стратегий и валидация через кольцевой буфер и матрицу ошибок. Параметры входа сведены к Magic Number, торговые настройки вычисляются из ATR и пяти геномов. Тест EURUSD H1 дал ориентировочный Hit Rate около 58% против ~51% у фиксированной MLP.


Нейросети в трейдинге: Иерархический двухбашенный трансформер (Hidformer)
Предлагаем познакомиться с фреймворком иерархического двухбашенного трансформера (Hidformer), который был разработан для прогнозирования временных рядов и анализа данных. Авторы фреймворка предложили несколько улучшений к архитектуре Transformer, что позволило повысить точность прогнозов и снизить потребление вычислительных ресурсов.


Нейросети в трейдинге: Адаптивное обнаружение рыночных аномалий (Окончание)
Продолжаем построение алгоритмов, заложенные в основу фреймворка DADA — передового инструмента для обнаружения аномалий во временных рядах. Этот подход позволяет эффективно отличать случайные флуктуации от значимых отклонений. В отличие от классических методов, DADA динамически адаптируется к разным типам данных, выбирая оптимальный уровень сжатия в каждом конкретном случае.

Создание динамических графических интерфейсов на MQL5 через бикубическую интерполяцию
В настоящей статье мы исследуем динамические графические интерфейсы MQL5, использующие бикубическую интерполяцию для высококачественного масштабирования изображений на торговых графиках. Мы подробно описываем гибкие варианты позиционирования, позволяющие выполнять динамическое центрирование или угловую привязку с настраиваемыми смещениями.

Разработка инструментария для анализа движения цен (Часть 5): Советник Volatility Navigator
Определить направление рынка может быть просто, но вот понять, когда входить на рынок, - гораздо более сложная задача. В этой статье серии "Разработка инструментария для анализа движения цен" я представлю еще один инструмент, который определяет точки входа и уровни стоп-лосса/тейк-профита. Для достижения этой цели использовался язык программирования MQL5.

Создание пользовательской системы определения рыночного режима на языке MQL5 (Часть 2): Советник
В этой статье подробно описано создание адаптивного экспертного советника (MarketRegimeEA) с помощью детектора режимов из Части 1. Он автоматически переключает торговые стратегии и параметры рисков для трендового, флэтового или волатильного рынков. Сюда включены практическая оптимизация, обработка переходов и индикатор для нескольких таймфреймов.

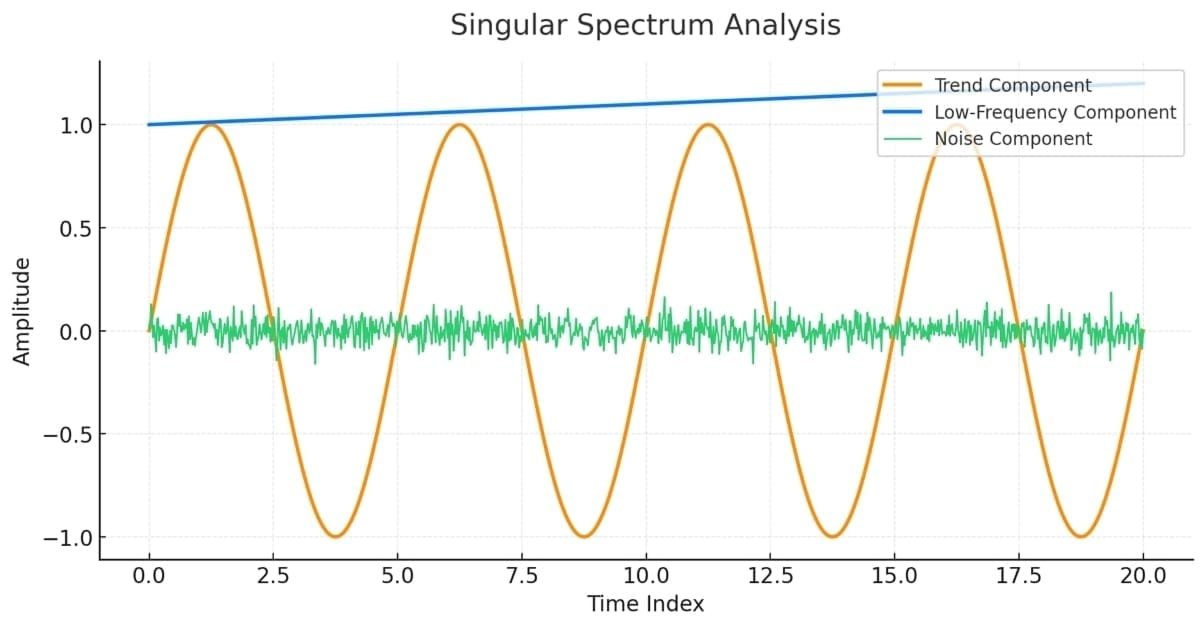
Сингулярный спектральный анализ на MQL5
Данная статья предназначена в качестве руководства для тех, кто не знаком с концепцией сингулярного спектрального анализа и хочет получить достаточно знаний, чтобы иметь возможность применять встроенные инструменты, доступные на MQL5.


Нейросети в трейдинге: Иерархия навыков для адаптивного поведения агентов (HiSSD)
Предлагаем познакомиться с фреймворком HiSSD, который объединяет иерархическое обучение и мультиагентные подходы для создания адаптивных систем. В этой работе мы подробно рассмотрим, как этот инновационный подход помогает выявлять скрытые закономерности на финансовых рынках и оптимизировать стратегии торговли в условиях децентрализации.


Нейросети в трейдинге: Разностное моделирование рыночной микроструктуры (Окончание)
В статье подробно разбирается практическая реализация идей фреймворка EDCFlow средствами MQL5 и их проверка на реальных исторических данных. Показано, как нейросетевая модель формирует внутреннее представление рыночной среды, работает с корреляциями признаков и принимает торговые решения без ручных правил. Результаты тестирования раскрывают не только потенциал подхода, но и его слабые места, честно обозначая границы применимости и направления дальнейшего развития.


Нейросети в трейдинге: Модели многократного уточнения прогнозов (Основные компоненты)
В статье мы раскрываем внутреннюю механику фреймворка RAFT — одного из самых точных и элегантных подходов к анализу динамических процессов. Мы шаг за шагом адаптируем его идею итеративного уточнения под финансовые временные ряды, создавая прочный фундамент для будущей модели. Читателя ждёт живое погружение в архитектуру, где каждый компонент имеет свой смысл и функцию.

Создание торговой панели администратора на MQL5 (Часть III): Улучшение графического интерфейса пользователя (GUI) с помощью визуального оформления (I)
В настоящей статье мы сосредоточимся на визуальном оформлении графического интерфейса пользователя (GUI) нашей торговой панели администратора с использованием MQL5. Мы рассмотрим различные методы и функции, доступные в MQL5, которые позволяют настраивать и оптимизировать интерфейс, обеспечивая его соответствие потребностям трейдеров при сохранении привлекательной эстетики.

Переосмысливаем классические стратегии (Часть V): Анализ нескольких инструментов в валютной паре USDZAR
В данной серии статей мы вновь рассматриваем классические стратегии, чтобы выяснить, можно ли улучшить стратегию с помощью ИИ. В сегодняшней статье мы рассмотрим популярную стратегию анализа нескольких инструментов с использованием корзины коррелированных ценных бумаг. Сосредоточимся на экзотической валютной паре USDZAR.

Создание торговой панели администратора на MQL5 (Часть III): Расширение встроенных классов для управления темами (II)
Мы расширим существующую библиотеку Dialog, включив в нее логику управления темами. Кроме того, мы интегрируем методы переключения тем в классы CDialog, CEdit и CButton, используемые в нашем проекте панели администратора.


Разработка инструментария для анализа движения цен (Часть 9): Внешние библиотеки
В статье рассматривается новое измерение анализа с использованием внешних библиотек, специально разработанных для расширенной аналитики. Эти библиотеки, такие как pandas, предоставляют мощные инструменты для обработки и интерпретации сложных данных, позволяя трейдерам получать более глубокое представление о динамике рынка. Интегрируя такие технологии, мы можем сократить разрыв между необработанными данными и практическими стратегиями. Здесь мы заложим основу для этого инновационного подхода и раскроем потенциал объединения технологий с опытом трейдинга.


Разработка динамического советника на нескольких парах (Часть 3): Стратегии возврата к среднему и моментума
В этой статье мы рассмотрим третью часть нашего пути в формулировании динамического мультипарного советника (Dynamic Multi-Pair Expert Advisor), сосредоточив внимание на интеграции стратегий торговли на основе возврата к среднему и моментума. Мы разберем, как обнаруживать и действовать при отклонениях цен от среднего (Z-оценка), а также как измерять моментум по нескольким валютным парам, чтобы определить направление торговли.


Как создать и адаптировать RL-агент с LLM и квантовым кодированием в алгоритмическом трейдинге на MQL5
В статье предложен гибридный подход к алгоритмическому трейдингу на основе квантового кодирования рыночных состояний, Double DQN с приоритетным буфером опыта и LLM в роли контекстного советника. Методология SEAL обеспечивает асинхронное дообучение агента без остановки торговли. Легковесный Q-learning фильтр (USE/SKIP/REDUCE) управляет исполнением сигналов на мета-уровне. Приводятся практические детали интеграции системы с торговой платформой MetaTrader 5 и схемы её адаптации к режимным сдвигам рынка.


Торговля LLM-агента со встроенной философией топ-трейдеров
В работе проведен критический разбор LLM-стратегии, где прогноз направления отделен от торговых решений, и показано, почему это ведет к разрыву между метриками и PnL. Описаны процедуры балансировки датасета, инженерии признаков, подготовки промптов и ответов, настройки файнтюнинга в Ollama и надежного парсинга. Бэктест и форвард-тест выявляют систематическую деградацию. Практический вывод — необходимость формулировать задачу как прямую оптимизацию торговых исходов.


Нейросети в трейдинге: Мультизадачное обучение на основе модели ResNeXt
Фреймворк многозадачного обучения на основе ResNeXt оптимизирует анализ финансовых данных, учитывая их высокую размерность, нелинейность и временные зависимости. Использование групповой свертки и специализированных голов позволяет модели эффективно извлекать ключевые признаки исходных данных.

От новичка до эксперта: Создание анимированного советника для новостей в MQL5 (I)
Доступность новостей является критическим фактором при торговле в терминале MetaTrader 5. Несмотря на наличие множества новостных API, многие трейдеры сталкиваются с трудностями доступа к ним и их эффективной интеграции в свою торговую среду. В ходе настоящего обсуждения нашей целью является разработать оптимизированное решение, которое выводило бы новости непосредственно на график — там, где они больше всего нужны. Мы добьемся этого, создав советника «Заголовки новостей», который отслеживает и отображает обновления новостей в режиме реального времени из источников API.

Автоматизация торговых стратегий на MQL5 (Часть 16): Пробой полуночного диапазона посредством ценового действия Прорыв структуры (BoS)
В настоящей статье мы автоматизируем пробой полуночного диапазона с помощью стратегии прорыва структуры на MQL5, подробно описывая код для обнаружения пробоя и исполнения сделок. Определяем точные параметры риска для входа, стоп-ордеров и прибыли. Тестирование на истории и оптимизация включены для практической торговли.


Нейросети в трейдинге: Распутывание структурных компонентов (Энкодер)
Предлагаем познакомиться с продолжением реализации фреймворка SCNN, который сочетает в себе гибкость и интерпретируемость, позволяя точно выделять структурные компоненты временного ряда. В статье подробно раскрываются механизмы адаптивной нормализации и внимания, что обеспечивает устойчивость модели к изменяющимся рыночным условиям.

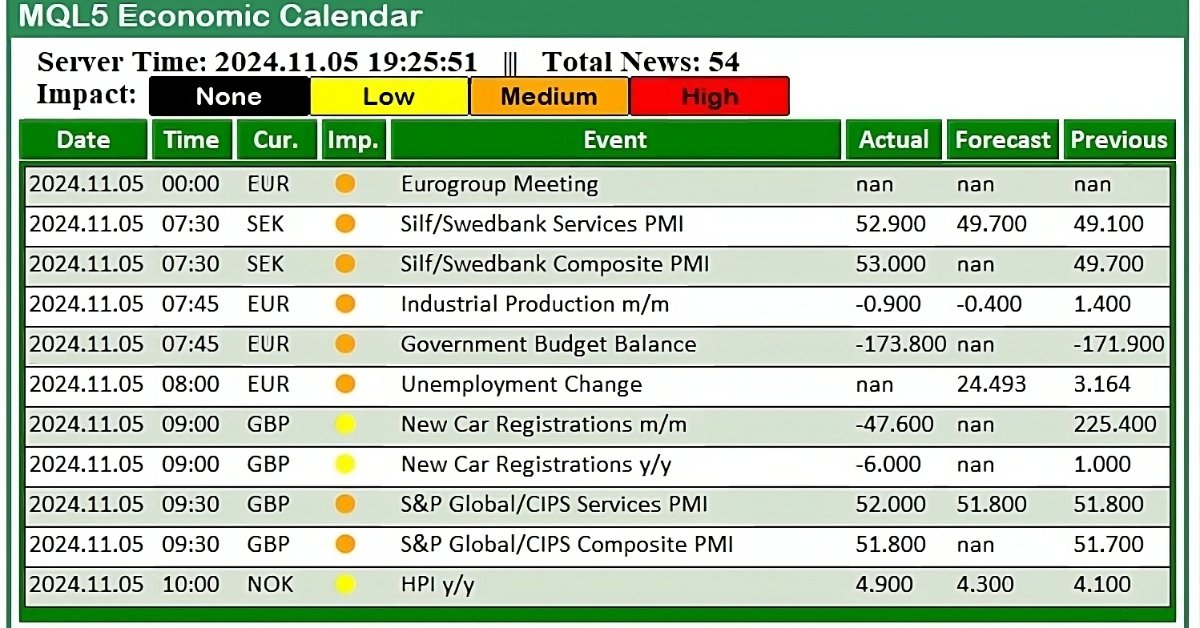
Трейдинг с экономическим календарем MQL5 (Часть 2): Создание новостной панели
В этой статье мы создадим практичную новостную панель с использованием экономического календаря MQL5 для улучшения нашей торговой стратегии. Начнем с проектирования макета, уделив особое внимание ключевым элементам, таким как названия событий, важность и время, а затем перейдем к настройке в MQL5. Наконец, мы внедрим систему сортировки для отображения только самых актуальных новостей, предоставляя трейдерам быстрый доступ к важным экономическим событиям.


Нейросети в трейдинге: Обучение метапараметров на основе гетерогенности (HimNet)
Предлагаем познакомиться с фреймворком HimNet, который сочетает гибкость пространственно-временной адаптации с высокой вычислительной эффективностью, позволяя получать точные и стабильные прогнозы на финансовых временных рядах. В статье подробно показано, как его ключевые компоненты взаимодействуют между собой, превращая сложные алгоритмы в управляемую архитектуру.


Нейросети в трейдинге: Разностное моделирование рыночной микроструктуры (Блок разностей)
В статье представлена практическая реализация подходов фреймворка EDCFlow с акцентом на модуль Multi-Scale Difference. Показано, как последовательное сжатие признаков, вычисление разностей на нескольких масштабах и адаптивное мультимасштабное внимание позволяют формировать структурированное и информативное представление потоковых данных.


Нейросети в трейдинге: Вероятностное прогнозирование временных рядов (Энкодер)
Предлагаем познакомиться с новым подходом, который объединяет классические методы и современные нейросети для анализа временных рядов. В статье подробно раскрыта архитектура и принципы работы модели K²VAE.


Нейросети в трейдинге: Обобщение временных рядов без привязки к данным (Окончание)
Эта статья позволит вам увидеть, как Mamba4Cast превращает теорию в рабочий торговый алгоритм и подготовить почву для собственных экспериментов. Не упустите возможность получить полный спектр знаний и вдохновения для развития собственной стратегии.


Нейросети в трейдинге: Пространственно-временная модель состояния для анализа финансовых данных (STSSM-блок)
В статье раскрывается внутренняя механика STSSM-блока и показано, как современные SSM-подходы можно адаптировать под событийную логику спайковых моделей, сохранив высокую скорость и выразительность представлений. Мы шаг за шагом поднимаемся по архитектуре, превращая строгую теорию авторского решения в практичный инструмент для анализа финансовых временных рядов.


Нейросети в трейдинге: Обучение метапараметров на основе гетерогенности (Окончание)
В статье описана практическая реализация фреймворка HimNet на базе MQL5, который готов к интеграции в автоматическую торговлю. Мы показываем, как метапараметры, адаптированные под гетерогенность, превращают модель в универсальный инструмент, способный справляться с изменчивой волатильностью.


От новичка до эксперта: Развиваем географическую осознанность рынка с помощью визуализации на MQL5
Торговать без осознания сессии — все равно что ориентироваться без компаса: вы движетесь, но без определенной цели. Сегодня мы совершаем революцию в восприятии трейдерами рыночного тайминга, превращая обычные графики в динамичные географические отображения. Используя мощные возможности визуализации MQL5, мы создадим живую карту мира, которая подсвечивает активные торговые сессии в режиме реального времени, превращая абстрактные рыночные часы в интуитивно понятную визуальную информацию. Это путешествие отточит вашу психологию трейдинга и познакомит вас с методами программирования профессионального уровня, позволяющими преодолеть разрыв между сложной структурой рынка и практической, действенной информацией.


Нейросети в трейдинге: Асинхронная обработка событий в потоковых моделях (EVA-Flow)
В статье знакомимся с фреймворком EVA-Flow для низколатентной и высокочастотной оценки оптического потока на основе событийных данных. Модель сочетает адаптивное представление потока через Unified Voxel Grid с пространственно-временной рекуррентной архитектурой SMR, обеспечивая стабильное и точное прогнозирование движения в режиме реального времени.

Разработка инструментария для анализа движения цен (Часть 2): Скрипт аналитических комментариев
В продолжение нашей работы по упрощению взаимодействия с поведением цены мы рады представить еще один инструмент, который может значительно улучшить ваш анализ рынка и помочь вам принимать обоснованные решения. Этот инструмент отображает ключевые технические индикаторы, такие как цены предыдущего дня, значимые уровни поддержки и сопротивления, а также торговый объем, автоматически генерируя визуальные подсказки на графике.


Нейросети в трейдинге: Интеграция теории хаоса в прогнозирование временных рядов (Окончание)
Продолжаем интеграцию методов, предложенных авторами фреймворка Attraos, в торговые модели. Напомню, что данный фреймворк использует концепции теории хаоса для решения задач прогнозирования временных рядов, интерпретируя их как проекции многомерных хаотических динамических систем.