Статьи с примерами программирования торговых роботов на языке MQL5

Эксперты являются вершиной программирования и желаемой целью каждого разработчика в автоматическом трейдинге. Написать собственного торгового робота вы сможете с помощью статей этого раздела. Новички шаг за шагом смогут пройти все этапы в создании, отладке и тестировании автоматических торговых систем.
Статьи научат вас не только программировать на языке MQL5, но и покажут как реализовать любые торговые идеи и техники. Вы узнаете, как написать трейлинг стоп, как реализовать управление капиталом, как получить значение индикатора и многое-многое другое.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Переосмысливаем классические стратегии (Часть II): Пробои индикатора Bollinger Bands
В статье рассматривается торговая стратегия, объединяющая линейный дискриминантный анализ (Linear Discriminant Analysis, LDA) с полосами Боллинджера с использованием прогнозов категориальных зон для стратегических сигналов входа в рынок.

От Python к MQL5: Путешествие в квантовые торговые системы
В статье рассматривается разработка квантовой торговой системы - от прототипа на Python к реализации на MQL5 для реальной торговли. Система использует принципы квантовых вычислений, такие как суперпозиция и запутанность, для анализа состояний рынка, хотя она работает на классических компьютерах с использованием квантовых симуляторов. Ключевые особенности включают трехкубитную систему для одновременного анализа восьми состояний рынка, 24-часовые периоды ретроспективного анализа и семь технических индикаторов для анализа рынка. Хотя показатели точности могут показаться скромными, они обеспечивают существенное преимущество в сочетании с правильными стратегиями управления рисками.

MQL5-советник, интегрированный в Telegram (Часть 4): Модуляризация функций кода для улучшенного повторного использования
В этой статье мы реорганизуем существующий код отправки сообщений и скриншотов из MQL5 в Telegram, преобразовав его в многоразовые модульные функции. Это оптимизирует процесс, обеспечивая более эффективное выполнение и более простое управление кодом в нескольких экземплярах.


Нейросети в трейдинге: Сеточная аппроксимация событийного потока как инструмент анализа ценовых паттернов (Окончание)
В статье представлена адаптация фреймворка EEMFlow для построения высокоэффективных торговых моделей средствами MQL5. Рассматриваются алгоритмы оценки MeshFlow с расширенной корреляцией признаков, позволяющие точно анализировать динамику рынка и прогнозировать ценовые потоки. Тестирование подтвердило положительное математическое ожидание, умеренные просадки и высокую эффективность принятия решений.

Нейросети в трейдинге: Мультимодальный агент, дополненный инструментами (FinAgent)
Предлагаем познакомиться с фреймворком мультимодального агента для финансовой торговли FinAgent, который предназначен для анализа данных разных типов, отражающих рыночную динамику и исторические торговые паттерны.


Сеточный советник на дивергенции RSI с риск-менеджером в MQL5
Простая сеточная стратегия превращается в выживающую систему за счёт трёх компонентов: фильтра входа на основе дивергенции RSI, жёсткого ограничения числа уровней в сетке и независимого риск-менеджера, который ежетиково контролирует equity и блокирует торговлю при достижении дневного лимита или максимальной просадки. В статье разобрана математика классической мартингейл-ловушки, реализация поиска pivot-точек и дивергенций RSI на MQL5, полный код класса CRiskManager с защитой от плавающих убытков, а также архитектура самой сетки с TP от средневзвешенной цены входа.

Альтернативные показатели риска и доходности в MQL5
В этой статье мы представим реализацию нескольких показателей доходности и риска, рассматриваемых как альтернативы коэффициенту Шарпа, и исследуем гипотетические кривые капитала для анализа их характеристик.

Нейросети в трейдинге: Ансамбль агентов с использованием механизмов внимания (MASAAT)
Предлагаем познакомиться с мультиагентной адаптивной структурой оптимизации финансового портфеля (MASAAT), которая объединяет механизмы внимания и анализ временных рядов. MASAAT формирует множество агентов, которые анализируют ценовые ряды и направленные изменения, позволяя выявлять значимые колебания цен активов на различных уровнях детализации.


Теория категорий в MQL5 (Часть 10): Моноидные группы
Статья продолжает серию о реализации теории категорий в MQL5. Здесь мы рассматриваем группы моноидов как средство, нормализующее множества моноидов и делающее их более сопоставимыми в более широком диапазоне множеств моноидов и типов данных.

Нейросети в трейдинге: Transformer для облака точек (Pointformer)
В данной статье мы поговорим об алгоритмах использования методов внимания при решении задач обнаружения объектов в облаке точек. Обнаружение объектов в облаках точек имеет важное значение для многих реальных приложений.


Реализация квантовой схемы Quantum Reservoir Computing (QRC)
Революционный подход к машинному обучению в трейдинге через квантовые вычисления. Статья демонстрирует практическую реализацию адаптивной системы QRC с постоянным дообучением для прогнозирования рыночных движений в реальном времени.


Теория категорий в MQL5 (Часть 11): Графы
Статья продолжает серию о реализации теории категорий в MQL5. Здесь мы рассмотрим, как теория графов может быть интегрирована с моноидами и другими структурами данных при разработке стратегии закрытия торговой системы.


Нейросети в трейдинге: Иерархия навыков для адаптивного поведения агентов (Окончание)
В статье рассматривается практическая реализация фреймворка HiSSD в задачах алгоритмического трейдинга. Показано, как иерархия навыков и адаптивная архитектура могут быть использованы для построения устойчивых торговых стратегий.


Применение L1-фильтрации тренда в MetaTrader 5
В статье рассматривается практическое применение L1-фильтрации тренда в MetaTrader 5, включая математические основы метода и его использование в языке MQL5. L1-фильтр позволяет выделять кусочно-линейные тренды, сохраняя ключевую структуру рынка и эффективно подавляя ценовой шум. Исследуются свойства масштабирования параметров, особенности оценки тренда и способы интеграции метода в алгоритмические торговые стратегии. Экспериментальные результаты показывают, как L1-фильтрация тренда улучшает стабильность сигналов, тайминг сделок и общую устойчивость торговых систем.


Повышение эффективности торговли с использованием Smart Money Concepts (SMC): OB, BOS и FVG
Повысьте эффективность торговли с помощью Smart Money Concepts (SMC), объединив ордер-блоки (Order Blocks, OB), пробой структуры (Break of Structure, BOS) и разрывы справедливой стоимости (Fair Value Gaps, FVG) в одном мощном советнике. Выбирайте автоматическое исполнение или работайте с отдельной концепцией SMC для более гибкой и точной торговли.


Нейросети в трейдинге: Обобщение временных рядов без привязки к данным (Базовые модули модели)
Продолжаем знакомство с фреймворком Mamba4Cast. И сегодня мы погрузимся в практическую реализацию предложенных подходов. Mamba4Cast создавался не для долгого прогрева на каждом новом временном ряде, а для мгновенного включения в работу. Благодаря идее Zero‑Shot Forecasting модель способна сразу выдавать качественные прогнозы на реальных данных без дообучения и тонкой настройки гиперпараметров.


Нейросети в трейдинге: Актер—Режиссёр—Критик (Actor—Director—Critic)
Предлагаем познакомиться с фреймворком Actor-Director-Critic, который сочетает в себе иерархическое обучение и многокомпонентную архитектуру для создания адаптивных торговых стратегий. В этой статье мы подробно рассмотрим, как использование Режиссера для классификации действий Актера помогает эффективно оптимизировать торговые решения и повышать устойчивость моделей в условиях финансовых рынков.


Нейросети в трейдинге: Контекстно-зависимое обучение, дополненное памятью (MacroHFT)
Предлагаю познакомиться с фреймворком MacroHFT, который применяет контекстно зависимое обучение с подкреплением и память, для улучшения решений в высокочастотной торговле криптовалютами, используя макроэкономические данные и адаптивные агенты.


Нейросети в трейдинге: Двусторонняя адаптивная временная корреляция (BAT)
В статье представлен фреймворк BAT, обеспечивающий точное и адаптивное моделирование временной динамики. Используя двустороннюю временную корреляцию, BAT превращает последовательные изменения рыночных данных в структурированные, информативные представления. Модель сочетает высокую вычислительную эффективность с возможностью глубокой интеграции в торговые системы, позволяя выявлять как краткосрочные, так и долгосрочные паттерны движения.

Совместное использование PSAR, Хейкин-Аши и глубокого обучения для трейдинга
В настоящем проекте исследуется сочетание глубокого обучения и технического анализа для тестирования торговых стратегий на рынке Форекс. Для быстрого экспериментирования используется скрипт на Python, использующий модель ONNX наряду с традиционными индикаторами, такими как PSAR, SMA и RSI, для прогнозирования движения пары EUR/USD. Затем скрипт MetaTrader 5 переносит эту стратегию в реальную среду, используя исторические данные и технический анализ для принятия обоснованных торговых решений. Результаты тестирования на исторических данных свидетельствуют об осторожном, но последовательном подходе, направленном на управление рисками и устойчивый рост, а не на агрессивную погоню за прибылью.

Нейросети в трейдинге: Контекстно-зависимое обучение, дополненное памятью (Окончание)
Мы завершаем реализацию фреймворка MacroHFT для высокочастотной торговли криптовалютами, который использует контекстно-зависимое обучение с подкреплением и памятью для адаптации к динамичным рыночным условиям. И в завершении данной статьи будет проведено тестирование реализованных подходов, на реальных исторических данных, для оценки их эффективности.

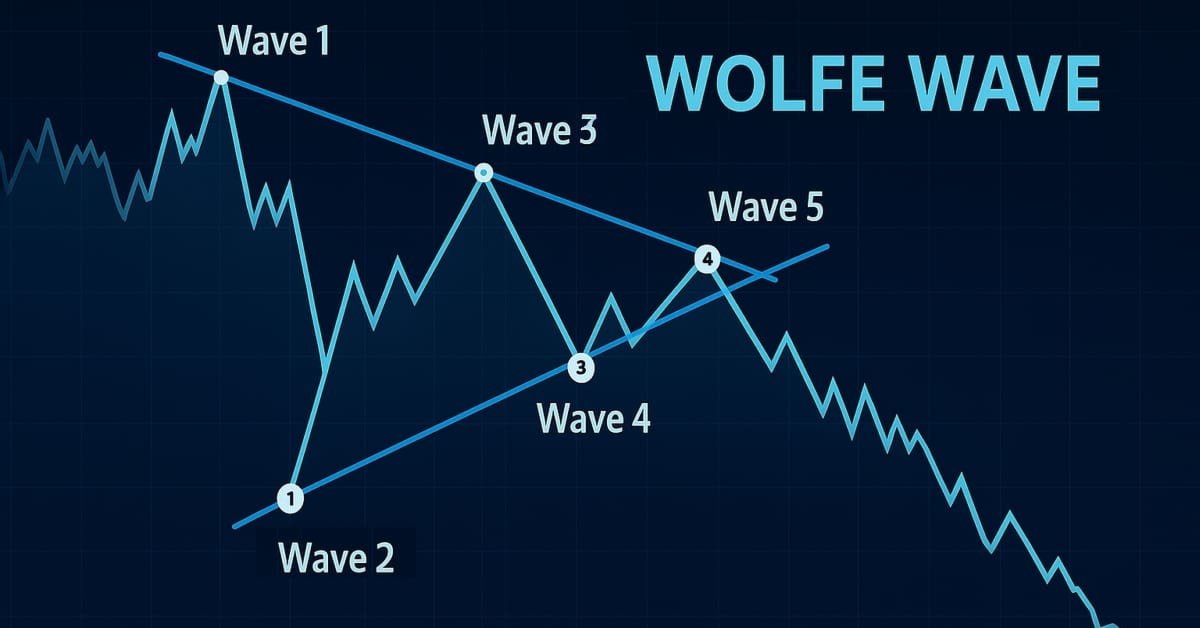
Знакомство с MQL5 (Часть 19): Автоматизация обнаружения волн Вульфа
Эта статья описывает, как программно выявлять бычьи и медвежьи паттерны волн Вульфа и торговать на их основе с помощью языка MQL5. Мы рассмотрим, как выявлять структуры волн Вульфа программным образом и исполнять сделки на их основе с помощью языка MQL5. Это включает в себя обнаружение ключевых точек свинга, проверку правил паттерна и подготовку советника к действию на основе найденных сигналов.

Нейросети в трейдинге: Мультиагентная адаптивная модель (Окончание)
В предыдущей статье мы познакомились с мультиагентным адаптивным фреймворком MASA, который объединяет подходы обучения с подкреплением и адаптивные стратегии, обеспечивая гармоничный баланс между доходностью и рисками в турбулентных рыночных условиях. Нами был построен функционал отдельных агентов данного фреймворка, и в этой статье мы продолжим начатую работу, доведя её до логического завершения.


Знакомство с языком MQL5 (Часть 23): Автоматизация торговли на пробое диапазона открытия рынка
В этой статье рассматривается, как создать советник для торговли по стратегии пробоя диапазона открытия (Opening Range Breakout, ORB) на языке MQL5. В статье объясняется, как советник идентифицирует пробои из диапазона открытия рынка и открывает соответствующие сделки. Вы также научитесь контролировать количество открытых позиций и устанавливать конкретное время прекращения для автоматической остановки торговли.


Нейросети в трейдинге: Интеллектуальный конвейер прогнозов (Time-MoE)
Предлагаем познакомиться с современным фреймворком Time-MoE, адаптированным под задачи прогнозирования временных рядов. В статье мы пошагово реализуем ключевые компоненты архитектуры, сопровождая их объяснениями и практическими примерами. Такой подход позволит вам не только понять принципы работы модели, но и применить их в реальных торговых задачах.


Нейросети в трейдинге: Адаптивная периодическая сегментация (Создание токенов)
Предлагаем вам отправиться в захватывающее путешествие по миру адаптивного анализа финансовых временных рядов и узнать, как превратить сложный спектральный разбор и гибкую свёртку в реальные торговые сигналы. Вы увидите, как LightGTS слушает ритм рынка, подстраиваясь под его изменения шагом переменного окна, и как OpenCL-ускорение позволяет превратить вычисления в кратчайший путь к прибыльным решениям.


Нейросети в трейдинге: Повышение эффективности Transformer путем снижения резкости (SAMformer)
Обучение моделей Transformer требует больших объемов данных и часто затруднено из-за слабой способности моделей к обобщению на малых выборках. Фреймворк SAMformer помогает решить эту проблему, избегая плохих локальных минимумов. И повышает эффективность моделей даже на ограниченных обучающих выборках.

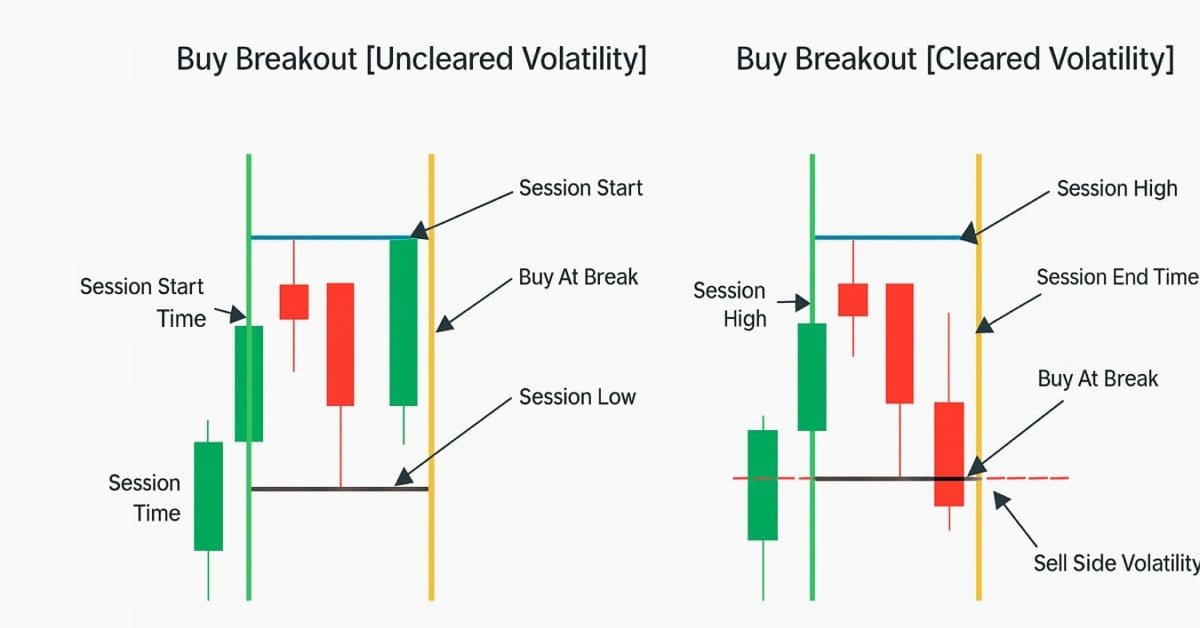
Разработка пробойной торговой системы на основе волатильности
Пробойная система на основе волатильности определяет рыночные диапазоны, а затем совершает сделки, когда цена пробивает эти уровни вверх или вниз, с учетом таких показателей волатильности, как ATR. Такой подход помогает выявлять сильные направленные движения.


Торговый инструментарий MQL5 (Часть 3): Разработка EX5-библиотеки для управления отложенными ордерами
Вы узнаете, как разработать и внедрить комплексную библиотеку отложенных EX5-ордеров в ваш код или MQL5-проекты. Мы рассмотрим, как импортировать и реализовать такую библиотеку в составе торговой панели или графического пользовательского интерфейса (GUI). Панель ордеров советника позволит пользователям открывать, отслеживать и удалять отложенные ордера по магическому числу непосредственно из графического интерфейса в окне графика.


Нейросети в трейдинге: Устойчивые торговые сигналы в любых режимах рынка (Модули внимания)
В данной статье мы продолжаем реализацию подходов фреймворка ST-Expert, сосредотачиваясь на практических аспектах его применения средствами MQL5. Ранее мы рассмотрели теоретические основы и ключевые компоненты модели, а теперь переходим к непосредственной работе с алгоритмами графового внимания, локального и глобального распределения внимания. Основная цель текущей работы — показать, как концептуальные идеи ST-Expert превращаются в работоспособные решения для анализа и прогнозирования финансовых рядов.


Реализация LLM-агента с SQL-памятью в MetaTrader 5
LLM-агент с SQL-памятью в MetaTrader 5 — архитектура, которая устраняет главное ограничение классических LLM-советников: потерю контекста между запросами. Каждое решение агента записывается в SQLite с рыночными условиями в момент сигнала — RSI, выравнивание MA, волатильность — и после закрытия позиции база получает исход. При следующем запросе агент читает собственную историю: похожие условия RSI из прошлого и последние три решения — и только затем анализирует текущий рынок. Результат: система, которая помнит свои ошибки между перезапусками и адаптирует поведение на основе накопленной статистики, а не начинает с чистого листа при каждом новом баре.


Нейросети в трейдинге: Сквозная многомерная модель прогнозирования временных рядов (GinAR)
Предлагаем познакомиться с инновационным подходом к прогнозированию временных рядов с пропущенными данными на базе фреймворка GinAR. В статье показана реализация ключевых компонентов на OpenCL, что обеспечивает высокую производительность. В следующей публикации мы подробно рассмотрим интеграцию этих решений в MQL5. Это позволит понять, как применять метод на практике в трейдинге.


Форекс советник на нейросети N-BEATS Network
Реализация архитектуры N-BEATS для форекс-трейдинга в MetaTrader 5 с квантильным прогнозированием и адаптивным риск-менеджментом. Архитектура адаптирована через билинейную нормализацию и специализированные функции потерь для финансовых данных. Тестирование на данных 2025 года показало неспособность генерировать прибыль, подтверждая разрыв между теоретическими достижениями и практической торговой эффективностью.

Нейросети в трейдинге: Инъекция глобальной информации в независимые каналы (InjectTST)
Большинство современных методов прогнозирования мультимодальных временных рядов используют подход независимых каналов. Тем самым игнорируется природная зависимость различных каналов одного временного ряда. Разумное использование 2 подходов (независимых и смешанных каналов) является ключом к повышению эффективности моделей.


Нейросети в трейдинге: Вероятностное прогнозирование временных рядов (Окончание)
Приглашаем вас познакомиться с фреймворком K²VAE и вариантом интеграции предложенных подходов в торговую систему. Вы узнаете, как гибридный подход Koopman–Kalman–VAE помогает строить адаптивные и интерпретируемые модели. А в завершении статьи представлены практические результаты использования реализованных решений.

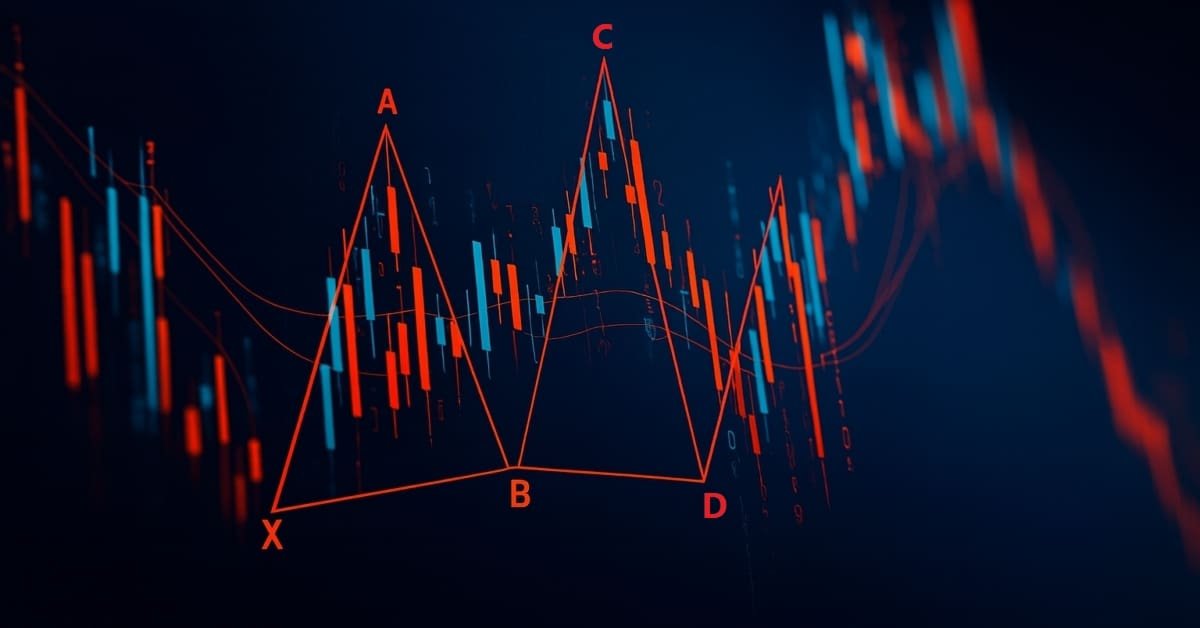
Знакомство с языком MQL5 (Часть 21): Автоматическое обнаружение паттернов Гартли
Узнайте, как обнаружить и отобразить гармонический паттерн Гартли в MetaTrader 5 с использованием языка MQL5. В этой статье объясняется каждый шаг данного процесса: от выявления точек свинга до применения коэффициентов Фибоначчи и графического построения паттерна на графике целиком для четкого визуального подтверждения.


Торгуем опционы без опционов (Часть 4): Более сложные опционные стратегии
В этой статье мы рассмотрим, как можно снизить риски (и возможно ли это сделать) для опционных стратегий, где изначально риск не ограничен. Это относится к стратегиям, основанным на продаже опционов, то есть к флэтовым. Также рассмотрим варианты фиксации прибыли для опционных стратегий, основанных на покупке опционов, то есть трендовых. Как всегда, добавим в наш эксперт новые полезные функции и улучшим старые.


Нейросети в трейдинге: Фреймворк кросс-доменного прогнозирования временных рядов (TimeFound)
В этой статье мы шаг за шагом собираем ядро интеллектуальной модели TimeFound, адаптированной под реальные задачи прогнозирования временных рядов. Если вас интересует практическая реализация нейросетевых патчинг-алгоритмов в MQL5 — вы точно по адресу.


Построение модели для ограничения диапазона сигналов по тренду (Часть 9): Советник с несколькими стратегиями (III)
Добро пожаловать в третью часть серии статьей о трендах! Сегодня мы углубимся в использование дивергенции как стратегии определения оптимальных точек входа в рамках преобладающего дневного тренда. Мы также представим специальный механизм фиксации прибыли, аналогичный скользящему стоп-лоссу, но с уникальными усовершенствованиями. Кроме того, мы обновим советник Trend Constraint до более продвинутой версии, включив в него новое условие исполнения сделки в дополнение к существующим. Также мы продолжим изучать практическое применение MQL5 в разработке алгоритмов.


Нейросети в трейдинге: Устойчивые торговые сигналы в любых режимах рынка (Окончание)
В статье подробно рассмотрена интеграция подходов фреймворка ST-Expert в архитектуру Extralonger, позволяющая одновременно анализировать временные и пространственные представления данных. Представлены результаты тестирования на реальных исторических данных, демонстрирующие эффективность модели и её устойчивость к рыночным аномалиям. Описана модульная структура фреймворка, обеспечивающая воспроизводимость, гибкость для исследований и возможность поэтапной оптимизации компонентов.