Статьи с примерами программирования торговых роботов на языке MQL5

Эксперты являются вершиной программирования и желаемой целью каждого разработчика в автоматическом трейдинге. Написать собственного торгового робота вы сможете с помощью статей этого раздела. Новички шаг за шагом смогут пройти все этапы в создании, отладке и тестировании автоматических торговых систем.
Статьи научат вас не только программировать на языке MQL5, но и покажут как реализовать любые торговые идеи и техники. Вы узнаете, как написать трейлинг стоп, как реализовать управление капиталом, как получить значение индикатора и многое-многое другое.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Создаем простой мультивалютный советник с использованием MQL5 (Часть 4): Треугольная скользящая средняя — Сигналы индикатора
Под мультивалютным советником в этой статье понимается советник, или торговый робот, который может торговать (открывать/закрывать ордера, управлять ордерами, например, трейлинг-стоп-лоссом и трейлинг-профитом) более чем одной парой символов с одного графика. На этот раз мы будем использовать только один индикатор, а именно треугольную скользящую среднюю на одном или нескольких таймфреймах.

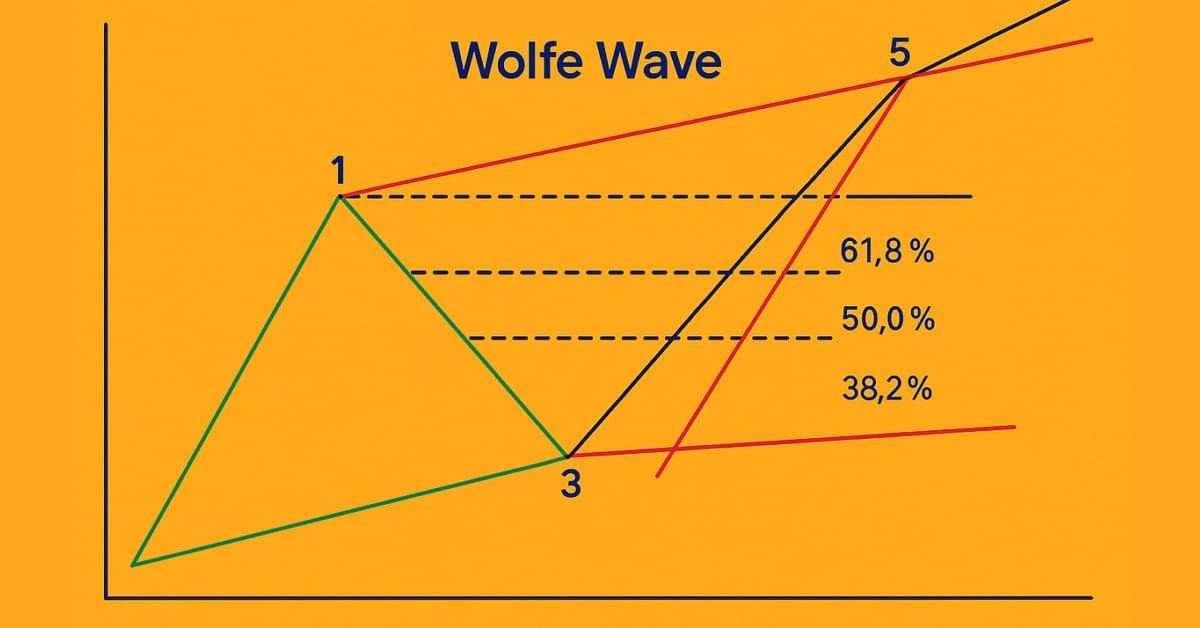
Знакомство с языком MQL5 (Часть 18): Введение в паттерн "Волны Вульфа"
В этой статье подробно объясняется паттерн волн Вульфа – как медвежьи, так и бычьи его вариации. В статье также проводится пошаговый разбор логики, используемой для выявления действительных сетапов на покупку и продажу на основе этого продвинутого графического паттерна.


Разработка торгового советника с нуля (Часть 8): Концептуальный скачок (I)
Как максимально просто реализовать новый функционал? В данной статье мы сделаем шаг назад, а затем два шага вперед.


Разрабатываем мультивалютный советник (Часть 5): Переменный размер позиций
В предыдущих частях разрабатываемый советник имел возможность использовать только фиксированный размер позиций для торговли. Это допустимо для тестирования, но нежелательно при торговле на реальном счёте. Давайте обеспечим возможность торговли с переменным размером позиций.

Нейросети — это просто (Часть 47): Непрерывное пространство действий
В данной статье мы расширяем спектр задач нашего агента. В процесс обучения будут включены некоторые аспекты мани- и риск-менеджмента, которые являются неотъемлемой частью любой торговой стратегии.
Создаем простой мультивалютный советник с использованием MQL5 (Часть 2): Сигналы индикатора - мультитаймфреймовый Parabolic SAR
Под мультивалютным советником в этой статье понимается советник, или торговый робот, который может торговать (открывать/закрывать ордера, управлять ордерами, например, трейлинг-стоп-лоссом и трейлинг-профитом) более чем одной парой символов с одного графика. На этот раз мы будем использовать только один индикатор, а именно Parabolic SAR или iSAR на нескольких таймфреймах, начиная с PERIOD_M15 и заканчивая PERIOD_D1.


Как построить советник, работающий автоматически (Часть 13): Автоматизация (V)
Знаете ли вы, что такое блок-схема? Умеете ли вы ее использовать? Думаете ли вы, что блок-схемы - это дело начинающих программистов? Тогда я вам предлагаю ознакомиться с этой статьей и узнать, как работать с блок-схемами.

Нейросети в трейдинге: Обнаружение объектов с учетом сцены (HyperDet3D)
Предлагаем вам познакомиться с новым подход обнаружения объектов при помощи гиперсетей. Гиперсети могут генерировать весовые коэффициенты для основной модели, что позволяет учитывать особенности текущего состояния рынка. Такой подход позволяет улучшить точность прогнозирования, адаптируя модель к различным торговым условиям.


Нейросети в трейдинге: Агент с многоуровневой памятью
Подходы многоуровневой памяти, имитирующие когнитивные процессы человека, позволяют обрабатывать сложные финансовые данные и адаптироваться к новым сигналам, что способствует повышению эффективности инвестиционных решений в условиях динамичных рынков.

Как построить советник, работающий автоматически (Часть 07): Виды счетов (II)
Сегодня посмотрим, как создать советник, просто и безопасно работающий в автоматическом режиме. Трейдеру всегда необходимо быть в курсе того, что делает автоматический советник, чтобы, если он «сойдет с рельсов», как можно быстрее удалить его с графика, прекратить таким образом его работу, и взять ситуацию под свой контроль.

Нейросети — это просто (Часть 97): Обучение модели с использованием MSFformer
При изучении различных архитектур построения моделей мы мало уделяем внимания процессу обучения моделей. В этой статье я попытаюсь восполнить этот пробел.

Разработка интерактивного графического пользовательского интерфейса на MQL5 (Часть 1): Создание панели
В статье рассматриваются основные этапы создания и реализации панели графического пользовательского интерфейса (Graphical User Interface, GUI) с помощью языка MetaQuotes Language 5 (MQL5). Пользовательские панели утилит повышают качество взаимодействия с системой при торговле, упрощая типовые задачи и визуализируя важную торговую информацию. Создавая пользовательские панели, трейдеры могут оптимизировать рабочий процесс и сэкономить время при торговых операциях.

Введение в MQL5 (Часть 4): Структуры, классы и функции времени
В этой серии мы продолжаем раскрывать секреты программирования. В новой статье мы изучим в основы структур, классов и временных функций и получим новые навыки для эффективного программирования. Это руководство, возможно, будет полезно не только для новичков, но и для опытных разработчиков, поскольку упрощает сложные концепции, предоставляя ценную информацию для освоения MQL5. Продолжайте изучать новое, совершенствуйте навыки программирования и освойте мир алгоритмического трейдинга.


Нейросети — это просто (Часть 46): Обучение с подкреплением, направленное на достижение целей (GCRL)
Предлагаю Вам познакомиться с ещё одним направлением в области обучения с подкреплением. Оно называется обучением с подкреплением, направленное на достижение целей (Goal-conditioned reinforcement learning, GCRL). В этом подходе агент обучается достигать различных целей в определенных сценариях.


Обучаем нейросети на осцилляторах без подглядывания в будущее
В статье описывается подход к разметке сделок с помощью осцилляторов для моделей машинного обучения. Это позволяет избавиться от look ahead bias. Показано, что такая разметка не приводит к переобучению моделей, а стратегии продолжают работать продолжительное время.


Нейросети — это просто (Часть 84): Обратимая нормализация (RevIN)
Мы давно уже усвоили, что большую роль в стабильности обучения модели играет предварительная обработка исходных данных. И для online обработки "сырых" исходных данных мы часто используем слой пакетной нормализации. Но порой возникает необходимость обратной процедуры. Об одном из возможных подходов к решению подобных задач мы говорим в данной статье.


Разработка советника на основе стратегии прорыва диапазона консолидации на MQL5
В статье описываются шаги по созданию торгового советника, который извлекает выгоду из ценовых прорывов после периодов консолидации. Определяя диапазоны консолидации и устанавливая уровни прорыва, трейдеры могут автоматизировать свои торговые решения на основе этой стратегии. Советник призван обеспечить четкие точки входа и выхода, избегая ложных пробоев.


Нейросети — это просто (Часть 44): Изучение навыков с учетом динамики
В предыдущей статье мы познакомились с методом DIAYN, который предлагает алгоритм изучения разнообразных навыков. Использование полученных навыкает может быть использовано различных задач. Но подобные навыки могут быть довольно непредсказуемы, что может осложнить из использование. В данной статье мы рассмотрим алгоритм обучения предсказуемых навыков.

Упрощаем торговлю на новостях (Часть 2): Управляем рисками
В этой статье мы добавим наследование в предыдущий и новый код. Для обеспечения эффективности будет внедрена новая структура базы данных. Кроме того, мы создадим класс по управлению рисками для расчета объемов.


Нейросети — это просто (Часть 75): Повышение производительности моделей прогнозирования траекторий
Создаваемые нами модели становятся все больше и сложнее. Вместе с тем растут затраты не только на их обучение, но и эксплуатацию. При этом довольно часто мы сталкиваемся с ситуацией, когда затраты времени на принятие решения бывают критичны. И в этой связи мы обращаем свое внимание на методы оптимизации производительности моделей без потери качества.

Создание советника на MQL5 на основе стратегии PIRANHA с использованием Полос Боллинджера
В настоящей статье мы создаем советника (EA) на MQL5 на основе стратегии PIRANHA, использующего Полосы Боллинджера для повышения эффективности торговли. Мы обсуждаем ключевые принципы стратегии, реализацию кода, а также методы тестирования и оптимизации. Эти знания позволят эффективно использовать советник в ваших торговых сценариях

Упрощаем торговлю на новостях (Часть 1): Создаем базу данных
Торговля на новостях может быть сложной и утомительной. В этой статье мы рассмотрим шаги по получению новостных данных. Кроме того, мы узнаем об экономическом календаре MQL5 и о том, что он может предложить.

Нейросети в трейдинге: Transformer с относительным кодированием
Самоконтролируемое обучение может оказаться эффективным способом анализа больших объемов неразмеченных данных. Основным фактором успеха является адаптация моделей под особенности финансовых рынков, что способствует улучшению результативности традиционных методов. Эта статья познакомит вас с альтернативным механизмом внимания, который позволяет учитывать относительные зависимости и взаимосвязи между исходными данными.


Фильтрация и извлечение признаков в частотной области
В этой статье мы рассмотрим применение цифровых фильтров к временным рядам, представленным в частотной области, с целью извлечения уникальных признаков, которые могут быть полезными для моделей прогнозирования.

Реализация советника Deus: Автоматическая торговля с RSI и скользящими средними в MQL5
В статье описываются шаги по внедрению советника Deus на основе индикаторов RSI и скользящей средней для управления автоматической торговлей.

Нейросети в трейдинге: Гиперболическая модель латентной диффузии (Окончание)
Применение анизотропных диффузионных процессов для кодирования исходных данных в гиперболическом латентном пространстве, как это предложено в фреймворке HypDIff, способствует сохранению топологических особенностей текущей рыночной ситуации, и повышает качество её анализа. В предыдущей статье мы начали реализацию предложенных подходов средствами MQL5. И сегодня продолжим начатую работу, доведя ее до логического завершения.


Нейросети в трейдинге: Оптимизация LSTM для целей прогнозирования многомерных временных рядов (Окончание)
Мы продолжаем реализацию фреймворка DA-CG-LSTM, который предлагает инновационные методы анализа и прогнозирования временных рядов. Использование CG-LSTM и двойного внимания позволяет более точно выявлять как долгосрочные, так и краткосрочные зависимости в данных, что особенно полезно для работы с финансовыми рынками.

Реализация торговой стратегии на основе полос Боллинджера с помощью MQL5: Пошаговое руководство
Пошаговое руководство по реализации на MQL5 алгоритма автоматической торговли, основанной на торговой стратегии «Полосы Боллинджера». Подробное учебное пособие на основе создания советника, который может быть полезен трейдерам.


Нейросети — это просто (Часть 93): Адаптивное прогнозирование в частотной и временной областях (Окончание)
В данной статье мы продолжаем реализацию подходов ATFNet — модели, которая адаптивно объединяет результаты 2 блоков (частотного и временного) прогнозирования временных рядов

Нейросети — это просто (Часть 89): Трансформер частотного разложения сигнала (FEDformer)
Все рассмотренные нами ранее модели анализируют состояние окружающей среды в виде временной последовательности. Однако, тот же временной ряд можно представить и в виде частотных характеристик. В данной статье я предлагаю вам познакомиться с алгоритмом, который использует частотные характеристики временной последовательности для прогнозирования будущих состояний.

Оборачиваем ONNX-модели в классы
Объектно-ориентированное программирование позволяет создавать более компактный код, который легко читать и модифицировать. Представляем пример для трёх ONNX-моделей.

Нейросети — это просто (Часть 19): Ассоциативные правила средствами MQL5
Продолжаем тему поиска ассоциативных правил. В предыдущей статье мы рассмотрели теоретические аспекты данного типа задач. В этой статье я продемонстрирую реализацию метода FP-Growth средствами MQL5. А также мы протестируем нашу реализацию на реальных данных.


Полиномиальные модели в трейдинге
Эта статья посвящена ортогональным многочленам. Их применение может стать основой для более точного и эффективного анализа рыночной информации, благодаря чему, трейдер сможет принимать более обоснованные решения.


Риск-менеджер для торговых роботов (Часть I): Включаемый файл контроля рисков для советников
Трейдинг характеризуется высокими требованиями к дисциплине риск-менеджмента. Настоящая работа представляет анализ основных причин неудач трейдеров и предлагает техническое решение в виде класса CEnhancedRiskManager для платформы MQL5. Включает практическое тестирование на агрессивном сеточном советнике.


Нейросети — это просто (Часть 68): Офлайн оптимизация политик на основе предпочтений
С первых статей, посвященных обучению с подкреплением, мы так или иначе затрагиваем 2 проблемы: исследование окружающей среды и определение функции вознаграждения. Последние статьи были посвящены проблеме исследования в офлайн обучении. В данной статье я хочу Вас познакомить с алгоритмом, авторы которого полностью отказались от функции вознаграждения.


Нейросетевой торговый робот на современной архитектуре нейросети Mamba с селективной SSM
Статья исследует революционную архитектуру нейронной сети Mamba/SSM для прогнозирования финансовых временных рядов. Представлена полная реализация на MQL5 современной альтернативы Transformer с линейной сложностью O(N) вместо квадратичной O(N²). Детально рассмотрены селективные State Space Models, hardware-aware оптимизации, patching техники и продвинутые методы обучения AdamW. Включены практические результаты тестирования, показавшие увеличение точности с 62% до 71% при снижении времени обучения с 45 до 8 минут. Представлен готовый торговый советник с автообучением и адаптивным риск-менеджментом для MetaTrader 5.


Разработка торгового советника с нуля (Часть 20): Новая система ордеров (III)
Продолжим внедрение новой системы ордеров. Создание такой системы требует хорошего владения MQL5, а также понимания того, как на самом деле работает платформа MetaTrader 5 и какие ресурсы она нам предоставляет.


Нейросети — это просто (Часть 51): Актор-критик, управляемый поведением (BAC)
В последних двух статьях рассматривался алгоритм Soft Actor-Critic, который включает энтропийную регуляризацию в функцию вознаграждения. Этот подход позволяет балансировать исследование среды и эксплуатацию модели, но он применим только к стохастическим моделям. В данной статье рассматривается альтернативный подход, который применим как для стохастических, так и для детерминированных моделей.

Как создать торговый журнал с помощью MetaTrader и Google Sheets
Создайте торговый журнал с помощью MetaTrader и Google Sheets! Вы узнаете, как синхронизировать свои торговые данные с помощью HTTP POST и извлекать их с помощью HTTP-запросов. Наконец, у вас будет торговый журнал, который поможет эффективно отслеживать ваши сделки.

Использование JSON Data API в MQL-проектах
Представьте, что вы можете использовать данные, которых нет в MetaTrader. Обычно вы получаете информацию только от индикаторов, основанных на анализе цен и техническом анализе. Теперь представьте, что у вас есть доступ к данным, которые выведут ваши торговые возможности на новый уровень. Вы можете значительно увеличить мощность платформы MetaTrader, если объедините её возможности с результатами работы других программ, методов макроанализа и ультрасовременных инструментов через API. В этой статье мы расскажем, как использовать API, и представим полезные и ценные API-сервисы.