Artigos sobre programação na linguagem MQL5

Leia os artigos publicados aqui para aprender MQL5, a linguagem das estratégias de negociação. A maioria desses artigos foi escrita por vocês, membros da MQL5.community. Todos eles estão divididos em categorias para encontrar respostas rápidas relacionadas a aspectos específicos da programação: "Integração", "Testador", "Estratégias de negociação" e muito mais.
Acompanhe as novas publicações e participe de suas discussões no Fórum!
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se

Otimização com neuroboids — Neuroboids Optimization Algorithm 2 (NOA2)
O novo algoritmo autoral de otimização NOA2 (Neuroboids Optimization Algorithm 2) combina os princípios da inteligência de enxame com controle baseado em redes neurais. O NOA2 funde a mecânica do comportamento coletivo dos neuroboids com um sistema neural adaptativo, que permite aos agentes ajustar seu comportamento de forma autônoma durante o processo de busca pelo ótimo. O algoritmo está em fase ativa de desenvolvimento e demonstra potencial para resolver tarefas complexas de otimização.


Previsão de taxas de câmbio usando métodos clássicos de aprendizado de máquina: Modelos Logit e Probit
Tentou-se criar um EA para prever cotações de taxas de câmbio. Como base para o algoritmo, foram adotados modelos clássicos de classificação, como regressão logística e probit. O critério de razão de verossimilhança é utilizado para filtrar os sinais de negociação.


Do básico ao intermediário: Sub Janelas (IV)
Neste artigo iremos ver que nem tudo é como muitos pensam ser no inicio. Uma das coisas mais interessantes em utilizar a programação é o fato de que podemos garantir que as coisas sempre serão da forma como as planejamos. Então leiam este artigo com atenção, para que possam aprender alguns dos conceitos mais confusos envolvidos no uso de sub janelas. Se você entender o que será explicado aqui, irá conseguir fazer compreender diversas coisas que iremos fazer futuramente.

Algoritmo de busca circular — Circle Search Algorithm (CSA)
Este artigo apresenta um novo algoritmo metaheurístico de otimização, o CSA (Circle Search Algorithm), baseado nas propriedades geométricas do círculo. O algoritmo utiliza o princípio de movimentação de pontos ao longo das tangentes para encontrar a solução ideal, combinando fases de diversificação global e intensificação local.

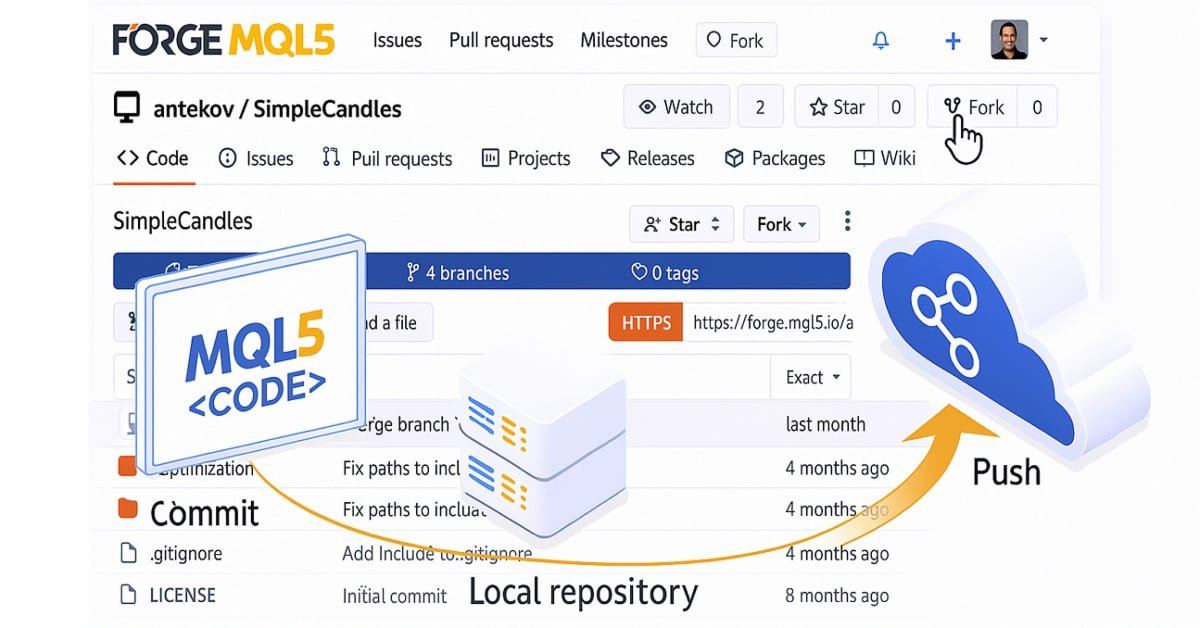
Migrando para o MQL5 Algo Forge (Parte 2): Trabalhando com múltiplos repositórios
Vamos analisar uma das possíveis abordagens para organizar o armazenamento do código-fonte de um projeto em um repositório público. Utilizando a distribuição em diferentes branches, criaremos regras claras e práticas para o desenvolvimento do projeto.


Simulação de mercado: Position View (XI)
Neste artigo, mostrarei como você, meu caro e estimado leitor, pode sem muito esforço. Conseguir modificar o indicador de posição a fim de que ele venha a ser capaz de fazer bem mais coisas, do que originalmente era capaz de fazer. Veremos como incluir a capacidade de podermos mover tanto os preços, quanto também criar as linhas de preço. E isto diretamente no gráfico. Algo que muitos imaginariam ser extremamente complicado e de difícil solução. Porém você notará que faremos tudo isto, com muita facilidade e com um mínimo de esforço. Tudo que será preciso fazer é parar e pensar um pouco.


Ganhe uma Vantagem Sobre Qualquer Mercado (Parte III): Índice de Gastos com Cartões Visa
No mundo dos big data, existem milhões de conjuntos de dados alternativos que têm o potencial de aprimorar nossas estratégias de negociação. Nesta série de artigos, vamos ajudá-lo a identificar os conjuntos de dados públicos mais informativos.


Recursos do Assistente MQL5 que você precisa conhecer (Parte 43): Aprendizado por reforço com SARSA
O SARSA (State-Action-Reward-State-Action, estado–ação–recompensa–estado–ação) é outro algoritmo que pode ser utilizado na implementação de aprendizado por reforço. Vamos analisar como esse algoritmo pode ser implementado como um modelo independente (e não apenas como um mecanismo de aprendizado) em Expert Advisors gerados no Wizard, de forma semelhante ao que fizemos nos casos de Q-learning e DQN.

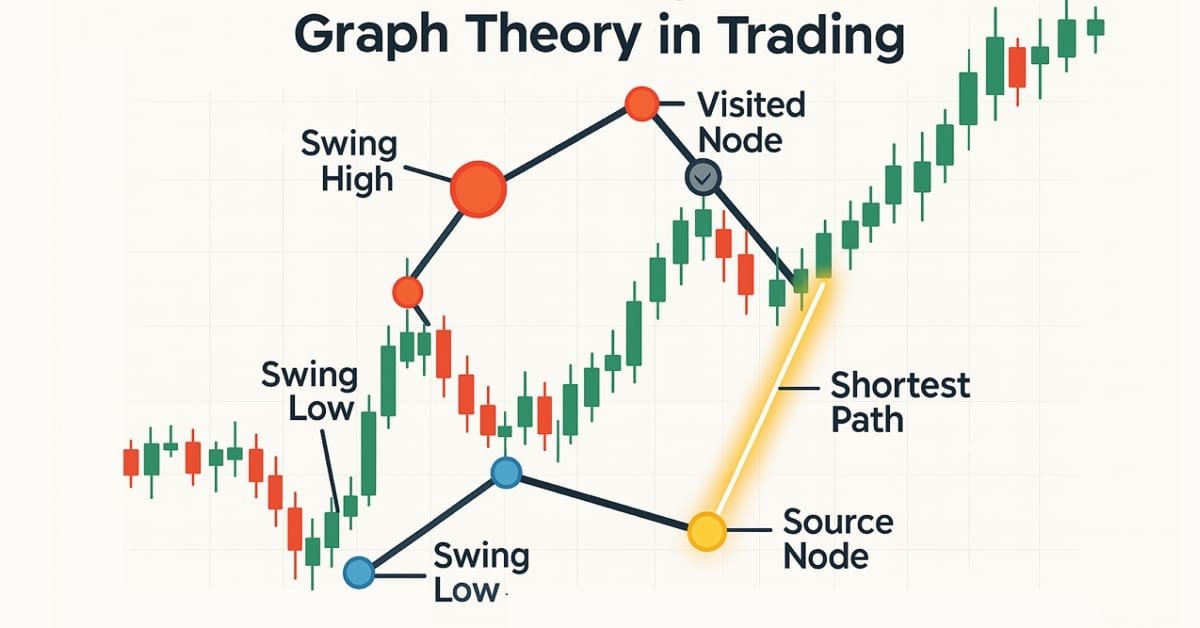
Teoria dos grafos: Algoritmo de Dijkstra no trading
O algoritmo de Dijkstra é uma solução clássica para a busca do caminho mais curto na teoria dos grafos, permitindo otimizar estratégias de trading por meio da modelagem de redes de mercado. Traders podem utilizá-lo para encontrar as rotas mais eficientes nos dados de um gráfico de candles.


Do básico ao intermediário: Filas, Listas e Árvores (V)
Neste artigo começamos a trabalhar com a implementação do mecanismo de árvore. Como sei que este mecanismo pode ser extremamente complicado de ser compreendido e assimilado, no começo do aprendizado. Iremos implementar as coisas com calma e devagar. Assim todos irão conseguir entender como uma árvore funciona e qual o melhor momento para utiliza-la.


Negociando opções sem opções (Parte 3): Estratégias complexas com opções
São analisadas estratégias com opções para mercado lateral (não direcionais) e para mercado em tendência (direcionais), bem como sua implementação em MQL5. O EA desenvolvido no artigo anterior é aprimorado com a exibição dos níveis de opções. Agora é hora de analisar o funcionamento e implementar as estratégias que os traders de opções utilizam na prática.


Simulação de mercado: Position View (XVIII)
Neste artigo, mostrei da forma o mais didática possível. Como você pode conseguir modificar e gerar um código que seja capaz de cumprir alguns objetivos. Isto modificando o mínimo possível um código já existente. Iremos adicionar um indicador de volume, ao mesmo tempo impedir que o usuário ou operador venha a remover objetos criados pelo indicador de posição.


Rede neural na prática: Grafico da Rectifier
Construímos, em MQL5 puro, um indicador para plotar no gráfico uma função de ativação e sua derivada, tomando a ReLU como exemplo. Explicamos o impacto das derivadas na escolha da ativação e os cuidados com pontos não diferenciáveis. O leitor visualiza as curvas de forma interativa e obtém uma base prática para decidir quando usar ou não determinadas ativações.


Do básico ao intermediário: FileSave e FileLoad
Neste artigo será explicado e explorado algumas formas de lidar com as funções de biblioteca FileSave e FileLoad. Apesar de muita gente, as considerar pouco promissoras, devido a algumas limitações ou dificuldades que as mesmas nos gera em alguns tipos de cenários. Entender da forma correta como estas duas funções trabalham, podem lhe poupar muito trabalho em certos momento. Além é claro, das mesmas, serem uma ótima forma de promover arquivos de log.


Do básico ao intermediário: Filas, Listas e Árvores (II)
Este é um artigo do qual você meu caro leitor, deverá estudar com muita calma. Isto devido ao tipo de coisa que será explicado nele. Apesar de termos procurando manter as coisas o mais simples e didáticas quanto foi possível ser feito. O conteúdo apresentado aqui, é sem sobra de dúvida algo muito complicado para quem está iniciando na programação. Mas isto não é motivo para que você venha a desanimar ou ignorar o que está sendo explicado aqui. Já que este artigo fará um elo, entre dois assuntos completamente diferentes, porém intimamente ligados.

Integre seu próprio LLM ao EA (Parte 5): Desenvolva e Teste Estratégia de Trading com LLMs (III) – Adapter-Tuning
Com o rápido desenvolvimento da inteligência artificial atualmente, os modelos de linguagem (LLMs) são uma parte importante da inteligência artificial, portanto devemos pensar em como integrar LLMs poderosos ao nosso trading algorítmico. Para a maioria das pessoas, é difícil ajustar esses modelos poderosos de acordo com suas necessidades, implantá-los localmente e então aplicá-los ao trading algorítmico. Esta série de artigos adotará uma abordagem passo a passo para alcançar esse objetivo.


Funcionalidades do Assistente MQL5 que você precisa conhecer (Parte 29): Taxas de aprendizado e perceptrons multicamadas
Estamos concluindo a análise da sensibilidade da taxa de aprendizado ao desempenho do EA, estudando taxas de aprendizado adaptáveis Essas taxas devem ser ajustadas para cada parâmetro da camada durante o treinamento, por isso precisamos avaliar os potenciais benefícios em relação às perdas esperadas no desempenho.


Do iniciante ao especialista: criação de um EA animado para notícias em MQL5 (IV) - Análise de mercado com modelos hospedados localmente usando IA
Na discussão de hoje, veremos como hospedar localmente modelos de inteligência artificial de código aberto e usá-los para obter informações sobre o mercado. Isso faz parte dos nossos esforços contínuos para expandir o EA "Manchetes de Notícias" com a implementação da seção "Análise de inteligência artificial" (AI Insights), que transforma o EA em uma ferramenta auxiliar com múltiplas integrações. O EA atualizado foi projetado para informar os traders sobre eventos do calendário, as notícias financeiras mais recentes, indicadores técnicos e, agora, também sobre perspectivas de mercado geradas por inteligência artificial, oferecendo, assim, suporte oportuno, diversificado e inteligente à tomada de decisões de trading. Acompanhe esta conversa, na qual veremos estratégias práticas de integração e como o MQL5 pode interagir com recursos externos para criar um terminal de trading poderoso e inteligente.


Algoritmo de comportamento social adaptativo — Adaptive Social Behavior Optimization (ASBO): Método de Schwefel, Box-Muller
Este artigo apresenta uma imersão fascinante no mundo do comportamento social de organismos vivos e sua influência na criação de um novo modelo matemático — ASBO (Adaptive Social Behavior Optimization). Exploramos como os princípios de liderança, vizinhança e cooperação, observados em sociedades de seres vivos, inspiram o desenvolvimento de algoritmos de otimização inovadores.


Do básico ao intermediário: Filas, Listas e Árvores (III)
Neste artigo iremos dar o que será o próximo passo a fim de implementar e entender o que seria e como funciona uma lista encadeada. Apesar do conteúdo aqui, ser de certa maneira bastante denso e confuso para quem está iniciando. Procurei deixar as coisas o mais didática possível. Assim, você conseguirá entender por que e quando usar uma lista encadeada.


Análise espectral singular unidimensional
O artigo aborda os aspectos teóricos e práticos do método de análise espectral singular (SSA), que constitui um método eficaz de análise de séries temporais e permite representar a estrutura complexa da série como uma decomposição em componentes simples, tais como tendência, oscilações sazonais (periódicas) e ruído.


Trading algorítmico de arbitragem com teoria dos grafos
Neste artigo, tratamos a arbitragem triangular como um problema de busca de ciclos em um grafo orientado, no qual os vértices representam moedas e as arestas representam pares de moedas com pesos correspondentes às taxas de câmbio. Um ciclo lucrativo ocorre quando o produto dos pesos é > 1. Os algoritmos Floyd-Warshall e DFS que desenvolvemos encontram os caminhos ideais de conversão de moedas com retorno ao ponto inicial e geração de lucro.


Recursos do Assistente MQL5 que você precisa conhecer (Parte 47): Aprendizado por reforço (algoritmo de diferenças temporais)
Temporal Difference (TD, diferenças temporais) é mais um algoritmo de aprendizado por reforço, que atualiza os valores Q com base na diferença entre as recompensas previstas e as recompensas reais durante o treinamento do agente. A ênfase está na atualização dos valores Q sem considerar necessariamente seus pares "estado-ação" (state-action). Como de costume, veremos como esse algoritmo pode ser aplicado em um EA, criado com a ajuda do Assistente.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 54): Aprendizado por Reforço com SAC híbrido e Tensores
Soft Actor Critic é um algoritmo de Aprendizado por Reforço que analisamos em um artigo anterior, onde também introduzimos Python e ONNX nesta série como abordagens eficientes para treinar redes. Retomamos o algoritmo com o objetivo de explorar tensores, grafos computacionais que frequentemente são utilizados em Python.


Do básico ao intermediário: Como bolhas de sabão
Neste artigo, será explicado um mecanismo muito simples e fácil de entender, cujo proposito seria o de gerar a ordenação de uma array, qualquer. Nele veremos que nem sempre o resultado apresentado é aquele que realmente esperamos obter. Sendo assim necessário adaptar a própria implementação a fim de conseguir obter os resultados adequado.


Mapas auto-organizáveis de Kohonen em um EA MQL5
Os mapas auto-organizáveis de Kohonen transformam o caos dos dados de mercado em um mapa bidimensional estruturado, no qual padrões semelhantes são agrupados. Este artigo apresenta uma implementação completa de SOM em um EA MQL5, com quatrocentos neurônios e treinamento contínuo. Analisamos o algoritmo de busca pela Best Matching Unit, a atualização dos pesos com uma função gaussiana de vizinhança, a integração com efeitos quânticos e a geração de sinais de trading. O código é aberto, a matemática é clara e os resultados podem ser verificados.


Rede neural na prática: O caso da porta XOR
Neste artigo tentarei mostrar a você, meu caro leitor, que nem tudo é como parece. Muitas das vezes somos levados a pensar que as coisas são de uma dada maneira, quando na verdade, podemos estar sendo levados a pensar algo que não necessariamente é verdade. Redes neurais, são de longe um dos assuntos mais interessantes em termos gerais. Tanto pelo ponto de vista matemático, eletrônico ou mesmo de software. Porém, diferente do que muitos acreditam ou pregam. Redes neurais não são nem de longe, a questão e solução definitiva. São apenas um ramo de pesquisa, no qual devemos sempre estar estudando e procurando nos informar sobre o que acontece nos bastidores.


Otimização de nuvens atmosféricas — Atmosphere Clouds Model Optimization (ACMO): Teoria
Este artigo é dedicado ao algoritmo meta-heurístico Atmosphere Clouds Model Optimization (ACMO), que modela o comportamento das nuvens para resolver problemas de otimização. O algoritmo utiliza os princípios de geração, movimento e dispersão de nuvens, adaptando-se às "condições climáticas" no espaço de soluções. O artigo explora como a simulação meteorológica do algoritmo encontra soluções ótimas em um espaço complexo de possibilidades e descreve detalhadamente as etapas do ACMO, incluindo a preparação do "céu", o nascimento das nuvens, seu deslocamento e a concentração de chuva.


Rede neural na prática: Gradiente
O artigo explica por que e como o gradiente é usado no treinamento de um perceptron, partindo do erro de mínimo quadrado e da regra da cadeia para obter as derivadas parciais. Mostramos a implementação do cálculo do gradiente na classe C_Neuron em MQL5 e validamos com exemplos de 1 e 2 entradas. Você aprenderá a ajustar pesos e viés por gradiente descendente e se preparar para forward e back propagation.

Dominando Operações de Arquivos em MQL5: Do I/O Básico à Construção de um Leitor CSV Personalizado
Este artigo aborda técnicas essenciais de manipulação de arquivos em MQL5, abrangendo logs de operações, processamento de CSV e integração de dados externos. Ele oferece tanto compreensão conceitual quanto orientação prática de codificação. Os leitores aprenderão a construir uma classe personalizada de importação CSV passo a passo, adquirindo habilidades práticas para aplicações reais.


Do básico ao intermediário: Sub Janelas (II)
O artigo aprofunda o uso de sub janelas no MetaTrader 5, mostrando como a direção do cálculo em OnCalculate afeta buffers e a plotagem de médias. Explica na prática o encadeamento de indicadores com FIRST INDICATOR’S DATA e PREVIOUS INDICATOR’S DATA, o impacto na remoção em cadeia e o comportamento de indicatorseparatewindow. O leitor aprende a diagnosticar falhas de exibição e a estruturar indicadores que funcionam corretamente em sub janelas.


Rede neural na prática: Gradiente Descendente
Neste artigo, tentarei apresentar, de forma o mais simplificada e didática, quanto foi possível fazer, uma das questões mais controvérsias quando o assunto é rede neural. Que é justamente como procurar o melhor ponto possível, ou menor custo de uma função. Mostrarei a diferença que existe entre uma regressão linear e um gradiente descendente. Ambos casos bastante simples e voltados para mostrar que nem sempre o que parece obvio, realmente é o melhor caminho.


Rede neural na prática: Uma questão de escala
Existe uma falsa sensação por parte do grande público, de que uma rede neural, ou inteligência artificial, consegue de alguma forma compreender o mundo em que vivemos. Isto em alguns casos pode até ser verdade. Mas você, que deseja fazer com que uma rede neural, ou mesmo um neurônio, possa conseguir convergir mais rápido. Precisa entender que a escala usada nos valores, em muitas das vezes acaba influenciando a velocidade de convergência. Além disto, neste artigo, irei mostrar algo bizarro que acontece em redes neurais. Algo que vai te levar a loucura, e a se questionar sobre o tema.


Redes neurais em trading: Modelo universal de geração de trajetórias (UniTraj)
Compreender o comportamento de agentes é importante em diversas áreas, mas a maioria dos métodos se concentra em uma única tarefa (compreensão, remoção de ruído ou previsão), o que reduz sua eficácia em cenários reais. Neste artigo, apresento um modelo capaz de se adaptar à solução de diferentes tarefas.

Introdução à linguagem MQL5 (Parte 16): Criação de EAs com padrões de análise técnica
Este artigo mostra aos iniciantes como criar um EA em MQL5 capaz de identificar o clássico padrão de análise técnica "Cabeça e Ombros" e operar com base nele. Veremos como detectar esse padrão por meio da ação do preço, desenhá-lo no gráfico, definir os níveis de entrada, Stop Loss e Take Profit e automatizar a execução das operações com base no padrão.


Redes neurais em trading: sinais de negociação robustos em qualquer regime de mercado (ST-Expert)
Neste artigo, vamos conhecer o framework ST-Expert, que torna as previsões robustas diante da incerteza do mercado, permitindo levar em conta dependências locais e globais em séries temporais. Sua arquitetura flexível favorece a adaptabilidade dos modelos e aumenta a precisão das previsões.


Do básico ao intermediário: Filas, Listas e Árvores (IV)
Neste artigo iremos finalizar a parte referente a implementação e explicação sobre o que seria uma lista encadeada. Porém a implementação mostrada aqui, não irá mostrar um certo detalhe que podemos fazer dentro de uma lista encadeada. Isto será visto futuramente em um outro artigo.


Reimaginando Estratégias Clássicas (Parte IX): Análise de Múltiplos Time-Frames (II)
Na discussão de hoje, examinamos a estratégia de análise de múltiplos time-frames para descobrir em qual time-frame nosso modelo de IA apresenta melhor desempenho. Nossa análise nos levou a concluir que os time-frames Mensal e de 1 Hora produzem modelos com taxas de erro relativamente baixas no par EURUSD. Usamos isso a nosso favor e criamos um algoritmo de negociação que faz previsões de IA no time-frame Mensal e executa suas negociações no time-frame de 1 Hora.


Assistente Connexus (Parte 5): Métodos HTTP e códigos de status
Neste artigo, vamos entender os métodos HTTP e os códigos de status, dois elementos muito importantes para a interação entre cliente e servidor na internet. Compreender o que cada método faz de fato permite criar requisições mais precisas, informando ao servidor qual ação deve ser executada e tornando a comunicação mais eficiente.


Redes neurais em trading: Ator–Diretor–Crítico (Conclusão)
O framework Actor–Director–Critic representa uma evolução da arquitetura clássica de aprendizado por agentes. O artigo apresenta uma experiência prática de sua implementação e adaptação às condições dos mercados financeiros.