Artikel über Datenanalyse und Statistik in MQL5

Artikel über mathematische Modelle und die Gesetze der Wahrscheinlichkeit können für viele Börsenhändler interessant sein. Denn Mathematik liegt technischer Indikatoren zugrunde, und Kenntnisse in Statistik braucht man, um die Ergebnisse des Handels zu analysieren und Strategien zu entwickeln.
Lesen Sie über die Fuzzylogik, digitale Filter, Marktprofil, Kohonenkarten, neuronales Gas und andere Werkzeuge, die man für den Handel verwenden kann.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Datenwissenschaft und ML (Teil 42): Forex-Zeitreihenvorhersage mit ARIMA in Python, alles was Sie wissen müssen
ARIMA, kurz für Auto Regressive Integrated Moving Average, ist ein leistungsfähiges traditionelles Zeitreihenprognosemodell. Mit der Fähigkeit, Spitzen und Schwankungen in Zeitreihendaten zu erkennen, kann dieses Modell genaue Vorhersagen über die nächsten Werte machen. In diesem Artikel werden wir verstehen, was es ist, wie es funktioniert, was Sie damit tun können, wenn es um die Vorhersage der nächsten Preise auf dem Markt mit hoher Genauigkeit und vieles mehr.

Algorithmus einer chemischen Reaktionsoptimierung (CRO) (Teil I): Prozesschemie in der Optimierung
Im ersten Teil dieses Artikels werden wir in die Welt der chemischen Reaktionen eintauchen und einen neuen Ansatz zur Optimierung entdecken! Die chemische Reaktionsoptimierung (CRO) nutzt Prinzipien, die sich aus den Gesetzen der Thermodynamik ableiten, um effiziente Ergebnisse zu erzielen. Wir werden die Geheimnisse der Zersetzung, der Synthese und anderer chemischer Prozesse lüften, die die Grundlage für diese innovative Methode bilden.


Pipelines in MQL5
In diesem Beitrag befassen wir uns mit einem wichtigen Schritt der Datenaufbereitung für das maschinelle Lernen, der zunehmend an Bedeutung gewinnt. Pipelines für die Datenvorverarbeitung. Dabei handelt es sich im Wesentlichen um eine rationalisierte Abfolge von Datenumwandlungsschritten, mit denen Rohdaten aufbereitet werden, bevor sie in ein Modell eingespeist werden. So uninteressant dies für den Laien auch erscheinen mag, diese „Datenstandardisierung“ spart nicht nur Trainingszeit und Ausführungskosten, sondern trägt auch zu einer besseren Generalisierung bei. In diesem Artikel konzentrieren wir uns auf einige SCIKIT-LEARN Vorverarbeitungsfunktionen, und während wir den MQL5-Assistenten nicht ausnutzen, werden wir in späteren Artikeln darauf zurückkommen.


Mustererkennung mit dynamischer Zeitnormierung in MQL5
In diesem Artikel erörtern wir das Konzept der dynamischen Zeitnormierung als Mittel zur Ermittlung von Vorhersagemustern in Finanzzeitreihen. Wir werden uns ansehen, wie es funktioniert, und seine Implementierung in reinem MQL5 vorstellen.


Nutzung des CatBoost Machine Learning Modells als Filter für Trendfolgestrategien
CatBoost ist ein leistungsfähiges, baumbasiertes, maschinelles Lernmodell, das auf die Entscheidungsfindung auf der Grundlage stationärer Merkmale spezialisiert ist. Andere baumbasierte Modelle wie XGBoost und Random Forest haben ähnliche Eigenschaften in Bezug auf ihre Robustheit, ihre Fähigkeit, komplexe Muster zu verarbeiten, und ihre Interpretierbarkeit. Diese Modelle haben ein breites Anwendungsspektrum, das von der Merkmalsanalyse bis zum Risikomanagement reicht.

Beispiel für stochastische Optimierung und optimale Kontrolle
Dieser Expert Advisor mit dem Namen SMOC (steht für Stochastic Model Optimal Control) ist ein einfaches Beispiel für ein fortschrittliches algorithmisches Handelssystem für MetaTrader 5. Es verwendet eine Kombination aus technischen Indikatoren, modellprädiktiver Steuerung und dynamischem Risikomanagement, um Handelsentscheidungen zu treffen. Der EA verfügt über adaptive Parameter, volatilitätsbasierte Positionsgrößen und Trendanalysen, um seine Leistung unter verschiedenen Marktbedingungen zu optimieren.


Quantitativer Ansatz für das Risikomanagement: Anwendung des VaR-Modells zur Optimierung eines Multiwährungsportfolios mit Python und MetaTrader 5
In diesem Artikel wird das Potenzial des Value-at-Risk (VaR)-Modells für die Optimierung von Portfolios in mehreren Währungen untersucht. Mit Hilfe von Python und der Funktionalität von MetaTrader 5 demonstrieren wir, wie man eine VaR-Analyse für eine effiziente Kapitalallokation und Positionsverwaltung implementiert. Von den theoretischen Grundlagen bis zur praktischen Umsetzung behandelt der Artikel alle Aspekte der Anwendung eines der robustesten Risikoberechnungssysteme - VaR - im algorithmischen Handel.


ARIMA-Prognose-Indikator in MQL5
In diesem Artikel implementieren wir den ARIMA-Prognose-Indikator in MQL5. Es wird untersucht, wie das ARIMA-Modell Prognosen erstellt und wie es sich auf den Devisenmarkt und den Aktienmarkt im Allgemeinen anwenden lässt. Außerdem wird erklärt, was AR-Autoregression ist, wie autoregressive Modelle für Prognosen verwendet werden und wie der Autoregressionsmechanismus funktioniert.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 37): Gaußsche Prozessregression mit linearen und Matérn-Kernel
Lineare Kernel sind die einfachste Matrix ihrer Art, die beim maschinellen Lernen für lineare Regression und Support Vector Machines verwendet wird. Der Matérn-Kernel hingegen ist eine vielseitigere Version der Radialbasisfunktion, die wir in einem früheren Artikel besprochen haben, und er eignet sich für die Abbildung von Funktionen, die nicht so glatt sind, wie es die RBF annehmen würde. Wir erstellen eine nutzerdefinierte Signalklasse, die beide Kernel für die Vorhersage von Long- und Short-Bedingungen verwendet.


Vorhersage von Wechselkursen mit klassischen Methoden des maschinellen Lernens: Logit- und Probit-Modelle
In diesem Artikel wird der Versuch unternommen, einen Handels-EA zur Vorhersage von Wechselkursen zu erstellen. Der Algorithmus basiert auf klassischen Klassifikationsmodellen - logistische und Probit-Regression. Das Kriterium des Wahrscheinlichkeitsquotienten wird als Filter für Handelssignale verwendet.

Entwicklung des Price Action Analysis Toolkit (Teil 35): Training und Einsatz von Vorhersagemodellen
Historische Daten sind alles andere als „Müll“ – sie sind die Grundlage für jede solide Marktanalyse. In diesem Artikel führen wir Sie Schritt für Schritt von der Erfassung der Historie über die Verwendung zur Erstellung eines Prognosemodells bis hin zum Einsatz dieses Modells für Live-Preisprognosen. Lesen Sie weiter, um zu erfahren, wie!

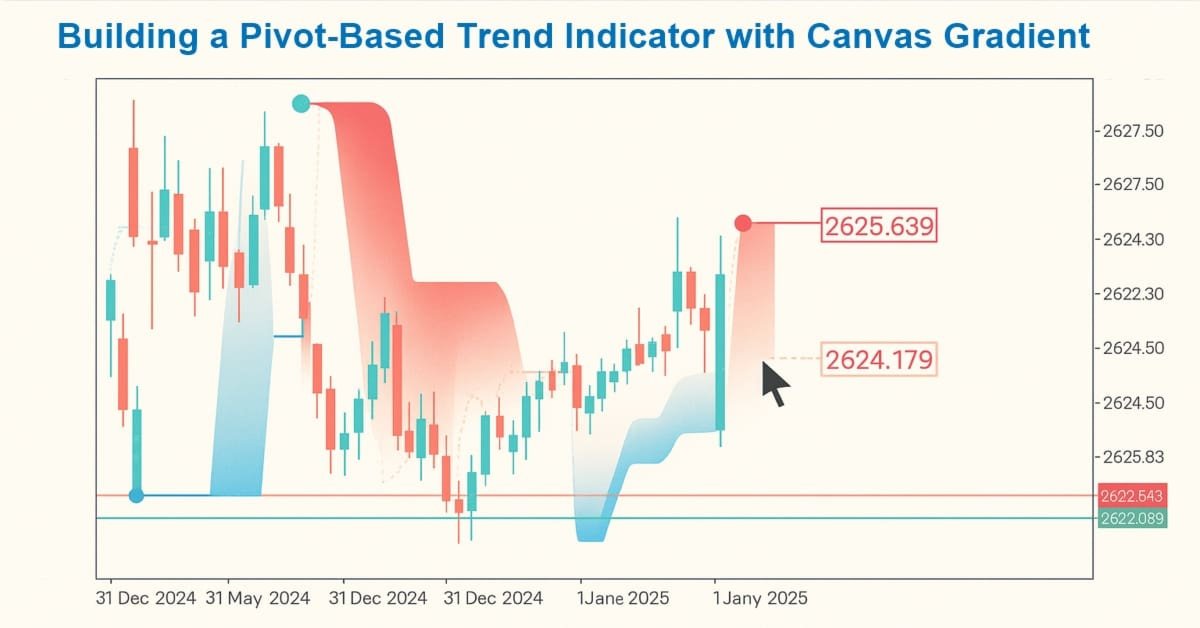
Erstellen von nutzerdefinierten Indikatoren in MQL5 (Teil 1): Erstellen eines Pivot-basierten Trendindikators mit Canvas-Gradient
In diesem Artikel erstellen wir einen Pivot-basierten Trendindikator in MQL5, der schnelle und langsame Pivot-Linien über nutzerdefinierte Zeiträume berechnet, Trendrichtungen anhand des Preises relativ zu diesen Linien erkennt und Trendstarts mit Pfeilen signalisiert, wobei die Linien optional über den aktuellen Balken hinaus verlängert werden können. Der Indikator unterstützt eine dynamische Visualisierung mit separaten Aufwärts-/Abwärtslinien in anpassbaren Farben, gepunkteten schnellen Linien, die bei Trendänderungen ihre Farbe ändern, und optionalen Farbverläufen zwischen den Linien, die ein Canvas-Objekt zur besseren Hervorhebung des Trendbereichs verwenden.


Der Optimierungsalgorithmus Brain Storm (Teil II): Multimodalität
Im zweiten Teil des Artikels werden wir uns mit der praktischen Implementierung des BSO-Algorithmus befassen, Tests mit Testfunktionen durchführen und die Effizienz von BSO mit anderen Optimierungsmethoden vergleichen.


Algorithmus einer Anarchischen Gesellschaftsoptimierung (ASO)
In diesem Artikel machen wir uns mit dem Algorithmus Anarchic Society Optimization (Anarchischen Gesellschaftsoptimierung, ASO) vertraut und erörtern, wie ein Algorithmus, der auf dem irrationalen und abenteuerlichen Verhalten von Teilnehmern in einer anarchischen Gesellschaft (einem anomalen System sozialer Interaktion, das frei von zentraler Macht und verschiedenen Arten von Hierarchien ist) basiert, in der Lage ist, den Lösungsraum zu erkunden und die Fallen des lokalen Optimums zu vermeiden. Der Artikel stellt eine einheitliche ASO-Struktur vor, die sowohl auf kontinuierliche als auch auf diskrete Probleme anwendbar ist.

MQL5 Handels-Toolkit (Teil 6): Erweitern der Bibliothek der History Management EX5 mit den Funktionen für den zuletzt ausgelösten, schwebenden Auftrag
Lernen Sie, wie Sie ein EX5-Modul mit exportierbaren Funktionen erstellen, die reibungslos Daten für den zuletzt ausgelösten, schwebenden Auftrag abfragen und speichern. In dieser umfassenden Schritt-für-Schritt-Anleitung werden wir die Bibliothek von History Management EX5 durch die Entwicklung dedizierter und unterteilter Funktionen erweitern, um wesentliche Eigenschaften des letzten ausgelösten, schwebenden Auftrags abzurufen. Zu diesen Eigenschaften gehören die Auftragsart, die Einrichtungszeit, die Ausführungszeit, die Art der Zuweisung und andere wichtige Details, die für eine effektive Verwaltung und Analyse des Handelsverlaufs ausstehender Aufträge erforderlich sind.


Datenwissenschaft und ML (Teil 47): Marktprognosen mithilfe des DeepAR-Modells in Python
In diesem Artikel werden wir versuchen, den Markt mit einem soliden Modell für Zeitreihenprognosen namens DeepAR vorherzusagen. Ein Modell, das eine Kombination aus tiefen neuronalen Netzen und autoregressiven Eigenschaften darstellt, die in Modellen wie ARIMA und Vector Autoregressive (VAR) zu finden sind.

Nachbarschaftsübergreifende Suche (ANS)
Der Artikel zeigt das Potenzial des ANS-Algorithmus als einen wichtigen Schritt in der Entwicklung flexibler und intelligenter Optimierungsmethoden, die die Besonderheiten des Problems und die Dynamik der Umgebung im Suchraum berücksichtigen können.

Ökonometrische Instrumente zur Prognose der Volatilität: das GARCH-Modell
Der Artikel beschreibt die Eigenschaften des nichtlinearen Modells der bedingten Heteroskedastizität (GARCH). Der Indikator iGARCH wurde auf seiner Grundlage für die Vorhersage der Volatilität einen Schritt weiter entwickelt. Die numerische Analysebibliothek ALGLIB wird zur Schätzung der Modellparameter verwendet.


Entwicklung eines Toolkit zur Analyse von Preisaktionen (Teil 6): Der Mean Reversion Signal Reaper
Während einige Konzepte auf den ersten Blick einfach erscheinen, kann ihre Umsetzung in der Praxis eine ziemliche Herausforderung darstellen. Im folgenden Artikel nehmen wir Sie mit auf eine Reise durch unseren innovativen Ansatz zur Automatisierung eines Expert Advisor (EA), der den Markt mithilfe einer Mean-Reversion-Strategie fachkundig analysiert. Seien Sie dabei, wenn wir die Feinheiten dieses spannenden Automatisierungsprozesses entschlüsseln.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 43): Reinforcement Learning mit SARSA
SARSA, eine Abkürzung für State-Action-Reward-State-Action, ist ein weiterer Algorithmus, der bei der Implementierung von Reinforcement Learning verwendet werden kann. Wie bei Q-Learning und DQN haben wir also untersucht, wie dies als unabhängiges Modell und nicht nur als Trainingsmechanismus in assistentengestützten Expert Advisors implementiert werden kann.


Erstellen von 3D-Balken auf der Grundlage von Zeit, Preis und Volumen
Der Artikel befasst sich mit multivariaten Kurs-Charts in 3D und deren Erstellung. Wir werden auch untersuchen, wie 3D-Balken eine Preisumkehr vorhersagen, und wie Python und MetaTrader 5 es uns ermöglichen, diese Volumenbalken in Echtzeit darzustellen.


Entwicklung eines Toolkit zur Analyse von Preisaktionen (Teil 4): Der Analytik Forecaster EA
Wir gehen über die einfache Darstellung von analysierten Metriken in Charts hinaus und bieten eine breitere Perspektive, die auch die Integration von Telegram umfasst. Mit dieser Erweiterung können wichtige Ergebnisse über die Telegram-App direkt auf Ihr mobiles Gerät geliefert werden. Begleiten Sie uns in diesem Artikel auf dieser gemeinsamen Reise.


Gating-Mechanismen beim Ensemblelernen
In diesem Artikel setzen wir unsere Untersuchung von Ensemblemodellen fort, indem wir das Konzept der Gates erörtern, insbesondere wie sie bei der Kombination von Modellergebnissen nützlich sein können, um entweder die Vorhersagegenauigkeit oder die Modellgeneralisierung zu verbessern.

MQL5 Handels-Toolkit (Teil 8): Implementierung und Verwendung der EX5-Bibliothek History Manager in Ihrer Codebasis
Im letzten Artikel dieser Serie erfahren Sie, wie Sie die EX5-Bibliothek History Manager mühelos in Ihren MQL5-Quellcode importieren und nutzen können, um Handelshistorien in Ihrem MetaTrader 5-Konto zu verarbeiten. Mit einfachen einzeiligen Funktionsaufrufen in MQL5 können Sie Ihre Handelsdaten effizient verwalten und analysieren. Darüber hinaus werden Sie lernen, wie Sie verschiedene Skripte zur Analyse der Handelshistorie erstellen und einen preisbasierten Expert Advisor als praktisches Anwendungsbeispiel entwickeln können. Der Beispiel-EA nutzt Kursdaten und die EX5-Bibliothek History Manager, um fundierte Handelsentscheidungen zu treffen, Handelsvolumina anzupassen und Wiederherstellungsstrategien auf der Grundlage zuvor abgeschlossener Handelsgeschäfte zu implementieren.


Datenwissenschaft und ML (Teil 36): Der Umgang mit verzerrten Finanzmärkten
Die Finanzmärkte sind nicht vollkommen ausgeglichen. Einige Märkte steigen, andere fallen, und wieder andere zeigen ein gewisses Schwankungsverhalten, das auf Unsicherheit in beide Richtungen hindeutet. Diese unausgewogenen Informationen können beim Trainieren von Machine-Learning-Modellen irreführend sein, da sich die Märkte häufig ändern. In diesem Artikel werden wir verschiedene Möglichkeiten erörtern, dieses Problem zu lösen.

Entwicklung eines Replay Systems (Teil 41): Beginn der zweiten Phase (II)
Wenn Ihnen bis zu diesem Punkt alles richtig erschien, bedeutet dies, dass Sie bei der Entwicklung von Anwendungen nicht wirklich an die langfristige Perspektive denken. Im Laufe der Zeit müssen Sie keine neuen Anwendungen mehr programmieren, sondern nur noch dafür sorgen, dass sie zusammenarbeiten. Schauen wir uns also an, wie man den Mauszeiger fertigstellt.

Entwicklung des Price Action Analysis Toolkit (Teil 24): Analyse-Tool zur Quantifizierung von Preisaktionen
Kerzenmuster bieten wertvolle Einblicke in potenzielle Marktbewegungen. Einige einzelne Kerzen signalisieren die Fortsetzung des aktuellen Trends, während andere, je nach ihrer Position innerhalb der Kursbewegung, Umkehrungen vorhersagen. In diesem Artikel wird ein EA vorgestellt, der automatisch vier wichtige Kerzen-Formationen identifiziert. In den folgenden Abschnitten erfahren Sie, wie dieses Tool Ihre Preis-Aktions-Analyse verbessern kann.

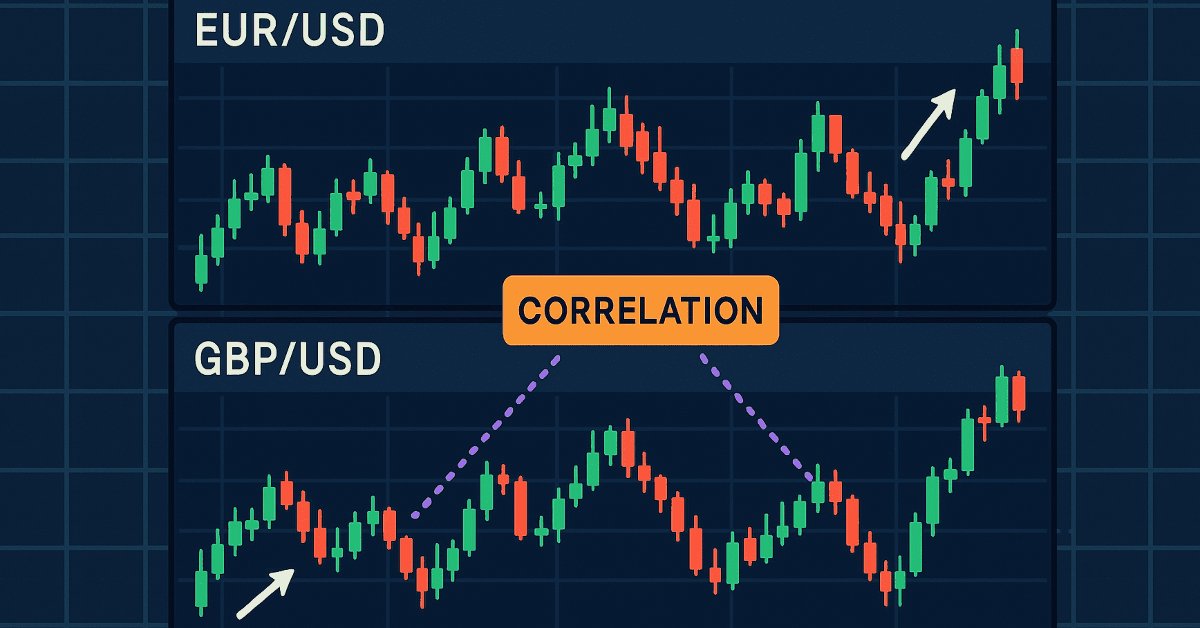
Entwicklung eines Toolkits zur Analyse von Preisaktionen (Teil 20): Externer Fluss (IV) - Correlation Pathfinder
Der Correlation Pathfinder bietet als Teil der Serie der Entwicklung eines Toolkits zur Analyse von Preisaktionen einen neuen Ansatz zum Verständnis der Dynamik von Währungspaaren. Dieses Tool automatisiert die Datenerfassung und -analyse und bietet einen Einblick in die Wechselwirkungen zwischen Paaren wie EUR/USD und GBP/USD. Verbessern Sie Ihre Handelsstrategie mit praktischen Echtzeit-Informationen, die Ihnen helfen, Risiken zu managen und Chancen effektiver zu erkennen.


Vom Neuling zum Experten: Animierte Nachrichtenschlagzeilen mit MQL5 (V) – Ereignis-Erinnerungssystem
In dieser Diskussion werden wir weitere Fortschritte bei der Integration einer verfeinerten Logik zur Ereigniswarnung für die vom „News Headline EA“ angezeigten wirtschaftlichen Kalenderereignisse untersuchen. Diese Verbesserung ist von entscheidender Bedeutung, da sie sicherstellt, dass die Nutzer rechtzeitig vor wichtigen Ereignissen benachrichtigt werden. Nehmen Sie an dieser Diskussion teil und erfahren Sie mehr.


Entwicklung eines Replay Systems (Teil 54): Die Geburt des ersten Moduls
In diesem Artikel werden wir uns ansehen, wie wir das erste einer Reihe von wirklich funktionalen Modulen für die Verwendung im Replay-/Simulatorsystem zusammenstellen, die auch für andere Zwecke geeignet sein werden. Die Rede ist vom Mausmodul.

Beispiel einer Kausalitätsnetzwerkanalyse (CNA) und eines Vektor-Autoregressionsmodells zur Vorhersage von Marktereignissen
Dieser Artikel enthält eine umfassende Anleitung zur Implementierung eines ausgeklügelten Handelssystems unter Verwendung der Kausalitätsnetzwerkanalyse (Causality Network Analysis, CNA) und der Vektorautoregression (VAR) in MQL5. Es deckt den theoretischen Hintergrund dieser Methoden ab, bietet detaillierte Erklärungen der Schlüsselfunktionen im Handelsalgorithmus und enthält Beispielcode für die Implementierung.

Integration von MQL5 mit Datenverarbeitungspaketen (Teil 4): Umgang mit großen Daten
Dieser Teil befasst sich mit fortgeschrittenen Techniken zur Integration von MQL5 mit leistungsstarken Datenverarbeitungswerkzeugen und konzentriert sich auf den effizienten Umgang mit Big Data zur Verbesserung der Handelsanalyse und Entscheidungsfindung.


Erforschung des maschinellen Lernens im unidirektionalen Trendhandel am Beispiel von Gold
In diesem Artikel wird ein Ansatz erörtert, der darauf abzielt, nur in der gewählten Richtung (Kauf oder Verkauf) zu handeln. Zu diesem Zweck werden die Technik der kausalen Inferenz und des maschinellen Lernens eingesetzt.


Datenwissenschaft und ML (Teil 38): AI Transfer Learning auf den Forexmärkten
Die KI-Durchbrüche, die die Schlagzeilen beherrschen, von ChatGPT bis hin zu selbstfahrenden Autos, entstehen nicht durch isolierte Modelle, sondern durch kumulatives Wissen, das aus verschiedenen Modellen oder gemeinsamen Bereichen übertragen wird. Jetzt kann derselbe Ansatz "einmal lernen, überall anwenden" angewandt werden, um unsere KI-Modelle im algorithmischen Handel zu transformieren. In diesem Artikel erfahren wir, wie wir die aus verschiedenen Instrumenten gewonnenen Informationen nutzen können, um mit Hilfe von Transfer Learning die Vorhersagen für andere Instrumente zu verbessern.


Developing a Replay System (Part 37): Paving the Path (I)
In this article, we will finally begin to do what we wanted to do much earlier. However, due to the lack of "solid ground", I did not feel confident to present this part publicly. Now I have the basis to do this. I suggest that you focus as much as possible on understanding the content of this article. I mean not simply reading it. I want to emphasize that if you do not understand this article, you can completely give up hope of understanding the content of the following ones.


Kategorientheorie in MQL5 (Teil 8): Monoide
Dieser Artikel setzt die Serie über die Implementierung der Kategorientheorie in MQL5 fort. Hier führen wir Monoide als Bereich (Menge) ein, der die Kategorientheorie von anderen Datenklassifizierungsmethoden abhebt, indem er Regeln und ein Identitätselement enthält.

Forex-Spread-Handel mit Saisonalität
Der Artikel untersucht die Möglichkeiten der Erstellung und Bereitstellung von Berichtsdaten über die Verwendung des Saisonalitätsfaktors beim Handel mit Spreads auf dem Forex.

Trendvorhersage mit LSTM für Trendfolgestrategien
Long Short-Term Memory (LSTM) ist eine Art rekurrentes neuronales Netz (RNN), das für die Modellierung sequenzieller Daten entwickelt wurde, indem es langfristige Abhängigkeiten effektiv erfasst und das Problem des verschwindenden Gradienten löst. In diesem Artikel werden wir untersuchen, wie LSTM zur Vorhersage zukünftiger Trends eingesetzt werden kann, um die Leistung von Trendfolgestrategien zu verbessern. Der Artikel behandelt die Einführung von Schlüsselkonzepten und die Motivation hinter der Entwicklung, das Abrufen von Daten aus dem MetaTrader 5, die Verwendung dieser Daten zum Trainieren des Modells in Python, die Integration des maschinellen Lernmodells in MQL5 und die Reflexion der Ergebnisse und zukünftigen Bestrebungen auf der Grundlage von statistischem Backtesting.


Time Evolution Travel Algorithm (TETA)
Dies ist mein eigener Algorithmus. Der Artikel stellt den Time Evolution Travel Algorithm (TETA) vor, der vom Konzept der Paralleluniversen und Zeitströme inspiriert ist. Der Grundgedanke des Algorithmus ist, dass wir, obwohl Zeitreisen im herkömmlichen Sinne unmöglich sind, eine Abfolge von Ereignissen wählen können, die zu unterschiedlichen Realitäten führen.

Entwicklung eines Toolkit zur Analyse von Preisaktionen (Teil 18): Einführung in die Quarters-Theorie (III) - Quarters Board
In diesem Artikel erweitern wir das ursprüngliche Quarters-Skript durch die Einführung des Quarters-Boards, einem Werkzeug, mit dem Sie direkt im Chart zwischen den Viertelstufen umschalten können, ohne den Code erneut aufrufen zu müssen. Sie können ganz einfach bestimmte Levels aktivieren oder deaktivieren, und der EA bietet auch Kommentare zur Trendrichtung, damit Sie Marktbewegungen besser verstehen können.