Artikel über Datenanalyse und Statistik in MQL5

Artikel über mathematische Modelle und die Gesetze der Wahrscheinlichkeit können für viele Börsenhändler interessant sein. Denn Mathematik liegt technischer Indikatoren zugrunde, und Kenntnisse in Statistik braucht man, um die Ergebnisse des Handels zu analysieren und Strategien zu entwickeln.
Lesen Sie über die Fuzzylogik, digitale Filter, Marktprofil, Kohonenkarten, neuronales Gas und andere Werkzeuge, die man für den Handel verwenden kann.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Algorithmen zur Optimierung mit Populationen: Saplings Sowing and Growing up (SSG)
Der Algorithmus Saplings Sowing and Growing up (SSG, Setzen, Säen und Wachsen) wurde von einem der widerstandsfähigsten Organismen der Erde inspiriert, der unter den verschiedensten Bedingungen überleben kann.

Entwicklung eines Replay-Systems — Marktsimulation (Teil 03): Anpassen der Einstellungen (I)
Beginnen wir mit der Klärung der gegenwärtigen Situation, denn wir haben keinen optimalen Start hingelegt. Wenn wir es jetzt nicht tun, werden wir bald in Schwierigkeiten sein.

Neuronale Netze leicht gemacht (Teil 40): Verwendung von Go-Explore bei großen Datenmengen
In diesem Artikel wird die Verwendung des Go-Explore-Algorithmus über einen langen Trainingszeitraum erörtert, da die Strategie der zufälligen Aktionsauswahl mit zunehmender Trainingszeit möglicherweise nicht zu einem profitablen Durchgang führt.


Entwicklung eines Replay Systems — Marktsimulation (Teil 18): Ticks und noch mehr Ticks (II).
Offensichtlich sind die aktuellen Metriken sehr weit von der idealen Zeit für die Erstellung eines 1-Minuten-Balkens entfernt. Das ist das erste, was wir in Angriff nehmen werden. Die Behebung des Synchronisationsproblems ist nicht schwierig. Das mag schwierig erscheinen, ist aber eigentlich ganz einfach. Wir haben die erforderliche Korrektur im vorigen Artikel nicht vorgenommen, da er darauf abzielte, zu erklären, wie man die Tick-Daten, die zur Erstellung der 1-Minuten-Balken im Chart verwendet wurden, in das Fenster der Marktübersicht überträgt.


Kategorientheorie in MQL5 (Teil 13): Kalenderereignisse mit Datenbankschemata
Dieser Artikel, der auf die Implementierung der Kategorientheorie von Ordnungsrelation in MQL5 folgt, untersucht, wie Datenbankschemata für die Klassifizierung in MQL5 eingebunden werden können. Wir werfen einen einführenden Blick darauf, wie Datenbankschemakonzepte mit der Kategorientheorie verbunden werden können, wenn es darum geht, handelsrelevante Textinformationen (string) zu identifizieren. Im Mittelpunkt stehen die Kalenderereignisse.


Algorithmen zur Optimierung mit Populationen: Evolution sozialer Gruppen (ESG)
Wir werden das Prinzip des Aufbaus von Algorithmen mit mehreren Populationen besprechen. Als Beispiel für diese Art von Algorithmus werden wir uns den neuen nutzerdefinierten Algorithmus - Evolution of Social Groups (ESG) - ansehen. Wir werden die grundlegenden Konzepte, die Mechanismen der Populationsinteraktion und die Vorteile dieses Algorithmus analysieren und seine Leistung bei Optimierungsproblemen untersuchen.


Entwicklung eines Replay Systems — Marktsimulation (Teil 15): Die Geburt des SIMULATORS (V) - RANDOM WALK
In diesem Artikel werden wir die Entwicklung eines Simulators für unser System abschließen. Das Hauptziel besteht darin, den im vorherigen Artikel beschriebenen Algorithmus zu konfigurieren. Dieser Algorithmus zielt darauf ab, eine zufällige Bewegung, einen „RANDOM WALK“ zu erzeugen. Um das heutige Material zu verstehen, ist es daher notwendig, den Inhalt der früheren Artikel zu kennen. Wenn Sie die Entwicklung des Simulators nicht verfolgt haben, empfehle ich Ihnen, diese Sequenz von Anfang an zu lesen. Andernfalls könnten Sie verwirrt sein über das, was hier erklärt wird.

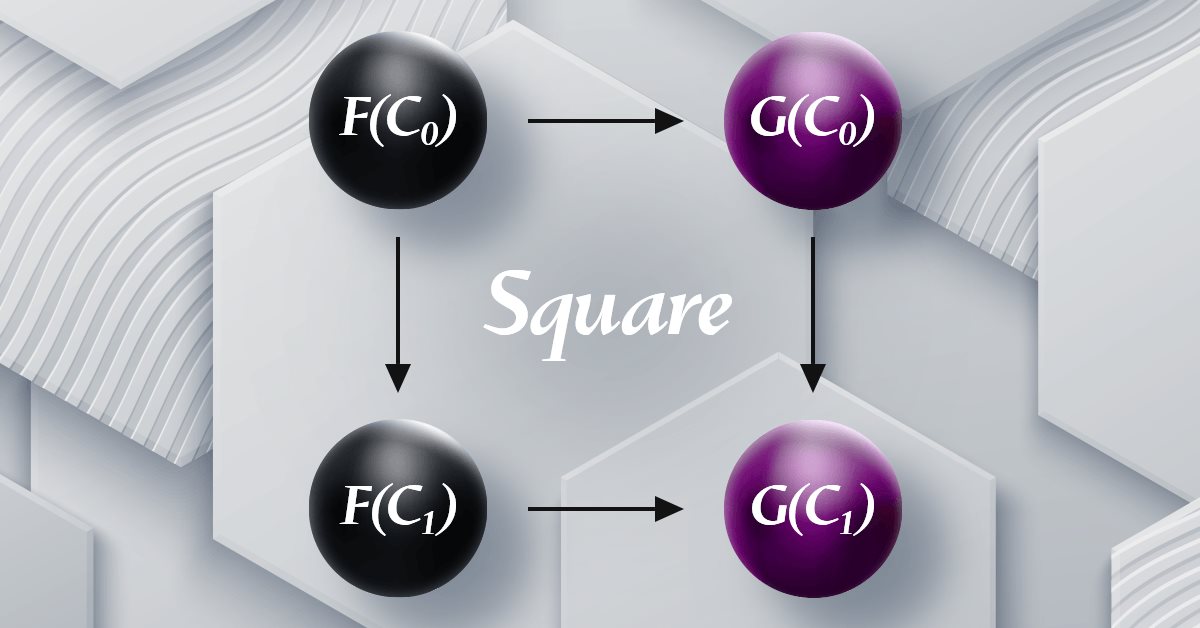
Kategorientheorie in MQL5 (Teil 19): Induktion natürlicher Quadrate
Wir setzen unseren Blick auf natürliche Transformationen fort, indem wir die Induktion natürlicher Quadrate besprechen. Leichte Einschränkungen bei der Implementierung von Mehrfachwährungen für Experten, die mit dem MQL5-Assistenten zusammengestellt wurden, bedeuten, dass wir unsere Fähigkeiten zur Datenklassifizierung mit einem Skript demonstrieren. Die wichtigsten Anwendungen sind die Klassifizierung von Preisänderungen und damit deren Vorhersage.

Entwicklung eines Wiedergabesystems — Marktsimulation (Teil 10): Nur echte Daten für das Replay verwenden
Hier werden wir uns ansehen, wie wir zuverlässigere Daten (gehandelte Ticks) im Wiedergabesystem verwenden können, ohne uns Gedanken darüber zu machen, ob sie angepasst sind oder nicht.

Entwicklung des Price Action Analysis Toolkit (Teil 25): Dual EMA Fractal Breaker
Die Preisaktion ist ein grundlegender Ansatz zur Identifizierung profitabler Handels-Setups. Die manuelle Überwachung von Kursbewegungen und -mustern kann jedoch schwierig und zeitaufwändig sein. Deshalb entwickeln wir Tools, die das Kursgeschehen automatisch analysieren und rechtzeitig Signale geben, wenn sich potenzielle Chancen ergeben. In diesem Artikel wird ein robustes Tool vorgestellt, das fraktale Ausbrüche zusammen mit dem EMA 14 und dem EMA 200 nutzt, um zuverlässige Handelssignale zu generieren, die Händlern helfen, fundierte Entscheidungen mit größerer Zuversicht zu treffen.


GIT: Was ist das?
In diesem Artikel werde ich ein sehr wichtiges Werkzeug für Entwickler vorstellen. Wenn Sie mit GIT nicht vertraut sind, lesen Sie diesen Artikel, um eine Vorstellung davon zu bekommen, was es ist und wie man es mit MQL5 verwendet.

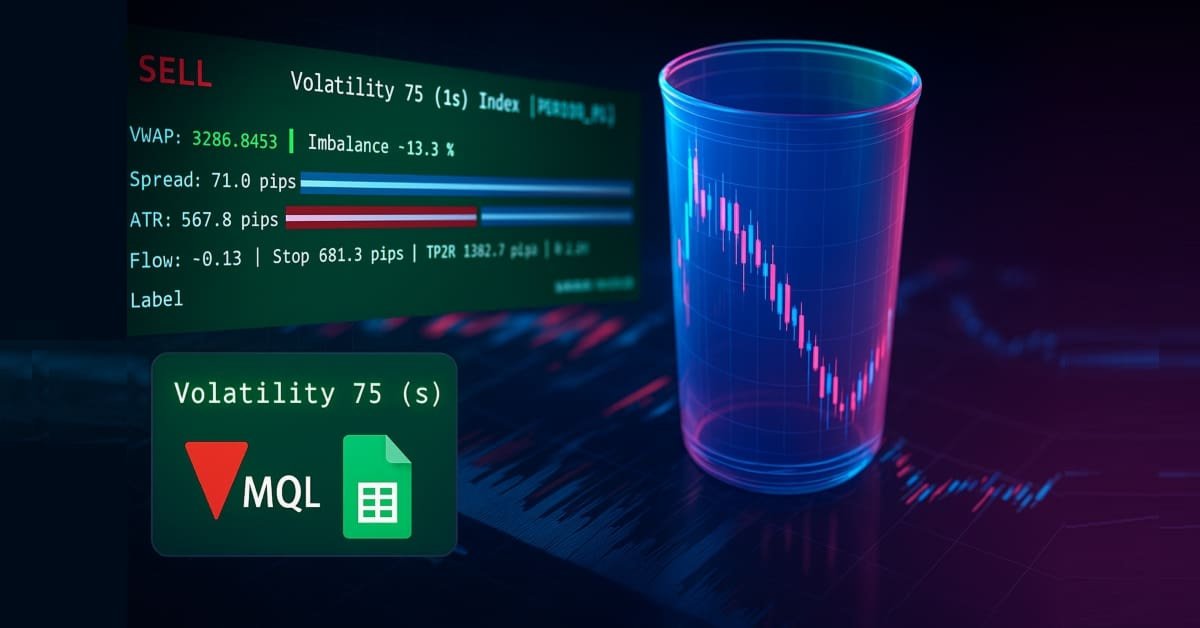
Entwicklung des Price Action Analysis Toolkit (Teil 38): Tick Buffer VWAP und Short-Window Imbalance Engine
In Teil 38 bauen wir ein produktionsreifes MT5-Überwachungspanel, das rohe Ticks in umsetzbare Signale umwandelt. Der EA puffert Tick-Daten, um VWAP auf Tick-Ebene, eine Ungleichgewichtsmetrik (Flow) in einen kurzzeitigen Fenster und ATR-basierte Positionsgrößen zu berechnen. Anschließend werden Spread, ATR und Flow mit flimmerarmen Balken visualisiert. Das System berechnet eine vorgeschlagene Losgröße und einen 1R-Stopp und gibt konfigurierbare Warnungen bei engen Spreads, starkem Flow und Randbedingungen aus. Der automatische Handel ist absichtlich deaktiviert; der Schwerpunkt liegt weiterhin auf einer robusten Signalgenerierung und einer sauberen Nutzererfahrung.


Datenkennzeichnung für die Zeitreihenanalyse (Teil 5):Anwendung und Test in einem EA mit Socket
In dieser Artikelserie werden verschiedene Methoden zur Kennzeichnung (labeling) von Zeitreihen vorgestellt, mit denen Daten erstellt werden können, die den meisten Modellen der künstlichen Intelligenz entsprechen. Eine gezielte und bedarfsgerechte Kennzeichnung von Daten kann dazu führen, dass das trainierte Modell der künstlichen Intelligenz besser mit dem erwarteten Design übereinstimmt, die Genauigkeit unseres Modells verbessert wird und das Modell sogar einen qualitativen Sprung machen kann!


Entwicklung eines Replay Systems — Marktsimulation (Teil 14): Die Geburt des SIMULATORS (IV)
In diesem Artikel werden wir die Entwicklungsphase des Simulators fortsetzen. Diesmal werden wir sehen, wie wir eine Bewegung vom Typ RANDOM WALK effektiv erstellen können. Diese Art von Bewegung ist sehr interessant, denn sie bildet die Grundlage für alles, was auf dem Kapitalmarkt geschieht. Darüber hinaus werden wir beginnen, einige Konzepte zu verstehen, die für die Durchführung von Marktanalysen grundlegend sind.


MQL5-Assistent-Techniken, die Sie kennen sollten (Teil 09): K-Means-Clustering mit fraktalen Wellen
Das K-Means-Clustering verfolgt den Ansatz, Datenpunkte als einen Prozess zu gruppieren, der sich zunächst auf die Makroansicht eines Datensatzes konzentriert und zufällig generierte Clusterzentren verwendet, bevor er heranzoomt und diese Zentren anpasst, um den Datensatz genau darzustellen. Wir werden uns dies ansehen und einige Anwendungsfälle ausnutzen.


Algorithmen zur Optimierung mit Populationen: Ein dem Elektro-Magnetismus ähnlicher Algorithmus (ЕМ)
Der Artikel beschreibt die Prinzipien, Methoden und Möglichkeiten der Anwendung des elektromagnetischen Algorithmus bei verschiedenen Optimierungsproblemen. Der EM-Algorithmus ist ein effizientes Optimierungswerkzeug, das mit großen Datenmengen und mehrdimensionalen Funktionen arbeiten kann.

Nachrichtenhandel leicht gemacht (Teil 1): Erstellen einer Datenbank
Der Nachrichten basierte Handel kann kompliziert und erdrückend sein. In diesem Artikel werden wir die einzelnen Schritte zur Beschaffung von Nachrichtendaten erläutern. Außerdem werden wir mehr über den MQL5-Wirtschaftskalender und seine Möglichkeiten erfahren.

Entwicklung eines Replay Systems — Marktsimulation (Teil 19): Erforderliche Anpassungen
Hier werden wir den Boden bereiten, damit wir, wenn wir neue Funktionen zum Code hinzufügen müssen, dies reibungslos und einfach tun können. Der derzeitige Kodex kann einige der Dinge, die notwendig sind, um sinnvolle Fortschritte zu erzielen, noch nicht abdecken oder behandeln. Wir müssen alles strukturieren, damit wir bestimmte Dinge mit minimalem Aufwand umsetzen können. Wenn wir alles richtig machen, erhalten wir ein wirklich universelles System, das sich sehr leicht an jede Situation anpassen lässt, die es zu bewältigen gilt.


Entwicklung eines Wiedergabesystems (Teil 42): Chart Trader Projekt (I)
Lassen Sie uns etwas Interessanteres schaffen. Ich möchte die Überraschung nicht verderben, also folgen Sie dem Artikel, um ein besseres Verständnis zu erhalten. Gleich zu Beginn dieser Serie über die Entwicklung des Replay/Simulator-Systems habe ich gesagt, dass die MetaTrader 5-Plattform sowohl in dem von uns entwickelten System als auch auf dem realen Markt auf die gleiche Weise verwendet werden soll. Es ist wichtig, dass dies richtig gemacht wird. Niemand möchte trainieren und lernen, mit einem Werkzeug zu kämpfen, während er während des Kampfes ein anderes nutzen muss.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 13): DBSCAN für eine Klasse für Expertensignale
Density Based Spatial Clustering for Applications with Noise (DBSCAN) ist eine unüberwachte Form der Datengruppierung, die kaum Eingabeparameter benötigt, außer 2, was im Vergleich zu anderen Ansätzen wie K-Means ein Segen ist. Wir gehen der Frage nach, wie dies für das Testen und schließlich den Handel mit den von Wizard zusammengestellten Expert Advisers konstruktiv sein kann


Сode Lock Algorithmus (CLA)
In diesem Artikel werden wir Zahlenschlösser (Code Locks) neu überdenken und sie von Sicherheitsmechanismen in Werkzeuge zur Lösung komplexer Optimierungsprobleme verwandeln. Entdecken Sie die Welt der Zahlenschlösser, die nicht als einfache Sicherheitsvorrichtungen betrachtet werden, sondern als Inspiration für einen neuen Ansatz zur Optimierung. Wir werden eine ganze Population von Zahlenschlössern (Locks) erstellen, wobei jedes Schloss eine einzigartige Lösung für das Problem darstellt. Wir werden dann einen Algorithmus entwickeln, der diese Schlösser „knackt“ und optimale Lösungen in einer Vielzahl von Bereichen findet, vom maschinellen Lernen bis zur Entwicklung von Handelssystemen.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 10). Die unkonventionelle RBM
Restriktive Boltzmann-Maschinen (RBM) sind im Grunde genommen ein zweischichtiges neuronales Netz, das durch Dimensionsreduktion eine unbeaufsichtigte Klassifizierung ermöglicht. Wir nehmen die Grundprinzipien und untersuchen, ob wir durch eine unorthodoxe Umgestaltung und ein entsprechendes Training einen nützlichen Signalfilter erhalten können.

Nachrichtenhandel leicht gemacht (Teil 5): Ausführen des Handels (II)
In diesem Artikel wird die Klasse des Handelsmanagements um Kauf- und Sell-Stop-Aufträge für den Handel mit Nachrichtenereignissen erweitert und eine Ablaufbeschränkung für diese Aufträge implementiert, um den Handel über Nacht zu verhindern. Eine Slippage-Funktion wird in den Experten eingebettet, um zu versuchen, mögliche Slippage zu verhindern oder zu minimieren, die bei der Verwendung von Stop-Order im Handel auftreten können, insbesondere bei Nachrichtenereignissen.


Datenwissenschaft und ML (Teil 37): Mit Kerzenmustern und AI den Markt schlagen
Kerzenmuster helfen Händlern, die Marktpsychologie zu verstehen und Trends auf den Finanzmärkten zu erkennen. Sie ermöglichen fundiertere Handelsentscheidungen, die zu besseren Ergebnissen führen können. In diesem Artikel werden wir untersuchen, wie man Kerzenmuster mit KI-Modellen nutzen kann, um eine optimale Handelsperformance zu erzielen.


Entwicklung eines neuronalen Trading-Roboters auf Basis von Mamba und Selective State Space Models
Der Artikel untersucht die revolutionäre Mamba/SSM-Architektur neuronaler Netze für die finanzielle Zeitreihenprognose. Im Beitrag wird eine vollständige MQL5-Implementierung einer modernen Alternative zu Transformer mit linearer Komplexität O(N) statt quadratischer Komplexität O(N²) vorgestellt. Selective State Space Models, hardwareorientierte Optimierungen, Patching-Techniken und fortschrittliche AdamW-Trainingsmethoden werden detailliert behandelt. Praktische Testergebnisse, die eine Steigerung der Genauigkeit von 62% auf 71% bei gleichzeitiger Reduzierung der Trainingszeit von 45 auf 8 Minuten zeigen, sind enthalten. Ein fertiger Trading-EA mit automatischem Nachtraining und adaptivem Risikomanagement für MetaTrader 5 wird vorgestellt.

Entwicklung des Price Action Analysis Toolkit (Teil 26): Pin Bar, Engulfing Patterns und RSI Divergence (Multi-Pattern) Tool
Im Einklang mit unserem Ziel, praktische Tools zu Preis-Aktionen zu entwickeln, untersucht dieser Artikel die Erstellung eines EA, der die Muster von Pin-Bars und Engulfing erkennt und die RSI-Divergenz als Bestätigungsauslöser verwendet, bevor er Handelssignale erzeugt.

Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 17): Zugang zu Daten im Internet (III)
In diesem Artikel setzen wir die Überlegungen fort, wie man Daten aus dem Internet beziehen und in einem Expert Advisor verwenden kann. Dieses Mal werden wir ein alternatives System entwickeln.

Algorithmen zur Optimierung mit Populationen: Shuffled Frog-Leaping Algorithmus (SFL)
Der Artikel enthält eine detaillierte Beschreibung des Shuffled-Frog-Leaping-Algorithmus (SFL) und seiner Fähigkeiten bei der Lösung von Optimierungsproblemen. Der SFL-Algorithmus ist vom Verhalten der Frösche in ihrer natürlichen Umgebung inspiriert und bietet einen neuen Ansatz zur Funktionsoptimierung. Der SFL-Algorithmus ist ein effizientes und flexibles Werkzeug, das eine Vielzahl von Datentypen verarbeiten und optimale Lösungen erzielen kann.


Bewältigung der Herausforderungen bei der ONNX-Integration
ONNX ist ein großartiges Werkzeug für die Integration von komplexem KI-Code zwischen verschiedenen Plattformen. Es ist ein großartiges Werkzeug, das einige Herausforderungen mit sich bringt, die man angehen muss, um das Beste daraus zu machen.

Erstellen von MQL5-ähnlichen Handelsklassen in Python für MetaTrader 5
Das MetaTrader 5 Python-Paket bietet eine einfache Möglichkeit, Handelsanwendungen für die MetaTrader 5-Plattform in der Sprache Python zu erstellen. Obwohl dieses Modul ein leistungsstarkes und nützliches Werkzeug ist, ist es nicht so einfach wie die MQL5-Programmiersprache, wenn es darum geht, eine algorithmische Handelslösung zu erstellen. In diesem Artikel werden wir Handelsklassen erstellen, die den in MQL5 angebotenen ähnlich sind, um eine ähnliche Syntax zu schaffen und es einfacher zu machen, Handelsroboter in Python wie in MQL5 zu erstellen.


Entwicklung eines Replay Systems — Marktsimulation (Teil 24): FOREX (V)
Heute werden wir eine Einschränkung aufheben, die bisher Simulationen auf der Grundlage des letzten Kurses verhindert hat, und einen neuen Einstiegspunkt speziell für diese Art von Simulationen einführen. Der gesamte Funktionsmechanismus wird auf den Prinzipien des Devisenmarktes beruhen. Der Hauptunterschied in diesem Verfahren ist die Trennung von Bid- und Last-Simulationen. Es ist jedoch wichtig zu beachten, dass die Methode zur Randomisierung der Zeit und zur Anpassung an die Klasse C_Replay in beiden Simulationen identisch bleibt. Das ist gut, denn Änderungen in einem Modus führen automatisch zu Verbesserungen im anderen, vor allem wenn es um die Handhabung der Zeit zwischen den Ticks geht.


Entwicklung eines Replay System (Teil 31): Expert Advisor Projekt — Die Klasse C_Mouse (V)
Wir brauchen einen Timer, der anzeigt, wie viel Zeit bis zum Ende der Wiedergabe/Simulation verbleibt. Dies mag auf den ersten Blick eine einfache und schnelle Lösung sein. Viele versuchen einfach, sich anzupassen und das gleiche System zu verwenden, das der Handelsserver verwendet. Aber es gibt eine Sache, die viele Leute nicht bedenken, wenn sie über diese Lösung nachdenken: Bei der Wiederholung und noch mehr bei der Simulation funktioniert die Uhr anders. All dies erschwert die Schaffung eines solchen Systems.

Integration von Broker-APIs mit Expert Advisors unter Verwendung von MQL5 und Python
In diesem Artikel besprechen wir die Implementierung von MQL5 in Verbindung mit Python, um brokerbezogene Operationen durchzuführen. Stellen Sie sich vor, dass ein kontinuierlich laufender Expert Advisor (EA) auf einem VPS gehostet wird, der in Ihrem Namen handelt. An einem bestimmten Punkt wird die Fähigkeit des EA, Mittel zu verwalten, von entscheidender Bedeutung. Dazu gehören Vorgänge wie die Aufladung Ihres Handelskontos und die Einleitung von Abhebungen. In dieser Diskussion werden wir die Vorteile und die praktische Umsetzung dieser Funktionen beleuchten, um eine nahtlose Integration des Fondsmanagements in Ihre Handelsstrategie zu gewährleisten. Bleiben Sie dran!


Implementierung des verallgemeinerten Hurst-Exponenten und des Varianz-Verhältnis-Tests in MQL5
In diesem Artikel untersuchen wir, wie der verallgemeinerte Hurst-Exponent und der Varianzverhältnis-Test verwendet werden können, um das Verhalten von Preisreihen in MQL5 zu analysieren.


Datenwissenschaft und maschinelles Lernen (Teil 14): Mit Kohonenkarten den Weg in den Märkten finden
Sind Sie auf der Suche nach einem innovativen Ansatz für den Handel, der Ihnen hilft, sich auf den komplexen und sich ständig verändernden Märkten zurechtzufinden? Kohonenkarten (Kohonen maps), eine innovative Form künstlicher neuronaler Netze, können Ihnen helfen, verborgene Muster und Trends in Marktdaten aufzudecken. In diesem Artikel werden wir untersuchen, wie Kohonenkarten funktionieren und wie sie zur Entwicklung intelligenter und effektiverer Handelsstrategien genutzt werden können. Egal, ob Sie ein erfahrener Trader sind oder gerade erst anfangen, Sie werden diesen aufregenden neuen Ansatz für den Handel nicht verpassen wollen.


Kolmogorov-Smirnov-Test bei zwei Stichproben als Indikator für die Nicht-Stationarität von Zeitreihen
Der Artikel befasst sich mit einem der bekanntesten nichtparametrischen Homogenitätstests – dem Kolmogorov-Smirnov-Test mit zwei Stichproben. Es werden sowohl Modelldaten als auch reale Kurse analysiert. Der Artikel enthält auch ein Beispiel für die Konstruktion eines Nicht-Stationaritätsindikators (iSmirnovDistance).

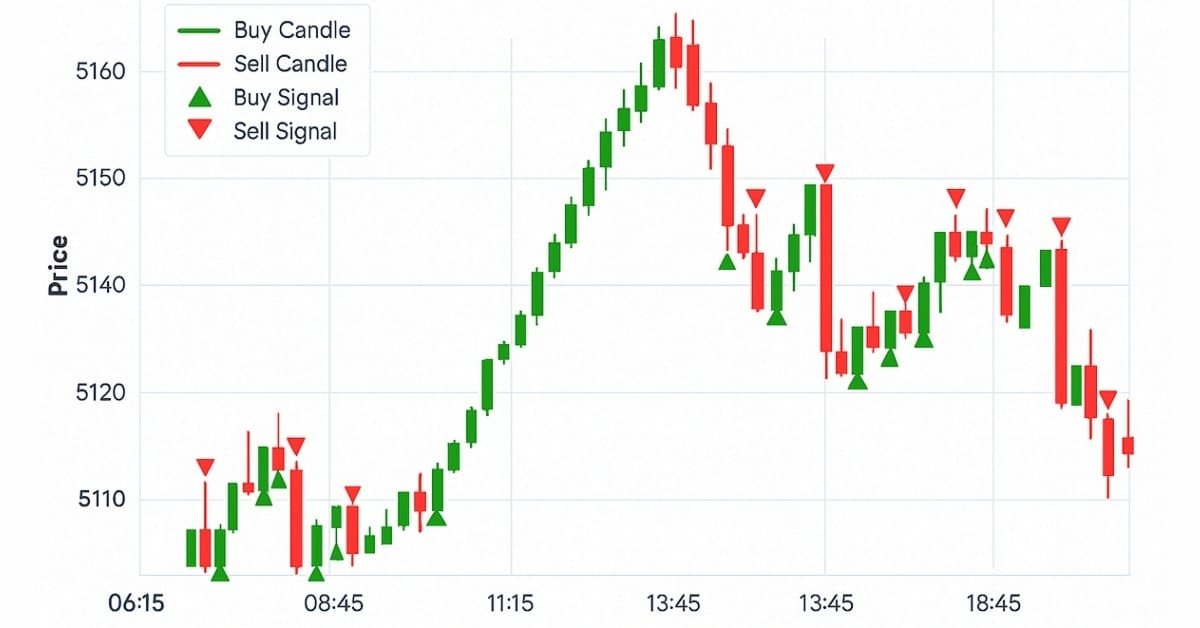
Entwicklung des Price Action Analysis Toolkit (Teil 32): Python-Engine für Kerzenmuster (II) – Erkennung mit Ta-Lib
In diesem Artikel sind wir von der manuellen Programmierung der Kerzen-Mustererkennung in Python zur Nutzung der TA-Lib übergegangen, einer Bibliothek, die über sechzig verschiedene Muster erkennt. Diese Formationen bieten wertvolle Hinweise auf potenzielle Marktumkehrungen und Trendfortsetzungen. Folgen Sie uns, um mehr zu erfahren.


Integration von Hidden-Markov-Modellen in MetaTrader 5
In diesem Artikel zeigen wir, wie mit Python trainierte Hidden Markov Modelle in MetaTrader 5 Anwendungen integriert werden können. Hidden-Markov-Modelle sind ein leistungsfähiges statistisches Instrument zur Modellierung von Zeitreihendaten, bei denen das modellierte System durch nicht beobachtbare (verborgene) Zustände gekennzeichnet ist. Eine grundlegende Prämisse von HMMs ist, dass die Wahrscheinlichkeit, sich zu einem bestimmten Zeitpunkt in einem bestimmten Zustand zu befinden, vom Zustand des Prozesses im vorherigen Zeitfenster abhängt.

Datenwissenschaft und ML (Teil 28): Vorhersage mehrerer Futures für EURUSD mithilfe von KI
Bei vielen Modellen der künstlichen Intelligenz ist es üblich, einen einzigen Zukunftswert vorherzusagen. In diesem Artikel werden wir uns jedoch mit der leistungsstarken Technik der Verwendung von maschinellen Lernmodellen zur Vorhersage mehrerer zukünftiger Werte befassen. Dieser Ansatz, der als mehrstufige Prognose bekannt ist, ermöglicht es uns, nicht nur den Schlusskurs von morgen, sondern auch den von übermorgen und darüber hinaus vorherzusagen. Durch die Beherrschung mehrstufiger Prognosen können Händler und Datenwissenschaftler tiefere Einblicke gewinnen und fundiertere Entscheidungen treffen, was ihre Vorhersagefähigkeiten und strategische Planung erheblich verbessert.

Entwicklung eines Wiedergabesystems — Marktsimulation (Teil 04): Anpassung der Einstellungen (II)
Lassen Sie uns mit der Entwicklung des Systems und der Kontrollen fortfahren. Ohne die Möglichkeit, den Dienst zu kontrollieren, ist es schwierig, Fortschritte zu machen und das System zu verbessern.