Artikel über Datenanalyse und Statistik in MQL5

Artikel über mathematische Modelle und die Gesetze der Wahrscheinlichkeit können für viele Börsenhändler interessant sein. Denn Mathematik liegt technischer Indikatoren zugrunde, und Kenntnisse in Statistik braucht man, um die Ergebnisse des Handels zu analysieren und Strategien zu entwickeln.
Lesen Sie über die Fuzzylogik, digitale Filter, Marktprofil, Kohonenkarten, neuronales Gas und andere Werkzeuge, die man für den Handel verwenden kann.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Algorithmus zur Optimierung der Migration der Tiere (AMO)
Der Artikel ist dem AMO-Algorithmus gewidmet, der die saisonale Migration von Tieren auf der Suche nach optimalen Bedingungen für Leben und Fortpflanzung modelliert. Zu den Hauptfunktionen von AMO gehören die Verwendung topologischer Nachbarschaften und ein probabilistischer Aktualisierungsmechanismus, der die Implementierung vereinfacht und die Flexibilität für verschiedene Optimierungsaufgaben gewährleistet.


MQL5-Handelswerkzeuge (Teil 7): Informatives Dashboard für Multi-Symbol-Positionen und Kontoüberwachung
In diesem Artikel entwickeln wir ein Informations-Dashboard in MQL5 zur Überwachung von Multi-Symbol-Positionen und Kontometriken wie Kontostand, Kapital und freie Marge. Wir implementieren ein sortierbares Raster mit Echtzeit-Updates, CSV-Export und einen leuchtenden Header-Effekt, um die Nutzerfreundlichkeit und den visuellen Reiz zu verbessern.

Entwicklung eines Replay Systems (Teil 35): Anpassungen vornehmen (I)
Bevor wir weitermachen können, müssen wir einige Dinge in Ordnung bringen. Dabei handelt es sich nicht um die notwendigen Korrekturen, sondern vielmehr um Verbesserungen bei der Verwaltung und Verwendung der Klasse. Der Grund dafür ist, dass die Fehler durch eine Interaktion innerhalb des Systems entstanden sind. Trotz der Versuche, die Ursache für diese Ausfälle herauszufinden, um sie zu beseitigen, blieben alle Versuche erfolglos. Einige dieser Fälle machen keinen Sinn, z. B. wenn wir Zeiger oder Rekursion in C/C++ verwenden, stürzt das Programm ab.


Entwicklung des Price Action Analysis Toolkit (Teil 37): Sentiment Tilt Meter
Die Marktstimmung ist eine der am meisten übersehenen, aber dennoch mächtigen Kräfte, die die Kursentwicklung beeinflussen. Während sich die meisten Händler auf nachlaufende Indikatoren oder Vermutungen verlassen, verwandelt der Sentiment Tilt Meter (STM) EA rohe Marktdaten in klare, visuelle Hinweise, die in Echtzeit anzeigen, ob der Markt nach oben oder unten tendiert oder neutral bleibt. Dies erleichtert die Bestätigung von Geschäften, die Vermeidung von Fehleinstiegen und eine bessere Zeitplanung der Marktteilnahme.

Die Gruppenmethode der Datenverarbeitung: Implementierung des Kombinatorischen Algorithmus in MQL5
In diesem Artikel setzen wir unsere Untersuchung der Algorithmenfamilie Group Method of Data Handling mit der Implementierung des Kombinatorischen Algorithmus und seiner verfeinerten Variante, dem Kombinatorischen Selektiven Algorithmus in MQL5 fort.

Wichtigste Änderungen des Algorithmus für die künstliche kooperative Suche (ACSm)
Hier werden wir die Entwicklung des ACS-Algorithmus betrachten: drei Änderungen zur Verbesserung der Konvergenzeigenschaften und der Effizienz des Algorithmus. Umwandlung eines der führenden Optimierungsalgorithmen. Von Matrixmodifikationen bis hin zu revolutionären Ansätzen zur Bevölkerungsbildung.

Datenwissenschaft und ML (Teil 35): NumPy in MQL5 - Die Kunst, komplexe Algorithmen mit weniger Code zu erstellen
Die NumPy-Bibliothek treibt fast alle Algorithmen des maschinellen Lernens in der Programmiersprache Python an. In diesem Artikel werden wir ein ähnliches Modul implementieren, das eine Sammlung des gesamten komplexen Codes enthält, um uns bei der Erstellung anspruchsvoller Modelle und Algorithmen jeglicher Art zu unterstützen.


Aufbau eines Handelssystems (Teil 5): Verwaltung von Gewinnen durch strukturierte Handelsausstiege
Für viele Händler ist es ein vertrauter Schmerzpunkt: zu sehen, wie ein Handel bis auf einen Hauch an Ihr Gewinnziel herankommt, nur um dann umzukehren und ihren Stop-Loss zu treffen. Oder noch schlimmer: Sie sehen, dass ein Trailing-Stop Sie an der Gewinnschwelle stoppt, bevor der Markt auf Ihr ursprüngliches Ziel zusteuert. Dieser Artikel befasst sich mit dem Einsatz mehrerer Einstiege zu unterschiedlichen Rendite-Risiko-Verhältnissen, um systematisch Gewinne zu sichern und das Gesamtrisiko zu reduzieren.

Elemente der Korrelationsanalyse in MQL5: Chi-Quadrat-Test nach Pearson auf Unabhängigkeit und Korrelationsverhältnis
In dem Artikel werden die klassischen Instrumente der Korrelationsanalyse betrachtet. Der Schwerpunkt liegt auf einem kurzen theoretischen Hintergrund sowie auf der praktischen Anwendung des Pearson-Chi-Quadrat-Tests auf Unabhängigkeit und des Korrelationsverhältnisses.

Die Verwendung von Assoziationsregeln in der Forex-Datenanalyse
Wie lassen sich die Vorhersageregeln der Supermarkt-Einzelhandelsanalyse auf den realen Devisenmarkt anwenden? Wie hängt der Kauf von Keksen, Milch und Brot mit Börsentransaktionen zusammen? Der Artikel behandelt einen innovativen Ansatz für den algorithmischen Handel, der auf der Verwendung von Assoziationsregeln beruht.

Selbstoptimierende Expert Advisors in MQL5 (Teil 10): Matrix-Faktorisierung
Die Faktorisierung ist ein mathematischer Prozess, der dazu dient, Erkenntnisse über die Eigenschaften von Daten zu gewinnen. Wenn wir die Faktorisierung auf große Mengen von Marktdaten anwenden – die in Zeilen und Spalten organisiert sind – können wir Muster und Merkmale des Marktes aufdecken. Die Faktorisierung ist ein mächtiges Werkzeug, und dieser Artikel zeigt Ihnen, wie Sie es im MetaTrader 5-Terminal über die MQL5-API nutzen können, um tiefere Einblicke in Ihre Marktdaten zu gewinnen.


Vom Neuling zum Experten: Reporting EA – Einrichten des Arbeitsablaufs
Makler stellen oft in regelmäßigen Abständen nach einem vordefinierten Zeitplan Berichte über Handelskonten zur Verfügung. Diese Firmen haben über ihre API-Technologien Zugang zu Ihren Kontoaktivitäten und Ihrer Handelshistorie, sodass sie in Ihrem Namen Performanceberichte erstellen können. Ebenso speichert das MetaTrader 5-Terminal detaillierte Aufzeichnungen Ihrer Handelsaktivitäten, die mit MQL5 genutzt werden können, um vollständig angepasste Berichte zu erstellen und personalisierte Liefermethoden zu definieren.

Ein Algorithmus zur Auswahl von Merkmalen, der energiebasiertes Lernen in reinem MQL5 verwendet
In diesem Artikel stellen wir die Implementierung eines Algorithmus zur Auswahl von Merkmalen vor, der in einer wissenschaftlichen Arbeit mit dem Titel „FREL: A stable feature selection algorithm“ vorgestellt wurde und auch als Merkmalsgewichtung als reguliertes energiebasiertes Lernen bezeichnet werden kann.


Algorithmus für die künstliche, kooperative Suche (Artificial Cooperative Search, ACS)
Die künstliche, kooperative Suche (Artificial Cooperative Search, ACS) ist eine innovative Methode, bei der eine binäre Matrix und mehrere dynamische Populationen auf der Grundlage von wechselseitigen Beziehungen und Kooperation verwendet werden, um schnell und genau optimale Lösungen zu finden. Der einzigartige Ansatz von ACS in Bezug auf Räuber und Beute ermöglicht es, hervorragende Ergebnisse bei numerischen Optimierungsproblemen zu erzielen.

Ordinale Kodierung für Nominalvariablen
In diesem Artikel erörtern und demonstrieren wir, wie man nominale Prädiktoren in numerische Formate umwandelt, die für Algorithmen des maschinellen Lernens geeignet sind, und zwar sowohl mit Python als auch mit MQL5.


Vom Neuling zum Experten: Entmystifizierung versteckter Fibonacci-Retracement-Levels
In diesem Artikel untersuchen wir einen datengestützten Ansatz zur Ermittlung und Validierung von nicht standardmäßigen Fibonacci-Retracement-Levels, die von den Märkten möglicherweise respektiert werden. Wir stellen einen kompletten Arbeitsablauf vor, der auf die Implementierung in MQL5 zugeschnitten ist, beginnend mit der Datenerfassung und der Balken- oder Swing-Erkennung, bis hin zum Clustering, statistischen Hypothesentests, Backtesting und der Integration in ein MetaTrader 5 Fibonacci-Tool. Das Ziel ist es, eine reproduzierbare Pipeline zu erstellen, die anekdotische Beobachtungen in statistisch vertretbare Handelssignale umwandelt.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 11): Number Walls
Number Walls oder Zahlenwände sind eine Variante der Linear Shift Back Registers, die Sequenzen auf ihre Vorhersagbarkeit hin überprüfen, indem sie auf Konvergenz prüfen. Wir sehen uns an, wie diese Ideen in MQL5 von Nutzen sein könnten.


Die Gruppenmethode der Datenverarbeitung: Implementierung des mehrschichtigen iterativen Algorithmus in MQL5
In diesem Artikel beschreiben wir die Implementierung des mehrschichtigen iterativen Algorithmus der Gruppenmethode der Datenverarbeitung in MQL5.


Vom Neuling zum Experten: Forex Markt Perioden
Jede Marktperiode hat einen Anfang und ein Ende und schließt jeweils mit einem Preis, der die Stimmung definiert – ähnlich wie bei Kerzen. Anhand dieser Bezugspunkte können wir die vorherrschende Marktstimmung einschätzen und erkennen, ob Auf- oder Abwärtskräfte die Kontrolle haben. In dieser Diskussion machen wir einen wichtigen Schritt nach vorn, indem wir eine neue Funktion innerhalb des Market Periods Synchronizer entwickeln – eine Funktion, die Forex-Marktsitzungen visualisiert, um fundiertere Handelsentscheidungen zu unterstützen. Dieses Tool kann besonders hilfreich sein, um in Echtzeit festzustellen, welche Seite – Bullen oder Bären – die Sitzung dominiert. Erforschen wir dieses Konzept und entdecken wir die Erkenntnisse, die es bietet.


Ensemble-Methoden zur Verbesserung numerischer Vorhersagen in MQL5
In diesem Artikel stellen wir die Implementierung mehrerer Ensemble-Lernmethoden in MQL5 vor und untersuchen ihre Wirksamkeit in verschiedenen Szenarien.


Risikomodell für ein Portfolio unter Verwendung des Kelly-Kriteriums und der Monte-Carlo-Simulation
Seit Jahrzehnten verwenden Händler die Formel des Kelly-Kriteriums, um den optimalen Anteil des Kapitals für eine Investition oder eine Wette zu bestimmen, um das langfristige Wachstum zu maximieren und gleichzeitig das Risiko des Ruins zu minimieren. Das blinde Befolgen des Kelly-Kriteriums auf der Grundlage der Ergebnisse eines einzigen Backtests ist jedoch für einzelne Händler oft gefährlich, da beim Live-Handel der Handelsvorsprung im Laufe der Zeit abnimmt und die vergangene Leistung keine Vorhersage für das zukünftige Ergebnis ist. In diesem Artikel werde ich einen realistischen Ansatz für die Anwendung des Kelly-Kriteriums für die Risikoallokation eines oder mehrerer EAs in MetaTrader 5 vorstellen und dabei die Ergebnisse der Monte-Carlo-Simulation von Python einbeziehen.

Nichtlineare Regressionsmodelle an der Börse
Nichtlineare Regressionsmodelle an der Börse: Ist es möglich, die Finanzmärkte vorherzusagen? Betrachten wir die Erstellung eines Modells für die Vorhersage der Preise für EURUSD, und machen zwei Roboter auf der Grundlage - in Python und MQL5.

Entwicklung eines Replay Systems (Teil 46): Chart Trade Projekt (V)
Sind Sie es leid, Zeit mit der Suche nach genau der Datei zu verschwenden, die Ihre Anwendung zum Funktionieren braucht? Wie wäre es, alles in die ausführbare Datei aufzunehmen? Auf diese Weise müssen Sie nicht nach den Dingen suchen. Ich weiß, dass viele Menschen diese Form der Verteilung und Speicherung nutzen, aber es gibt einen viel geeigneteren Weg. Zumindest was die Verteilung von ausführbaren Dateien und deren Speicherung betrifft. Die hier vorgestellte Methode kann sehr nützlich sein, da Sie den MetaTrader 5 selbst als hervorragenden Assistenten verwenden können, ebenso wie MQL5. Außerdem ist es nicht so schwer zu verstehen.

Datenwissenschaft und ML (Teil 43): Erkennen verborgener Muster in Indikatordaten unter Verwendung Latenter Gaußscher Mischmodelle (LGMM)
Haben Sie sich jemals das Horoskop angesehen und das seltsame Gefühl gehabt, dass sich unter der Oberfläche ein Muster verbirgt? Ein Geheimcode, der Ihnen verrät, wohin sich die Preise entwickeln werden, wenn Sie ihn nur knacken könnten? Darf ich vorstellen: LGMM, Erkennen verborgener Muster im Markt. Ein maschinelles Lernmodell, das dabei hilft, diese verborgenen Muster im Markt zu erkennen.

Algorithmus für künstliche elektrische Felder (AEFA)
In diesem Artikel wird ein Algorithmus für ein künstliches elektrisches Feld (AEFA) vorgestellt, der durch das Coulombsche Gesetz der elektrostatischen Kraft inspiriert ist. Der Algorithmus simuliert elektrische Phänomene, um komplexe Optimierungsprobleme mit Hilfe geladener Teilchen und ihrer Wechselwirkungen zu lösen. AEFA weist im Zusammenhang mit anderen Algorithmen, die sich auf Naturgesetze beziehen, einzigartige Eigenschaften auf.

Quantencomputing und Handel: Ein neuer Ansatz für Preisprognosen
Der Artikel beschreibt einen innovativen Ansatz zur Vorhersage von Kursbewegungen auf den Finanzmärkten mit Hilfe von Quantencomputern. Das Hauptaugenmerk liegt auf der Anwendung des Algorithmus Quantum Phase Estimation (QPE), um Prototypen von Preismustern zu finden, die es Händlern ermöglichen, die Analyse von Marktdaten erheblich zu beschleunigen.


Automatisieren von Handelsstrategien in MQL5 (Teil 44): Erkennung des Change of Character (CHoCH) mit Durchbrechen der hohen und tiefen Umkehrpunkte
In diesem Artikel entwickeln wir ein Erkennungssystem für Change of Character (CHoCH) in MQL5, das hohe und tiefe Umkehrpunkte über eine nutzerdefinierte Balkenanzahl identifiziert, sie als HH/LH für Hochs oder LL/HL für Tiefs kennzeichnet, um die Trendrichtung zu bestimmen, und Handelsgeschäfte bei Durchbrüchen dieser Umkehrpunkte auslöst, was eine potenzielle Umkehr anzeigt, und die Durchbrüche handelt, wenn sich die Struktur ändert.

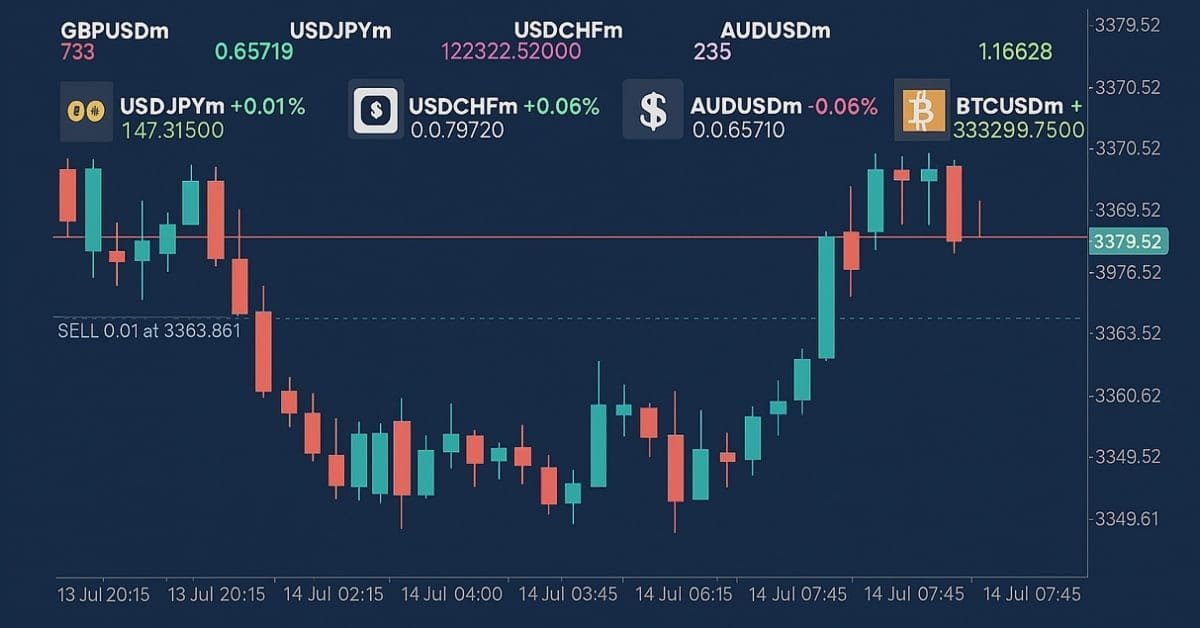
MQL5-Handelswerkzeuge (Teil 5): Erstellen eines Ticker-Laufbands für eine Symbolüberwachung in Echtzeit
In diesem Artikel entwickeln wir ein Ticker-Laufband in MQL5 für die Echtzeitüberwachung mehrerer Symbole, das Geldkurse, Spreads und tägliche prozentuale Veränderungen mit Scrolleffekten anzeigt. Wir implementieren anpassbare Schriftarten, Farben und Bildlaufgeschwindigkeiten, um Preisbewegungen und Trends effektiv hervorzuheben.


Integration von MQL5 mit Datenverarbeitungspaketen (Teil 3): Verbesserte Datenvisualisierung
In diesem Artikel werden wir eine erweiterte Datenvisualisierung durchführen, indem wir über einfache Charts hinausgehen und Funktionen wie Interaktivität, geschichtete Daten und dynamische Elemente einbeziehen, die es Händlern ermöglichen, Trends, Muster und Korrelationen effektiver zu untersuchen.


MQL5-Assistent-Techniken, die Sie kennen sollten (Teil 49): Verstärkungslernen mit Optimierung der proximalen Politik
Die „Proximal Policy Optimization“ ist ein weiterer Algorithmus des Reinforcement Learning, der die „Policy“, oft in Form eines Netzwerks, in sehr kleinen inkrementellen Schritten aktualisiert, um die Stabilität des Modells zu gewährleisten. Wir untersuchen, wie dies in einem von einem Assistenten zusammengestellten Expert Advisor von Nutzen sein könnte, wie wir es in früheren Artikeln getan haben.


Entwicklung eines Replay-Systems (Teil 60): Abspielen des Dienstes (I)
Wir haben lange Zeit nur an den Indikatoren gearbeitet, aber jetzt ist es an der Zeit, den Dienst wieder zum Laufen zu bringen und zu sehen, wie das Chart auf der Grundlage der bereitgestellten Daten erstellt wird. Da die ganze Sache jedoch nicht so einfach ist, müssen wir aufmerksam sein, um zu verstehen, was uns erwartet.

Resampling-Techniken für die Bewertung von Vorhersagen und Klassifizierungen in MQL5
In diesem Artikel werden wir Methoden zur Bewertung der Modellqualität erforschen und implementieren, die einen einzigen Datensatz sowohl als Trainings- als auch als Validierungssatz verwenden.

MQL5-Handelswerkzeuge (Teil 8): Verbessertes informatives Dashboard mit verschiebbaren und minimierbaren Funktionen
In diesem Artikel entwickeln wir ein erweitertes Informations-Dashboard, das den vorigen Teil durch die Hinzufügung von verschiebbaren und minimierbaren Funktionen für eine verbesserte Nutzerinteraktion aufwertet, während die Echtzeitüberwachung von Multi-Symbol-Positionen und Kontometrien beibehalten wird.


MetaTrader trifft auf Google Sheets mit Pythonanywhere: Ein Leitfaden für einen sicheren Datenfluss
Dieser Artikel zeigt einen sicheren Weg, um MetaTrader-Daten in Google Sheets zu exportieren. Google Sheet ist die wertvollste Lösung, da es cloudbasiert ist und die dort gespeicherten Daten jederzeit und von überall abgerufen werden können. So können Händler jederzeit und von jedem Ort aus auf die in Google Sheet exportierten Handels- und zugehörigen Daten zugreifen und weitere Analysen für den zukünftigen Handel durchführen.


Entwicklung des Price Action Analysis Toolkit (Teil 46): Entwicklung eines interaktiven Fibonacci Retracement EA mit intelligenter Visualisierung in MQL5
Die Fibonacci-Instrumente gehören zu den beliebtesten Instrumenten der technischen Analysten. In diesem Artikel erstellen wir einen interaktiven Fibonacci-EA, der Retracement- und Extension-Ebenen zeichnet, die dynamisch auf Kursbewegungen reagieren und Echtzeitwarnungen, stilvolle Linien und eine scrollende Schlagzeile im Nachrichtenstil liefern. Ein weiterer wichtiger Vorteil dieses EAs ist die Flexibilität: Sie können die Werte für den höchsten (A) und den niedrigsten (B) Umkehrpunkt direkt im Chart manuell eingeben und haben so die genaue Kontrolle über den Marktbereich, den Sie analysieren möchten.


Entwicklung eines Replay-Systems (Teil 69): Das richtige Bestimmen der Zeit (II)
Heute werden wir uns ansehen, warum wir die iSpread-Funktion benötigen. Gleichzeitig werden wir verstehen, wie das System uns über die verbleibende Zeit des Balkens informiert, wenn kein einziger Tick dafür verfügbar ist. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.

Datenwissenschaft und ML (Teil 39): News + Künstliche Intelligenz, würden Sie darauf wetten?
Nachrichten treiben die Finanzmärkte an, insbesondere wichtige Veröffentlichungen wie die Non-Farm Payrolls (NFP, Beschäftigung außerhalb der Landwirtschaft). Wir alle haben schon erlebt, wie eine einzige Schlagzeile starke Kursbewegungen auslösen kann. In diesem Artikel befassen wir uns mit der leistungsstarken Schnittmenge von Nachrichtendaten und künstlicher Intelligenz.


Erstellen von selbstoptimierenden Expertenberatern in MQL5 (Teil 7): Handel mit mehreren Periodenlängen gleichzeitig
In dieser Artikelserie haben wir mehrere verschiedene Möglichkeiten zur Ermittlung der besten Periodenlänge für die Verwendung unserer technischen Indikatoren untersucht. Heute werden wir dem Leser zeigen, wie er stattdessen die umgekehrte Logik anwenden kann, d. h., anstatt die beste Periodenlänge auszuwählen, werden wir dem Leser zeigen, wie er alle verfügbaren Periodenlängen effektiv nutzen kann. Dieser Ansatz reduziert die Menge der verworfenen Daten und bietet alternative Anwendungsmöglichkeiten für Algorithmen des maschinellen Lernens, die über die normale Preisvorhersage hinausgehen.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 18): Neuronale Architektursuche mit Eigenvektoren
Die Suche nach neuronaler Architektur, ein automatischer Ansatz zur Bestimmung der idealen Einstellungen für neuronale Netze, kann bei vielen Optionen und großen Testdatensätzen von Vorteil sein. Wir untersuchen, wie dieser Prozess bei gepaarten Eigenvektoren noch effizienter gestaltet werden kann.


Training eines mehrschichtigen Perzeptrons unter Verwendung des Levenberg-Marquardt-Algorithmus
Der Artikel stellt eine Implementierung des Levenberg-Marquardt-Algorithmus für das Training von neuronalen Feedforward-Netzen vor. Es wurde eine vergleichende Analyse der Leistung mit Algorithmen aus der scikit-learn Python-Bibliothek durchgeführt. Einfachere Lernmethoden wie Gradientenabstieg, Gradientenabstieg mit Momentum und stochastischer Gradientenabstieg werden vorläufig diskutiert.