Artikel über Datenanalyse und Statistik in MQL5

Artikel über mathematische Modelle und die Gesetze der Wahrscheinlichkeit können für viele Börsenhändler interessant sein. Denn Mathematik liegt technischer Indikatoren zugrunde, und Kenntnisse in Statistik braucht man, um die Ergebnisse des Handels zu analysieren und Strategien zu entwickeln.
Lesen Sie über die Fuzzylogik, digitale Filter, Marktprofil, Kohonenkarten, neuronales Gas und andere Werkzeuge, die man für den Handel verwenden kann.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Algorithmische Handelsstrategien: KI und ihr Weg zu den goldenen Zinnen
In diesem Artikel wird ein Ansatz zur Erstellung von Handelsstrategien für Gold mithilfe von maschinellem Lernen vorgestellt. Betrachtet man den vorgeschlagenen Ansatz zur Analyse und Prognose von Zeitreihen aus verschiedenen Blickwinkeln, so lassen sich seine Vor- und Nachteile im Vergleich zu anderen Methoden zur Erstellung von Handelssystemen, die ausschließlich auf der Analyse und Prognose von Finanzzeitreihen beruhen, feststellen.

Algorithmen zur Optimierung mit Populationen: Spiralförmige Dynamische Optimization (SDO) Algorithmus
In diesem Artikel wird ein Optimierungsalgorithmus vorgestellt, der auf den Mustern der Konstruktion spiralförmiger Trajektorien in der Natur, wie z. B. bei Muschelschalen, basiert - der Algorithmus der spiralförmigen dynamischen Optimierung (SDO). Ich habe den von den Autoren vorgeschlagenen Algorithmus gründlich überarbeitet und verändert. Der Artikel befasst sich mit der Notwendigkeit dieser Änderungen.

Algorithmen zur Populationsoptimierung
Dies ist ein einführender Artikel über die Klassifizierung von Optimierungsalgorithmen (OA). In dem Artikel wird versucht, einen Prüfstand (eine Reihe von Funktionen) zu erstellen, der zum Vergleich von OAs und vielleicht zur Ermittlung des universellsten Algorithmus unter allen bekannten Algorithmen verwendet werden soll.


Marktsimulation: Positionsansicht (V)
Trotz dessen, was im vorherigen Artikel gezeigt wurde, mag all dies zunächst einfach erscheinen. In Wirklichkeit gibt es jedoch noch einige Probleme, und viele Aufgaben sind noch offen. Sie, lieber Leser, Sie denken vielleicht, dass alles einfach und unkompliziert ist. Aus Unerfahrenheit akzeptieren Sie vielleicht einfach alles, was Ihnen präsentiert wird. Und das ist ein Fehler, den Sie zu vermeiden versuchen sollten. Noch schlimmer ist es, etwas zu verwenden, ohne wirklich zu verstehen, was genau Sie da verwenden. Anfänger durchlaufen oft eine Copy-and-Paste-Phase. Wenn Sie nicht für immer in dieser Phase stecken bleiben wollen, sollten Sie lernen, wie man bestimmte Werkzeuge verwendet. Eines der am häufigsten von Programmierern verwendeten Werkzeuge ist die Dokumentation. Das zweite ist das Testen, unterstützt durch Protokolldateien. Hier werden wir uns ansehen, wie man dabei vorgeht.

Entwicklung eines Replay-Systems — Marktsimulation (Teil 08): Sperren des Indikators
In diesem Artikel werden wir uns ansehen, wie man den Indikator sperren kann, indem man einfach die Sprache MQL5 verwendet, und zwar auf eine sehr interessante und erstaunliche Weise.


Tipps von einem professionellen Programmierer (Teil III): Protokollierung. Anbindung an das Seq-Log-Sammel- und Analysesystem
Implementierung der Klasse Logger zur Vereinheitlichung und Strukturierung von Meldungen, die in das Expertenprotokoll ausgegeben werden. Anschluss an das Seq Logsammel- und Analysesystem. Online-Überwachung der Log-Meldungen.


Messen der Information von Indikatoren
Maschinelles Lernen hat sich zu einer beliebten Methode für die Strategieentwicklung entwickelt. Während die Maximierung der Rentabilität und der Vorhersagegenauigkeit stärker in den Vordergrund gerückt wurde, wurde der Bedeutung der Verarbeitung der Daten, die zur Erstellung von Vorhersagemodellen verwendet werden, nicht viel Aufmerksamkeit geschenkt. In diesem Artikel befassen wir uns mit der Verwendung des Konzepts der Entropie zur Bewertung der Eignung von Indikatoren für die Erstellung von Prognosemodellen, wie sie in dem Buch Testing and Tuning Market Trading Systems von Timothy Masters dokumentiert sind.


Kombinatorisch symmetrische Kreuzvalidierung in MQL5
In diesem Artikel stellen wir die Implementierung der kombinatorisch symmetrischen Kreuzvalidierung in reinem MQL5 vor, um den Grad der Überanpassung nach der Optimierung einer Strategie unter Verwendung des langsamen vollständigen Algorithmus des Strategietesters zu messen.


Algorithmen zur Optimierung mit Populationen: Mikro-Künstliches Immunsystem (Mikro-AIS)
Der Artikel befasst sich mit einer Optimierungsmethode, die auf den Prinzipien des körpereigenen Immunsystems basiert - Mikro-Künstliches Immunsystem (Micro Artificial Immune System, Micro-AIS) - eine Modifikation von AIS. Micro-AIS verwendet ein einfacheres Modell des Immunsystems und einfache Informationsverarbeitungsprozesse des Immunsystems. In dem Artikel werden auch die Vor- und Nachteile von Mikro-AIS im Vergleich zu herkömmlichen AIS erörtert.

Algorithmus zur chemischen Reaktionsoptimierung (CRO) (Teil II): Zusammenstellung und Ergebnisse
Im zweiten Teil werden wir die chemischen Operatoren in einem einzigen Algorithmus zusammenfassen und eine detaillierte Analyse seiner Ergebnisse präsentieren. Wir wollen herausfinden, wie die Methode der chemischen Reaktionsoptimierung (CRO) mit der Lösung komplexer Probleme bei Testfunktionen zurechtkommt.


Aufbau eines Handelssystems (Teil 2): Die Wissenschaft der Positionsbestimmung
Selbst bei einem System mit positiver Erwartungshaltung entscheidet die Positionsgröße darüber, ob Sie Erfolg haben oder zusammenbrechen. Das ist der Dreh- und Angelpunkt des Risikomanagements – die Umsetzung statistischer Erkenntnisse in reale Ergebnisse bei gleichzeitigem Schutz Ihres Kapitals.

Implementierung des Janus-Faktors in MQL5
Gary Anderson entwickelte eine Marktanalysemethode, die auf einer Theorie beruht, die er Janus-Faktor nannte. Die Theorie beschreibt eine Reihe von Indikatoren, mit denen sich Trends aufzeigen und Marktrisiken bewerten lassen. In diesem Artikel werden wir diese Werkzeuge in mql5 implementieren.

MQL5-Assistent-Techniken, die Sie kennen sollten (Teil 26): Gleitende Durchschnitte und der Hurst-Exponent
Der Hurst-Exponent ist ein Maß dafür, wie stark eine Zeitreihe auf lange Sicht autokorreliert. Es wird davon ausgegangen, dass sie die langfristigen Eigenschaften einer Zeitreihe erfasst und daher in der Zeitreihenanalyse auch außerhalb von wirtschaftlichen/finanziellen Zeitreihen eine gewisse Bedeutung hat. Wir konzentrieren uns jedoch auf den potenziellen Nutzen für Händler, indem wir untersuchen, wie diese Metrik mit gleitenden Durchschnitten gepaart werden kann, um ein potenziell robustes Signal zu bilden.

Entwicklung eines Replay-Systems — Marktsimulation (Teil 06): Erste Verbesserungen (I)
In diesem Artikel werden wir mit der Stabilisierung des gesamten Systems beginnen, ohne die wir möglicherweise nicht in der Lage sind, mit den nächsten Schritten fortzufahren.

Entwicklung eines Replay-Systems — Marktsimulation (Teil 09): Nutzerdefinierte Ereignisse
Hier sehen wir, wie nutzerdefinierte Ereignisse ausgelöst werden und wie der Indikator den Status des Wiedergabe-/Simulationsdienstes meldet.

Algorithmen zur Optimierung mit Populationen: Algorithmus des Mind Evolutionary Computation (MEC)
Der Artikel befasst sich mit einem Algorithmus aus der MEC-Familie, dem Simple Mind Evolutionary Computation Algorithmus (Simple MEC, SMEC). Der Algorithmus zeichnet sich durch die Schönheit seiner Idee und die Einfachheit seiner Umsetzung aus.

Algorithmen zur Optimierung mit Populationen: Der Algorithmus Charged System Search (CSS)
In diesem Artikel werden wir einen weiteren Optimierungsalgorithmus betrachten, der von der unbelebten Natur inspiriert ist - den CSS-Algorithmus (Charged System Search, Suche geladener Systeme). In diesem Artikel wird ein neuer Optimierungsalgorithmus vorgestellt, der auf den Prinzipien der Physik und Mechanik beruht.


Algorithmen zur Optimierung mit Populationen: Umformen, Verschieben von Wahrscheinlichkeitsverteilungen und der Test auf Smart Cephalopod (SC)
Der Artikel untersucht die Auswirkungen einer Formveränderung von Wahrscheinlichkeitsverteilungen auf die Leistung von Optimierungsalgorithmen. Wir werden Experimente mit dem Testalgorithmus Smart Cephalopod (SC) durchführen, um die Effizienz verschiedener Wahrscheinlichkeitsverteilungen im Zusammenhang mit Optimierungsproblemen zu bewerten.


Популяционные алгоритмы оптимизации: Гибридный алгоритм оптимизации бактериального поиска с генетическим алгоритмом (Bacterial Foraging Optimization - Genetic Algorithm, BFO-GA)
В статье представлен новый подход к решению оптимизационных задач, путём объединения идей алгоритмов оптимизации бактериального поиска пищи (BFO) и приёмов, используемых в генетическом алгоритме (GA), в гибридный алгоритм BFO-GA. Он использует роение бактерий для глобального поиска оптимального решения и генетические операторы для уточнения локальных оптимумов. В отличие от оригинального BFO бактерии теперь могут мутировать и наследовать гены.


Datenwissenschaft und maschinelles Lernen (Teil 20): Algorithmische Handelseinblicke, eine Gegenüberstellung von LDA und PCA in MQL5
Entdecken Sie die Geheimnisse dieser leistungsstarken Dimensionsreduktionstechniken, indem wir ihre Anwendungen in der MQL5-Handelsumgebung analysieren. Vertiefen Sie sich in die Feinheiten der linearen Diskriminanzanalyse (LDA) und der Hauptkomponentenanalyse (PCA) und gewinnen Sie ein tiefes Verständnis für deren Auswirkungen auf die Strategieentwicklung und Marktanalyse,


Chaostheorie im Handel (Teil 2): Tiefer tauchen
Wir setzen unsere Untersuchung der Chaostheorie auf den Finanzmärkten fort. Dieses Mal werde ich seine Anwendbarkeit auf die Analyse von Währungen und anderen Vermögenswerten untersuchen.

Implementierung eines ARIMA-Trainingsalgorithmus in MQL5
In diesem Artikel wird ein Algorithmus implementiert, der das autoregressive integrierte gleitende Durchschnittsmodell von Box und Jenkins unter Verwendung der Powells-Methode der Funktionsminimierung anwendet. Box und Jenkins stellten fest, dass die meisten Zeitreihen mit einem oder beiden Rahmen modelliert werden können.

Neuronale Netze leicht gemacht (Teil 25): Praxis des Transfer-Learnings
In den letzten beiden Artikeln haben wir ein Tool zur Erstellung und Bearbeitung von Modellen neuronaler Netze entwickelt. Nun ist es an der Zeit, die Einsatzmöglichkeiten der Technologie des Transfer-Learnings anhand praktischer Beispiele zu bewerten.

Die Kategorientheorie in MQL5 (Teil 1)
Die Kategorientheorie ist ein vielfältiger und expandierender Zweig der Mathematik, der in der MQL-Gemeinschaft noch relativ unentdeckt ist. In dieser Artikelserie sollen einige der Konzepte vorgestellt und untersucht werden, mit dem übergeordneten Ziel, eine offene Bibliothek einzurichten, die zu Kommentaren und Diskussionen anregt und hoffentlich die Nutzung dieses bemerkenswerten Bereichs für die Strategieentwicklung der Händler fördert.


Schildkrötenpanzer-Evolutionsalgorithmus (TSEA)
Dies ist ein einzigartiger Optimierungsalgorithmus, der von der Evolution des Schildkrötenpanzers inspiriert wurde. Der TSEA-Algorithmus emuliert die allmähliche Bildung keratinisierter Hautbereiche, die optimale Lösungen für ein Problem darstellen. Die besten Lösungen werden „härter“ und befinden sich näher an der Außenfläche, während die weniger erfolgreichen Lösungen „weicher“ bleiben und sich im Inneren befinden. Der Algorithmus verwendet eine Gruppierung der Lösungen nach Qualität und Entfernung, wodurch weniger erfolgreiche Optionen erhalten bleiben und Flexibilität und Anpassungsfähigkeit gewährleistet werden.

Entwicklung eines Replay-Systems — Marktsimulation (Teil 02): Erste Versuche (II)
Diesmal wollen wir einen anderen Ansatz wählen, um das 1-Minuten-Ziel zu erreichen. Diese Aufgabe ist jedoch nicht so einfach, wie man vielleicht denkt.

MetaTrader 5 Machine Learning Blueprint (Teil 1): Datenlecks und Zeitstempelfehler
Bevor wir überhaupt damit beginnen können, ML für unseren Handel auf dem MetaTrader 5 zu nutzen, müssen wir uns mit einem der am meisten übersehenen Fallstricke befassen - dem Datenleck. In diesem Artikel wird erläutert, wie Datenlecks, insbesondere die Falle von MetaTrader 5-Zeitstempel, die Leistung unseres Modells verzerren und zu unzuverlässigen Handelssignalen führen können. Indem wir uns mit den Mechanismen dieses Problems befassen und Strategien zu seiner Vermeidung vorstellen, ebnen wir den Weg für den Aufbau robuster Modelle für maschinelles Lernen, die zuverlässige Vorhersagen in Live-Handelsumgebungen liefern.


Developing a Replay System — Market simulation (Part 13): Die Geburt des SIMULATORS (III)
Hier werden wir einige Elemente im Zusammenhang mit der Arbeit im nächsten Artikel vereinfachen. Ich erkläre auch, wie Sie sich vorstellen können, was der Simulator in Bezug auf die Zufälligkeit erzeugt.


Entwicklung eines Replay System (Teil 28): Expert Advisor Projekt — Die Klasse C_Mouse (II)
Als man begann, die ersten rechenfähigen Systeme zu entwickeln, war für alles die Mitwirkung von Ingenieuren erforderlich, die das Projekt sehr gut kennen mussten. Wir sprechen von den Anfängen der Computertechnologie, einer Zeit, in der es noch nicht einmal Terminals zum Programmieren gab. Im Laufe der Entwicklung, als immer mehr Menschen daran interessiert waren, etwas zu erschaffen, entstanden neue Ideen und Wege der Programmierung, die das frühere Wechseln der Steckverbindungen ersetzten. Zu diesem Zeitpunkt erschienen die ersten Terminals.

Datenwissenschaft und maschinelles Lernen — Neuronales Netzwerk (Teil 02): Entwurf von Feed Forward NN-Architekturen
Bevor wir fertig sind, müssen wir noch einige kleinere Dinge im Zusammenhang mit dem neuronalen Feed-Forward-Netz behandeln, unter anderem den Entwurf. Sehen wir uns an, wie wir ein flexibles neuronales Netz für unsere Eingaben, die Anzahl der verborgenen Schichten und die Knoten für jedes Netz aufbauen und gestalten können.


Datenwissenschaft und maschinelles Lernen (Teil 19): Überladen Sie Ihre AI-Modelle mit AdaBoost
AdaBoost, ein leistungsstarker Boosting-Algorithmus, der die Leistung Ihrer KI-Modelle steigert. AdaBoost, die Abkürzung für Adaptive Boosting, ist ein ausgeklügeltes Ensemble-Lernverfahren, das schwache Lerner nahtlos integriert und ihre kollektive Vorhersagestärke erhöht.


Entwicklung eines Replay System (Teil 32): Auftragssystem (I)
Von allen Dingen, die wir bisher entwickelt haben, ist dieses System, wie Sie wahrscheinlich bemerken und letztendlich zustimmen werden, das komplexeste. Nun müssen wir etwas sehr Einfaches tun: unser System soll den Betrieb eines Handelsservers simulieren. Die Notwendigkeit, die Funktionsweise des Handelsservers genau zu implementieren, scheint eine Selbstverständlichkeit zu sein. Zumindest in Worten. Aber wir müssen dies so tun, dass alles nahtlos und transparent für den Nutzer des Wiedergabe-/Simulationssystems ist.


Filterung und Merkmalsextraktion von Frequenzen
In diesem Artikel untersuchen wir die Anwendung digitaler Filter auf Zeitreihen, die im Frequenzbereich dargestellt werden, um einzigartige Merkmale zu extrahieren, die für Vorhersagemodelle nützlich sein können.


Der Kalman-Filter für Forex-Strategien der Rückkehr zur Mitte
Der Kalman-Filter ist ein rekursiver Algorithmus, der im algorithmischen Handel verwendet wird, um den wahren Zustand einer Finanzzeitreihe durch Herausfiltern von Rauschen aus den Preisbewegungen zu schätzen. Er aktualisiert die Vorhersagen dynamisch auf der Grundlage neuer Marktdaten, was ihn für adaptive Strategien wie Mean Reversion wertvoll macht. In diesem Artikel wird zunächst der Kalman-Filter vorgestellt und seine Berechnung und Anwendung erläutert. Als nächstes wenden wir den Filter auf eine klassische Devisenstrategie, der Rückkehr zur Mitte, als Beispiel an. Schließlich führen wir verschiedene statistische Analysen durch, indem wir den Filter mit einem gleitenden Durchschnitt für verschiedene Devisenpaare vergleichen.


Entwicklung eines Replay Systems — Marktsimulation (Teil 18): Ticks und noch mehr Ticks (II).
Offensichtlich sind die aktuellen Metriken sehr weit von der idealen Zeit für die Erstellung eines 1-Minuten-Balkens entfernt. Das ist das erste, was wir in Angriff nehmen werden. Die Behebung des Synchronisationsproblems ist nicht schwierig. Das mag schwierig erscheinen, ist aber eigentlich ganz einfach. Wir haben die erforderliche Korrektur im vorigen Artikel nicht vorgenommen, da er darauf abzielte, zu erklären, wie man die Tick-Daten, die zur Erstellung der 1-Minuten-Balken im Chart verwendet wurden, in das Fenster der Marktübersicht überträgt.

Kategorientheorie in MQL5 (Teil 15) : Funktoren mit Graphen
Dieser Artikel über die Implementierung der Kategorientheorie in MQL5 setzt die Serie mit der Betrachtung der Funktoren fort, diesmal jedoch als Brücke zwischen Graphen und einer Menge. Wir greifen die Kalenderdaten wieder auf und plädieren trotz der Einschränkungen bei der Verwendung von Strategy Tester für die Verwendung von Funktoren zur Vorhersage der Volatilität mit Hilfe der Korrelation.

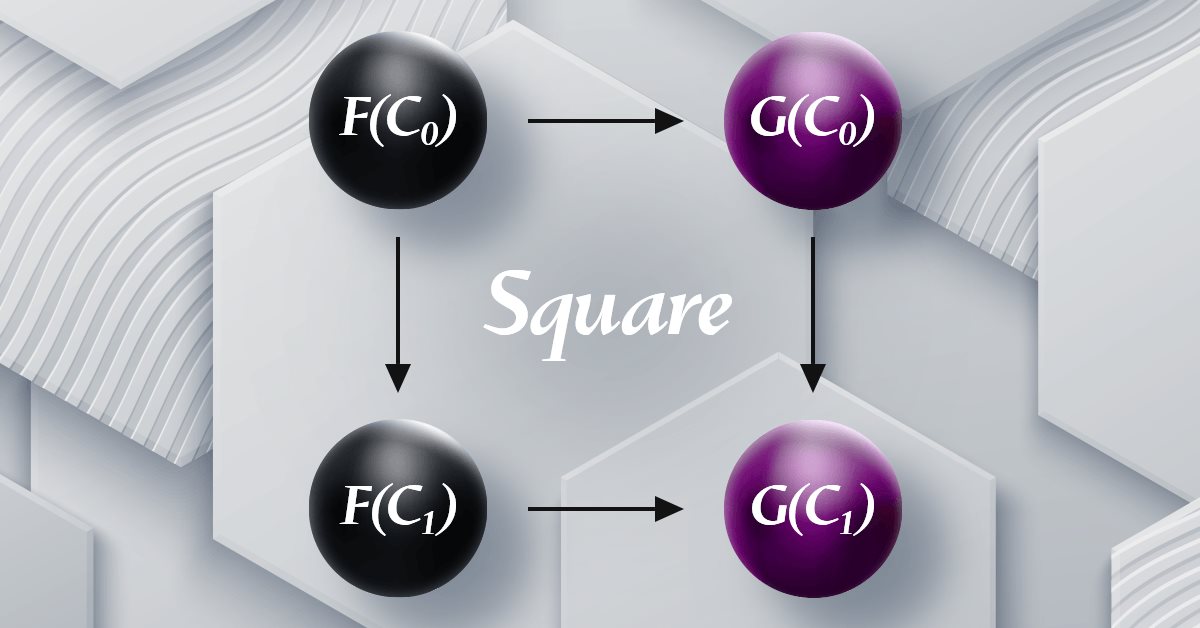
Kategorientheorie in MQL5 (Teil 19): Induktion natürlicher Quadrate
Wir setzen unseren Blick auf natürliche Transformationen fort, indem wir die Induktion natürlicher Quadrate besprechen. Leichte Einschränkungen bei der Implementierung von Mehrfachwährungen für Experten, die mit dem MQL5-Assistenten zusammengestellt wurden, bedeuten, dass wir unsere Fähigkeiten zur Datenklassifizierung mit einem Skript demonstrieren. Die wichtigsten Anwendungen sind die Klassifizierung von Preisänderungen und damit deren Vorhersage.


Datenwissenschaft und maschinelles Lernen (Teil 17): Geld von Bäumen? Die Kunst und Wissenschaft der Random Forests im Devisenhandel
Entdecken Sie die Geheimnisse der algorithmischen Alchemie, während wir Sie durch die Mischung aus Kunstfertigkeit und Präzision bei der Entschlüsselung von Finanzlandschaften führen. Entdecken Sie, wie Random Forests Daten in Vorhersagefähigkeiten umwandeln und eine einzigartige Perspektive für die Navigation auf dem komplexen Terrain der Aktienmärkte bieten. Begleiten Sie uns auf dieser Reise in das Herz der Finanzmagie, wo wir die Rolle von Random Forests bei der Gestaltung des Marktgeschehens entmystifizieren und die Türen zu lukrativen Gelegenheiten aufschließen


Entwicklung eines Replay Systems — Marktsimulation (Teil 15): Die Geburt des SIMULATORS (V) - RANDOM WALK
In diesem Artikel werden wir die Entwicklung eines Simulators für unser System abschließen. Das Hauptziel besteht darin, den im vorherigen Artikel beschriebenen Algorithmus zu konfigurieren. Dieser Algorithmus zielt darauf ab, eine zufällige Bewegung, einen „RANDOM WALK“ zu erzeugen. Um das heutige Material zu verstehen, ist es daher notwendig, den Inhalt der früheren Artikel zu kennen. Wenn Sie die Entwicklung des Simulators nicht verfolgt haben, empfehle ich Ihnen, diese Sequenz von Anfang an zu lesen. Andernfalls könnten Sie verwirrt sein über das, was hier erklärt wird.

Entwicklung des Price Action Analysis Toolkit (Teil 25): Dual EMA Fractal Breaker
Die Preisaktion ist ein grundlegender Ansatz zur Identifizierung profitabler Handels-Setups. Die manuelle Überwachung von Kursbewegungen und -mustern kann jedoch schwierig und zeitaufwändig sein. Deshalb entwickeln wir Tools, die das Kursgeschehen automatisch analysieren und rechtzeitig Signale geben, wenn sich potenzielle Chancen ergeben. In diesem Artikel wird ein robustes Tool vorgestellt, das fraktale Ausbrüche zusammen mit dem EMA 14 und dem EMA 200 nutzt, um zuverlässige Handelssignale zu generieren, die Händlern helfen, fundierte Entscheidungen mit größerer Zuversicht zu treffen.