Artikel über Datenanalyse und Statistik in MQL5

Artikel über mathematische Modelle und die Gesetze der Wahrscheinlichkeit können für viele Börsenhändler interessant sein. Denn Mathematik liegt technischer Indikatoren zugrunde, und Kenntnisse in Statistik braucht man, um die Ergebnisse des Handels zu analysieren und Strategien zu entwickeln.
Lesen Sie über die Fuzzylogik, digitale Filter, Marktprofil, Kohonenkarten, neuronales Gas und andere Werkzeuge, die man für den Handel verwenden kann.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Zeitreihen in der Bibliothek DoEasy (Teil 59): Objekt zum Speichern der Daten eines Ticks
Ab diesem Artikel beginnen wir mit der Erstellung von Bibliotheksfunktionen für die Arbeit mit Preisdaten. Heute erstellen wir eine Objektklasse, die alle Preisdaten speichert, die mit einem weiteren Tick angekommen sind.

Datenwissenschaft und maschinelles Lernen (Teil 18): Der Kampf um die Beherrschung der Marktkomplexität, verkürzte SVD versus NMF
Die verkürzte Singulärwertzerlegung (Truncated Singular Value Decomposition, SVD) und die nicht-negative Matrixzerlegung (Non-Negative Matrix Factorization, NMF) sind Verfahren zur Dimensionsreduktion. Beide spielen eine wichtige Rolle bei der Entwicklung von datengesteuerten Handelsstrategien. Entdecken Sie die Kunst der Dimensionalitätsreduzierung, der Entschlüsselung von Erkenntnissen und der Optimierung quantitativer Analysen für einen fundierten Ansatz zur Navigation durch die Feinheiten der Finanzmärkte.

Datenwissenschaft und maschinelles Lernen (Teil 07): Polynome Regression
Im Gegensatz zur linearen Regression ist die polynome Regression ein flexibles Modell, das darauf abzielt, Aufgaben besser zu erfüllen, die das lineare Regressionsmodell nicht bewältigen kann. Lassen Sie uns herausfinden, wie man polynome Modelle in MQL5 erstellt und etwas Positives daraus macht.


Algorithmen zur Optimierung mit Populationen: Differenzielle Evolution (DE)
In diesem Artikel werden wir uns mit dem Algorithmus befassen, der von allen bisher diskutierten Algorithmen die umstrittensten Ergebnisse zeigt - der Algorithmus der differentiellen Evolution (DE).


Die diskrete Hartley-Transformation
In diesem Artikel werden wir eine der Methoden der Spektralanalyse und Signalverarbeitung betrachten - die diskrete Hartley-Transformation. Es ermöglicht die Filterung von Signalen, die Analyse ihres Spektrums und vieles mehr. Die Möglichkeiten der DHT stehen denen der diskreten Fourier-Transformation in nichts nach. Im Gegensatz zur DFT werden bei der DHT jedoch nur reelle Zahlen verwendet, was die Umsetzung in der Praxis erleichtert, und die Ergebnisse der Anwendung sind anschaulicher.


Von der Saisonalität des Devisenmarktes profitieren
Wir sind alle mit dem Konzept der Saisonalität vertraut, z. B. sind wir alle an steigende Preise für frisches Gemüse im Winter oder an steigende Kraftstoffpreise bei strengem Frost gewöhnt, aber nur wenige Menschen wissen, dass es auf dem Devisenmarkt ähnliche Muster gibt.


Nicht-stationäre Prozesse und unechte Regression
Der Artikel zeigt, dass es zu Fehlregressionen kommt, wenn versucht wird, die Regressionsanalyse mit Hilfe der Monte-Carlo-Simulation auf nicht-stationäre Prozesse anzuwenden.


Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 16): Zugang zu Daten im Internet (II)
Wie man Daten aus dem Web in einen Expert Advisor überträgt, ist nicht so offensichtlich. Das ist gar nicht so einfach, wenn man nicht alle Möglichkeiten des MetaTrader 5 kennt.

Neuronale Netze leicht gemacht (Teil 15): Datenclustering mit MQL5
Wir fahren fort mit der Betrachtung der Clustermethode. In diesem Artikel werden wir eine neue CKmeans-Klasse erstellen, um eine der gängigsten k-means-Clustermethoden zu implementieren. Während der Tests gelang es dem Modell, etwa 500 Muster zu erkennen.


Neuronale Netze leicht gemacht (Teil 38): Selbstüberwachte Erkundung bei Unstimmigkeit (Self-Supervised Exploration via Disagreement)
Eines der Hauptprobleme beim Verstärkungslernen ist die Erkundung der Umgebung. Zuvor haben wir bereits die Forschungsmethode auf der Grundlage der intrinsischen Neugier kennengelernt. Heute schlage ich vor, einen anderen Algorithmus zu betrachten: Erkundung bei Unstimmigkeit.

Zeitreihen in der Bibliothek DoEasy (Teil 53): Abstrakte Basisklasse der Indikatoren
Der Artikel beschäftigt sich mit dem Erstellen eines abstrakten Indikators, der im Weiteren als Basisklasse für die Erstellung von Objekten der Standard- und nutzerdefinierten Indikatoren der Bibliothek verwendet wird.


Datenwissenschaft und ML (Teil 27): Convolutional Neural Networks (CNNs) in MetaTrader 5 Trading Bots — funktioniert das?
Faltende neuronale Netzwerke (Convolutional Neural Networks, CNN) sind für ihre Fähigkeiten bei der Erkennung von Mustern in Bildern und Videos bekannt und werden in den verschiedensten Bereichen eingesetzt. In diesem Artikel untersuchen wir das Potenzial von CNNs zur Erkennung wertvoller Muster auf den Finanzmärkten und zur Erzeugung effektiver Handelssignale für MetaTrader 5-Handelsroboter. Lassen Sie uns herausfinden, wie diese tiefgehende maschinelle Lerntechnik für intelligentere Handelsentscheidungen genutzt werden kann.


Dekodierung von Intraday-Handelsstrategien des Opening Range Breakout
Die Strategien des Opening Range Breakout (ORB) basieren auf der Idee, dass die erste Handelsspanne, die sich kurz nach der Markteröffnung bildet, wichtige Preisniveaus widerspiegelt, bei denen sich Käufer und Verkäufer auf einen Wert einigen. Durch die Identifizierung von Ausbrüchen über oder unter einer bestimmten Spanne können Händler von der Dynamik profitieren, die oft folgt, wenn die Marktrichtung klarer wird. In diesem Artikel werden wir drei ORB-Strategien untersuchen, die von der Concretum Group übernommen wurden.


Entwicklung eines Replay-Systems — Marktsimulation (Teil 01): Erste Versuche (I)
Wie wäre es, ein System zu schaffen, das es uns ermöglicht, den Markt zu studieren, wenn er geschlossen ist, oder sogar Marktsituationen zu simulieren? Wir beginnen hier eine neue Artikelserie, in der wir uns mit diesem Thema beschäftigen werden.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 25): Multi-Timeframe-Tests und -Handel
Strategien, die auf mehreren Zeitrahmen (Multi-Timeframe) basieren, können aufgrund der in den Assembly-Klassen verwendeten MQL5-Code-Architektur standardmäßig nicht in den vom Assistenten zusammengestellten Expert Advisors getestet werden. In einer Fallstudie mit dem quadratischen gleitenden Durchschnitt untersuchen wir, wie sich diese Einschränkung bei Strategien, die mehrere Zeitrahmen nutzen wollen, umgehen lässt.

Preise in der DoEasy-Bibliothek (Teil 61): Kollektion der Tickserien eines Symbols
Da ein Programm bei seiner Arbeit verschiedene Symbole verwenden kann, sollte für jedes dieser Symbole eine eigene Liste erstellt werden. In diesem Artikel werde ich solche Listen zu einer Tickdatenkollektion zusammenfassen. In der Tat wird dies eine reguläre Liste sein, die auf der Klasse des dynamischen Arrays von Zeigern auf Instanzen der Klasse CObject und ihrer Nachkommen der Standardbibliothek basiert.

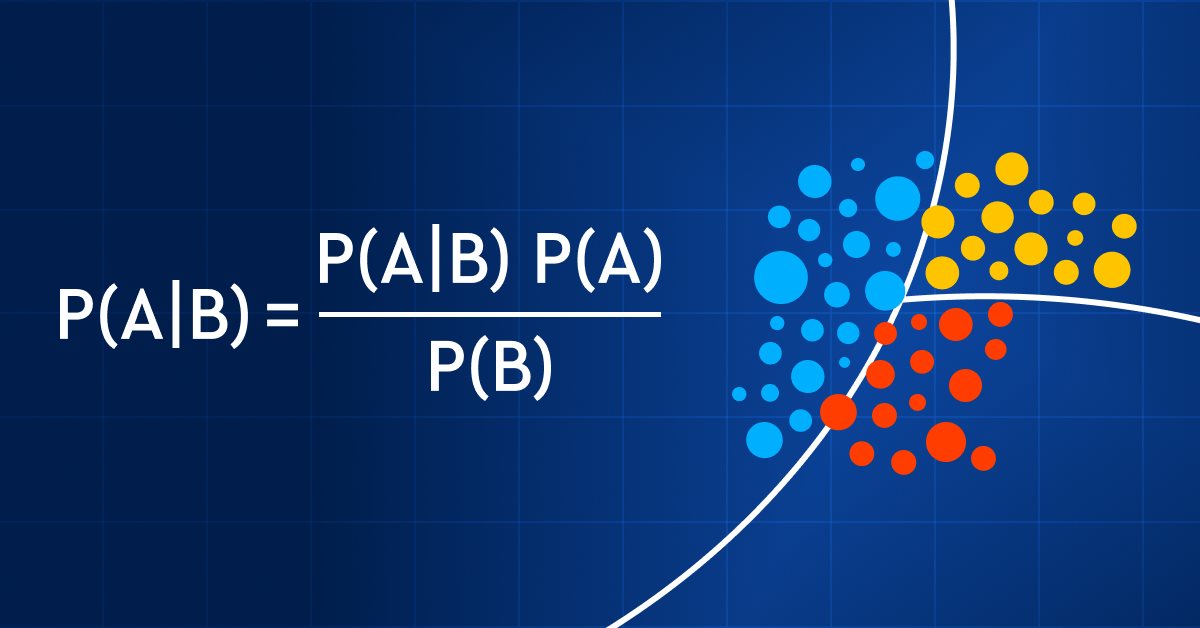
Datenwissenschaft und maschinelles Lernen (Teil 11): Naïve Bayes, Wahrscheinlichkeitsrechnung im Handel
Der Handel mit Wahrscheinlichkeiten ist wie ein Drahtseilakt - er erfordert Präzision, Ausgewogenheit und ein ausgeprägtes Risikobewusstsein. In der Welt des Handels ist die Wahrscheinlichkeit alles. Das ist der Unterschied zwischen Erfolg und Misserfolg, Gewinn und Verlust. Indem sie sich die Macht der Wahrscheinlichkeit zunutze machen, können Händler fundierte Entscheidungen treffen, Risiken effektiv verwalten und ihre finanziellen Ziele erreichen. Ob Sie nun ein erfahrener Anleger oder ein Anfänger sind, das Verständnis der Wahrscheinlichkeit ist der Schlüssel zur Entfaltung Ihres Handelspotenzials. In diesem Artikel werden wir die aufregende Welt des Handels mit Wahrscheinlichkeiten erkunden und Ihnen zeigen, wie Sie Ihr Handelsspiel auf die nächste Stufe heben können.

Das Preisbewegungsmodell und seine wichtigsten Bestimmungen (Teil 1): Die einfachste Modellversion und ihre Anwendungen
Der Artikel liefert die Grundlagen für eine mathematisch rigorose Theorie der Preisbewegungen und des Funktionierens des Marktes. Bis heute gibt es keine mathematisch strenge Theorie der Preisbewegung. Stattdessen haben wir es mit erfahrungsbasierten Annahmen zu tun, die besagen, dass sich der Preis nach einem bestimmten Muster in eine bestimmte Richtung bewegt. Natürlich wurden diese Annahmen weder durch Statistiken noch durch die Theorie gestützt.


Zeitreihen in der Bibliothek DoEasy (Teil 50): Verschieben der Standardindikatoren für mehrere Symbole und Perioden
In diesem Artikel wollen wir die Bibliotheksmethoden für die korrekte Anzeige von Mehrsymbol- und Mehrperioden-Standardindikatoren verbessern, wobei die Linien auf dem aktuellen Symbol-Chart mit einer in den Einstellungen festgelegten Verschiebung angezeigt werden. Außerdem sollten wir die Methoden für die Arbeit mit Standardindikatoren in Ordnung bringen und den redundanten Code für den Bibliotheksbereich im endgültigen Indikatorprogramm entferne.


Metamodelle für maschinelles Lernen und Handel: Ursprünglicher Zeitpunkt der Handelsaufträge
Metamodelle im maschinellen Lernen: Automatische Erstellung von Handelssystemen mit wenig oder gar keinem menschlichen Eingriff — Das Modell entscheidet selbständig, wann und wie es handelt.


Datenwissenschaft und ML (Teil 31): CatBoost AI-Modelle für den Handel verwenden
CatBoost-KI-Modelle haben in letzter Zeit aufgrund ihrer Vorhersagegenauigkeit, Effizienz und Robustheit gegenüber verstreuten und schwierigen Datensätzen in der Community des maschinellen Lernens stark an Popularität gewonnen. In diesem Artikel werden wir im Detail erörtern, wie man diese Art von Modellen in einem Versuch, den Forex-Markt zu schlagen zu implementieren.


Algorithmen zur Optimierung mit Populationen: Evolutionsstrategien, (μ,λ)-ES und (μ+λ)-ES
Der Artikel behandelt eine Gruppe von Optimierungsalgorithmen, die als Evolutionsstrategien (ES) bekannt sind. Sie gehören zu den allerersten Populationsalgorithmen, die evolutionäre Prinzipien für die Suche nach optimalen Lösungen nutzen. Wir werden Änderungen an den herkömmlichen ES-Varianten vornehmen und die Testfunktion und die Prüfstandsmethodik für die Algorithmen überarbeiten.

Algorithmen zur Populationsoptimierung Optimierung mit invasiven Unkräutern (IWO)
Die erstaunliche Fähigkeit von Unkräutern, unter verschiedensten Bedingungen zu überleben, wurde zur Idee für einen leistungsstarken Optimierungsalgorithmus. IWO (Invasive Weed Optimization) ist einer der besten Algorithmen unter den bisher geprüften.

Entwicklung eines Replay Systems — Marktsimulation (Teil 20): FOREX (I)
Das ursprüngliche Ziel dieses Artikels ist es nicht, alle Möglichkeiten des Forex-Handels abzudecken, sondern das System so anzupassen, dass Sie zumindest ein Replay des Marktes durchführen können. Wir lassen die Simulation noch einen Moment auf sich warten. Wenn wir jedoch keine Ticks, sondern nur Balken haben, können wir mit ein wenig Aufwand mögliche Abschlüsse simulieren, die auf dem Forex-Markt passieren könnten. Dies wird der Fall sein, bis wir uns mit der Anpassung des Simulators befassen. Der Versuch, mit Forex-Daten innerhalb des Systems zu arbeiten, ohne sie zu verändern, führt zu einer Reihe von Fehlern.


Algorithmen zur Optimierung mit Populationen Fledermaus-Algorithmus (BA)
In diesem Artikel werde ich den Fledermaus-Algorithmus (Bat-Algorithmus, BA) betrachten, der gute Konvergenz bei glatten Funktionen zeigt.

Neuronale Netze leicht gemacht (Teil 22): Unüberwachtes Lernen von rekurrenten Modellen
Wir untersuchen weiterhin Modelle und Algorithmen für unüberwachtes Lernen. Diesmal schlage ich vor, dass wir die Eigenschaften von AutoAutoencodern bei der Anwendung auf das Training rekurrenter Modelle diskutieren.


Rebuy-Algorithmus: Handelssimulation mit mehreren Währungen
In diesem Artikel werden wir ein mathematisches Modell zur Simulation der Preisbildung in mehreren Währungen erstellen und die Untersuchung des Diversifizierungsprinzips als Teil der Suche nach Mechanismen zur Steigerung der Handelseffizienz abschließen, die ich im vorherigen Artikel mit theoretischen Berechnungen begonnen habe.

Zeitreihen in der Bibliothek DoEasy (Teil 57): Das Datenobjekt der Indikatorpuffer
Wir entwickeln in diesem Artikel ein Objekt, das alle Daten eines Puffers für einen Indikator enthalten wird. Solche Objekte werden für die Speicherung serieller Daten von Indikatorpuffern benötigt. Mit ihrer Hilfe wird es möglich sein, Pufferdaten beliebiger Indikatoren zu sortieren und zu vergleichen, sowie andere ähnliche Daten miteinander zu vergleichen.

Andere Klassen in der Bibliothek DoEasy (Teil 71): Ereignisse der Kollektion von Chartobjekten
In diesem Artikel werde ich die Funktionalität für die Verfolgung einiger Ereignisse von Chartobjekten erstellen — Hinzufügen/Entfernen von Symbolcharts und Chart-Unterfenstern, sowie Hinzufügen/Entfernen/Ändern von Indikatoren in Chart-Fenstern.


Die Kreuzvalidierung und die Grundlagen der kausalen Inferenz in CatBoost-Modellen, Export ins ONNX-Format
In dem Artikel wird eine Methode zur Erstellung von Bots durch maschinelles Lernen vorgeschlagen.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 46): Ichimoku
Der Ichimuko Kinko Hyo ist ein bekannter japanischer Indikator, der als Trenderkennungssystem dient. Wir untersuchen dies, wie schon in früheren ähnlichen Artikeln, Muster für Muster und bewerten auch die Strategien und Testberichte mit Hilfe der MQL5-Assistentenbibliothek Klassen und Assembly.

Entwicklung eines Expertenberaters für mehrere Währungen (Teil 7): Auswahl einer Gruppe auf der Grundlage der Vorwärtsperiode
Zuvor haben wir die Auswahl einer Gruppe von Handelsstrategie-Instanzen mit dem Ziel, die Ergebnisse ihrer gemeinsamen Operation zu verbessern, nur für den gleichen Zeitraum bewertet, in dem die Optimierung der einzelnen Instanzen durchgeführt wurde. Mal sehen, was in der Vorwärtsperiode passiert.

Datenwissenschaft und ML (Teil 29): Wichtige Tipps für die Auswahl der besten Forex-Daten für AI-Trainingszwecke
In diesem Artikel befassen wir uns eingehend mit den entscheidenden Aspekten der Auswahl der relevantesten und hochwertigsten Forex-Daten, um die Leistung von KI-Modellen zu verbessern.

Prognose mit ARIMA-Modellen in MQL5
In diesem Artikel setzen wir die Entwicklung der CArima-Klasse zur Erstellung von ARIMA-Modellen fort, indem wir intuitive Methoden hinzufügen, die Vorhersagen ermöglichen.

Algorithmen zur Optimierung mit Populationen: Der Affen-Algorithmus (Monkey Algorithmus, MA)
In diesem Artikel werde ich den Optimierungsalgorithmus Affen-Algorithmus (MA, Monkey Algorithmus) betrachten. Die Fähigkeit dieser Tiere, schwierige Hindernisse zu überwinden und die unzugänglichsten Baumkronen zu erreichen, bildete die Grundlage für die Idee des MA-Algorithmus.

Entwicklung des Price Action Analysis Toolkit (Teil 27): Liquidity Sweep With MA Filter Tool
Das Verständnis der subtilen Dynamik hinter den Preisbewegungen kann Ihnen einen entscheidenden Vorteil verschaffen. Ein solches Phänomen ist der Liquidity Sweep, eine gezielte Strategie, mit der große Händler, insbesondere Institutionen, die Kurse durch wichtige Unterstützungs- oder Widerstandsniveaus drücken. Diese Niveaus fallen oft mit Gruppen von Stop-Loss-Aufträgen von Privatanlegern zusammen, wodurch Liquiditätslücken entstehen, die große Marktteilnehmer ausnutzen können, um große Positionen mit minimaler Abweichung einzugehen oder zu verlassen.


Algorithmen zur Optimierung mit Populationen Fish School Search (FSS)
Fish School Search (FSS, Suche mittels Fischschulen) ist ein neuer Optimierungsalgorithmus, der durch das Verhalten von Fischen in einem Schwarm inspiriert wurde, von denen die meisten (bis zu 80 %) in einer organisierten Gemeinschaft von Verwandten schwimmen. Es ist erwiesen, dass Fischansammlungen eine wichtige Rolle für die Effizienz der Nahrungssuche und den Schutz vor Räubern spielen.

Datenwissenschaft und maschinelles Lernen (Teil 15): SVM, ein Muss im Werkzeugkasten jedes Händlers
Entdecken Sie die unverzichtbare Rolle von Support Vector Machines (SVM) bei der Gestaltung der Zukunft des Handels. Dieser umfassende Leitfaden zeigt auf, wie SVM Ihre Handelsstrategien verbessern, die Entscheidungsfindung optimieren und neue Chancen auf den Finanzmärkten erschließen kann. Tauchen Sie ein in die Welt der SVM mit realen Anwendungen, Schritt-für-Schritt-Tutorials und Expertenwissen. Rüsten Sie sich mit dem unverzichtbaren Werkzeug aus, das Ihnen helfen kann, die Komplexität des modernen Handels zu bewältigen. Verbessern Sie das Spiel Ihres Handels mit SVM - ein Muss für den Werkzeugkasten eines jeden Händlers.

Modifizierter Grid-Hedge EA in MQL5 (Teil IV): Optimierung der einfachen Grid-Strategie (I)
In diesem vierten Teil greifen wir die zuvor entwickelten Simple Hedge und Simple Grid Expert Advisors (EAs) wieder auf. Wir konzentrieren uns darauf, den Simple Grid EA durch mathematische Analysen und einen Brute-Force-Ansatz zu verfeinern, mit dem Ziel, eine optimale Strategie anzuwenden. Dieser Artikel befasst sich eingehend mit der mathematischen Optimierung der Strategie und legt den Grundstein für die künftige Erforschung der kodierungsbasierten Optimierung in späteren Ausgaben.


Algorithmen zur Optimierung mit Populationen Firefly-Algorithmus (FA)
In diesem Artikel werde ich die Optimierungsmethode des Firefly-Algorithmus (FA) betrachten. Dank der Änderung hat sich der Algorithmus von einem Außenseiter zu einem echten Tabellenführer entwickelt.