Статьи по программированию на языке MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Нейросети в трейдинге: Единый взгляд на пространство и время (Extralonger)
Фреймворк Extralonger демонстрирует подход к интеграции пространственных и временных факторов в единую модель, что позволяет одновременно учитывать локальные закономерности и долгосрочные циклы. Такая архитектура делает прогнозирование временных рядов более устойчивым к рыночному шуму и открывает возможность анализа данных на разных горизонтах. В статье подробно рассматривается, как эти идеи воплощаются на практике средствами OpenCL и MQL5.


Машинное обучение и Data Science (Часть 36): Работа с несбалансированными финансовыми рынками
Финансовые рынки не находятся в идеальном равновесии. Некоторые рынки демонстрируют бычий тренд, другие — медвежий, а третьи — флэт. Эта несбалансированная информация, используемая для обучения моделей машинного обучения, может вводить в заблуждение, поскольку рынки часто меняют направление. В этой статье мы обсудим несколько способов решения этой проблемы.


Нейросети в трейдинге: От трансформеров к спайковым нейронам (SpikingBrain)
Фреймворк SpikingBrain демонстрирует уникальный подход к обработке данных: нейроны реагируют только на значимые события, эффективно фильтруя шум. Его событийная архитектура снижает вычислительные затраты, сохраняя ключевую информацию о движениях. Адаптивные пороги и возможность использования предварительно обученных модулей обеспечивают гибкость и масштабируемость модели.


Греки опционов по Блэку — Шоулзу: Гамма и Дельта
Гамма и Дельта измеряют, как стоимость опциона реагирует на изменения цены базового актива. Дельта отражает скорость изменения цены опциона относительно базового актива, а Гамма измеряет, как сама Дельта изменяется по мере движения цены. Совместно они описывают направленную чувствительность и выпуклость опциона — критически важные параметры для динамического хеджирования и торговых стратегий, основанных на волатильности.

От "лучшего прохода" к устойчивым решениям: исследование поверхности оптимизации в MetaTrader 5
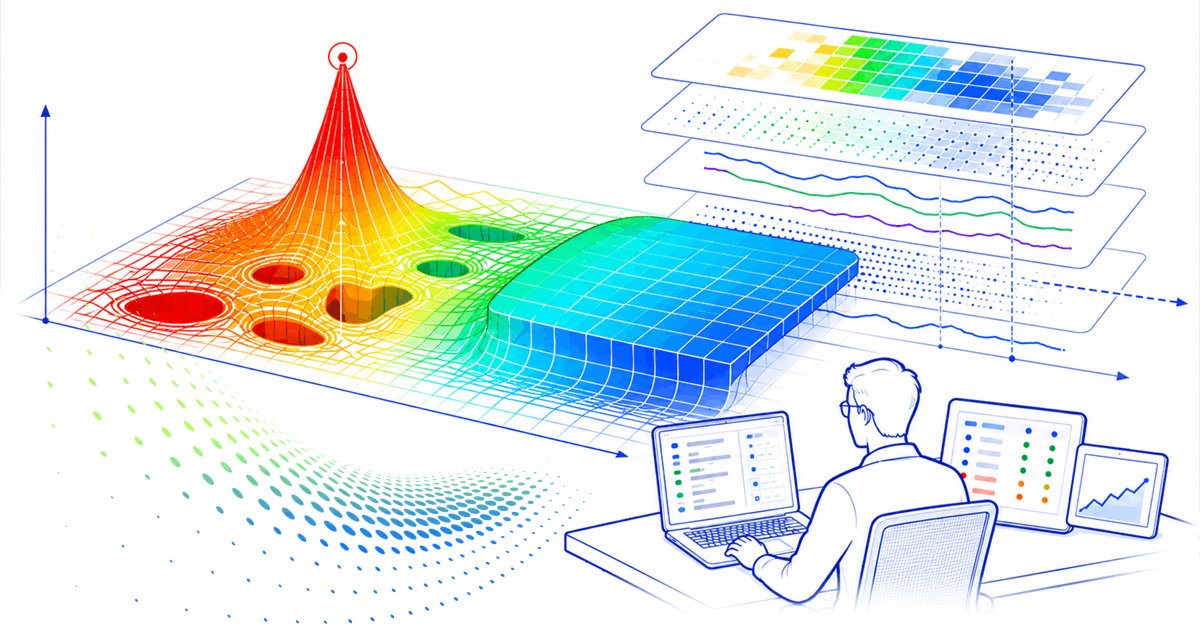
В статье рассмотрен инженерный подход к оптимизации советника в MetaTrader 5: от сбора пользовательских метрик через Optimization Frames до анализа поверхности параметров. На простой событийной EMA/RSI‑модели показаны экспорт в CSV, сглаживание и оценка локальной стабильности в Python. Цель — находить устойчивые области конфигураций и подтверждать их форвард‑оптимизацией для надёжного внедрения.


От начального до среднего уровня: Оператор SWITCH
В данной статье мы узнаем, как использовать оператор SWITCH в ее самой простой и базовой форме. Представленные здесь материалы предназначены только для обучения. Ни в коем случае не рассматривайте это приложение как окончательное, цели которого будут иные, кроме изучения представленных концепций.


Разрабатываем менеджер терминалов (Часть 2): Запуск нескольких экземпляров
Переходим к использованию сразу нескольких экземпляров терминала на сервере, организовав простую панель управления запуском и остановкой. Теперь пришло время расширять функциональность и переходить к следующим этапам — реализации более сложных возможностей, таких как управление несколькими экземплярами, хранение состояния, интеграция с MetaTrader5 API и веб-интерфейс с полной информацией о терминалах.


Разработка системы репликации (Часть 26): Проект советника — Класс C_Terminal
Мы уже можем начать создавать советника для использования в репликации/моделировании. Однако нам нужно нечто усовершенствованное, а не какое-то случайное решение. Несмотря на это, нас не должна пугать первоначальная сложность. Очень важно начать с чего-то, иначе в конечном итоге мы придем к тому, что размышляем о сложности задачи, даже не пытаясь ее преодолеть. Суть программирования именно в этом: преодолеть препятствия посредством изучения, тестирования и обширных исследований.


От новичка до эксперта: Создание анимированного советника для новостей в MQL5 (IX) — Управление несколькими символами на одном графике для торговли на новостях
Торговля на новостях часто требует управления несколькими позициями и символами в течение очень короткого времени из-за повышенной волатильности. В сегодняшнем обсуждении мы рассмотрим проблемы торговли несколькими символами, интегрировав эту функцию в наш советник «Заголовки новостей». Присоединяйтесь к нам, и мы узнаем, как алгоритмическая торговля с помощью MQL5 делает торговлю несколькими символами более эффективной и действенной.


Упрощаем торговлю на новостях (Часть 6): Совершаем сделки (III)
В этой статье будет реализована сортировка новостей для отдельных новостных событий на основе их идентификаторов. Кроме того, предыдущие запросы SQL будут улучшены для предоставления дополнительной информации или сокращения времени выполнения запроса. Код, созданный в предыдущих статьях, станет работоспособным.


Возможности Мастера MQL5, которые вам нужно знать (Часть 49): Обучение с подкреплением и проксимальной оптимизацией политики
Проксимальная оптимизация политики (Proximal Policy Optimization) — еще один алгоритм обучения с подкреплением, который обновляет политику, часто в сетевой форме, очень маленькими шагами, чтобы обеспечить стабильность модели. Как обычно, мы рассмотрим, как этот алгоритм можно применить в советнике, собранном с помощью Мастера.


Возможности Мастера MQL5, которые вам нужно знать (Часть 35): Регрессия опорных векторов
Регрессия опорных векторов — это идеалистический способ поиска функции или "гиперплоскости" (hyper-plane), который наилучшим образом описывает взаимосвязь между двумя наборами данных. Мы попытаемся использовать его при прогнозировании временных рядов в пользовательских классах Мастера MQL5.


Оптимизация сообществом ученых — Community of Scientist Optimization (CoSO): Практика
Продолжение темы оптимизации научным сообществом. CoSO следует рассматривать не как готовое решение, а как перспективную исследовательскую платформу. При должной доработке, CoSO может найти свою нишу в задачах, где важна адаптивность и устойчивость к изменениям, а время вычислений не критично.


Разработка инструментария для анализа Price Action (Часть 37): Индикатор смещения настроений
Рыночные настроения – одна из самых недооцененных, но при этом мощных сил, влияющих на движение цены. В то время как большинство трейдеров полагаются на запаздывающие индикаторы или догадки, советник Sentiment Tilt Meter (STM) преобразует рыночные данные в наглядный визуальный ориентир и в реальном времени показывает, склоняется ли рынок к бычьему или медвежьему сценарию либо остается нейтральным. Это упрощает подтверждение сделок, помогает избегать ложных входов и эффективнее выбирать момент входа в рынок.


Нейросети в трейдинге: Гибридные модели прогнозирования с управляемой смесью распределений (Основные компоненты)
В статье представлена практическая реализация модуля адаптивного прогнозирования, объединяющего подходы Lattice и Tail-Aware моделирования для финансовых временных рядов. Читатель увидит, как система адаптивно выбирает архетипы рынка, оценивает релевантность экспертов и формирует взвешенные прогнозные распределения с учётом тяжёлых хвостов и локальных экстремумов.


От начального до среднего уровня: Оператор IF ELSE
В этой статье мы проанализируем, как работать с оператором IF и ее спутником ELSE, Данный оператор - самый важный и значимый из существующих в любом языке программирования. Однако, несмотря на простоту использования, он иногда приводит в замешательство, если у нас нет опыта его применения и связанных с ней понятий. Представленные здесь материалы предназначены только для обучения. Ни в коем случае не рассматривайте его как окончательное приложение, целью которого не является изучение представленных понятий.


Оптимизация хаотичной игрой — Chaos Game Optimization (CGO)
Представляем новый метаэвристический алгоритм Chaos Game Optimization (CGO), демонстрирующий уникальную способность сохранять высокую эффективность при работе с задачами большой размерности. В отличие от большинства оптимизационных алгоритмов, CGO не только не теряет, но иногда даже увеличивает производительность при масштабировании задачи, что является его ключевой особенностью.

Возможности Мастера MQL5, которые вам нужно знать (Часть 30): Пакетная нормализация в машинном обучении
Пакетная нормализация — это предварительная обработка данных перед их передачей в алгоритм машинного обучения, например, в нейронную сеть. При этом всегда следует учитывать тип активации, который будет использоваться алгоритмом. Мы рассмотрим различные подходы, которые можно использовать для извлечения выгоды с помощью советника, собранного в Мастере.


HTTP и Connexus (Часть 2): Понимание архитектуры HTTP и дизайна библиотеки
В настоящей статье рассматриваются основы протокола HTTP, описываются основные методы (GET, POST, PUT, DELETE), коды состояния, а также структура URL-адресов. Кроме того, в ней представлено начало создания библиотеки Connexus с классами CQueryParam и CURL, облегчающими манипулирование URL-адресами и параметрами запросов в HTTP-запросах.


Нейросети в трейдинге: Сеточная аппроксимация событийного потока как инструмент анализа ценовых паттернов (CDC-модуль)
В статье представлен промежуточный этап реализации фреймворка EEMFlow средствами MQL5. Основное внимание уделено построению и интеграции CDC-модуля, включающего Self-Corrector, механизм Self-Attention для скорректированного потока и взвешенное объединение сигналов через маску доверия. Рассмотрены принципы архитектуры, порядок прямого и обратного проходов, а также особенности работы с локальными и глобальными признаками движения.


От начального до среднего уровня: Шаблон и Typename (I)
В этой статье мы начнем рассматривать одну из концепций, которую многие новички избегают. Это связано с тем, что шаблоны - непростая тема, поскольку многие не понимают основного принципа, лежащего в основе шаблона: перегрузка функций и процедур.

Машинное обучение и Data Science (Часть 41): YOLOv8v для поиска паттернов на рынках Forex и акций
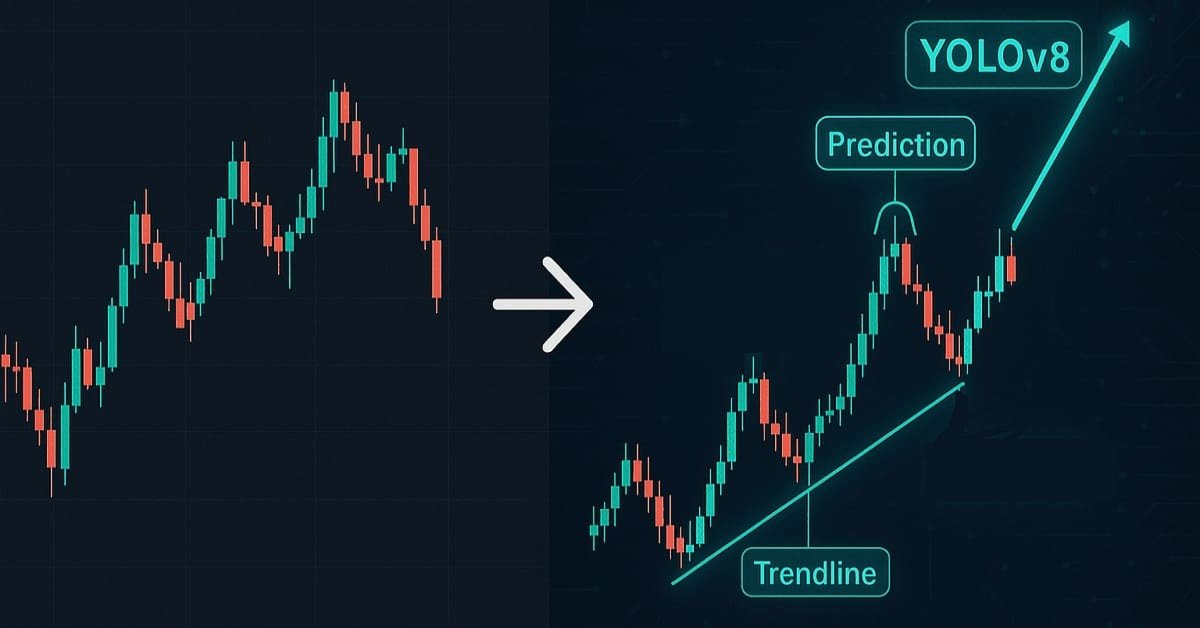
Выявление графических закономерностей на финансовых рынках представляет собой сложную задачу, поскольку требует анализа данных на графике, что трудно осуществить в MQL5 из-за ограничений, связанных с обработкой изображений. В этой статье мы рассмотрим достойную модель на Python, которая позволит с минимальными усилиями обнаруживать паттерны на графике.

От начального до среднего уровня: Массивы и строки (I)
В сегодняшней статье мы начнем изучать некоторые особые типы данных. Для начала мы определим, что такое строка, и объясним, как использовать некоторые базовые процедуры. Это позволит нам работать с этим типом данных, который может быть интересным, хотя иногда и немного запутанным для новичков. Представленные здесь материалы предназначены только для обучения. Ни в коем случае нельзя рассматривать это приложение как окончательное, цели которого будут иные, кроме изучения представленных концепций.


Как опередить любой рынок (Часть III): Индекс расходов Visa
В мире больших данных существуют миллионы альтернативных наборов данных, которые потенциально могут улучшить наши торговые стратегии. В этой серии статей мы рассматриваем наиболее информативные общедоступные наборы данных.

Внедрение в MQL5 практических модулей из других языков (Часть 03): Модуль schedule из Python — расширенные возможности OnTimer
Модуль schedule в Python предоставляет простой способ планирования повторяющихся задач. Хотя в MQL5 отсутствует встроенный аналог, в этой статье мы реализуем аналогичную библиотеку, чтобы упростить настройку событий по расписанию в MetaTrader 5.


Создание интеллектуального торгового менеджера в MQL5: Автоматизация перевода в безубыток, трейлинг-стопа и частичного закрытия позиции
Узнайте, как создать советник для интеллектуальной торговли Smart Trade Manager на языке MQL5, который автоматизирует управление сделками с функциями перевода в безубыток, трейлинг-стопа и частичного закрытия позиций. Практическое пошаговое руководство для трейдеров, желающих сэкономить время и повысить стабильность сделок за счет автоматизации.


Оптимизатор ястребов Харриса — Harris Hawks Optimization (HHO)
Мы реализуем в MQL5 алгоритм Harris Hawks Optimization и разбираем пять режимов движения агентов, управляемых единственным параметром — убывающей энергией побега E. Представлен класс C_AO_HHO, совместимый с унифицированным тестовым стендом, с воспроизводимой реализацией полёта Леви. Алгоритм протестирован на функциях Hilly, Forest и Megacity при 5, 25 и 500 координатах — результаты указывают на аномальное поведение.

От начального до среднего уровня: Массив (I)
Данная статья является переходом между тем, что рассматривалось до этого, и новым этапом исследований. Чтобы понять эту статью, необходимо прочитать предыдущие. Представленные здесь материалы предназначены только для обучения. Ни в коем случае нельзя рассматривать это приложение как окончательное, цели которого будут иные, кроме изучения представленных концепций.


От начального до среднего уровня: Struct (I)
Сегодня мы начнем изучать структуры более простым, практичным и комфортным способом. Структуры являются одной из основ программирования, независимо от того, структурированы они или нет. Я знаю, что по мнению многих, структуры - это просто коллекции данных, но уверяю вас, что это гораздо больше, чем просто структуры. И здесь мы начнем исследовать эту новую вселенную наиболее дидактическим способом.


Нейросети в трейдинге: Адаптивное масштабирование представлений (Окончание)
В статье представлена интеграция ранее реализованных компонентов фреймворка ADS в прикладную торговую модель и их проверка на исторических данных. Показано, как построение объекта верхнего уровня позволяет встроить сложную архитектуру в существующие решения, сохранив управляемость и прозрачность модели. Проведенное тестирование раскрывает как потенциал подхода в генерации прибыли, так и его ограничения, формируя основу для дальнейшей оптимизации риск-менеджмента и повышения устойчивости системы.


От начального до среднего уровня: Шаблон и Typename (II)
В этой статье мы расскажем, как справиться с одной из самых сложных ситуаций в программировании, с которой можно столкнуться: использование разных типов в одной и той же функции или шаблоне процедуры. Хотя большую часть времени мы уделяли только функциям, всё, что мы здесь рассмотрели, полезно и может быть применено к процедурам.

Алгоритм поиска по кругу — Circle Search Algorithm (CSA)
В статье представлен новый метаэвристический алгоритм оптимизации CSA (Circle Search Algorithm), основанный на геометрических свойствах окружности. Алгоритм использует принцип движения точек по касательным для поиска оптимального решения, сочетая фазы глобального исследования и локальной эксплуатации.


Нейросети в трейдинге: Единый взгляд на пространство и время (Окончание)
Фреймворк Extralonger демонстрирует уникальную способность интегрировать пространственные и временные факторы в единую модель, обеспечивая высокую точность прогнозов. Его архитектура позволяет адаптироваться к разным горизонтам планирования и финансовым инструментам, сохраняя прозрачность и управляемость системы.


Разработка системы репликации (Часть 42): Проект Chart Trade (I)
Давайте создадим что-нибудь поинтереснее. Не хочу портить сюрприз, поэтому следите за статьей, чтобы лучше понять. С самого начала этой серии о разработке системы репликации/моделирования, я говорил, что идея состоит в том, чтобы использовать платформу MetaTrader 5 одинаково как в разрабатываемой нами системе, так и на реальном рынке. Важно, чтобы это было сделано должным образом. Никто не хочет тренироваться и учиться сражаться, используя одни инструменты, в то время как во время боя ему придется пользоваться другими.


Нейросети в трейдинге: Рекуррентное моделирование микродвижений рынка (EV-MGRFlowNet)
В статье рассматривается перенос архитектуры EV-MGRFlowNet, изначально разработанной для обработки событийных видеоданных, в область финансовых временных рядов. Представленный подход раскрывает новый взгляд на рынок как на поток микродвижений, где цена, объём и ликвидность образуют динамическую структуру, поддающуюся рекуррентному анализу без явного надзора.


Возможности Мастера MQL5, которые вам нужно знать (Часть 47): Обучение с подкреплением (алгоритм временных различий)
Temporal Difference (TD, временные различия) — еще один алгоритм обучения с подкреплением, который обновляет Q-значения на основе разницы между прогнозируемыми и фактическими вознаграждениями во время обучения агента. Особое внимание уделяется обновлению Q-значений без учета их пар "состояние-действие" (state-action). Как обычно, мы рассмотрим, как этот алгоритм можно применить в советнике, собранном с помощью Мастера.

Разработка инструментария для анализа движения цен (Часть 15): Введение в теорию четвертей (II) — советник Intrusion Detector
В нашей предыдущей статье мы представили простой скрипт Quarters Drawer. Продолжая тему, создадим советник для отслеживания четвертей и предоставления информации о потенциальной реакции рынка на этих уровнях. В статье описана разработка инструмента для обнаружения необходимых зон.

Создание самооптимизирующихся советников на MQL5 (Часть 8): Анализ нескольких стратегий (2)
Присоединяйтесь к нашему продолжению обсуждения, в котором мы объединим наши первые две торговые стратегии в ансамблевую торговую стратегию. Мы продемонстрируем различные возможные схемы комбинирования нескольких стратегий, а также способы управления пространством параметров, чтобы обеспечить возможность эффективной оптимизации даже при увеличении количества параметров.


Разработка MQTT-клиента для MetaTrader 5: методология TDD (Часть 6)
Статья является шестой частью серии, описывающей этапы разработки нативного MQL5-клиента для протокола MQTT 5.0. В этой части я опишу основные изменения в нашем первом рефакторинге, получение рабочего проекта наших классов построения пакетов, создание пакетов PUBLISH и PUBACK, а также семантику кодов причин PUBACK.


Детерминированный алгоритм дендритных клеток — Deterministic Dendritic Cell Algorithm (dDCA)
Представлена адаптация детерминированного алгоритма дендритных клеток (dDCA) для задач непрерывной оптимизации. Алгоритм, вдохновлённый Теорией Опасности иммунной системы, использует механизм накопления сигналов для автоматического баланса между исследованием и эксплуатацией пространства поиска.