Статьи по программированию на языке MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Оптимизация атмосферными облаками — Atmosphere Clouds Model Optimization (ACMO): Теория
Статья посвящена метаэвристическому алгоритму Atmosphere Clouds Model Optimization (ACMO), который моделирует поведение облаков для решения задач оптимизации. Алгоритм использует принципы генерации, движения и распространения облаков, адаптируясь к "погодным условиям" в пространстве решений. Статья раскрывает, как метеорологическая симуляция алгоритма находит оптимальные решения в сложном пространстве возможностей и подробно описывает этапы работы ACMO, включая подготовку "неба", рождение облаков, их перемещение и концентрацию дождя.

Введение в MQL5 (Часть 12): Руководство для начинающих по созданию пользовательских индикаторов
В статье мы создадим собственный индикатор на MQL5, применив проектный подход. Также мы рассмотрим индикаторные буферы, свойства и визуализацию трендов в виде понятного для новичков пошагового руководства.

Разработка торговой стратегии на основе псевдокорреляции Пирсона
Создание новых индикаторов на основе существующих - это мощный способ улучшить торговый анализ. Определив математическую функцию, которая интегрирует значения существующих индикаторов, трейдеры могут создавать гибридные индикаторы, объединяющие множество сигналов в единый эффективный инструмент. В данной статье представлен новый индикатор, созданный на основе трех осцилляторов с использованием модифицированной версии функции корреляции Пирсона, который мы называем Псевдокорреляцией Пирсона (PPC). Индикатор PPC предназначен для количественной оценки динамической корреляционной связи между осцилляторами и применения ее в рамках практической торговой стратегии.

От начального до среднего уровня: Определения (I)
В этой статье мы будем делать такие вещи, которые многим покажутся странными и совершенно вырванными из контекста, но которые при правильном применении сделают ваше обучение гораздо более увлекательным и интересным: мы сможем построить довольно интересные вещи на основе показанного здесь, что позволит лучше усвоить синтаксис языка MQL5. Представленные здесь материалы предназначены только для обучения. Ни в коем случае не рассматривайте его как окончательное приложение, целью которого не является изучение представленных концепций.

Возможности Мастера MQL5, которые вам нужно знать (Часть 45): Обучение с подкреплением с помощью метода Монте-Карло
Монте-Карло — четвертый алгоритм обучения с подкреплением, который мы рассматриваем в контексте его реализации в советниках, собранных с помощью Мастера. Хотя алгоритм основан на случайной выборке, он предоставляет обширные возможности моделирования.


Реализация частичного закрытия позиций в MQL5
В статье разрабатывается класс для управления частичным закрытием позиций в MQL5 с последующей интеграцией в советника Order Blocks. Кроме того, представлены результаты тестирования, сравнивающие стратегию с использованием частичных закрытий и без них, а также анализ того, при каких условиях их использование может обеспечивать и максимизировать прибыль. В заключение делается вывод, что в торговых стратегиях, особенно ориентированных на более широкие ценовые движения, использование частичных закрытий может быть довольно выгодным.


Нейросети в трейдинге: От единственного прогноза к пространству рыночных сценариев (ORION)
В статье начинается адаптация фреймворка ORION к анализу финансовых рынков. Вместо единственной прогнозной траектории модель формирует несколько сценариев будущего движения, оценивает их вероятность и неопределённость. Практическая часть посвящена OpenCL-кернелам для генерации сценариев, расчёта ответственности и подготовки обучающих сигналов для роутера, генератора и блока неопределённости.

Разработка инструментария для анализа движения цен (Часть 14): Parabolic Stop and Reverse
Использование технических индикаторов в анализе ценового движения — эффективный подход. Эти индикаторы часто выделяют ключевые уровни разворотов и коррекций, предоставляя ценную информацию о динамике рынка. В этой статье мы продемонстрируем разработку автоматизированного инструмента, который генерирует сигналы с использованием индикатора Parabolic SAR.

Возможности Мастера MQL5, которые вам нужно знать (Часть 71): Использование паттернов MACD и OBV
Осциллятор схождения-расхождения скользящих средних (Moving-Average-Convergence-Divergence, MACD) и индикатор балансового объема (On-Balance-Volume, OBV) - еще одна пара индикаторов, которые можно использовать совместно в советнике MQL5. Как это принято в данной серии статей, данная комбинация индикаторов дополняет друг друга: MACD подтверждает тренды, а OBV проверяет объем. Как обычно, мы используем Мастер MQL5 для построения паттернов и тестирования потенциала, который может иметь эта пара индикаторов.


Нейросети в трейдинге: Сквозная многомерная модель прогнозирования временных рядов (Основные компоненты)
Предлагаем познакомиться с новой реализацией ключевых компонентов Фреймворка GinAR — адаптивного алгоритма для работы с графовыми временными рядами. В статье шаг за шагом разобраны архитектура, алгоритмы прямого прохода и обратного распространения ошибки.

От новичка до эксперта: Анимированный советник News Headline с использованием MQL5 (XI) - Корреляция при торговле на новостях
В настоящем обсуждении рассмотрим, как концепция финансовой корреляции может быть применена для повышения эффективности принятия решений при торговле несколькими инструментами во время анонсов крупных экономических событий. Основное внимание уделяется решению проблемы повышенной подверженности риску, вызванной повышенной волатильностью во время выпуска новостей.


Нейросети в трейдинге: Модель адаптивной графовой диффузии (Окончание)
В статье мы завершаем работу по построению фреймворка SAGDFN средствами MQL5, подводя итоги разработки и демонстрируя результаты его практического тестирования. Объединим реализованные ранее модули в единую систему^ покажем сильные стороны подхода, отметим его уязвимости и обсудим возможные пути доработки.


Разработка торговой стратегии: Метод Triple Sine для возврата к среднему
В этой статье представлен метод Triple Sine (тройного синуса) для возврата к среднему — торговая стратегия, опирающаяся на новый математический индикатор Triple Sine Oscillator (TSO). Индикатор TSO выводится из функции куба синуса, которая колеблется между –1 и +1, что делает его подходящим для выявления условий перекупленности и перепроданности на рынке. В целом, данное исследование демонстрирует, как математические функции можно преобразовать в практические инструменты для торговли.

Возможности Мастера MQL5, которые вам нужно знать (Часть 40): Parabolic SAR
Parabolic Stop-and-Reversal (SAR) - это индикатор точек подтверждения и окончания тренда. Поскольку он отстает в определении трендов, его основной целью было позиционирование скользящих стоп-лоссов по открытым позициям. Мы рассмотрим, можно ли его использовать в качестве сигнала советника с помощью пользовательских классов сигналов советников, собранных с помощью Мастера.

Возможности Мастера MQL5, которые вам нужно знать (Часть 34): Эмбеддинг цены с нетрадиционной RBM
Ограниченные машины Больцмана (Restricted Boltzmann Machines, RBM) — форма нейронной сети, разработанная в середине 1980-х годов, когда вычислительные ресурсы были непомерно дорогими. Вначале она опиралась на выборку Гиббса (Gibbs Sampling) и контрастивную дивергенцию (Contrastive Divergence) с целью уменьшения размерности или выявления скрытых вероятностей/свойств во входных обучающих наборах данных. Мы рассмотрим, как обратное распространение ошибки (backpropagation) может работать аналогичным образом, когда RBM "встраивает" (embeds) цены в прогнозирующий многослойный перцептрон.


Интеграция MQL5 с пакетами обработки данных (Часть 3): Улучшенная визуализация данных
В этой статье мы рассмотрим расширенную визуализацию данных, включая такие функции, как интерактивность, многослойные данные и динамические элементы, позволяющие трейдерам более эффективно изучать тренды, закономерности и корреляции.


Алгоритм эхолокации дельфинов — Dolphin Echolocation Algorithm (DEA)
В этой статье мы подробно рассмотрим алгоритм DEA — метаэвристический метод оптимизации, вдохновленный уникальной способностью дельфинов находить добычу с помощью эхолокации. От математических основ до практической реализации на MQL5, от анализа до сравнения с классическими алгоритмами — детально разберем, почему этот относительно молодой метод заслуживает места в арсенале тех, кто сталкивается с задачами оптимизации.


Возможности Мастера MQL5, которые вам нужно знать (Часть 53): Market Facilitation Index
Market Facilitation Index (индекс облегчения рынка) — еще один индикатор Билла Вильямса, предназначенный для измерения эффективности движения цен в сочетании с объемом. Как всегда, мы рассматриваем различные паттерны этого индикатора в рамках класса сигналов Мастера и представляем ряд отчетов по тестам и результаты анализа различных паттернов.


Нейросети в трейдинге: Модель адаптивной графовой диффузии (SAGDFN)
В статье мы раскрываем архитектуру SAGDFN — современного фреймворка, способного преобразовать подход к обработке пространственно-временных данных. Он сохраняет ключевую информацию даже в сложных графах и при этом снижает вычислительные издержки.


От начального до среднего уровня: Индикатор (II)
В этой статье мы рассмотрим, как реализовать расчет скользящей средней и какие меры предосторожности следует предпринять при выполнении данного расчета. Мы также поговорим о перегрузке функции OnCalculate, чтобы знать, когда и как работать с той или иной моделью.


Управление рисками (Часть 5): Интегрируем систему управления рисками в советник
В этой статье мы реализуем систему управления рисками, разработанную в предыдущих публикациях, и добавим индикатор Order Blocks, представленный в других статьях. Кроме того, будет проведено тестирование на исторических данных (backtest), чтобы можно было сравнить результаты с применением системы управления рисками и оценить влияние динамического риска.


Оптимизация сообществом ученых — Community of Scientist Optimization (CoSO): Теория
Секреты эффективной оптимизации торговых стратегий в метаэвристических подходах. Community of Scientist Optimization — новый популяционный алгоритм, вдохновленный механизмами функционирования научного сообщества. В отличие от традиционных природных метафор, CoSO моделирует уникальные аспекты человеческой научной деятельности: публикацию результатов в журналах, конкуренцию за гранты и формирование исследовательских групп.

Разработка системы репликации (Часть 45): Проект Chart Trade (IV)
Главное в этой статье — представление и объяснение класса C_ChartFloatingRAD. У нас есть индикатор Chart Trade, который работает довольно интересным образом. Как вы могли заметить, у нас на графике все еще достаточно небольшое количество объектов, и тем не менее, мы получили ожидаемое функционирование. Значения, присутствующие в индикаторе, можно редактировать. Вопрос в том, как это возможно? В этой статье все начнет проясняться.


От начального до среднего уровня: Передача по значению или по ссылке
В этой статье мы на практике поймем разницу между передачей по значению или передачей по ссылке. Хотя это кажется чем-то простым и обычным и не вызывающим проблем, многие опытные программисты часто сталкиваются с настоящими неудачами в работе над кодом именно из-за этой маленькой детали. Знание того, когда, как и зачем использовать передачу по значению или по ссылке, существенно изменит нашу жизнь как программистов. Представленные здесь материалы предназначены только для обучения. Ни в коем случае не стоит рассматривать его как окончательное приложение, или использовать приложение с иной целью, кроме изучения представленных здесь концепций


Нейросети в трейдинге: Распутывание структурных компонентов (SCNN)
Предлагаем познакомиться с инновационным фреймворком SCNN, который выводит анализ временных рядов на новый уровень за счёт чёткого разделения данных на долгосрочные, сезонные, краткосрочные и остаточные компоненты. Такой подход значительно повышает точность прогнозирования, позволяя модели адаптироваться к сложной и меняющейся рыночной динамике.


Алгоритм Поиска Ворона — Crow Search Algorithm (CSA)
Алгоритм Поиска Ворона (CSA) — это элегантная метаэвристика, вдохновленная умением ворон прятать пищу и находить чужие тайники, которая решает задачи оптимизации через баланс между следованием за успешными решениями и случайным исследованием пространства поиска. Выясним, насколько алгоритм производителен.


От начального до среднего уровня: Шаблон и Typename (V)
В данной статье мы изучим последний простой случай использования шаблонов, а также поговорим о пользе и необходимости использования typename в коде. Хотя поначалу данная статья может показаться несколько сложной, необходимо правильно ее понять, чтобы в дальнейшем использовать шаблоны и typename.

Автоматизация торговых стратегий на MQL5 (Часть 9): Создаем советник для стратегии прорыва азиатской сессии
В данной статье мы создаем советник на MQL5 для стратегии прорыва азиатской сессии, вычисляя максимумы и минимумы сессии и применяя фильтрацию трендов с помощью скользящей средней. Реализуем динамический дизайн объектов, определяемые пользователем входные временные параметры и надежное управление рисками. Наконец, продемонстрируем методы тестирования на истории и оптимизации для доработки программы.


Нейросети в трейдинге: Обучение глубоких спайкинговых моделей (Окончание)
В данной статье показана практическая реализация фреймворка SEW ResNet средствами MQL5 с акцентом на прикладное применение в торговле. Двойной Bottleneck даёт возможность одновременно анализировать унитарные потоки и межканальные зависимости, не теряя градиентов при обучении. Спайковые активации с адаптивными порогами и гейты повышают устойчивость к шуму и чувствительность к новизне рынка. В тексте приведены детали реализации и результаты тестов.


Нейросети в трейдинге: Спайково-семантический подход к пространственно-временной идентификации (S3CE-Net)
Приглашаем к знакомству с фреймворком S3CE-Net и его механизмами SSAM и STFS, которые точно обрабатывают спайковые события с учётом каузальности. Модель лёгкая, параллельная и умеет выявлять сложные связи во времени и пространстве.


Нейросети в трейдинге: Пространственно-временная модель состояния для анализа финансовых данных (E-STMFlow)
Предлагаем познакомиться с фреймворком E-STMFlow, который эффективно обрабатывает потоки событий, извлекая информативные эмбеддинги, фильтруя шум и выявляя ключевые движения. Его архитектура позволяет выявлять сложные взаимосвязи между признаками и обеспечивает масштабируемость, точность и высокую вычислительную эффективность для интеллектуального анализа и прогнозирования.

3D-визуализация без внешних библиотек: как MetaTrader 5 раскрывает результаты оптимизации через MQL5 + DX11
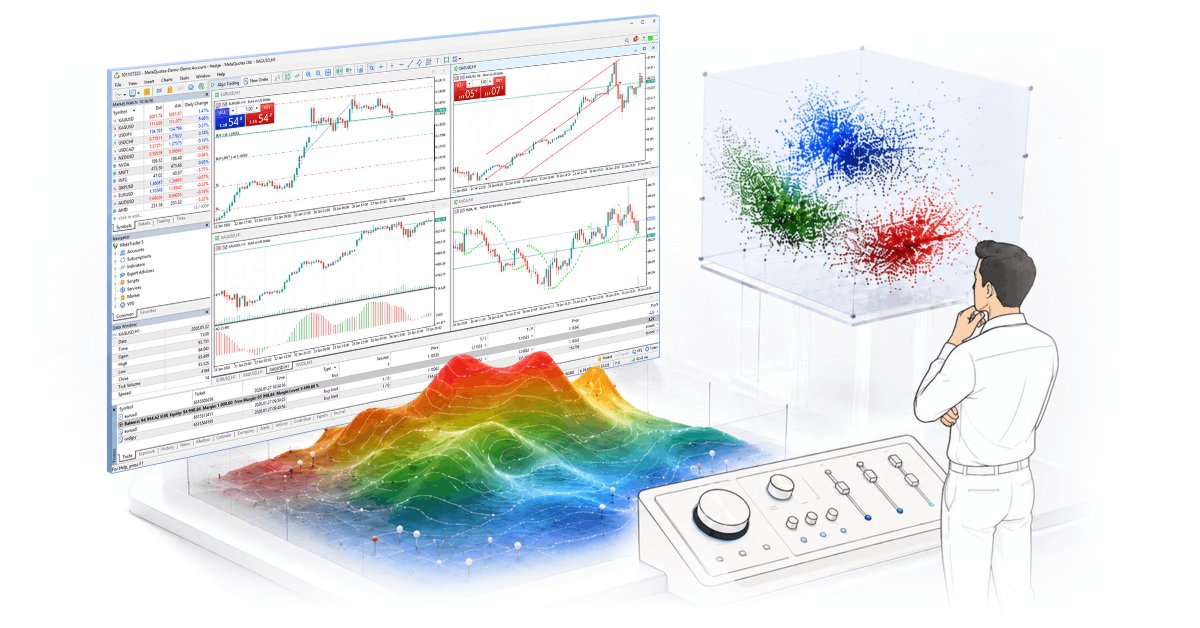
Описывается практическое применение DirectX 11 и встроенных средств MQL5 для создания 3D-визуализаций и интерактивных интерфейсов в MetaTrader 5. В центре внимания — когнитивная эффективность: как объемные графики и управляемые сцены помогают понять данные оптимизации, кластеры ликвидности и многомерные торговые сценарии. Последовательно разбираются основы DX-конвейера, работа с шейдерами, привязка событий мыши и клавиатуры, а также объективные технологические ограничения. Материал адресован MQL5-разработчикам и алготрейдерам, готовым превратить метрики стратегий в понятные аналитические 3D-ландшафты, где визуальный слой работает на ускорение принятия решений.

Машинное обучение и Data Science (Часть 44): Прогнозирование OHLC-рядов Forex методом векторной авторегрессии (VAR)
В этом материале мы познакомимся с тем, как модели векторной авторегрессии (VAR) могут прогнозировать временные ряды значений OHLC (цены открытия, максимум, минимум и цена закрытия) на форексе Поговорим о том, как реализовать VAR-модели, обучать их и строить прогнозы в MetaTrader 5 в реальном времени, чтобы анализировать взаимозависимые движения валютных курсов для получения лучших результатов в трейдинге.


Нейросети в трейдинге: Возмущённые модели пространства состояний для анализа рыночной динамики (Основные компоненты)
В данной статье представлен практический подход к адаптации современного фреймворка для анализа финансовых потоков средствами MQL5. Рассмотрены ключевые компоненты модели — Depth-Wise свёртки с остаточными связями, конусные Super Kernel Block и модуль глобальной агрегации движения (GMA).

Возможности Мастера MQL5, которые вам нужно знать (Часть 46): Ишимоку
Ichimuko Kinko Hyo — известный японский индикатор, представляющий собой систему определения тренда. Как и в предыдущих статьях, мы рассмотрим этот индикатор с использованием паттернов и поделимся стратегиями и отчетами о тестировании, применив классы библиотеки Мастера MQL5.


Инженерия признаков с Python и MQL5 (Часть III): Угол наклона цены (2) Полярные координаты
В этой статье мы предпринимаем вторую попытку преобразовать изменения уровня цен на любом рынке в соответствующее изменение угла наклона. На этот раз мы выбрали более математически сложный подход, чем в первой попытке, и полученные нами результаты позволяют предположить, что изменение подхода, возможно, было правильным решением. Мы рассмотрим, как можно использовать полярные координаты для осмысленного расчета угла, образованного изменениями уровней цен, независимо от того, какой рынок вы анализируете.


Алгоритм конкурентного обучения — Competitive Learning Algorithm (CLA)
В статье представлен алгоритм конкурентного обучения (Competitive Learning Algorithm, CLA) — новый метаэвристический метод оптимизации, основанный на моделировании образовательного процесса. Алгоритм организует популяцию решений в виде классов со студентами и учителями, где агенты обучаются через три механизма: следование за лучшим в классе, использование личного опыта и обмен знаниями между классами.


Нейросети в трейдинге: Спайковая архитектура пространственно-временного анализа рынка (Энкодер)
В статье представлена адаптация фреймворка SDformerFlow, обеспечивающая высокую адаптивность за счёт интеграции спайкового внимания с многооконной свёрткой и взвешенным суммированием элементов Query. Архитектура позволяет каждой голове внимания обучать собственные параметры, что повышает точность и чувствительность модели к структуре анализируемых данных.


Как реализовать конкуренцию LLM-агентов в MetaTrader 5
Статья описывает конкурентную архитектуру для MetaTrader 5, в которой десять LLM-агентов с разными торговыми правилами управляют собственным капиталом и открывают независимые позиции через уникальные magic numbers. Системный промпт и агрессивность агента адаптируются по результатам PnL и серии сделок. Представлен воспроизводимый каркас с режимами эксплуатации и контролируемыми метриками, пригодный для тестирования и дальнейшей оптимизации.


Основы байесовского вывода в дискретном и непрерывном случаях: от теории к практической реализации моделей
В статье рассматриваются основы байесовской статистики в дискретном и непрерывном случаях. Мы пройдём путь от классической теоремы Байеса и простых примеров с подбрасыванием монеты до сопряжённых распределений и динамического байесовского обновления, позволяющего проводить анализ котировок в режиме реального времени. На примере бета-биномиальной модели реализован простой индикатор разладки (change point detection), помогающий определять смену рыночного режима.