Статьи по программированию на языке MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Преодоление ограничений машинного обучения (Часть 4): Как уменьшить неустранимую ошибку с помощью нескольких горизонтов прогноза
Машинное обучение часто рассматривается через призму статистики или линейной алгебры, но в этой статье особое внимание уделяется геометрической перспективе предсказаний моделей. В ней демонстрируется, что модели на самом деле не приближают цель к действительности, а скорее переносят ее в новую систему координат, создавая неизбежное смещение, которое приводит к неустранимой ошибке. В статье предполагается, что многоступенчатые прогнозы, сравнивающие прогнозы модели на разных горизонтах, предлагают более эффективный подход, чем прямые сравнения с целевым показателем. Применяя этот метод к торговой модели, авторы статьи демонстрируют значительное повышение прибыльности и точности без изменения базовой модели.


Знакомство с языком MQL5 (Часть 36): Освоение API и функции WebRequest в языке MQL5 (X)
В этой статье рассматриваются основные принципы HMAC-SHA256 и API-подписей в языке MQL5; объясняется, как сообщения и секретные ключи объединяются для безопасной аутентификации запросов. Это закладывает основу для подписывания API-вызовов без раскрытия конфиденциальных данных.


Разработка научно обоснованного сеточного советника в MQL5: Почему большинство сеточных советников терпят неудачу и что доказал Таранто
В этой статье реализуется сеточный советник, адаптирующийся к режиму рынка и основанный на докторском исследовании Альдо Таранто. Представлен сеточный советник, адаптирующийся к режиму рынка и ограничивающий риск с помощью перезапускаемых циклов и защитных механизмов на основе эквити. Мы объясняем, почему наивные сетки терпят неудачу (из-за роста дисперсии и почти верного разорения), выводим выводим формулу убытка для расчета текущей экспозиции и реализуем фильтрацию запуска с учетом режима рынка, динамический шаг сетки на основе ATR и аварийный выключатель, работающий в реальном времени. Читатели получат математические инструменты и пригодные для рабочей эксплуатации подходы, необходимые для безопасной разработки, тестирования и эксплуатации сеточной стратегии с ограничениями.


Торговые инструменты на языке MQL5 (Часть 7): Информационная панель для мониторинга позиций на счете в разрезе символов
В этой статье мы разрабатываем информационную панель в MQL5 для мониторинга позиций по нескольким символам и показателей счета, таких как баланс, эквити и свободная маржа. Мы реализовываем сортируемую сетку с обновлениями в режиме реального времени, экспорт в формате CSV и эффект светящегося заголовка для повышения удобства использования и визуальной привлекательности.


Нейросети в трейдинге: Масштабируемые трансформеры со структурной декомпозицией признаков (Основные компоненты)
Продолжаем разработку FAT: декомпозиция признаков по полям, отдельные проекции Query/Key/Value и параметрическое масштабирование внимания. Описаны OpenCL‑кернел многоголового внимания, свёрточный объект CNeuronFieldAwareConv и интеграция в CNeuronMHFAT с контролем памяти и градиентов. Читатель получает готовые компоненты для MQL5‑моделей, устойчивость к шуму и масштабируемость по числу полей и голов.

Клиент в Connexus (Часть 7): Добавление клиентского уровня
В настоящей статье мы продолжаем разработку библиотеки Connexus. В настоящей главе мы создаем класс CHttpClient, отвечающий за отправку запроса и получение ордера. Мы также рассматриваем концепцию моков (mocks), отделяя библиотеку от функции WebRequest, что обеспечивает большую гибкость для пользователей.


Самооптимизирующиеся советники на MQL5 (Часть 12): Построение линейных классификаторов с использованием факторизации матриц
В данной статье рассматривается важная роль факторизации матриц в алгоритмической торговле, в частности в приложениях MQL5. От регрессионных моделей до многоклассовых классификаторов — мы рассмотрим практические примеры, демонстрирующие, насколько легко эти методы можно интегрировать с помощью встроенных функций MQL5. Независимо от того, занимаетесь ли вы прогнозированием направления движения цен или моделированием поведения индикаторов, данное руководство заложит прочную основу для создания интеллектуальных торговых систем с использованием матричных методов.


Преодоление ограничений машинного обучения (Часть 3): Новый взгляд на неустранимую ошибку
В этой статье мы по-новому взглянем на скрытый, геометрический источник ошибок, который незаметно формирует каждое предсказание, сделанное вашими моделями. Переосмысливая то, как мы оцениваем и применяем прогнозы машинного обучения в трейдинге, мы показываем, как эта упущенная из виду перспектива может способствовать принятию более взвешенных решений, повышению доходности и более разумному способу работы с моделями, которые, как нам казалось, мы уже понимаем.


Создание самооптимизирующихся советников на MQL5 (Часть 15): Идентификация линейных систем
Усовершенствовать торговые стратегии бывает непросто, поскольку мы зачастую не до конца понимаем, в чём именно заключается их недостаток. В данном разделе мы познакомимся с идентификацией линейных систем — одной из областей теории управления. Линейные системы с обратной связью способны на основе данных выявлять ошибки системы и корректировать её поведение для достижения заданных результатов. Хотя эти методы, возможно, и не дают полностью понятных объяснений, они гораздо ценнее, чем полное отсутствие системы управления. Давайте рассмотрим идентификацию линейных систем и посмотрим, как она может помочь нам, алгоритмическим трейдерам, сохранить контроль над нашими торговыми приложениями.

Алгоритм оптимизации Архимеда — Archimedes Optimization Algorithm (AOA)
В статье рассматривается алгоритм оптимизации Архимеда — метаэвристика, в которой агент представлен физическим объектом с плотностью, объёмом и ускорением, а сам поиск переосмыслен как стремление погружённых в жидкость тел к равновесию. Баланс между разведкой и эксплуатацией здесь не задаётся внешним расписанием, а вытекает из физики затихающей турбулентности. Реализуем алгоритм на MQL5, прогоняем на стандартном стенде и разбираем, где такая идея работает.


Автоматизация торговых стратегий в MQL5 (Часть 28): Создание гармонического паттерна "Летучая мышь" на основе Price Action с визуальной обратной связью
В этой статье мы разработаем систему распознавания гармонических паттернов "Летучая мышь" на языке MQL5, которая определяет бычьи и медвежьи гармонические паттерны "Летучая мышь" с использованием пивотных точек и коэффициентов Фибоначчи, запускает сделки с точными уровнями входа, стоп-лосса и тейк-профита. Система также визуализирует паттерны с помощью графических объектов.


Нейросети в трейдинге: Внимание, память и рыночные паттерны в GDformer (Global Dictionary)
Представлена реализация основного модуля GDformer — Global Dictionary-based Cross-Attention — для анализа финансовых временных рядов в среде MQL5/OpenCL. Описаны глобальный словарь паттернов, многоголовое кросс-внимание, ветка сходства с обучаемыми прототипами и разреженный SoftMax без повторной нормализации. Показано, как получать устойчивое контекстное представление рыночного состояния для последующего использования в торговой инфраструктуре.


Моделирование рынка: Первые шаги на SQL в MQL5 (V)
В предыдущей статье я показал, как следовало действовать для добавления механизма запросов. Это было нужно для того, чтобы внутри кода MQL5 вы могли полноценно использовать SQL и получать результаты при выполнении команды SQL SELECT FROM. Но осталось рассказать последнюю функцию, которую нам необходимо реализовать. Это функция DatabaseReadBind. И, поскольку для правильного понимания требуется чуть более развернутое объяснение, было решено сделать это не в той предыдущей статье, а в сегодняшней. Итак, поскольку тема будет довольно объемной, перейдём сразу к следующему разделу.


Статистический арбитраж на основе коинтегрированных акций (Часть 9): Бэктестирование обновлений весов портфеля
В данной статье описывается использование файлов CSV для тестирования на исторических данных обновлений весов портфеля в стратегии, основанной на возврате к среднему значению и использующей статистический арбитраж на основе коинтегрированных акций. Это включает в себя как заполнение базы данных результатами сравнения собственных векторов в скользящих окнах (RWEC), так и сравнение отчетов по бэктесту. В то же время в статье подробно описывается роль каждого параметра RWEC и его влияние на общий результат бэктеста, а также показывается, как сравнение относительного просадки может помочь нам в дальнейшей оптимизации этих параметров.


От начального до среднего уровня: Объекты (II)
В сегодняшней статье мы рассмотрим, как простым способом управлять некоторыми свойствами объектов с помощью кода. Мы также рассмотрим, как с помощью специального приложения можно разместить более одного объекта на одном графике. Кроме того, мы начнём разбираться в важности присвоения краткого названия любому индикатору, который мы собираемся внедрить.


Создание торговой системы (Часть 3): Определение минимального уровня риска для достижения реалистичных целей по прибыли
Конечной целью каждого трейдера является прибыльность, именно поэтому многие устанавливают конкретные цели по прибыли, которых необходимо достичь в течение определенного периода торговли. В этой статье мы будем использовать моделирование методом Монте-Карло, чтобы определить оптимальный процент риска на сделку, необходимый для достижения торговых целей. Полученные результаты помогут трейдерам оценить, являются ли их целевые показатели прибыли реалистичными или чрезмерно амбициозными. Наконец, мы обсудим, какие параметры можно скорректировать, чтобы установить реалистичный уровень риска на сделку, соответствующий торговым целям.


Архитектура машинного обучения для MetaTrader 5 (Часть 8): Байесовская оптимизация гиперпараметров с Purged Cross-Validation и ранним отсечением испытаний
GridSearchCV и RandomizedSearchCV имеют фундаментальное ограничение в финансовом ML: каждое испытание независимо, поэтому качество поиска не улучшается с ростом вычислительного бюджета. В этой статье Optuna — с использованием Tree-structured Parzen Estimator — интегрируется с кросс-валидацией PurgedKFold, ранней остановкой HyperbandPruner и соглашением о двух типах весов, которое разделяет веса обучения и веса оценки. В результате получается система из пяти компонентов: целевая функция с отсечением на уровне фолдов, слой преобразования/подстановки параметров, совместно оптимизирующий схему взвешивания и гиперпараметры модели, финансово откалиброванное отсечение, возобновляемый оркестратор на базе SQLite и конвертер в формат scikit-learn cv_results_. В статье также проводится четкое разграничение — на основе Тимоти Мастерса — между статистическими целями, где направленный поиск полезен, и финансовыми целями, где он вреден.


Автоматизация торговых стратегий на MQL5 (Часть 41): Стратегия Candle Range Theory (CRT) — накопление, манипуляция и распределение (AMD)
В этой статье мы разработаем на MQL5 торговую систему на основе стратегии Candle Range Theory (CRT). Она определяет диапазоны накопления на заданном таймфрейме, выявляет пробои с фильтрацией по глубине манипуляции и подтверждает разворот для открытия сделок в фазе распределения. Система поддерживает динамический или статический расчёт Stop Loss и Take Profit по соотношению риска и прибыли, необязательный трейлинг-стоп и ограничение количества позиций в каждом направлении.


TradeMux как Quant Backbone: Подключение институциональных Python-пайплайнов к разным терминалам и брокерам
Статья описывает TradeMux как мост между Python-пайплайном и терминалом MetaTrader 5 для чистой передачи торговых решений без дублирования логики. Разобрана production-архитектура из четырёх слоёв и полный Python execution service: подключение, чтение счёта и позиций, генерация сигналов (включая CatBoost), предторговый риск-контроль, kill_switch и supervisor. Практическая польза — кросс-брокерная нормализация (RoboForex, IC Markets, Alpari, OANDA) и масштабирование от одного счёта к мультисчётному broadcast без изменения торговой логики.


Интеграция MQL5 с пакетами обработки данных (Часть 5): Адаптивное обучение и гибкость
В этой части основное внимание уделяется созданию гибкой, адаптивной торговой модели, обученной на исторических данных XAUUSD. Мы подготовим ее к экспорту в ONNX и потенциальной интеграции в системы реальной торговли.


Кодекс рыночных состояний в MQL5 (Часть 1): Побитовое обучение на примере Nvidia
Мы начинаем новую серию статей, которая развивает наши предыдущие наработки, изложенные в серии о MQL5 Wizard, и продвигает их дальше по мере усиления нашего подхода к системной торговле и тестированию стратегий. В этой новой серии мы сосредоточимся на советниках, запрограммированных на удержание только одного типа позиций — преимущественно длинных. Сосредоточение на одном направлении торговли может упростить анализ, снизить сложность стратегии и дать важные наблюдения, особенно при работе с активами за пределами Forex. Поэтому в этой серии мы исследуем, эффективен ли такой подход для акций и других невалютных активов, где long-only-системы часто хорошо согласуются с подходом smart money и стратегиями институциональных участников.


Знакомство с языком MQL5 (Часть 30): Освоение API и функции WebRequest в языке MQL5 (IV)
Ознакомьтесь с пошаговым руководством, которое упрощает извлечение, преобразование и организацию свечных данных из ответов API в среде MQL5. Это руководство отлично подходит новичкам, которые хотят улучшить навыки программирования и научиться эффективно управлять рыночными данными.


Рыночные секреты Ларри Уильямса (Часть 11): Индикатор для обнаружения разворотов Smash Day
Мы преобразуем правила разворота Smash Day Ларри Уильямса в пользовательский индикатор MQL5, который отмечает подтвержденные сетапы стрелками. Шаг за шагом в статье показаны привязка буферов, свойства графических построений, заполнение буферов на исторических данных и обновления в реальном времени внутри OnCalculate. Настраиваемое количество предыдущих баров для проверки и наглядное отображение на графике помогают быстро выявлять развороты, соответствующие условиям модели, при этом итоговые торговые решения остаются дискреционными и зависят от контекста.


Тестер стратегий для Python и MetaTrader 5 (Часть 04): Основы работы тестера
В этой увлекательной статье мы создадим своего первого торгового робота в симуляторе и запустим тестирование стратегии, напоминающее работу тестера стратегий MetaTrader 5, а затем сравним результат, полученный в пользовательской симуляции, с результатом в нашем любимом терминале.


Разработка инструментария для анализа Price Action (Часть 54): Фильтрация трендов с помощью EMA и сглаженных ценовых данных
В этой статье рассматривается метод, сочетающий сглаживание Heikin-Ashi с границами EMA20 по максимумам и минимумам, а также фильтром тренда EMA50, чтобы сделать сигналы понятнее, а входы точнее. Статья показывает, как эти инструменты помогают трейдерам выявлять реальный импульс, отсекать шум и увереннее работать на волатильном или трендовом рынке.


Нейросети в трейдинге: Принятие торговых решений с учётом неопределённости (Модули прогнозирования и планирования)
Статья продолжает адаптацию фреймворка UncAD к алгоритмическому трейдингу и фокусируется на модулях прогнозирования и планирования. Унитарные рыночные ряды заменяют участников сцены, а состояние счёта играет роль ego-агента. Реализованы CNeuronUncADUGP и CNeuronUncADUGPL, которые связывают прогноз, карту рыночных состояний и неопределённость с торговым контекстом, чтобы формировать согласованные сценарии и подготавливать решения по входу, удержанию и снижению риска.


Моделирование рынка (Часть 24): Первые шаги на SQL (VII)
В предыдущей статье мы завершили необходимое введение в тему SQL. И то, что мы хотели показать и объяснить о SQL, на мой взгляд, мы разъяснили должным образом. Так было сделано для того, чтобы каждый, кто придет посмотреть на строящуюся систему репликации/моделирования, мог хотя бы получить представление о том, что там может происходить. Дело в том, что нет смысла программировать вещи, с которыми SQL справляется идеально.

Упрощение работы с базами данных в MQL5 (Часть 1): Введение в базы данных и SQL
Мы рассмотрим, как работать с базами данных в MQL5, используя встроенные функции языка. Мы рассмотрим все аспекты, от создания, вставки, обновления и удаления таблиц до импорта и экспорта данных, и все это с примерами кода. Данный материал служит прочной основой для понимания внутренних механизмов доступа к данным, подготавливая почву для обсуждения ORM (Object-Relational Mapping, объектно-реляционное отображение), где мы создадим его на языке MQL5.


Алгоритм бактериальной эволюции — Bacterial Evolutionary Algorithm (BEA)
Статья посвящена бактериальному эволюционному алгоритму Нава — Фурухаси (BEA) и его двум ключевым операторам: посегментной бактериальной мутации для локальной оптимизации и горизонтальному переносу генов для обмена удачными фрагментами решений. Мы реализуем BEA в каркасе C_AO как конечный автомат под фиксированный бюджет оценок, тестируем на Hilly, Forest и Megacity и поясняем терминологическую развилку с моделью Нумаоки.


От начального до среднего уровня: Словно мыльные пузыри
В этой статье будет объяснен очень простой и легкий для понимания механизм, целью которого является сортировка любого массива. В ней мы увидим, что полученный результат не всегда соответствует ожиданиям, поэтому для достижения нужных показателей потребуется адаптировать саму реализацию.


Теория графов: Применение поиска в глубину (DFS) в торговых системах
В этой статье метод поиска в глубину применяется к структуре рынка путем моделирования максимумов и минимумов свингов в виде узлов графа и отслеживания одного структурного пути настолько глубоко, насколько остаются валидными соответствующие условия. Когда ключевой свинг пробит, алгоритм возвращается назад и исследует альтернативную ветвь. Читатели получают практический фреймворк для формализации структурной направленности и проверки того, соответствует ли текущий путь таким целям, как пулы ликвидности или зоны спроса и предложения.


Разработка инструментария для анализа Price Action (Часть 47): Отслеживание торговых сессий Forex и пробоев в MetaTrader 5
Глобальные рыночные сессии задают ритм торгового дня, и понимание того, как они пересекаются, важно для выбора моментов входа и выхода. В этой статье мы создадим интерактивного советника для визуализации торговых сессий, который наглядно показывает часы работы мировых рынков прямо на графике. Советник автоматически строит цветные прямоугольники для сессий Азии, Токио, Лондона и Нью-Йорка, обновляя их в реальном времени по мере открытия и закрытия каждой сессии. В нем есть кнопки-переключатели на графике, динамическая информационная панель и бегущая строка с сообщениями о текущем состоянии и пробоях. Протестированный на разных брокерах, этот советник сочетает точность и удобную визуальную подачу, помогая видеть переходы волатильности, выявлять пробои между сессиями и сохранять визуальную связь с динамикой мирового рынка.


Архитектура машинного обучения для MetaTrader 5 (Часть 7): От разрозненных экспериментов к воспроизводимым результатам
В последней части этой серии мы выходим за рамки отдельных методов машинного обучения и переходим к проблеме “исследовательского хаоса”, с которым сталкиваются многие количественные трейдеры. Эта статья посвящена переходу от разрозненных экспериментов в Jupyter Notebook к продуманному пайплайну промышленного уровня, обеспечивающему воспроизводимость, отслеживаемость и эффективность.

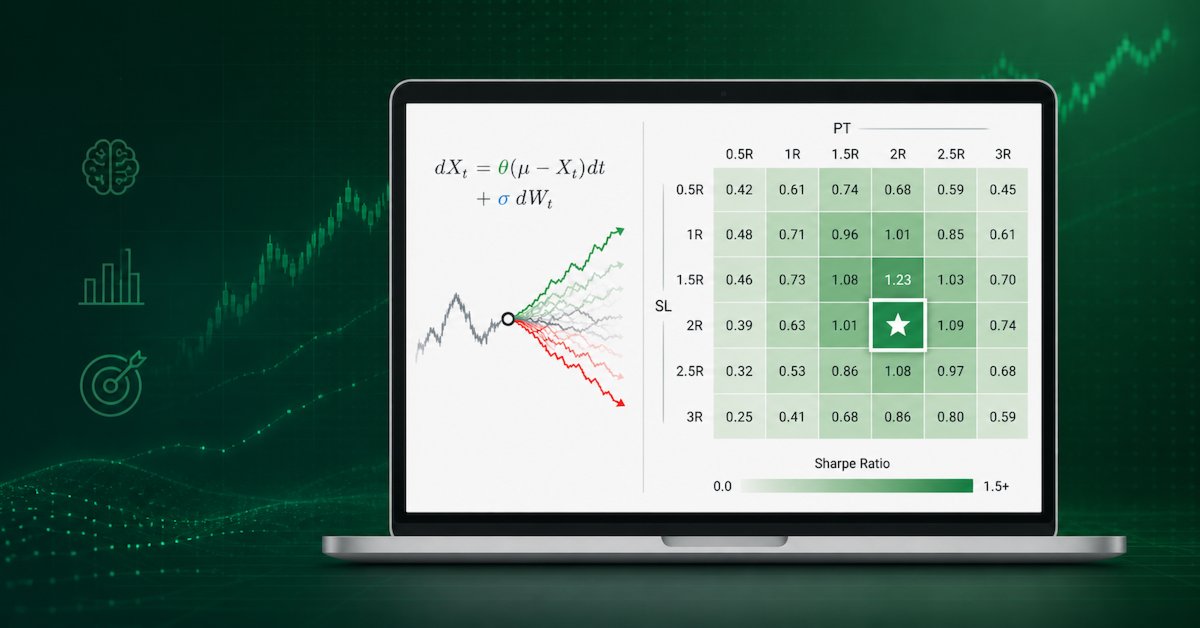
Архитектура машинного обучения для MetaTrader 5 (Часть 15): Как калибровать уровни тейк-профита и стоп-лосса по синтетическим данным
В статье применяется оптимальное торговое правило из главы 13 AFML для задания уровней тейк-профита и стоп-лосса без внутривыборочной калибровки. Мы моделируем P&L после входа дискретным процессом Орнштейна–Уленбека, выполняем поиск по 100 000 траекториям и используем Python, multiprocessing и параллельное ядро Numba с декоратором @njit (в 242 раза быстрее). Результат — оптимальная пара (PT, SL) для трех спецификаций прогноза с учетом дневного лимита убытков, установленного проп-фирмой.

Создание самооптимизирующихся советников на MQL5 (Часть 10): Факторизация матриц
Факторизация — это математический процесс, используемый для получения представления о свойствах данных. Когда мы применяем факторизацию к большим наборам рыночных данных — организованных в строки и столбцы — мы можем выявлять закономерности и характеристики рынка. Факторизация является мощным инструментом, и в этой статье показано, как использовать её в терминале MetaTrader 5 через API MQL5, чтобы получить более глубокое понимание рыночных данных.


Автоматизация торговых стратегий в MQL5 (Часть 30): Создание гармонического паттерна AB=CD на основе Price Action с визуализацией
В этой статье мы разрабатываем советник распознавания паттернов AB=CD на языке MQL5, который определяет бычьи и медвежьи гармонические паттерны AB=CD с использованием точек разворота и уровней Фибоначчи, открывая сделки с точными уровнями входа, стоп-лосса и тейк-профита. Мы также улучшим визуальное представление паттерна с помощью графических объектов.


Преодоление ограничений машинного обучения (Часть 2): Отсутствие воспроизводимости
В статье рассматривается, почему результаты торговли могут значительно различаться у разных брокеров, даже при использовании одной и той же стратегии и финансового символа, из-за децентрализованного ценообразования и расхождений в данных. Эта статья помогает разработчикам MQL5 понять, почему их продукты могут получать неоднозначные отзывы на MQL5 Marketplace, и призывает разработчиков адаптировать свои подходы к конкретным брокерам для обеспечения прозрачных и воспроизводимых результатов. В случае широкого распространения это может стать важной, узкоспециализированной передовой практикой, которая принесет пользу нашему сообществу.


Двумерные копулы в MQL5 (Часть 1): Реализация гауссовой копулы и t-копулы Стьюдента для моделирования зависимостей
Это первая часть серии статей, посвящённых реализации двумерных копул в MQL5. В статье представлен код, реализующий гауссову копулу и t-копулу Стьюдента. Также рассматриваются основы статистических копул и связанные с ними темы. Код основан на Python-пакете ArbitrageLab от Hudson and Thames.


Автоматизация торговых стратегий с помощью MQL5 (Часть 48): Блоки ордеров, провокация ликвидности, пробой структуры
Мы реализуем советник на языке MQL5, который обнаруживает блоки ордеров, сформированные после пробоя консолидации, и подтверждает их с помощью разрывов справедливой стоимости. Каждая зона подтверждается пробоем структуры и предшествующей провокацией, а затем фильтруется по тренду на более высоком таймфрейме. Программа добавляет отслеживание митигации зон, расчет лота на основе риска и два режима трейлинг-стопа, обеспечивая наглядное отображение на графике и логику совершения сделок, готовую к тестированию на исторических данных.


Моделирование рынка (Часть 21): Первые шаги на SQL (IV)
Многие из вас, возможно, обладают гораздо большим опытом в области работы с базами данных, чем я, и, следовательно, имеют другое мнение. Поскольку было необходимо дать объяснение, почему базы данных создаются именно так, как они создаются, и нужно объяснить, почему SQL имеет именно такой формат и, прежде всего, почему появились первичные ключи и внешние ключи, поэтому пришлось оставить некоторые вещи немного абстрактными.