Artigos sobre análise de dados e estatísticas na MQL5

Muitos traders apreciam artigos sobre modelos matemáticos e teoria das probabilidades. Afinal de contas, a matemática é a base dos indicadores técnicos, e o conhecimento em estatística é necessário para analisar os resultados das operações e desenvolver estratégias.
Leia sobre lógica fuzzy, filtros digitais, perfil do mercado, mapas de Kohonen, redes neurais e muitas outras ferramentas que podem ser usadas para negociação.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Desenvolvendo um sistema de Replay (Parte 62): Dando play no serviço (III)
Neste artigo começaremos a resolver, o detalhe sobre o excesso de ticks, que pode acometer a aplicação, quando usamos dados reais. Tal excesso faz com que o serviço muitas das vezes dificulta a correta temporização a fim de conseguir construir a barra de um minuto dentro da janela adequada.


Reconhecimento de Padrões Usando Dynamic Time Warping em MQL5
Neste artigo, discutimos o conceito de dynamic time warping como uma forma de identificar padrões preditivos em séries temporais financeiras. Veremos como ele funciona e também apresentaremos sua implementação em MQL5 puro.


Avaliação da qualidade da negociação de spreads por fatores de sazonalidade no mercado Forex no terminal MetaTrader 5
O artigo aborda a avaliação da qualidade de uma abordagem de negociação sazonal no timeframe diário, tanto para símbolos individuais quanto para spreads. É dada atenção especial à identificação de ciclos mensais recorrentes e às possibilidades de sua aplicação na negociação ao longo do ano corrente.


Algoritmo da viagem evolutiva no tempo — Time Evolution Travel Algorithm (TETA)
Meu algoritmo original. Neste artigo é apresentado o Algoritmo da Viagem Evolutiva no Tempo (TETA), inspirado no conceito de universos paralelos e fluxos temporais. A ideia central do algoritmo é que, embora a viagem no tempo no sentido convencional seja impossível, podemos escolher uma sequência de eventos que leva a diferentes realidades.


Simulação de mercado: Iniciando o SQL no MQL5 (III)
No artigo anterior vimos como poderíamos desenvolver uma classe em MQL5, que seria capaz de nos dar algum suporte. Cuja finalidade, se dá justamente para que possamos colocar o código SQL dentro de um arquivo de script. Isto de forma que não precisaríamos, ter que digitar o mesmo código em uma string, no código MQL5. Mas apesar de daquela solução, ser funcional. Ela contem alguns detalhes, que podemos melhorar e devemos melhorar.


Simulação de mercado: Position View (XVI)
Neste artigo, faremos as modificações necessárias para que o indicador de posição venha a nos apresentar um resultado financeiro. Isto para que o operador, possa ter uma noção do financeiro que estaria sendo obtido em uma posição aberta. Além deste objetivo, aqui trarei para você, um conhecimento que muitos não tem. Mesmo fazendo uso da linguagem MQL5 a muito tempo. Tal conhecimento é justamente como fazer uso de variáveis estáticas, para conseguir um compartilhamento de memória. Isto para evitar declarar uma variável global no código principal.

Técnicas do MQL5 Wizard que você precisa conhecer (Parte 36): Q-Learning com Cadeias de Markov
Aprendizado por Reforço é um dos três pilares principais do aprendizado de máquina, ao lado do aprendizado supervisionado e do aprendizado não supervisionado. Portanto, ele está relacionado ao controle ótimo, ou seja, aprender a melhor política de longo prazo que melhor se adeque à função objetivo. É nesse contexto que exploramos seu possível papel no processo de aprendizado de uma MLP (rede neural de múltiplas camadas) de um Expert Advisor montado pelo assistente do MQL5 Wizard.


Desenvolvimento de estratégias de trading de tendência baseadas em aprendizado de máquina
Neste artigo é proposto um método original para o desenvolvimento de estratégias de tendência. Você aprenderá como é possível fazer a anotação dos exemplos de treinamento e treinar classificadores com base neles. O resultado final são sistemas de trading prontos para uso, operando sob o controle do terminal MetaTrader 5.


Desenvolvendo um sistema de Replay (Parte 54): O nascimento do primeiro módulo
Neste artigo, iremos ver como construir o primeiro dos módulos, realmente funcional a fim de ser utilizado no sistema de replay / simulador. Além de ter como proposito geral servir para outras coisas também. O módulo que será construído aqui será o do indicador de mouse.

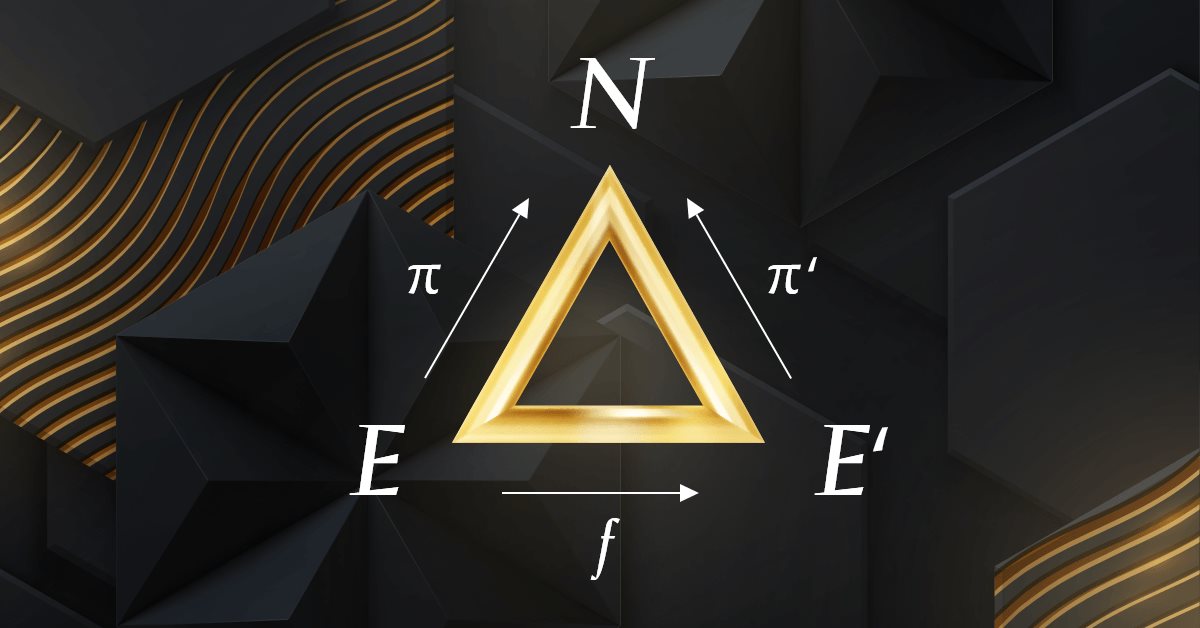
Teoria das Categorias em MQL5 (Parte 7): Domínios Multiconjuntos, Relativos e Indexados.
A teoria das categorias é um ramo diversificado e em expansão da matemática que só recentemente começou a ser abordado na comunidade MQL5. Esta série de artigos tem como objetivo analisar alguns de seus conceitos para criar uma biblioteca aberta e utilizar ainda mais essa maravilhosa seção na criação de estratégias de negociação.


Simulação de mercado: Iniciando o SQL no MQL5 (IV)
Muitos costuma subutilizar o SQL, ou mesmo não fazer uso dele, devido a uma má compreensão de como ele realmente funciona. Quando pesquisamos dentro de um banco de dados SQL. Não queremos necessariamente saber de uma resposta genérica. Podemos em alguns casos, estar buscando uma resposta bastante objetiva e prática. Se você criar um banco de dados, com uma certa estruturação e modelagem. Poderá colocar, virtualmente qualquer tipo de informação dentro do banco de dados.

Funcionalidades do Assistente MQL5 que você precisa conhecer (Parte 30): Normalização em Lote no Aprendizado de Máquina
A normalização em lote é um pré-processamento dos dados antes de sua entrada em um algoritmo de aprendizado de máquina, como uma rede neural. Ao aplicá-la, é essencial levar em conta o tipo de ativação que será usado pelo algoritmo. Exploraremos diferentes abordagens para extrair vantagens com um EA construído no Assistente.


Métodos de conjunto para aprimorar previsões numéricas em MQL5
Neste artigo, apresentamos a implementação de vários métodos de aprendizagem de conjunto em MQL5 e examinamos sua eficácia em diferentes cenários.


Algoritmo de ecolocalização de golfinhos — Dolphin Echolocation Algorithm (DEA)
Neste artigo, analisaremos detalhadamente o algoritmo DEA, um método metaheurístico de otimização inspirado na capacidade única dos golfinhos de encontrar presas por meio da ecolocalização. Das bases matemáticas à implementação prática em MQL5, da análise à comparação com algoritmos clássicos, vamos examinar minuciosamente por que esse método relativamente jovem merece um lugar no arsenal de quem enfrenta tarefas de otimização.

Importância da qualidade do gerador de números aleatórios no desempenho dos algoritmos de otimização
Neste artigo, analisaremos o gerador de números aleatórios Mersenne Twister e o compararemos com o gerador padrão do MQL5. Veremos como a qualidade dos geradores de números aleatórios influencia os resultados dos algoritmos de otimização.


Algoritmo de otimização baseado em brainstorming — Brain Storm Optimization (Parte II): Multimodalidade
Na segunda parte do artigo, vamos para a implementação prática do algoritmo BSO, realizaremos testes com funções de teste e compararemos a eficiência do BSO com outros métodos de otimização.


Estratégia evolutiva de adaptação da matriz de covariância, Covariance Matrix Adaptation Evolution Strategy (CMA-ES)
Vamos explorar um dos algoritmos mais interessantes de otimização sem gradiente, que aprende a compreender a geometria da função objetivo. Consideraremos a implementação clássica do CMA-ES com uma pequena modificação, substituindo a distribuição normal por uma distribuição de potência. Uma análise detalhada da matemática do algoritmo, a implementação prática e uma avaliação honesta, onde o CMA-ES é imbatível e onde é melhor não aplicá-lo.


Teoria das Categorias em MQL5 (Parte 21): Transformações naturais com LDA
Este artigo, o 21º de nossa série, continua nossa análise das transformações naturais e de como elas podem ser implementadas usando a análise discriminante linear. Assim como no artigo anterior, a implementação é apresentada no formato de uma classe de sinal.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 13): DBSCAN para a Classe de Sinais de Expert
Clustering Espacial Baseado em Densidade para Aplicações com Ruído é uma forma não supervisionada de agrupar dados que dificilmente requer parâmetros de entrada, exceto por apenas 2, o que, quando comparado a outras abordagens como k-means, é uma vantagem. Vamos explorar como isso pode ser construtivo para testar e, eventualmente, negociar com Expert Advisers montados no Wizard.

Desenvolvendo um EA multimoeda (Parte 7): Seleção de grupos considerando o período forward
Anteriormente, ao selecionar grupos de estratégias de trading para melhorar os resultados combinados, avaliamos os grupos apenas no mesmo período utilizado para a otimização dos EAs individuais. Vamos agora observar o que acontece ao aplicar a seleção no período forward.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 21): Testando com Dados do Calendário Econômico
Os dados do Calendário Econômico não estão disponíveis para testes com Expert Advisors no Strategy Tester, por padrão. Vamos explorar como bancos de dados poderiam ajudar a contornar essa limitação. Portanto, neste artigo, exploramos como os bancos de dados SQLite podem ser usados para arquivar notícias do Calendário Econômico, de modo que os Expert Advisors montados pelo Wizard possam usá-los para gerar sinais de trade.


Algoritmo de otimização Royal Flush — Royal Flush Optimization (RFO)
O algoritmo Royal Flush Optimization, criado pelo autor, propõe uma nova forma de abordar problemas de otimização, substituindo a codificação binária clássica dos algoritmos genéticos por uma abordagem setorial, inspirada nos princípios do pôquer. O RFO demonstra como a simplificação de princípios fundamentais pode levar à criação de um método de otimização eficaz e prático. O artigo apresenta uma análise detalhada do algoritmo e os resultados dos testes realizados.


Arbitragem no trading Forex: Análise dos movimentos de moedas sintéticas e seu retorno à média
Neste artigo, tentaremos analisar os movimentos das moedas sintéticas na integração Python + MQL5 e entender até que ponto a arbitragem ainda é viável no Forex atualmente. Além disso: apresentaremos um código pronto em Python para análise de moedas sintéticas e explicaremos em detalhes o que são essas moedas no mercado Forex.


Simulação de mercado: Position View (XV)
Neste artigo, tentarei explicar da forma o mais simples possível como você pode fazer uso de troca de mensagens entre aplicações. Isto para que consiga de fato, desenvolver algo realmente funcional e de maneira o mais simples e eficaz quando for possível ser feito. Não sei se de fato conseguirei passar a ideia por detrás do conceito. Já que ele não é tão simples de ser entendido e compreendido por parte de quem o está vendo pela primeira vez. Aproveitando mostrarei como você pode fazer, para conseguir modificar o sistema de replay/simulador, a fim de poder depurar um Expert Advisor ou um outro código qualquer que você esteja criando. Isto de maneira igualmente simples e direta.


Hibridização de algoritmos populacionais. Estruturas sequenciais e paralelas
Aqui, vamos mergulhar no mundo da hibridização de algoritmos de otimização, analisando três tipos principais: mistura de estratégias, hibridização sequencial e paralela. Realizaremos uma série de experimentos combinando e testando algoritmos de otimização relevantes.


Replay e Simulação de mercado: Gran Finale
Bem, finalmente chegamos a um sistema de replay/simulador, que você, meu caro e paciente leitor, pode finalmente usufruir. Sei que muitos poderiam imaginar que seria feito mais artigos, explicando mais pontos do sistema. As partes faltantes são simples de serem implementadas. Mas mesmo assim, será algo que lhe mostrará o qual preparado você de fato está.


Informação mútua como critério para seleção progressiva de características
Neste artigo apresentamos a implementação da seleção progressiva de características em MQL5, baseada na informação mútua entre o conjunto ótimo de preditores e a variável alvo.


Integração do MQL5 com pacotes de processamento de dados (Parte 3): Visualização de dados aprimorada
Neste artigo, vamos explorar a visualização de dados avançada, incluindo recursos como interatividade, dados em camadas e elementos dinâmicos, que permitem aos traders examinar tendências, padrões e correlações com mais eficácia.


Desenvolvendo um sistema de Replay (Parte 58): Voltando a trabalhar no serviço
Depois de ter dado um tempo no desenvolvimento e aperfeiçoamento do serviço usado no replay / simulação. Iremos voltar a trabalhar nele. Mas como já não iremos mais usar alguns recursos, como as variáveis globais de terminal, se torna necessário uma completa reestruturação de algumas partes do mesmo. Mas não fiquem aflitos, tal processo será adequadamente explicado, para que todos consigam de fato acompanhar o desenrolar do desenvolvimento do serviço.


Desenvolvendo um sistema de Replay (Parte 76): Um novo Chart Trade (III)
Neste artigo vamos compreender como o código faltante no artigo anterior, DispatchMessage, funciona. Aqui será feita a introdução do que será visto no próximo artigo. Sendo assim é importante compreender o funcionamento deste procedimento antes de ver o próximo artigo. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.


Rede neural quântica em MQL5 (Parte III): Processador quântico virtual com qubits
Criamos um sistema de negociação com um simulador quântico real em vez de analogias matemáticas. O sistema usa 3 qubits virtuais, portas quânticas e princípios de superposição para analisar os mercados. Foi implementado como EA para MetaTrader 5 em MQL5. A principal conquista é a transição da simulação para princípios quânticos reais de processamento de informações financeiras.


Simulação de mercado: Position View (XVII)
No artigo anterior, fizemos com que o indicador, nos mostrasse o resultado financeiro. Porém, nem todos gostam de fazer uso de tal modo de visualização. O motivo pode variar de operador para operador. Mas em alguns casos o motivo de fato me parece bastante plausível e justificável. Fazer as atualizações no código para promover isto. Não é nem de longe uma das tarefas mais complicadas. Na verdade é algo bastante simples e singelo. Assim neste artigo, veremos como fazer este tipo de coisa.

Algoritmo de Otimização de Bilhar — Billiards Optimization Algorithm (BOA)
Inspirado no jogo clássico de bilhar, o método BOA modela o processo de busca por soluções ótimas como uma partida em que as bolas tentam cair nas caçapas, que simbolizam os melhores resultados. Neste artigo, analisaremos os fundamentos do funcionamento do BOA, seu modelo matemático e sua eficácia na resolução de diferentes problemas de otimização.


Métodos de otimização da biblioteca ALGLIB (Parte I)
Neste artigo, vamos conhecer os métodos de otimização da biblioteca ALGLIB para MQL5. O artigo inclui exemplos simples e visuais de aplicação da ALGLIB para resolver tarefas de otimização, o que tornará o processo de aprendizado dos métodos o mais acessível possível. Analisaremos detalhadamente a integração de algoritmos como BLEIC, L-BFGS e NS, e com base neles resolveremos uma tarefa de teste simples.


Definição de sobrecompra e sobrevenda segundo a teoria do caos
Determinamos as zonas de sobrecompra e sobrevenda do mercado a partir da teoria do caos: uma integração dos princípios da teoria do caos, da geometria fractal e das redes neurais para prever os mercados financeiros. O estudo demonstra o uso do expoente de Lyapunov como medida da natureza caótica do mercado e a adaptação dinâmica dos sinais de trade. A metodologia inclui um algoritmo de geração de ruído fractal, ativação tangencial hiperbólica e otimização com momento.

Otimização por neuroboides — Neuroboids Optimization Algorithm (NOA)
Trata-se de uma nova metaheurística de otimização bioinspirada e autoral, denominada NOA (Neuroboids Optimization Algorithm), que combina princípios de inteligência coletiva e redes neurais. Ao contrário dos métodos clássicos, o algoritmo utiliza uma população de "neuroboides" autoaprendizes, cada um com sua própria rede neural, que adapta a estratégia de busca em tempo real. O artigo em questão apresenta a arquitetura do algoritmo, os mecanismos de autoaprendizado dos agentes e as perspectivas de aplicação dessa abordagem híbrida em tarefas complexas de otimização.


Simulação de mercado (Parte 05): Iniciando a classe C_Orders (II)
Neste artigo, explicarei como o Chart Trade conseguirá lidar, junto com o Expert Advisor, a um pedido do usuário para encerrar todas as posições que se encontram em aberto. Parece ser algo simples. Porém existem alguns agravantes que você precisa saber como lidar com eles.


Simulação de mercado: Position View (XIX)
Uma das coisas que mais tem me incomodado, é o fato da classe C_ElementsTrade, ter em seu código, coisas que permitem acessar as posições. Não entenda isto como uma falha, pois de fato não é. Apenas torna algumas partes do que precisaremos fazer no futuro, algo um tanto quanto sujeitas a erros. Todo o trabalho que tem sido feito, para implementar o indicador de posição. Tem sido feito, pensando em usar ele no replay/simulador. Porém, uma vez que ele esteja sendo usado no replay/simulador. Não teremos de forma alguma acesso a uma posição real. Sendo assim, qualquer chamada da biblioteca MQL5, cujo objetivo é acessar dados da posição. Não terão qualquer efeito no código.


Simulação de mercado: Position View (VII)
Neste artigo, começaremos a fazer algumas melhorias no indicador de posição. Isto para que seja possível interagir com ele. E modificar as linhas de preço, ou fechar uma posição diretamente via interação com o indicador de posição. Antes de realmente começarmos a parte da implementação. Vamos entender uma coisa aqui. Isto para os menos avisados. Não é possível, de maneira ou forma alguma, usar um indicador a fim de modificar algo no servidor de negociação. Isto por conta que o MetaTrader 5, conta com um sistema de segurança que permite apenas e somente aos Expert Advisores, fazerem algo em uma ordem ou posição. Nenhuma outra aplicação que não seja um Expert Advisor, conseguirá manipular ordens ou posições.


Simulação de mercado: Position View (XII)
No artigo, você aprenderá como criar uma indicação visual na sua plataforma de trading para saber se você está em uma posição comprada ou vendida no gráfico, sem precisar acessar o terminal. Além disso, o texto aborda a implementação de uma funcionalidade que melhora a visualização ao mover linhas de take profit e stop loss, ocultando a linha de preço do mouse durante a movimentação para evitar confusões. A leitura oferece insights práticos para customizar sistemas de simulação de mercado.