Artigos sobre análise de dados e estatísticas na MQL5

Muitos traders apreciam artigos sobre modelos matemáticos e teoria das probabilidades. Afinal de contas, a matemática é a base dos indicadores técnicos, e o conhecimento em estatística é necessário para analisar os resultados das operações e desenvolver estratégias.
Leia sobre lógica fuzzy, filtros digitais, perfil do mercado, mapas de Kohonen, redes neurais e muitas outras ferramentas que podem ser usadas para negociação.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Simulação de mercado: Position View (III)
Nestes últimos artigos, tenho mencionado o fato de que precisamos em alguns momentos definir um valor para a propriedade ZOrder. Mas por que?!?! Já que muitos dos códigos, que adicionam objetos no gráfico, simplesmente não utilizam, ou melhor, não definem um valor para tal propriedade. Bem, não estou aqui, para dizer, o que cada programador, deve ou não fazer. Como ele deve ou não criar seus códigos. Estou aqui, a fim de mostrar, a você caro leitor, e interessado em realmente compreender como as coisas funcionam, por debaixo dos panos.

Anotação de dados na análise de série temporal (Parte 1): Criação de um conjunto de dados com rótulos de tendência usando um gráfico EA
Esta série de artigos apresenta várias técnicas destinadas a rotular séries temporais, técnicas essas que podem criar dados adequados à maioria dos modelos de inteligência artificial (IA). A rotulação de dados (ou anotação de dados) direcionada pode tornar o modelo de IA treinado mais alinhado aos objetivos e tarefas do usuário, melhorar a precisão do modelo e até mesmo ajudar o modelo a dar um salto qualitativo!


Desenvolvendo um sistema de Replay (Parte 70): Acertando o tempo (III)
Neste artigo mostrarei a maneira correta e funcional de usar a função CustomBookAdd. Apesar de parecer se algo simples, fazer isto tem muitas implicações. Entre elas permitir que digamos ao indicador de mouse, se o ativo customizado está em leilão; Em negociação, ou o mercado está fechado. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.


Desenvolvendo um sistema de Replay (Parte 37): Pavimentando o Terreno (I)
Neste artigo iremos começar a fazer algo, que eu gostaria de ter feito a muito mais tempo. No entanto, por falta de "terreno firme", não me sentia seguro para apresentar de forma publica. Mas agora já tenho as bases para poder fazer o que iremos começar a fazer, a partir de agora. É bom que foque ao máximo em compreender o conteúdo deste artigo. E não estou dizendo isto, apenas para que você o leia apenas por ler. Quero e preciso enfatizar que se você não entender este artigo especifico. Poderá abandonar completamente qualquer esperança em compreender o conteúdo dos próximos.

Teoria das Categorias em MQL5 (Parte 3)
A Teoria das Categorias representa um segmento diversificado e em constante expansão da matemática, que até agora está relativamente pouco explorado na comunidade MQL5. Esta sequência de artigos visa elucidar algumas das suas concepções com o intuito de constituir uma biblioteca aberta e potencializar ainda mais o uso deste notável setor na elaboração de estratégias de negociação.


Algoritmo de Evolução do Casco da Tartaruga (Turtle Shell Evolution Algorithm, TSEA)
Um algoritmo de otimização único, inspirado na evolução do casco da tartaruga. O algoritmo TSEA emula a formação gradual de áreas queratinizadas da pele, que representam as soluções ótimas para o problema. As melhores soluções tornam-se mais "duras" e se aproximam da superfície externa, enquanto as soluções menos bem-sucedidas permanecem "macias" e ficam na parte interna. O algoritmo utiliza a clusterização das soluções com base na qualidade e na distância, permitindo preservar as opções menos bem-sucedidas, garantindo flexibilidade e adaptabilidade.

Desenvolvendo um sistema de Replay (Parte 35): Ajeitando as coisas (I)
Temos que corrigir algumas coisas antes de realmente poder continuar. Mas não se trata necessariamente de uma correção e sim de um aperfeiçoamento na forma de gerir e utilizar classe. O motivo é que existem falhas ocorrendo por conta de algum tipo de interação dentro do sistema. Apesar das tentativas de tentar compreender o motivo de algumas das falhas, para assim sana-las. Todas foram frustradas, já que não fazia o mínimo sentido de algumas delas estarem ocorrendo. Quando fazemos uso de ponteiros ou recursão em C / C++, e o programa começa a apresentar falhas.

Teoria das Categorias em MQL5 (Parte 6): produtos fibrados monomórficos e coprodutos fibrados epimórficos
A teoria das categorias é um ramo diversificado e em expansão da matemática que só recentemente começou a ser abordado na comunidade MQL5. Esta série de artigos tem como objetivo analisar alguns de seus conceitos para criar uma biblioteca aberta e utilizar ainda mais essa maravilhosa seção na criação de estratégias de negociação.

Redes neurais de maneira fácil (Parte 19): Regras de associação usando MQL5
Continuamos o tópico de busca de regras de associação. No artigo anterior, consideramos os aspectos teóricos desse tipo de problema. No artigo de hoje, ensinarei a implementação do método FP-Growth usando MQL5. Também vamos testá-la com dados reais.

Desenvolvendo um sistema de Replay (Parte 33): Sistema de Ordens (II)
Vamos continuar o desenvolvimento do sistema de ordens. Mas você irá ver que iremos fazer uma reutilização massiva de coisas já vistas em outros artigos. Mesmo assim teremos um bônus neste artigo. Iremos desenvolver, primeiramente um sistema que consiga ser operado junto ao servidor de negociação real, seja usando uma conta demo, seja usando uma conta real. Vamos fazer uso massivo e extensivo da plataforma MetaTrader 5, para nos fornecer todo o suporte do qual precisaremos neste inicio de jornada

Algoritmos de otimização populacionais: Algoritmo de evolução da mente (Mind Evolutionary Computation, MEC)
Este artigo discute um algoritmo da família MEC, denominado algoritmo simples de evolução da mente (Simple MEC, SMEC). O algoritmo se destaca pela beleza da ideia subjacente e pela simplicidade de implementação.


Funcionalidades do assistente MQL5 que você precisa conhecer (Parte 07): Dendrogramas
A classificação de dados para análise e previsão é uma área muito diversificada do aprendizado de máquina, que compreende um grande número de abordagens e métodos. Neste artigo, examinaremos uma dessas abordagens, nomeadamente o agrupamento hierárquico aglomerativo (Agglomerative Hierarchical Clustering).

Integração de APIs de Corretoras com Expert Advisors usando MQL5 e Python
Neste artigo, discutiremos a implementação do MQL5 em parceria com o Python para realizar operações relacionadas à corretora. Imagine ter um Expert Advisor (EA) em execução contínua hospedado em um VPS, executando negociações em seu nome. Em determinado momento, a capacidade do EA de gerenciar fundos torna-se fundamental. Isso inclui operações como adicionar fundos à sua conta de negociação e iniciar retiradas. Nesta discussão, iremos esclarecer as vantagens e a implementação prática desses recursos, garantindo a integração perfeita do gerenciamento de fundos à sua estratégia de negociação. Fique atento!


Desenvolvendo um sistema de Replay (Parte 50): Complicando as coisas (II)
Vamos resolver a questão da ID do gráfico, mas ao mesmo tempo, vamos começar a garantir que o usuário possa fazer uso de um template pessoal, voltado para analisar o ativo que ele gostaria de efetuar estudos e simulações. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.


Desenvolvendo um sistema de Replay (Parte 69): Acertando o tempo (II)
Aqui vamos entender, por que estamos precisamos usar a chamada iSpread. Ao mesmo tempo, vamos entender como o sistema consegue nos informar o tempo restante da barra, quando não temos ticks a serem usados para fazer tal coisa. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.

Redes neurais de maneira fácil (Parte 20): autocodificadores
Continuamos a estudar algoritmos de aprendizado não supervisionado. Talvez você como o leitor possa ter dúvidas sobre se as publicações recentes se encaixam no tópico de redes neurais. Neste novo artigo, voltamos ao uso de redes neurais.


Visualizações de negociações no gráfico (Parte 2): Desenho gráfico de informações
Escreveremos do zero um script para facilitar a captura de capturas de tela (print-screens) de negociações, visando a análise de entradas. Em um único gráfico, será conveniente exibir todas as informações necessárias sobre uma negociação específica, com a possibilidade de desenhar diferentes timeframes.


Automatizando Estratégias de Negociação com a Estratégia Parabolic SAR em MQL5: Criando um Expert Advisor Eficaz
Neste artigo, vamos automatizar as estratégias de negociação com a Estratégia Parabolic SAR em MQL5: Criando um Expert Advisor Eficaz. O EA realizará negociações com base nas tendências identificadas pelo indicador Parabolic SAR.


Arbitragem Forex: painel de avaliação de correlações
Vamos analisar a criação de um painel de arbitragem na linguagem MQL5. Como obter taxas de câmbio justas no Forex de diferentes maneiras? Criaremos um indicador para medir os desvios dos preços de mercado em relação às taxas justas, bem como para avaliar o potencial de lucro em rotas de arbitragem entre moedas (como na arbitragem triangular).


Teoria das Categorias em MQL5 (Parte 8): Monoides
Esse artigo continua a série sobre a implementação da teoria da categoria em MQL5. Aqui, apresentamos os monoides como um domínio (conjunto) que distingue a teoria da categoria de outros métodos de classificação de dados ao incorporar regras e um elemento de equivalência.

Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 19): Ajustes necessários
O que de fato vamos fazer aqui, é preparar o terreno, de forma que quando for preciso adicionar algumas novas coisas ao código, isto aconteça de forma suave e tranquila. O código atual ainda não consegue cobrir ou dar cabo de algumas coisas, que serão necessárias para um avanço significativo. Precisamos que tudo seja construído de maneira que o esforço de implementação de algumas coisas seja o menor possível. Se isto for feito adequadamente teremos a possibilidade de ter um sistema realmente bastante versátil. Sendo capaz de se adaptar muito facilmente a qualquer situação que for preciso ser coberta.


Simulação de mercado (Parte 12): Sockets (VI)
Neste artigo, vamos ver como resolver algumas questões e ver alguns problemas que temos ao usar código feito em Python dentro de outros programas. No caso o que mostrarei aqui, é um típico problema que existe, quando você vai usar o Excel junto com o MetaTrader 5. Mas para fazer esta comunicação estaremos usando o Python. Porém existe um pequeno problema nesta implementação. Não em todos os casos, mas em alguns casos específicos e quando o problema ocorre você tem que entender por que ele ocorre. Neste artigo iniciarei a explicação de como resolver tal coisa.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 27): Médias Móveis e o Ângulo de Ataque
O Ângulo de Ataque é uma métrica frequentemente citada, cuja inclinação é entendida como tendo uma forte correlação com a força de uma tendência predominante. Vamos analisar como ele é comumente usado e compreendido e examinar se há mudanças que poderiam ser introduzidas na forma como é medido, para benefício de um sistema de negociação que o utilize.

Redes neurais de maneira fácil (Parte 25): Exercícios práticos de transferência de aprendizado
Nos dois últimos artigos, criamos uma ferramenta que permite criar e editar modelos de redes neurais. E agora é hora de avaliar o uso potencial da transferência de aprendizado (transfer learning, em inglês) usando exemplos práticos.


Ciclos e Forex
Os ciclos têm grande importância em nossas vidas. Dia e noite, estações do ano, dias da semana e muitos outros ciclos de naturezas diferentes fazem parte do cotidiano de qualquer pessoa. Neste artigo, tentaremos examinar os ciclos nos mercados financeiros.

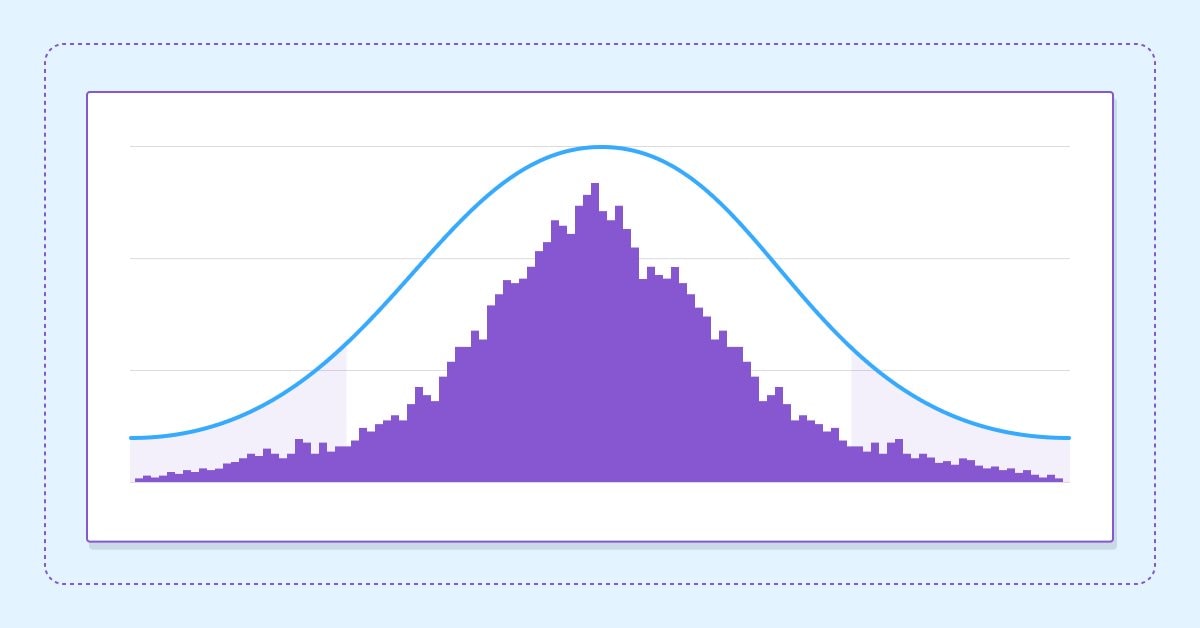
Avaliando o desempenho futuro com intervalos de confiança
Neste artigo, vamos explorar o uso do bootstrapping como um meio de avaliar a eficácia futura de uma estratégia automatizada.


Algoritmos de otimização populacionais: algoritmo de gotas de água inteligentes (Intelligent Water Drops, IWD)
Neste artigo é analisado um algoritmo interessante chamado de gotas de água inteligentes (IWD), inspirado na natureza inanimada, que simula o processo de formação do leito de um rio. As ideias desse algoritmo permitiram melhorar significativamente o líder anterior da classificação, o SDS, e o novo líder (SDSm modificado), como de costume, pode ser encontrado no arquivo do artigo.

Algoritmos de otimização populacionais: Otimização de ervas invasivas (IWO)
A surpreendente capacidade das plantas daninhas de sobreviver em uma ampla variedade de condições foi a inspiração para o desenvolvimento de um poderoso algoritmo de otimização. O IWO (Invasive Weed Optimization) é considerado um dos melhores entre os analisados até o momento.


Teoria das Categorias (Parte 9): Ações dos monoides
Esse artigo é a continuação da série sobre a implementação da teoria das categorias em MQL5. Nele são discutidas as ações de monoides como um meio de transformar os monoides descritos no artigo anterior para aumentar suas aplicações.


Desenvolvendo um sistema de Replay (Parte 42): Projeto do Chart Trade (I)
Vamos agora criar algo um pouco mais interessante. No entanto, iremos fazer de forma que o código que mostrei no passado, estará completamente obsoleto. Mas não vou estragar a surpresa. Acompanhe o artigo para entender. Desde o inicio desta sequencia sobre como desenvolver um sistema de replay / simulação, venho dizendo que a ideia aqui, é usar a plataforma MetaTrader 5, de forma idêntica, tanto no sistema que estamos desenvolvendo, quanto no mercado real. É importante que isto se dê de maneira adequada. Você não vai querer treinar e aprender a lutar usando determinadas ferramentas, e na hora da briga ter que usar outras.


Negociação algorítmica baseada em padrões de reversão 3D
Estamos abrindo um novo mundo de trading automatizado em barras 3D. Como seria um robô de trading operando em barras multidimensionais de preço, e será que os clusters “amarelos” das barras 3D conseguem prever reversões de tendência? Como é o trading em múltiplas dimensões?


Desenvolvendo um sistema de Replay (Parte 40): Iniciando a segunda fase (I)
Esta é a nova fase do sistema de replay / simulação. Nesta fase a conversa de fato irá ser seria. E o conteúdo irá ser tornar bastante denso. Peço que você leia com calma o artigo e sempre procure usar as referencias que possivelmente estarão sendo indicadas nos artigos. Isto para lhe ajudar a compreender melhor o que estará sendo explicado.


Simulação de mercado (Parte 18): Iniciando o SQL (I)
Não importa se vamos usar um ou outro programa de SQL. Seja MySQL, SQL Server, SQLite, OpenSQL ou qualquer outro. Todos tem algo em comum entre si. Este algo em comum é a linguagem SQL. Pois bem, mesmo que você não venha a usar de fato uma Workbench, poderá fazer manipulações ou trabalhar com um banco de dados diretamente no MetaEditor ou via MQL5. Isto pensando em fazer as coisas no MetaTrader 5. Mas para de fato conseguir fazer as coisas assim, você precisará de algum conhecimento sobre SQL. Então aqui vamos aprender pelo menos o básico.

Modificação do Grid-Hedge EA em MQL5 (Parte IV): Otimizando a Estratégia de Grid Simples (I)
Nesta quarta parte, revisitamos os Expert Advisors (EAs) Simple Hedge e Simple Grid desenvolvidos anteriormente. Nosso foco agora é refinar o Simple Grid EA por meio de análise matemática e uma abordagem de força bruta, visando o uso ideal da estratégia. Este artigo mergulha profundamente na otimização matemática da estratégia, preparando o terreno para futuras explorações de otimização baseada em código em artigos posteriores.

Algoritmo de busca através de vizinhança — Across Neighborhood Search (ANS)
O artigo explora o potencial do algoritmo ANS, como um passo relevante no desenvolvimento de métodos de otimização flexíveis e inteligentes, capazes de considerar as especificidades da tarefa e a dinâmica do ambiente no espaço de busca.

Desenvolvendo um sistema de Replay (Parte 45): Projeto do Chart Trade (IV)
O principal neste artigo, é justamente a apresentação e explicação da classe C_ChartFloatingRAD. Temos o indicador Chart Trade, funcionando de uma maneira bastante interessante. No entanto, se você notará que ainda temos um numero bastante reduzido de objetos no gráfico. E mesmo assim temos exatamente o comportamento esperado. Podendo editar os valores presentes no indicador. A pergunta é: Como isto é possível ?!?! Neste artigo você começará a entender isto.


Simulação de mercado (Parte 13): Sockets (VII)
Quando você desenvolve algo, seja no xlwings, ou qualquer outro pacote que nos permita ler e escrever diretamente no Excel. Você na verdade deve notar que todos os programas, funções ou procedimentos. Executam e logo finalizam a sua tarefa. Eles não ficam ali, dentro de um loop. E por mais que você tente fazer as coisas de uma forma diferente.


Teoria do caos no trading (Parte 2): Continuamos a imersão
Continuamos a imersão na teoria do caos nos mercados financeiros e analisamos sua aplicabilidade à análise de moedas e outros ativos.


Indicador de previsão ARIMA em MQL5
Neste artigo, criamos um indicador de previsão ARIMA em MQL5. É analisado como o modelo ARIMA forma previsões, sua aplicabilidade ao mercado Forex e ao mercado de ações em geral. Também é explicado o que é a autorregressão AR, de que forma os modelos autorregressivos são usados para previsão e como funciona o mecanismo de autorregressão.


Data Science e ML (Parte 30): O Casal Poderoso para Prever o Mercado de Ações, Redes Neurais Convolucionais (CNNs) e Redes Neurais Recorrentes (RNNs)
Neste artigo, exploramos a integração dinâmica das Redes Neurais Convolucionais (CNNs) e das Redes Neurais Recorrentes (RNNs) na previsão do mercado de ações. Aproveitando a capacidade das CNNs de extrair padrões e a proficiência das RNNs em lidar com dados sequenciais. Vamos ver como essa combinação poderosa pode aumentar a precisão e eficiência dos algoritmos de negociação.