Artigos sobre análise de dados e estatísticas na MQL5

Muitos traders apreciam artigos sobre modelos matemáticos e teoria das probabilidades. Afinal de contas, a matemática é a base dos indicadores técnicos, e o conhecimento em estatística é necessário para analisar os resultados das operações e desenvolver estratégias.
Leia sobre lógica fuzzy, filtros digitais, perfil do mercado, mapas de Kohonen, redes neurais e muitas outras ferramentas que podem ser usadas para negociação.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se

Algoritmos de otimização de população: Resistência a ficar preso em extremos locais (Parte II)
Continuamos nosso experimento que visa examinar o comportamento dos algoritmos de otimização de população no contexto de sua capacidade de escapar eficientemente de mínimos locais quando a diversidade da população é baixa e alcançar máximos globais. Os resultados da pesquisa são fornecidos.

O Método de Agrupamento de Manipulação de Dados: Implementando o Algoritmo Combinatório em MQL5
Neste artigo, continuamos nossa exploração da família de algoritmos do Método de Agrupamento de Manipulação de Dados, com a implementação do Algoritmo Combinatório, juntamente com sua versão refinada, o Algoritmo Combinatório Seletivo em MQL5.

Do iniciante ao especialista: criação de um EA animado para notícias em MQL5 (I)
O acesso às notícias é um fator crítico ao operar no terminal MetaTrader 5. Apesar da existência de várias APIs de notícias, muitos traders enfrentam dificuldades para acessá-las e integrá-las de forma eficiente ao seu ambiente de negociação. Neste artigo, nosso objetivo é desenvolver uma solução otimizada que exiba as notícias diretamente no gráfico, onde elas são mais necessárias. Faremos isso criando o EA "Manchetes de Notícias", que monitora e exibe atualizações em tempo real a partir de APIs de notícias.


Simulação de mercado: Position View (VIII)
No artigo anterior vimos como poderíamos implementar o indicador de posição, para que pudéssemos fechar uma posição aberta diretamente via gráfico. Isto interagindo com um objeto que estaria a nossa disposição no gráfico. Depois que o primeiro mecanismo estava concluído e funcionando. Começamos a fazer algumas modificações para que também fosse possível remover as linhas de take profit e stop loss. Isto de uma posição que estivesse aberta. Porém como as mudanças a serem feitas precisariam de uma explicação adequada. Naquele mesmo artigo, apenas mostrei as mudanças que deveriam ocorrer no âmbito do Expert Advisor. Sendo necessário mostrar ainda as mudanças que deveriam ocorrer no Indicador de posição.

Otimização com neuroboids — Neuroboids Optimization Algorithm 2 (NOA2)
O novo algoritmo autoral de otimização NOA2 (Neuroboids Optimization Algorithm 2) combina os princípios da inteligência de enxame com controle baseado em redes neurais. O NOA2 funde a mecânica do comportamento coletivo dos neuroboids com um sistema neural adaptativo, que permite aos agentes ajustar seu comportamento de forma autônoma durante o processo de busca pelo ótimo. O algoritmo está em fase ativa de desenvolvimento e demonstra potencial para resolver tarefas complexas de otimização.


Simulação de mercado: Position View (VI)
Neste artigo, faremos diversas melhorias, visando obter com que o indicador de posição, venha a refletir o que de fato está ocorrendo no servidor de negociação em termos de posições e seu status atual. Devo lembrar, que estas aplicações que serão mostradas aqui, não visam de maneira alguma substituir qualquer elemento presente no MetaTrader 5. E tal pouco devem ser utilizadas sem os devidos cuidados e critérios. Já que elas tem como objetivo terem um código didático. Ou seja, para fins de aprendizado de como as coisas funcionam. E o motivo para que eu diga que o código é didático. É pelo fato de que o uso de mensagens em alguns casos não é a melhor forma de implementar as coisas.


Análise da influência do clima nas moedas de países agrícolas usando Python
Como o clima está relacionado ao mercado cambial? Na teoria econômica clássica, por muito tempo não se reconheceu a influência de fatores como o clima no comportamento do mercado. Porém, tudo mudou. Vamos tentar estabelecer conexões entre o estado do tempo e a situação das moedas agrícolas no mercado.

Exemplo de Análise de Rede de Causalidade (CNA) e Modelo de Autorregressão Vetorial para Predição de Eventos de Mercado
Este artigo apresenta um guia abrangente para implementar um sistema de negociação sofisticado utilizando Análise de Rede de Causalidade (CNA) e Autorregressão Vetorial (VAR) em MQL5. Ele aborda o embasamento teórico desses métodos, fornece explicações detalhadas das funções-chave no algoritmo de negociação e inclui exemplos de código para implementação.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 51): Aprendizado por Reforço com SAC
Soft Actor Critic é um algoritmo de Aprendizado por Reforço que utiliza 3 redes neurais. Uma rede ator e 2 redes críticas. Esses modelos de aprendizado de máquina são combinados em uma parceria mestre-escravo onde as redes críticas são modeladas para melhorar a precisão de previsão da rede ator. Ao mesmo tempo em que introduzimos ONNX nesta série, exploramos como essas ideias podem ser colocadas à prova como um sinal personalizado de um Expert Advisor montado pelo wizard.


Algoritmo de Busca com Retrocesso — Backtracking Search Algorithm (BSA)
E se um algoritmo de otimização pudesse lembrar suas viagens passadas e usar essa memória para buscar soluções melhores? O BSA faz exatamente isso, equilibrando a exploração do novo e o retorno ao que já foi testado. No artigo, revelamos os segredos do algoritmo. Ideia simples, mínimo de parâmetros e resultado estável.


Algoritmo de Partenogênese Cíclica — Cyclic Parthenogenesis Algorithm (CPA)
Neste artigo, vamos analisar um novo algoritmo populacional de otimização, o CPA (Cyclic Parthenogenesis Algorithm), inspirado na estratégia reprodutiva única dos pulgões. O algoritmo combina dois mecanismos de reprodução — partenogênese e sexual — e utiliza uma estrutura de colônia populacional com possibilidade de migração entre colônias. As principais características do algoritmo são a alternância adaptativa entre diferentes estratégias reprodutivas e o sistema de troca de informação entre colônias por meio do mecanismo de voo.


Previsão de taxas de câmbio usando métodos clássicos de aprendizado de máquina: Modelos Logit e Probit
Tentou-se criar um EA para prever cotações de taxas de câmbio. Como base para o algoritmo, foram adotados modelos clássicos de classificação, como regressão logística e probit. O critério de razão de verossimilhança é utilizado para filtrar os sinais de negociação.

Algoritmo de busca circular — Circle Search Algorithm (CSA)
Este artigo apresenta um novo algoritmo metaheurístico de otimização, o CSA (Circle Search Algorithm), baseado nas propriedades geométricas do círculo. O algoritmo utiliza o princípio de movimentação de pontos ao longo das tangentes para encontrar a solução ideal, combinando fases de diversificação global e intensificação local.


Desenvolvendo um EA multimoeda (Parte 28): Adicionando um gerenciador de fechamento de posições
Ao executar muitas estratégias em paralelo, pode surgir a necessidade de, de tempos em tempos, fechar todas as posições abertas e reiniciar as estratégias. O código já escrito permite implementar esse comportamento apenas em conjunto com manipulações manuais. Vamos tentar automatizar essa parte.


Funcionalidades do Assistente MQL5 que você precisa conhecer (Parte 29): Taxas de aprendizado e perceptrons multicamadas
Estamos concluindo a análise da sensibilidade da taxa de aprendizado ao desempenho do EA, estudando taxas de aprendizado adaptáveis Essas taxas devem ser ajustadas para cada parâmetro da camada durante o treinamento, por isso precisamos avaliar os potenciais benefícios em relação às perdas esperadas no desempenho.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 54): Aprendizado por Reforço com SAC híbrido e Tensores
Soft Actor Critic é um algoritmo de Aprendizado por Reforço que analisamos em um artigo anterior, onde também introduzimos Python e ONNX nesta série como abordagens eficientes para treinar redes. Retomamos o algoritmo com o objetivo de explorar tensores, grafos computacionais que frequentemente são utilizados em Python.


Simulação de mercado: Position View (XVIII)
Neste artigo, mostrei da forma o mais didática possível. Como você pode conseguir modificar e gerar um código que seja capaz de cumprir alguns objetivos. Isto modificando o mínimo possível um código já existente. Iremos adicionar um indicador de volume, ao mesmo tempo impedir que o usuário ou operador venha a remover objetos criados pelo indicador de posição.


Recursos do Assistente MQL5 que você precisa conhecer (Parte 43): Aprendizado por reforço com SARSA
O SARSA (State-Action-Reward-State-Action, estado–ação–recompensa–estado–ação) é outro algoritmo que pode ser utilizado na implementação de aprendizado por reforço. Vamos analisar como esse algoritmo pode ser implementado como um modelo independente (e não apenas como um mecanismo de aprendizado) em Expert Advisors gerados no Wizard, de forma semelhante ao que fizemos nos casos de Q-learning e DQN.


Simulação de mercado: Position View (XI)
Neste artigo, mostrarei como você, meu caro e estimado leitor, pode sem muito esforço. Conseguir modificar o indicador de posição a fim de que ele venha a ser capaz de fazer bem mais coisas, do que originalmente era capaz de fazer. Veremos como incluir a capacidade de podermos mover tanto os preços, quanto também criar as linhas de preço. E isto diretamente no gráfico. Algo que muitos imaginariam ser extremamente complicado e de difícil solução. Porém você notará que faremos tudo isto, com muita facilidade e com um mínimo de esforço. Tudo que será preciso fazer é parar e pensar um pouco.


MetaTrader 5 Global Optimizer: Uma Estrutura Profissional para Otimizar EAs por Grupos, Subgrupos e Critérios de Robustez
Apresentamos uma metodologia para transformar a otimização de EAs no MetaTrader 5 em um fluxo organizado e auditável. A automação em Python cria .set e .ini, orquestra otimizações por grupos e subgrupos, compara cada etapa ao baseline e aplica rewind quando necessário. O leitor poderá escolher os melhores parâmetros considerando lucro, estabilidade, drawdown, trades, concentração de resultado e consistência em vários ativos.


Otimização de nuvens atmosféricas — Atmosphere Clouds Model Optimization (ACMO): Teoria
Este artigo é dedicado ao algoritmo meta-heurístico Atmosphere Clouds Model Optimization (ACMO), que modela o comportamento das nuvens para resolver problemas de otimização. O algoritmo utiliza os princípios de geração, movimento e dispersão de nuvens, adaptando-se às "condições climáticas" no espaço de soluções. O artigo explora como a simulação meteorológica do algoritmo encontra soluções ótimas em um espaço complexo de possibilidades e descreve detalhadamente as etapas do ACMO, incluindo a preparação do "céu", o nascimento das nuvens, seu deslocamento e a concentração de chuva.


Recursos do Assistente MQL5 que você precisa conhecer (Parte 47): Aprendizado por reforço (algoritmo de diferenças temporais)
Temporal Difference (TD, diferenças temporais) é mais um algoritmo de aprendizado por reforço, que atualiza os valores Q com base na diferença entre as recompensas previstas e as recompensas reais durante o treinamento do agente. A ênfase está na atualização dos valores Q sem considerar necessariamente seus pares "estado-ação" (state-action). Como de costume, veremos como esse algoritmo pode ser aplicado em um EA, criado com a ajuda do Assistente.


Análise espectral singular unidimensional
O artigo aborda os aspectos teóricos e práticos do método de análise espectral singular (SSA), que constitui um método eficaz de análise de séries temporais e permite representar a estrutura complexa da série como uma decomposição em componentes simples, tais como tendência, oscilações sazonais (periódicas) e ruído.


Implementação do circuito quântico de Quantum Reservoir Computing (QRC)
Trata-se de uma abordagem revolucionária do aprendizado de máquina aplicado ao trading por meio da computação quântica. O artigo descreve a aplicação prática de um sistema QRC adaptativo com ajuste contínuo incremental para prever movimentos do mercado em tempo real.


Do iniciante ao especialista: criação de um EA animado para notícias em MQL5 (IV) - Análise de mercado com modelos hospedados localmente usando IA
Na discussão de hoje, veremos como hospedar localmente modelos de inteligência artificial de código aberto e usá-los para obter informações sobre o mercado. Isso faz parte dos nossos esforços contínuos para expandir o EA "Manchetes de Notícias" com a implementação da seção "Análise de inteligência artificial" (AI Insights), que transforma o EA em uma ferramenta auxiliar com múltiplas integrações. O EA atualizado foi projetado para informar os traders sobre eventos do calendário, as notícias financeiras mais recentes, indicadores técnicos e, agora, também sobre perspectivas de mercado geradas por inteligência artificial, oferecendo, assim, suporte oportuno, diversificado e inteligente à tomada de decisões de trading. Acompanhe esta conversa, na qual veremos estratégias práticas de integração e como o MQL5 pode interagir com recursos externos para criar um terminal de trading poderoso e inteligente.
Implementação do circuito quântico de Quantum Reservoir Computing (QRC)
Trata-se de uma abordagem revolucionária do aprendizado de máquina aplicado ao trading por meio da computação quântica. O artigo descreve a aplicação prática de um sistema QRC adaptativo com ajuste contínuo incremental para prever movimentos do mercado em tempo real.


Processos gaussianos em machine learning (Parte 2): Implementação e teste do modelo de classificação em MQL5
Nesta parte, analisaremos a implementação das interfaces principais da biblioteca de processos gaussianos em MQL5: IKernel, ILikelihood e IInference. Também demonstraremos seu funcionamento com dados sintéticos e escreveremos indicadores de classificação e regressão que mostrem sua operação em regime online, com retreinamento do modelo a cada nova barra.

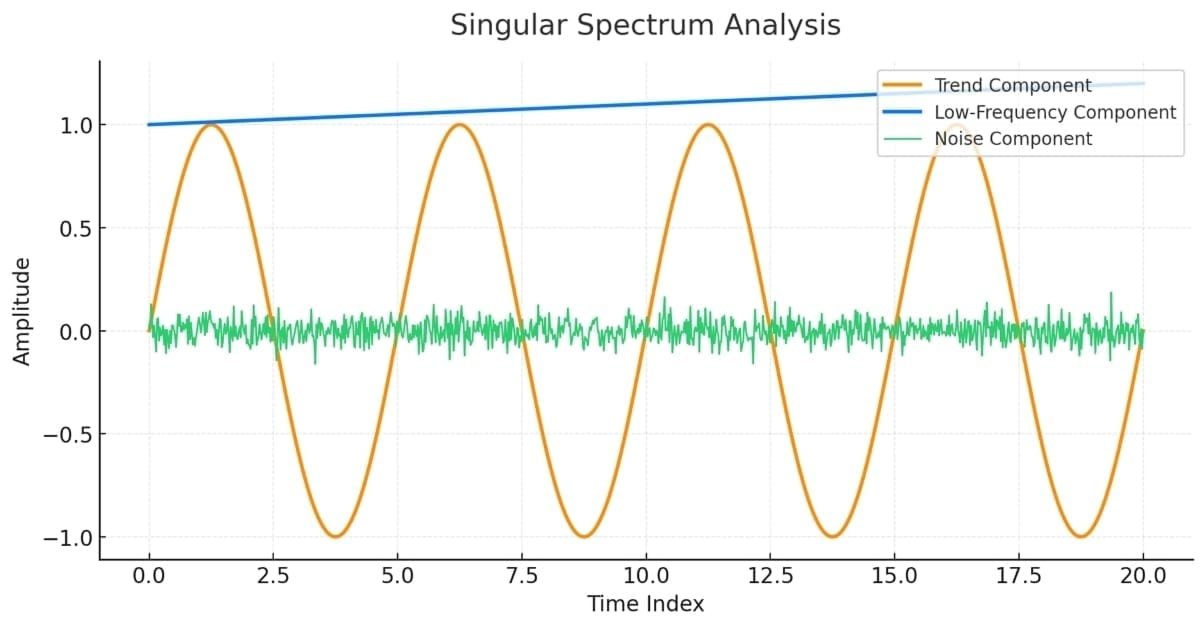
Análise espectral singular em MQL5
Este artigo serve como guia para quem ainda não conhece o conceito de análise espectral singular e deseja adquirir conhecimento suficiente para aplicar as ferramentas integradas disponíveis em MQL5.


Mapas auto-organizáveis de Kohonen em um EA MQL5
Os mapas auto-organizáveis de Kohonen transformam o caos dos dados de mercado em um mapa bidimensional estruturado, no qual padrões semelhantes são agrupados. Este artigo apresenta uma implementação completa de SOM em um EA MQL5, com quatrocentos neurônios e treinamento contínuo. Analisamos o algoritmo de busca pela Best Matching Unit, a atualização dos pesos com uma função gaussiana de vizinhança, a integração com efeitos quânticos e a geração de sinais de trading. O código é aberto, a matemática é clara e os resultados podem ser verificados.


Simulação de mercado: A união faz a força (II)
Até o momento, a aplicação que estava sendo desenvolvida nesta sequência de artigos. Visava apenas e tão somente simular a parte gráfica. Mas para um sistema mais completo, onde temos a possibilidade de experimentar um Expert Advisor dentro do serviço de replay/simulador. Precisamos também fazer a simulação do servidor de negociação. Você notará, que a simulação usará o mínimo do mínimo possível. Mas se você, meu caro leitor, desejar, poderá completar as partes que faltam. Mas como isto não fará diferença para o que estou disposto a mostrar. Já temos mais do que o suficiente para desenvolver o que foi planejado.


Trading algorítmico de arbitragem com teoria dos grafos
Neste artigo, tratamos a arbitragem triangular como um problema de busca de ciclos em um grafo orientado, no qual os vértices representam moedas e as arestas representam pares de moedas com pesos correspondentes às taxas de câmbio. Um ciclo lucrativo ocorre quando o produto dos pesos é > 1. Os algoritmos Floyd-Warshall e DFS que desenvolvemos encontram os caminhos ideais de conversão de moedas com retorno ao ponto inicial e geração de lucro.


MetaTrader 5 Global Optimizer II - Validação por Walk-Forward Efficiency
Apresentamos a integração do Walk-Forward Efficiency ao fluxo do MetaTrader 5 Global Optimizer. A matéria cobre a configuração pelo wizard (janelas ISS/OSS, passo, candidatos), a marcação de parâmetros no .mq5 e a seleção a partir dos TOP sets. O resultado é um processo auditável de validação fora da amostra, com WFE%, métricas consolidadas e relatórios que ajudam a medir robustez e generalização.

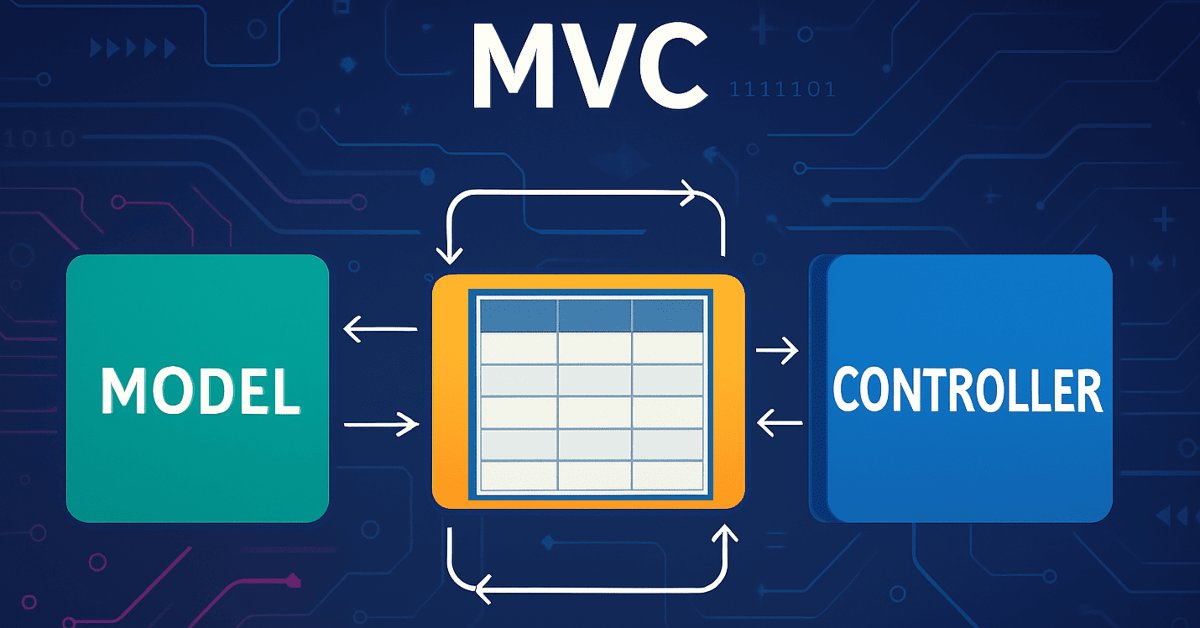
Implementação do modelo de tabela em MQL5: Aplicação do conto MVC
Neste artigo, analisaremos o desenvolvimento do modelo de tabela na linguagem MQL5, usando o conceito arquitetônico MVC (Model-View-Controller), que separa a lógica dos dados, a apresentação e o controle, o que ajuda a criar um código estruturado, flexível e escalável. Examinaremos a implementação das classes para construir o modelo de tabela, incluindo o uso de listas ligadas para armazenar dados.


Otimização por Comunidade de Cientistas - Community of Scientist Optimization (CoSO): Teoria
Os segredos da otimização eficiente de estratégias de trading em abordagens metaheurísticas. Community of Scientist Optimization é um novo algoritmo populacional inspirado nos mecanismos de funcionamento da comunidade de cientistas. Diferentemente das metáforas naturais tradicionais, o CoSO modela aspectos únicos da atividade científica humana: a publicação de resultados em periódicos, a competição por financiamentos de pesquisa e a formação de grupos de pesquisa.


Do iniciante ao especialista: Sistema de análise autogeométrica
Os padrões geométricos oferecem aos traders uma forma concisa de interpretar o movimento dos preços. Muitos analistas desenham linhas de tendência, retângulos e outras figuras manualmente e, em seguida, baseiam suas decisões de negociação nas formações que enxergam. Neste artigo, examinaremos uma alternativa automatizada: o uso de MQL5 para detectar e analisar os padrões geométricos mais populares. Vamos detalhar a metodologia, discutir os detalhes da implementação e mostrar como o reconhecimento automático de padrões pode aprimorar a compreensão do mercado pelo trader.

Integrando MQL5 com pacotes de processamento de dados (Parte 4): Manipulação de Big Data
Explorando técnicas avançadas para integrar o MQL5 com ferramentas poderosas de processamento de dados, esta parte se concentra no tratamento eficiente de big data para aprimorar a análise de negociação e a tomada de decisões.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 32): Regularização
A regularização é uma forma de penalizar a função de perda em proporção ao peso discreto aplicado ao longo das várias camadas de uma rede neural. Vamos observar a importância de algumas formas de regularização e o impacto que isso pode ter em testes realizados com um Expert Advisor montado por um assistente.

Aplicando Seleção de Recursos Localizada em Python e MQL5
Este artigo explora um algoritmo de seleção de recursos introduzido no artigo 'Local Feature Selection for Data Classification' de Narges Armanfard et al. O algoritmo é implementado em Python para construir modelos de classificação binária que podem ser integrados com aplicativos MetaTrader 5 para inferência.

Codificação ordinal de variáveis nominais
Neste artigo, discutiremos e demonstraremos como transformar variáveis nominais em formatos numéricos adequados para algoritmos de aprendizado de máquina, utilizando tanto Python quanto MQL5.


EA baseado em rede neural com PatchTST
Este artigo apresenta a revolucionária arquitetura PatchTST, um transformer adaptado à análise de séries temporais financeiras que divide os dados de mercado em patches de 16 barras para um processamento mais eficiente. O texto examina detalhadamente a implementação completa de um robô de negociação em MQL5, abordando desde os fundamentos matemáticos e as estruturas de dados até a criação de um Expert Advisor pronto para uso, incluindo sistemas de gestão de risco e treinamento contínuo.