Artigos sobre análise de dados e estatísticas na MQL5

Muitos traders apreciam artigos sobre modelos matemáticos e teoria das probabilidades. Afinal de contas, a matemática é a base dos indicadores técnicos, e o conhecimento em estatística é necessário para analisar os resultados das operações e desenvolver estratégias.
Leia sobre lógica fuzzy, filtros digitais, perfil do mercado, mapas de Kohonen, redes neurais e muitas outras ferramentas que podem ser usadas para negociação.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Algoritmos de otimização populacional: sistema imune micro-artificial (Micro Artificial Immune System, Micro-AIS)
Este artigo fala sobre um método de otimização baseado nos princípios de funcionamento do sistema imunológico do organismo — Micro Artificial Immune System (Micro-AIS) — uma modificação do AIS. O Micro-AIS utiliza um modelo mais simples do sistema imunológico e operações mais simples de processamento de informações imunológicas. O artigo também aborda as vantagens e desvantagens do Micro-AIS em comparação com o AIS tradicional.

Um algoritmo de seleção de características usando aprendizado baseado em energia em MQL5 puro
Neste artigo, apresentamos a implementação de um algoritmo de seleção de características descrito em um artigo acadêmico intitulado "FREL: Um algoritmo estável de seleção de características", chamado de Ponderação de Características como Aprendizado Baseado em Energia Regularizada.


Algoritmo de Fechadura Codificada (Code Lock Algorithm, CLA)
Neste artigo, vamos repensar as fechaduras codificadas, transformando-as de mecanismos de proteção em ferramentas para resolver tarefas complexas de otimização. Descubra o mundo das fechaduras codificadas, não como simples dispositivos de segurança, mas como inspiração para uma nova abordagem à otimização. Vamos criar uma população inteira de "fechaduras", onde cada uma representa uma solução única para um problema. Em seguida, desenvolveremos um algoritmo que "destrancará" essas fechaduras e encontrará soluções ideais em várias áreas, desde o aprendizado de máquina até o desenvolvimento de sistemas de trading.


Estratégias de trading de rompimento: análise dos principais métodos
As estratégias de rompimento da faixa de abertura (Opening Range Breakout, ORB) partem da ideia de que a faixa inicial de negociação, formada logo após a abertura do mercado, reflete níveis de preço relevantes, quando compradores e vendedores chegam a um acordo sobre o valor. Ao identificar rompimentos de uma determinada faixa para cima ou para baixo, os traders podem aproveitar o momentum que costuma surgir quando a direção do mercado fica mais clara. Neste artigo, vamos analisar três estratégias ORB adaptadas a partir de materiais da Concretum Group.


Desenvolvendo um sistema de Replay (Parte 77): Um novo Chart Trade (IV)
Neste artigo, explicarei alguns detalhes e cuidados que você teve tomar quando for criar um protocolo de comunicação. São coisas bem básicas e simples. Não irei de fato pegar pesado neste artigo. Mas é preciso que você entenda o conteúdo deste artigo para entender o que acontecerá no receptor.


Superando Desafios de Integração com ONNX
ONNX é uma ótima ferramenta para integrar códigos complexos de IA entre diferentes plataformas, sendo uma ferramenta excelente, mas que vem com alguns desafios que devem ser superados para aproveitar ao máximo suas capacidades. Neste artigo, discutimos os problemas mais comuns que você pode enfrentar e como mitigá-los.

Algoritmos de otimização populacional: simulação de têmpera isotrópica (Simulated Isotropic Annealing, SIA). Parte II
A primeira parte do artigo foi dedicada ao conhecido e popular algoritmo de têmpera simulada, onde foram analisadas suas vantagens e descritos detalhadamente os pontos fracos. A segunda parte do artigo é dedicada a uma transformação radical do algoritmo, seu renascimento em um novo algoritmo de otimização, a simulação de têmpera isotrópica, SIA.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 33): Kernels de Processos Gaussianos
Os Kernels de Processos Gaussianos são a função de covariância da Distribuição Normal que pode desempenhar um papel em previsões. Exploramos esse algoritmo único em uma classe de sinal personalizada em MQL5 para ver se pode ser utilizado como um sinal principal de entrada e saída.


Determinação de taxas de câmbio justas com base na PPC usando dados do FMI
Criação, em Python, de um sistema de análise de taxas de câmbio baseado na paridade do poder de compra (PPC). O autor desenvolveu um algoritmo com 5 métodos de cálculo de taxas justas, utilizando dados do FMI. Trata-se de um guia prático de análise fundamentalista de moedas, processamento de dados econômicos e integração com sistemas de trading. Código completo de fonte aberta.

Redes neurais de maneira fácil (Parte 39): Go-Explore - uma abordagem diferente para exploração
Continuamos com o tema da exploração do ambiente no aprendizado por reforço. Neste artigo, abordaremos mais um algoritmo, o Go-Explore, que permite explorar eficazmente o ambiente durante a fase de treinamento do modelo.


Análise de todas as variantes do movimento do preço em um computador quântico da IBM
Usamos o computador quântico da IBM para abrir todos os cenários possíveis de movimento do preço. Parece ficção científica? Bem-vindo ao mundo dos cálculos quânticos aplicados ao trading!


Simulação de mercado (Parte 07): Sockets (I)
Soquetes. Você sabe para que eles servem, ou como fazer uso deles no MetaTrader 5? Se a resposta for não, vamos começar aprendendo um pouco sobre eles. Este artigo aqui envolve o básico do básico. Mas como existem diversas maneiras de se fazer a mesma coisa, e o que nos interessa realmente é sempre o resultado. Queria mostrar que sim, existe uma forma simples, de passar dados do MetaTrader 5 para dentro de outros programas, como por exemplo o Excel. Porém, a principal ideia, não é transferir dados do MetaTrader 5, para o Excel. E sim fazer o contrário. Ou seja, transferir dados do Excel, ou de qualquer outro programa, para dentro do MetaTrader 5.


Simulação de mercado (Parte 21): Iniciando o SQL (IV)
Muitos de vocês, caros leitores, podem ter um nível de experiência muito superior ao meu, no que rege trabalhar com bancos de dados. Tendo assim uma visão diferente da minha. Porém, como era preciso definir, e desenvolver alguma forma de explicar o motivo pelo qual os bancos de dados, são criados da forma como são criados. Explicar o por que o SQL tem o formato que tem. Mas principalmente, por que as chaves primárias e chaves estrangeiras vieram a surgir. Foi preciso deixar as coisas um pouco abstratas.


Otimização de portfólio em Forex: Síntese de VaR e teoria de Markowitz
Como se realiza o trading com portfólio em Forex? Como pode ser feita a síntese entre a teoria de portfólio de Markowitz para otimizar as proporções do portfólio e o modelo VaR para otimizar o risco do portfólio? Vamos criar um código baseado na teoria de portfólio, onde, de um lado, obtemos um risco reduzido e, do outro, uma rentabilidade de longo prazo aceitável.

Redes neurais de maneira fácil (Parte 41): Modelos Hierárquicos
Este artigo descreve modelos hierárquicos de aprendizado que propõem uma abordagem eficaz para resolver tarefas complexas de aprendizado de máquina. Os modelos hierárquicos consistem em vários níveis, cada um responsável por aspectos diferentes da tarefa.

Colmeia artificial de abelhas — Artificial Bee Hive Algorithm (ABHA): Teoria e métodos
Neste artigo, exploramos o algoritmo Artificial Bee Hive Algorithm (ABHA), desenvolvido em 2009. Voltado para a solução de problemas de otimização contínua, o algoritmo é utilizado para encontrar o melhor caminho entre dois pontos. Analisaremos como o ABHA se inspira no comportamento das colônias de abelhas, no qual cada abelha desempenha um papel único que contribui para uma busca mais eficiente por recursos.


Ciência de dados e aprendizado de máquina (Parte 31): Aplicação de modelos CatBoost no trading
Os modelos de inteligência artificial CatBoost ganharam enorme popularidade na comunidade de aprendizado de máquina graças à sua precisão nas previsões, eficiência e resistência a conjuntos de dados fragmentados e complexos. Este artigo trata de como usar esses modelos no mercado Forex.

Ciência de dados e aprendizado de máquina (Parte 28): Previsão de múltiplos valores futuros para EURUSD
Muitos modelos de inteligência artificial são projetados para prever um único valor futuro. Neste artigo, veremos como utilizar modelos de aprendizado de máquina para prever múltiplos valores futuros. Essa abordagem, chamada de previsão multietapa, permite não apenas prever o preço de fechamento de amanhã, mas também o de depois de amanhã e assim por diante. A previsão multietapa oferece uma vantagem inegável para traders e analistas de dados, pois amplia o espectro de informações para oportunidades de planejamento estratégico.


Negociação de Notícias Facilitada (Parte 3): Realizando Negócios
Neste artigo, nosso especialista em negociação de notícias começará a abrir negociações com base no calendário econômico armazenado em nosso banco de dados. Além disso, melhoraremos os gráficos do especialista para exibir informações mais relevantes sobre os próximos eventos do calendário econômico.


Algoritmo de Aprendizagem Competitiva
O artigo apresenta algoritmo de aprendizagem competitiva (Competitive Learning Algorithm, CLA), um novo método metaheurístico de otimização baseado na modelagem do aprendizado em ambiente educacional. O algoritmo estrutura uma população de soluções na forma de classes com alunos e professores, em que os agentes aprendem por meio de três mecanismos: seguir o melhor da classe, usar a experiência pessoal e trocar conhecimento entre classes.


Ciência de Dados e Aprendizado de Máquina (Parte 16): Uma nova perspectiva sobre árvores de decisão
Na última parte da nossa série sobre aprendizado de máquina e trabalho com big data, voltamos a falar sobre as árvores de decisão. Este artigo é destinado a traders que desejam entender o papel das árvores de decisão na análise de tendências de mercado. Aqui, reunimos todas as informações principais sobre a estrutura, o propósito e o uso dessas árvores. Vamos explorar as raízes e os ramos das árvores algorítmicas e descobrir como elas podem ser aplicadas na tomada de decisões de negociação. Vamos juntos dar um novo olhar às árvores de decisão e ver como elas podem ajudar a superar as dificuldades nos mercados financeiros.


Algoritmos de otimização populacionais: evolução de grupos sociais (Evolution of Social Groups, ESG)
Neste artigo, consideraremos o princípio de construção de algoritmos multipopulacionais e, como exemplo desse tipo de algoritmos, analisaremos a Evolução de Grupos Sociais (ESG), um novo algoritmo autoral. Analisaremos os conceitos principais, os mecanismos de interação entre populações e as vantagens desse algoritmo, bem como examinaremos seu desempenho em tarefas de otimização.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 24): Médias Móveis
Médias Móveis são um indicador muito comum, usado e compreendido pela maioria dos traders. Exploramos possíveis casos de uso que podem não ser tão comuns dentro dos Expert Advisors montados no MQL5 Wizard.

Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 10): Fluxo Externo (II) VWAP
Domine o poder do VWAP com o nosso guia abrangente! Aprenda como integrar a análise de VWAP à sua estratégia de negociação usando MQL5 e Python. Maximize seus insights de mercado e melhore suas decisões de trading hoje mesmo.

Trading por algoritmo: IA e seu caminho para os topos dourados
Neste artigo, é demonstrado um método de criação de estratégias de trading para o ouro usando aprendizado de máquina. Ao analisar o método proposto para a previsão de séries temporais sob diferentes ângulos, é possível identificar suas vantagens e desvantagens em comparação com outras formas de criação de sistemas de trading baseadas somente na análise e previsão de séries temporais financeiras.

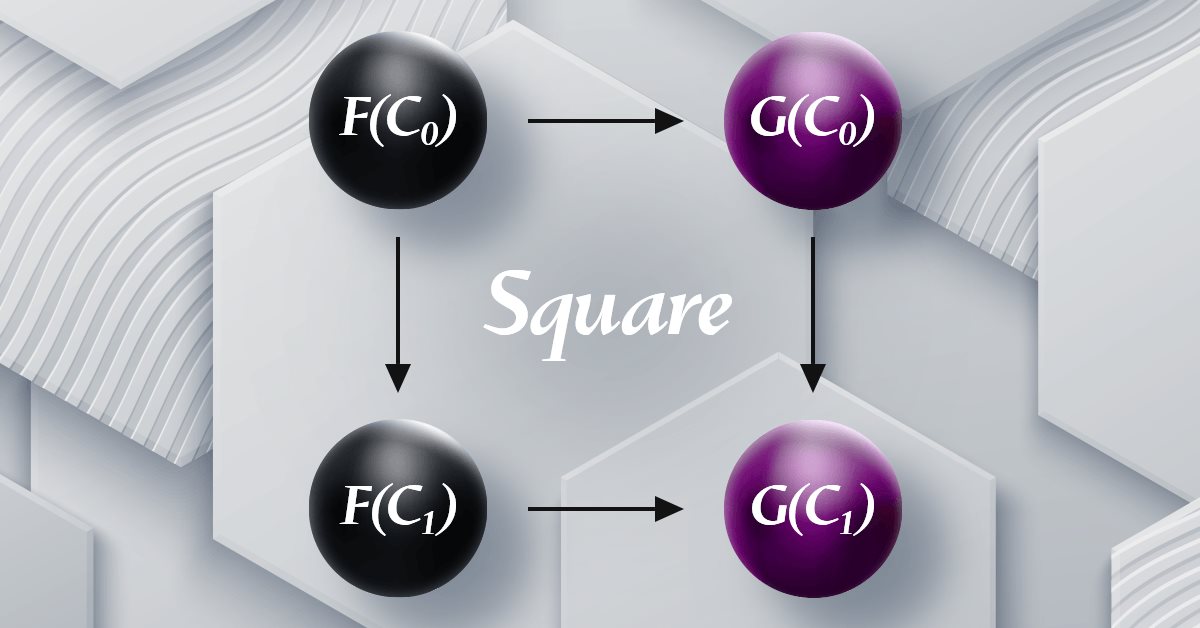
Teoria das Categorias em MQL5 (Parte 19): Indução do quadrado de naturalidade
Continuamos a análise das transformações naturais, examinando a indução do quadrado de naturalidade. Por causa das limitações na implementação de várias moedas para os Expert Advisors desenvolvidos com o assistente MQL5, temos de buscar soluções criativas e eficientes para a classificação de dados usando scripts. As principais áreas de aplicação consideradas são a classificação de variações de preço e, consequentemente, sua previsão.


Previsão de barras Renko com a ajuda de IA CatBoost
Como usar barras Renko junto com IA? Vamos analisar o Renko-trading no Forex com precisão de previsões de até 59.27%. Exploraremos as vantagens das barras Renko para filtrar o ruído do mercado, entenderemos por que indicadores de volume são mais importantes do que padrões de preço e como configurar o tamanho ideal do bloco Renko para EURUSD. Um guia passo a passo para integrar CatBoost, Python e MetaTrader 5 para criar seu próprio sistema de previsão Renko Forex. Perfeito para traders que desejam ir além da análise técnica tradicional.


Simulação de mercado: Position View (II)
Neste artigo, mostrarei de maneira o mais simples e prática possível. Como você poderá usar um indicador como sendo uma forma de observar posições que estejam abertas. Isto junto ao servidor de negociação. Estou fazendo isto, desta forma e ao poucos, justamente para mostrar, que você não precisa necessariamente, colocar tais coisas em um Expert Advisor. Muitos de vocês, já devem estar bastante acostumados em fazer isto. Seja por um motivo, seja por outro qualquer. Mas a verdade é que isto é pura bobagem, já que conforme formos avançando nesta implementação, ficará claro, que você poderá criar, ou implementar diversos tipos diferentes de indicadores, para tão propósito.


Indicador de previsão de volatilidade usando Python
Vamos prever a volatilidade extrema futura com ajuda da classificação binária. Criamos um indicador de previsão de volatilidade extrema com uso de aprendizado de máquina.


Arbitragem no Forex: Um bot market maker simples de sintéticos para começar
Hoje vamos analisar meu primeiro robô na área de arbitragem, que é um provedor de liquidez (se é que podemos chamá-lo assim) em ativos sintéticos. Atualmente, esse bot funciona com sucesso como um módulo dentro de um grande sistema baseado em aprendizado de máquina, mas eu resgatei o antigo robô de arbitragem no Forex da nuvem, então vamos olhar para ele e pensar no que podemos fazer com ele hoje.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 26): Médias Móveis e o Exponente de Hurst
O Exponente de Hurst é uma medida de quanto uma série temporal se autocorrela ao longo do tempo. Entende-se que ele captura as propriedades de longo prazo de uma série temporal e, portanto, tem um peso significativo na análise de séries temporais, mesmo fora do contexto econômico/financeiro. No entanto, focamos em seu potencial benefício para os traders ao analisar como essa métrica poderia ser combinada com médias móveis para construir um sinal potencialmente robusto.


Otimização de Portfólio em Python e MQL5
Este artigo explora técnicas avançadas de otimização de portfólio usando Python e MQL5 com o MetaTrader 5. Ele demonstra como desenvolver algoritmos para análise de dados, alocação de ativos e geração de sinais de negociação, enfatizando a importância da tomada de decisões orientada por dados na gestão financeira moderna e na mitigação de riscos.

Exemplo de Otimização Estocástica e Controle Ótimo
Este Expert Advisor, chamado SMOC (provavelmente abreviação de Stochastic Model Optimal Control), é um exemplo simples de um sistema de negociação algorítmica avançado para o MetaTrader 5. Ele utiliza uma combinação de indicadores técnicos, controle preditivo baseado em modelos e gerenciamento dinâmico de risco para tomar decisões de negociação. O EA incorpora parâmetros adaptativos, dimensionamento de posição baseado em volatilidade e análise de tendências para otimizar seu desempenho em diferentes condições de mercado.


Treinamento de perceptron multicamadas com o algoritmo de Levenberg-Marquardt
Este artigo apresenta a implementação do algoritmo de Levenberg-Marquardt para o treinamento de redes neurais com propagação para frente. Foi feita uma análise comparativa de desempenho com os algoritmos da biblioteca scikit-learn do Python. Primeiramente, são discutidos métodos de treinamento mais simples, como a descida do gradiente, a descida do gradiente com momentum e a descida do gradiente estocástica.


Informações detalhadas sobre trading baseado em volume: Indo além dos gráficos OHLC
Um sistema de trading algorítmico que combina análise de volume com métodos de machine learning, em especial com redes neurais LSTM. Diferente das abordagens tradicionais de trading, que se concentram principalmente no movimento dos preços, este sistema enfatiza os padrões de volume e suas derivadas para prever os movimentos do mercado. A metodologia inclui três componentes principais: análise das derivadas do volume (primeira e segunda derivada), previsões LSTM para padrões de volume e indicadores técnicos tradicionais.


Anotação de dados na análise de série temporal (Parte 6): Aplicação e teste de EA com ONNX
Nesta série de artigos, apresentamos vários métodos de anotação de séries temporais, que podem criar dados adequados à maioria dos modelos de inteligência artificial (IA). A anotação de dados direcionada pode tornar o modelo de IA treinado mais alinhado aos objetivos e tarefas do usuário, aumentar a precisão do modelo e até ajudar o modelo a alcançar um salto qualitativo!


Portfolio Risk Model using Kelly Criterion and Monte Carlo Simulation
Por décadas, traders vêm utilizando a fórmula do Critério de Kelly para determinar a proporção ideal de capital a ser alocada em um investimento ou aposta, a fim de maximizar o crescimento de longo prazo enquanto minimiza o risco de ruína. No entanto, seguir cegamente o Critério de Kelly utilizando o resultado de um único backtest costuma ser perigoso para traders individuais, pois, na negociação ao vivo, a vantagem de trading diminui com o tempo, e o desempenho passado não é garantia de resultado futuro. Neste artigo, apresentarei uma abordagem realista para aplicar o Critério de Kelly para alocação de risco de um ou mais EAs no MetaTrader 5, incorporando resultados de simulação de Monte Carlo provenientes do Python.

Previsão de Tendência com LSTM para Estratégias de Seguimento de Tendência
Memória de Curto e Longo Prazo (LSTM) é um tipo de rede neural recorrente (RNN) projetada para modelar dados sequenciais, capturando de forma eficaz dependências de longo prazo e resolvendo o problema do gradiente desvanecente. Neste artigo, exploraremos como utilizar LSTM para prever tendências futuras, aprimorando o desempenho de estratégias de seguimento de tendência. O artigo abordará a introdução de conceitos-chave e a motivação por trás do desenvolvimento, a obtenção de dados do MetaTrader 5, o uso desses dados para treinar o modelo em Python, a integração do modelo de aprendizado de máquina no MQL5 e a reflexão sobre os resultados e aspirações futuras com base em backtesting estatístico.

Engenharia de Recursos com Python e MQL5 (Parte II): Ângulo de Preço
Existem muitas postagens no Fórum MQL5 pedindo ajuda para calcular a inclinação das mudanças de preço. Este artigo demonstrará uma forma possível de calcular o ângulo formado pelas variações de preço em qualquer mercado que você deseje negociar. Além disso, responderemos se desenvolver esse novo recurso vale o esforço e o tempo adicionais investidos. Vamos explorar se a inclinação do preço pode melhorar a precisão de algum dos nossos modelos de IA ao prever o par USDZAR no M1.


Trading de arbitragem no Forex: sistema de negociação matricial para retorno ao valor justo com limitação de risco
O artigo contém uma descrição detalhada do algoritmo de cálculo de taxas cruzadas, a visualização da matriz de desequilíbrios e recomendações para a configuração ideal dos parâmetros MinDiscrepancy e MaxRisk para uma negociação eficiente. O sistema calcula automaticamente o "valor justo" de cada par de moedas por meio de taxas cruzadas, gerando sinais de compra em desvios negativos e de venda em desvios positivos.