Artigos sobre análise de dados e estatísticas na MQL5

Muitos traders apreciam artigos sobre modelos matemáticos e teoria das probabilidades. Afinal de contas, a matemática é a base dos indicadores técnicos, e o conhecimento em estatística é necessário para analisar os resultados das operações e desenvolver estratégias.
Leia sobre lógica fuzzy, filtros digitais, perfil do mercado, mapas de Kohonen, redes neurais e muitas outras ferramentas que podem ser usadas para negociação.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se

Algoritmo de otimização por reações químicas — Chemical Reaction Optimisation, CRO (Parte II): Montagem e resultados
Na segunda parte do artigo, reuniremos os operadores químicos em um único algoritmo e apresentaremos uma análise detalhada de seus resultados. Descobriremos como o método de otimização por reações químicas (CRO) superou o desafio de resolver problemas complexos em funções de teste.


Criação de um robô market-neutral probabilístico com base na distribuição dos retornos
Uma estratégia de trading market-neutral baseada na distribuição empírica dos retornos oferece uma alternativa aos métodos clássicos de análise técnica, substituindo a previsão da direção do preço pelo posicionamento estatístico de ordens em níveis com determinada probabilidade de serem atingidos. O artigo analisa em detalhes o formalismo matemático usado no cálculo de percentis, os algoritmos de ponderação do volume das posições de acordo com a probabilidade de execução e os mecanismos de adaptação às mudanças nas condições de mercado por meio da expiração da grade. Também é apresentada uma implementação completa em MQL5.

Engenharia de Features com Python e MQL5 (Parte I): Previsão de Médias Móveis para Modelos de IA de Longo Alcance
As médias móveis são, de longe, os melhores indicadores para nossos modelos de IA preverem. No entanto, podemos melhorar ainda mais nossa precisão transformando cuidadosamente nossos dados. Este artigo demonstrará como você pode construir Modelos de IA capazes de prever mais longe no futuro do que você talvez pratique atualmente, sem quedas significativas nos níveis de precisão. É realmente notável como as médias móveis são úteis.


Robô de negociação baseado em um modelo de linguagem GPT
Este artigo apresenta a implementação completa do TimeGPT, uma arquitetura especializada baseada no Transformer para a previsão de séries temporais financeiras na plataforma MetaTrader 5. Ele aborda a adaptação do mecanismo de atenção para dados financeiros, a tokenização seletiva das variações de preço, otimizações orientadas ao hardware e técnicas avançadas de treinamento. O artigo inclui resultados de testes práticos, que demonstraram uma precisão de previsão de 87% em um horizonte de 24 barras, com um tempo de treinamento de 15 minutos na CPU. É apresentado um EA pronto para uso com reajuste automático do modelo.

Algoritmo de otimização baseado em brainstorming — Brain Storm Optimization (Parte I): Clusterização
Neste artigo, discutimos um método inovador de otimização chamado BSO (Brain Storm Optimization), inspirado na tempestade de ideias (brainstorming). Também abordamos um novo enfoque para resolver problemas de otimização multimodal que utiliza o BSO, permitindo encontrar várias soluções ótimas sem a necessidade de definir previamente o número de subpopulações. Além disso, analisamos os métodos de clusterização K-Means e K-Means++.

Algoritmo de tribo artificial (Artificial Tribe Algorithm, ATA)
O artigo analisa em detalhes os componentes-chave e as inovações do algoritmo de otimização ATA, que é um método evolutivo com um sistema de comportamento duplo único, que se adapta conforme a situação. Utilizando cruzamento para uma diversificação aprofundada, e migração para busca quando há estagnação em ótimos locais, o ATA combina aprendizado individual e social.

Anotação de dados na análise de série temporal (Parte 2): Criação de conjuntos de dados com rótulos de tendência usando Python
Esta série de artigos apresenta várias técnicas destinadas a rotular séries temporais, técnicas essas que podem criar dados adequados à maioria dos modelos de inteligência artificial (IA). A rotulação de dados (ou anotação de dados) direcionada pode tornar o modelo de IA treinado mais alinhado aos objetivos e tarefas do usuário, melhorar a precisão do modelo e até mesmo ajudar o modelo a dar um salto qualitativo!


Algoritmos de otimização populacionais: algoritmo genético binário (Binary Genetic Algorithm, BGA). Parte I
Neste artigo, vamos realizar um estudo sobre vários métodos aplicados em algoritmos genéticos binários e outros algoritmos populacionais. Vamos examinar os componentes principais do algoritmo, como seleção, crossover e mutação, bem como seu impacto no processo de otimização. Além disso, vamos explorar as formas de representação de informações e seu impacto nos resultados de otimização.

Computação quântica e trading: Um novo olhar sobre as previsões de preços
Este artigo analisa uma abordagem inovadora para prever os movimentos de preços nos mercados financeiros mediante computação quântica. O foco principal está na aplicação do algoritmo de estimativa de fase quântica (QPE) para buscar precursores de padrões de preços, o que permite acelerar significativamente o processo de análise de dados de mercado.

Elementos da análise correlacional em MQL5: Critério de independência qui-quadrado de Pearson e relação de correlação
O artigo aborda as ferramentas clássicas da análise correlacional. São apresentadas as bases teóricas breves, bem como a implementação prática do critério de independência qui-quadrado de Pearson e o coeficiente de relação de correlação.


Desenvolvendo um sistema de Replay (Parte 78): Um novo Chart Trade (V)
Neste artigo, veremos como deveremos implementar a parte do receptor. Ou seja, aqui implementaremos uma versão do Expert Advisor, apenas para testar e aprender como a comunicação via protocolo funciona. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.

Algoritmos de otimização populacionais: algoritmo genético binário (Binary Genetic Algorithm, BGA). Parte II
Neste artigo, vamos considerar o algoritmo genético binário (BGA), que modela os processos naturais que ocorrem no material genético dos seres vivos na natureza.

Eigenvetores e autovalores: Análise exploratória de dados no MetaTrader 5
Neste artigo, exploramos diferentes maneiras pelas quais os eigenvetores e os autovalores podem ser aplicados na análise exploratória de dados para revelar relacionamentos únicos nos dados.

Analisamos o código binário dos preços no mercado (Parte I): Um novo olhar sobre a análise técnica
Este artigo apresenta uma abordagem inovadora para a análise técnica, baseada na conversão dos movimentos de preço em código binário. O autor mostra como diferentes aspectos do comportamento do mercado - desde movimentos simples de preço até padrões complexos - podem ser codificados em sequências de zeros e uns.


Funcionalidades do assistente MQL5 que você precisa conhecer (Parte 08): Perceptrons
Os perceptrons, redes com uma única camada oculta, podem ser um bom suporte para aqueles familiarizados com os fundamentos do trading automático e que desejam mergulhar nas redes neurais. Vamos examinar passo a passo como eles podem ser implementados no conjunto de classes de sinais, que faz parte das classes do Assistente MQL5 para EAs.

Simplificando a negociação com base em notícias (Parte 2): Gerenciando riscos
Neste artigo, adicionaremos herança ao código anterior e ao novo. Implementaremos uma nova estrutura de banco de dados para garantir um bom desempenho. Além disso, criaremos uma classe de gerenciamento de risco para calcular volumes.

Algoritmos de otimização populacional: Busca em sistema carregado (Charged System Search, CSS)
Neste artigo, vamos explorar outro algoritmo de otimização inspirado pela natureza inanimada, a busca em sistema carregado (CSS). O objetivo deste artigo é apresentar um novo algoritmo de otimização baseado nos princípios da física e mecânica.

Funções de ativação de neurônios durante o aprendizado: chave para uma convergência rápida?
Este trabalho apresenta uma análise da interação entre diferentes funções de ativação e algoritmos de otimização no contexto do treinamento de redes neurais. A atenção principal está voltada para a comparação entre o ADAM clássico e sua versão populacional ao lidar com uma ampla gama de funções de ativação, incluindo as funções oscilatórias ACON e Snake. Mediante uma arquitetura MLP minimalista (1-1-1) e um único exemplo de treino, isola-se a influência das funções de ativação no processo de otimização, eliminando interferências de outros fatores. Propomos um método de controle dos pesos da rede por meio dos limites das funções de ativação e um mecanismo de reflexão de pesos, permitindo evitar problemas de saturação e estagnação no aprendizado.


Simulação de mercado (Parte 11): Sockets (V)
Vamos começar a implementar a comunicação entre o Excel e o MetaTrader 5. Mas antes é preciso entender algumas coisas importantes. Isto para que não venha a ficar coçando a cabeça tentando entender por que as coisas funcionam ou não. Mas antes que você venha a torcer o nariz para a integração entre o Python e o Excel. Vamos ver como podemos usar o xlwings, a fim de poder controlar de alguma forma o MetaTrader 5. Isto através do Excel. O que irei mostrar aqui será como foco principal a didática. Não ache que podemos fazer apenas o que mostrarei.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 56): Fractais de Bill Williams
Os Fractais de Bill Williams são um indicador poderoso que é fácil de ignorar quando inicialmente observado em um gráfico de preços. Ele parece muito carregado e provavelmente não é suficientemente incisivo. Nosso objetivo é remover essa impressão sobre este indicador, examinando o que seus diversos padrões podem realizar quando avaliados com testes forward walk em todos eles, utilizando um Expert Advisor montado pelo Wizard.


Teoria das Categorias em MQL5 (Parte 11): Grafos
Esse artigo é uma continuação da série sobre como implementar a teoria das categorias no MQL5. Aqui consideramos como a teoria dos grafos pode ser integrada com monoides e outras estruturas de dados ao desenvolver uma estratégia para fechar um sistema de negociação.


Aplicação do modelo Grey na análise técnica de séries temporais financeiras
Este artigo é dedicado ao estudo do modelo Grey, uma ferramenta promissora, capaz de ampliar as possibilidades do trader. Vamos considerar algumas formas de aplicar esse modelo na análise técnica e na construção de estratégias de negociação.

Teoria das Categorias em MQL5 (Parte 2)
A Teoria das Categorias é um ramo diverso da Matemática e em expansão, sendo uma área relativamente recente na comunidade MQL5. Esta série de artigos visa introduzir e examinar alguns de seus conceitos com o objetivo geral de estabelecer uma biblioteca aberta que atraia comentários e discussões enquanto esperamos promover o uso deste campo notável no desenvolvimento da estratégia dos traders.

Busca de padrões arbitrários em pares de moedas no Python com o uso do MetaTrader 5
Existem padrões repetitivos e regularidades no mercado cambial? Decidi criar meu próprio sistema de análise de padrões usando Python e MetaTrader 5. Uma espécie de simbiose entre matemática e programação para conquistar o Forex.


Arbitragem de swap no Forex: Montando uma carteira sintética e criando um fluxo estável de swaps
Quer saber como lucrar com a diferença entre taxas de juros? Neste artigo, veremos como usar a arbitragem de swap no Forex para obter uma renda estável todas as noites, criando uma carteira resistente às oscilações do mercado.

Teoria das Categorias em MQL5 (Parte 15): Funtores com grafos
Este artigo continua a série sobre a implementação da teoria de categorias no MQL5, ele aborda os funtores como uma ponte entre grafos e conjuntos. Nesse escopo, voltaremos a analisar os dados de calendário e, apesar de suas limitações no uso do testador de estratégias, justificaremos o uso de funtores na previsão de volatilidade mediante correlação.


ADAM Populacional (estimativa adaptativa de momentos)
Este artigo apresenta a transformação do conhecido e popular método de otimização por gradiente ADAM em um algoritmo populacional e sua modificação com a introdução de indivíduos híbridos. A nova abordagem permite criar agentes que combinam elementos de soluções bem-sucedidas usando uma distribuição probabilística. A principal inovação é a formação de indivíduos híbridos populacionais, que acumulam de forma adaptativa informações das soluções mais promissoras, aumentando a eficácia da busca em espaços multidimensionais complexos.

Construindo Expert Advisors Auto-otimizantes Com MQL5 E Python (Parte II): Ajustando Redes Neurais Profundas
Modelos de aprendizado de máquina vêm com vários parâmetros ajustáveis. Nesta série de artigos, exploraremos como personalizar seus modelos de IA para se ajustar ao seu mercado específico utilizando a biblioteca SciPy.

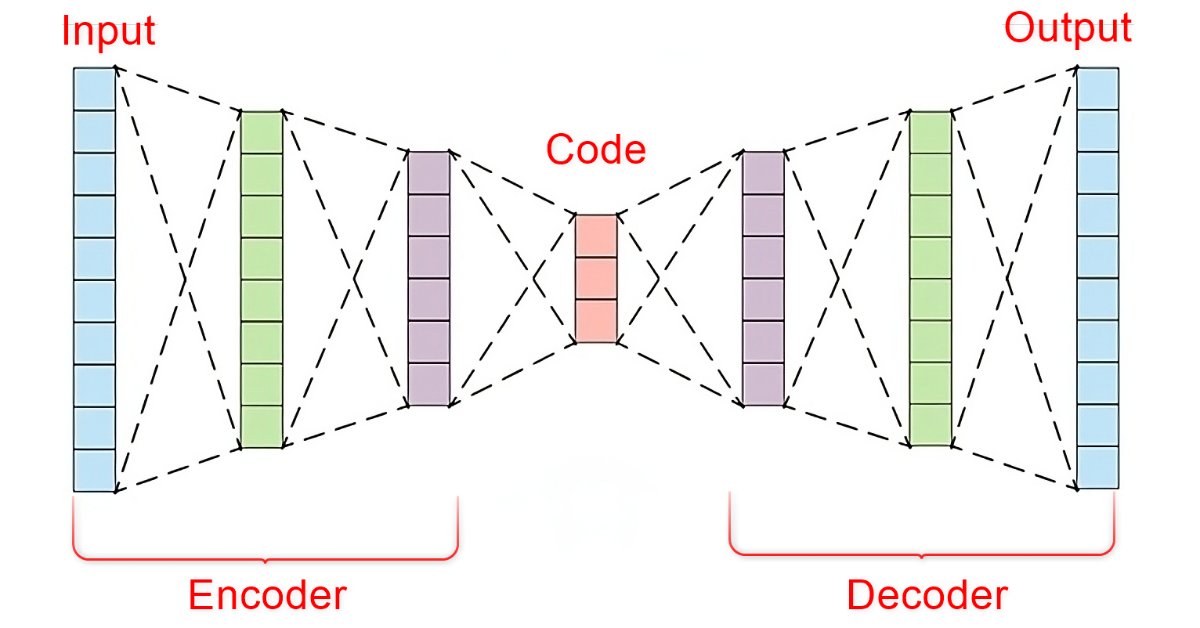
Data Science e Machine Learning (Parte 22): Aproveitando Redes Neurais Autoencoders para Operações Mais Inteligentes, Movendo-se do Ruído para o Sinal
No mundo acelerado dos mercados financeiros, separar sinais significativos do ruído é crucial para o sucesso nas operações de trading. Ao empregar arquiteturas sofisticadas de redes neurais, os autoencoders se destacam ao descobrir padrões ocultos dentro dos dados de mercado, transformando entradas ruidosas em insights acionáveis. Neste artigo, exploramos como os autoencoders estão revolucionando as práticas de trading, oferecendo aos traders uma ferramenta poderosa para melhorar a tomada de decisões e ganhar uma vantagem competitiva nos mercados dinâmicos de hoje.

Ciência de dados e aprendizado de máquina (Parte 29): Como selecionar os melhores dados de Forex para treinar IA
Neste artigo, analisamos em detalhes os aspectos importantes para a escolha dos dados mais relevantes e de qualidade do mercado Forex e para melhorar o desempenho dos modelos de inteligência artificial.


Desenvolvendo um sistema de Replay (Parte 60): Dando play no serviço (I)
Já faz um bom tempo que estamos mexendo apenas no indicadores. Mas agora chegou a hora de fazer o serviço voltar a executar o seu trabalho, a fim de que possamos ver o gráfico sendo construído com os dados informados. Mas como nem tudo é tão simples, será preciso ver para entender o que nos espera.

Agrupamento de séries temporais na inferência causal
Os algoritmos de agrupamento em aprendizado de máquina são ferramentas importantes de aprendizado não supervisionado que permitem dividir os dados brutos em grupos com características semelhantes. Com esses grupos, é possível, por exemplo, realizar análise de mercado para um cluster específico, identificar os clusters mais resilientes em novos conjuntos de dados e também realizar inferências causais. Este artigo apresenta um método original para o agrupamento de séries temporais, utilizando a linguagem Python.


Determinação de taxas de câmbio justas com base na PPC usando dados do FMI
Criação, em Python, de um sistema de análise de taxas de câmbio baseado na paridade do poder de compra (PPC). O autor desenvolveu um algoritmo com 5 métodos de cálculo de taxas justas, utilizando dados do FMI. Trata-se de um guia prático de análise fundamentalista de moedas, processamento de dados econômicos e integração com sistemas de trading. Código completo de fonte aberta.


Desenvolvendo um sistema de Replay (Parte 77): Um novo Chart Trade (IV)
Neste artigo, explicarei alguns detalhes e cuidados que você teve tomar quando for criar um protocolo de comunicação. São coisas bem básicas e simples. Não irei de fato pegar pesado neste artigo. Mas é preciso que você entenda o conteúdo deste artigo para entender o que acontecerá no receptor.


Funcionalidades do assistente MQL5 que você precisa conhecer (Parte 09): Combinação de agrupamento k-médias com ondas fractais
O agrupamento k-médias é uma abordagem para agrupar pontos de dados em um processo que inicialmente se concentra na representação macro do conjunto de dados, onde são aplicados centroides de cluster criados aleatoriamente. Com o tempo, esses centroides são ajustados e escalonados para representar melhor o conjunto de dados. Este artigo examina essa abordagem de agrupamento e algumas de suas aplicações.


Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 9): Fluxo Externo
Este artigo explora uma nova dimensão de análise utilizando bibliotecas externas especificamente projetadas para análises avançadas. Essas bibliotecas, como o pandas, fornecem ferramentas poderosas para processar e interpretar dados complexos, permitindo que os traders obtenham percepções mais profundas sobre a dinâmica do mercado. Ao integrar essas tecnologias, podemos reduzir a lacuna entre dados brutos e estratégias acionáveis. Junte-se a nós enquanto estabelecemos as bases dessa abordagem inovadora e desbloqueamos o potencial de combinar tecnologia com expertise em trading.

Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 16): Introduzindo a Teoria dos Quartis (II) — EA Intrusion Detector
Em nosso artigo anterior, apresentamos um script simples chamado "The Quarters Drawer." Com base nessa fundação, agora estamos dando o próximo passo ao criar um Expert Advisor (EA) de monitoramento para acompanhar esses quartis e fornecer supervisão em relação a possíveis reações do mercado nesses níveis. Junte-se a nós enquanto exploramos o processo de desenvolvimento de uma ferramenta de detecção de zonas neste artigo.


Fatorando Matrizes — Uma modelagem mais prática
Muito provavelmente você não tenha se dado conta, que a modelagem das matrizes estava um tanto quanto estranha. Já que não havia a indicação de linhas e colunas, mas apenas indicações de colunas. O que é muito estranho, quando se está lendo um código, que faz fatorações de matrizes. E se você estava esperando ver linhas e colunas sendo indicadas. Pode acabar ficando bastante confuso, no momento de tentar implementar a fatoração. Além do mais, aquela forma de modelar as matrizes, não é nem de longe a melhor maneira. Isto por que, quando modelamos matrizes daquela maneira, passamos a ter uma certa limitação, que nos obriga a usar outras técnicas, ou funções, que não seriam de fato necessárias. Isto quando a modelagem é feita de uma maneira um pouco mais adequada.


Algoritmos de otimização populacional: sistema imune micro-artificial (Micro Artificial Immune System, Micro-AIS)
Este artigo fala sobre um método de otimização baseado nos princípios de funcionamento do sistema imunológico do organismo — Micro Artificial Immune System (Micro-AIS) — uma modificação do AIS. O Micro-AIS utiliza um modelo mais simples do sistema imunológico e operações mais simples de processamento de informações imunológicas. O artigo também aborda as vantagens e desvantagens do Micro-AIS em comparação com o AIS tradicional.


Superando Desafios de Integração com ONNX
ONNX é uma ótima ferramenta para integrar códigos complexos de IA entre diferentes plataformas, sendo uma ferramenta excelente, mas que vem com alguns desafios que devem ser superados para aproveitar ao máximo suas capacidades. Neste artigo, discutimos os problemas mais comuns que você pode enfrentar e como mitigá-los.