MQL5プログラミング記事

取引戦略をプログラミングするためのMQL5言語を、ほとんどがコミュニティメンバーによって書かれた数多くの公開記事で学びます。記事は統合、テスター、取引戦略等のカテゴリに分けられていて、プログラミングに関連する疑問への解答を素早く見つけることができます。
新着記事をフォローして、フォーラムでディスカッションしてください。
新しい記事を追加

取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索


初級から中級へ:変数(II)
今日は、static変数の取り扱いについて学びます。このメカニズムを使用する際に守らなければならないいくつかの推奨事項があるため、この問題は初心者やある程度の経験を持つプログラマーにとってしばしば混乱を招きます。ここで提示される資料は教育目的のみに使用されます。いかなる状況においても、提示された概念を学習し習得する以外の目的でアプリケーションを閲覧することは避けてください。


知っておくべきMQL5ウィザードのテクニック(第29回):MLPの学習率についての続き
エキスパートアドバイザー(EA)のパフォーマンスに対する学習率の感度を、主に適応学習率を調べることでまとめます。これらの学習率は、訓練の過程で層の各パラメータごとにカスタマイズすることを目的としており、潜在的な利点と期待されるパフォーマンスの差を評価します。


知っておくべきMQL5ウィザードのテクニック(第43回):SARSAによる強化学習
SARSAは、State-Action-Reward-State-Actionの略で、強化学習を実装する際に使用できる別のアルゴリズムです。Q学習とDQNで見たように、ウィザードで組み立てられたエキスパートアドバイザー(EA)の中で、これを単なる訓練メカニズムとしてではなく、独立したモデルとしてどのように実装できるかを検討します。

MQL5でSHA-256暗号化アルゴリズムをゼロから実装する
これまで、DLLを使用せずに暗号通貨取引所との統合を構築することは長らく課題とされてきました。しかし、本ソリューションは、市場へ直接接続するための包括的なフレームワークを提供します。

知っておくべきMQL5ウィザードのテクニック(第59回):移動平均とストキャスティクスのパターンを用いた強化学習(DDPG)
MAとストキャスティクスを使用したDDPGに関する前回の記事に引き続き、今回は、DDPGの実装に欠かせない他の重要な強化学習クラスを検証していきます。主にPythonでコーディングしていますが、最終的には訓練済みネットワークをONNX形式でエクスポートし、MQL5に組み込んでウィザードで構築したエキスパートアドバイザー(EA)のリソースとして統合します。


取引におけるナッシュ均衡ゲーム理論のHMMフィルタリングの応用
この記事では、ジョン・ナッシュのゲーム理論、特にナッシュ均衡の取引への応用について詳しく掘り下げます。トレーダーがPythonスクリプトとMetaTrader 5を活用し、ナッシュの原理を利用して市場の非効率性を特定し、活用する方法について解説します。また、この記事では、隠れマルコフモデル(HMM)や統計分析の利用を含むこれらの戦略を実行するためのステップバイステップのガイドを提供し、取引パフォーマンスの向上を目指します。

ビッグバンビッグクランチ(BBBC)アルゴリズム
本記事では、ビッグバンビッグクランチ(BBBC)法について紹介します。本手法は2つの主要な段階から構成されます。すなわち、ランダムな点を周期的に生成する段階と、それらを最適解へ圧縮する段階です。本アプローチは探索と精緻化を組み合わせることで、段階的により良好な解を導出し、新たな最適化の可能性を開くことが可能です。

知っておくべきMQL5ウィザードのテクニック(第52回):ACオシレーター
ACオシレーター(アクセラレーターオシレーター、Accelerator Oscillator)は、価格のモメンタムの「速度」だけでなく、その「加速」を追跡する、ビル・ウィリアムズによって開発されたインジケーターの一つです。最近の記事で取り上げたオーサムオシレーター(AO)と非常によく似ていますが、単なるスピードではなく加速に重点を置くことで、遅延の影響を回避しようとしています。本記事では、毎回のようにこのオシレーターからどのようなパターンが得られるかを分析し、ウィザード形式で構築されたエキスパートアドバイザー(EA)を通じて、それらが実際の取引においてどのような意味を持ち得るかを検証します。


知っておくべきMQL5ウィザードのテクニック(第22回):条件付きGAN
敵対的生成ネットワーク(GAN: Generative Adversarial Network)は、より正確な結果を得るために、互いに訓練し合うニューラルネットワークのペアです。ExpertSignalクラスにおける金融時系列の予測への応用の可能性を考慮し、これらのネットワークの条件型を採用します。


古典的な戦略を再構築する(第8回):USDCADをめぐる為替市場と貴金属市場
この連載では、よく知られた取引戦略を再検討し、AIを使って改善できるかどうかを検証します。本日のディスカッションでは、貴金属と通貨の間に信頼できる関係があるかどうかを検証します。


ダイナミックマルチペアEAの形成(第2回):ポートフォリオの分散化と最適化
ポートフォリオの分散化と最適化とは、複数の資産に戦略的に投資を分散しながら、リスク調整後のパフォーマンス指標に基づいてリターンを最大化する理想的な資産配分を選定する手法です。


取引におけるニューラルネットワーク:ウェーブレット変換とマルチタスクアテンションを用いたモデル
ウェーブレット変換とマルチタスク自己アテンション(Self-Attention)モデルを組み合わせたフレームワークを紹介します。本フレームワークは、ボラティリティの高い市場環境における予測の応答性および精度の向上を目的としています。ウェーブレット変換により、資産収益率を高周波成分と低周波成分に分解し、長期的な市場トレンドと短期的な変動の双方を的確に捉えることが可能となります。


初心者からエキスパートへ:MQL5を使用したバックエンド操作モニター
取引システムの内部動作を意識せずに、既製のソリューションをそのまま利用することは一見すると安心に思えますが、開発者にとっては必ずしもそうとは限りません。いずれアップデートや動作不良、あるいは予期しないエラーが発生し、その原因がどこにあるのかを正確に突き止め、迅速に診断して解決する必要に迫られます。本記事では、取引用エキスパートアドバイザー(EA)の裏側で通常どのような操作がおこなわれているのかを明らかにするとともに、MQL5を用いてバックエンド操作を表示し、記録するための専用カスタムクラスを開発します。これにより、開発者およびトレーダーの双方が、エラーの特定、挙動の監視、EAごとの診断情報に迅速にアクセスできるようになります。


トレンド強度の最適化:方向と強さに沿った取引戦略
短期および長期の分析を組み合わせ、全体的なトレンドとその強さに基づいて取引判断および執行をおこなう、トレンドフォロー型のエキスパートアドバイザー(EA)です。本記事では、忍耐力と規律を備え、集中力を維持しながら、トレンドの強さと方向に一致する場合にのみ取引を実行し、特にトレンドに逆らう取引や頻繁なバイアス変更を避け、テイクプロフィットに到達するまでポジションを保持できるトレーダー向けに設計されたEAについて詳しく解説します。


リプレイシステムの開発(第73回):異例のコミュニケーション(II)
この記事では、インジケーターとサービス間でリアルタイムに情報を伝達する方法について解説し、また時間軸を変更した際に発生しうる問題の原因とその解決方法について理解を深めます。おまけとして、最新バージョンのリプレイ/シミュレーションアプリへのアクセスも提供します。

取引におけるニューラルネットワーク:点群解析(PointNet)
直接的な点群解析は、不要なデータの増加を避け、分類やセグメンテーションタスクにおけるモデルの性能を向上させます。このような手法は、元データの摂動に対して高い性能と堅牢性を示します。

MQL5経済指標カレンダーを使った取引(第2回):ニュースダッシュボードパネルの作成
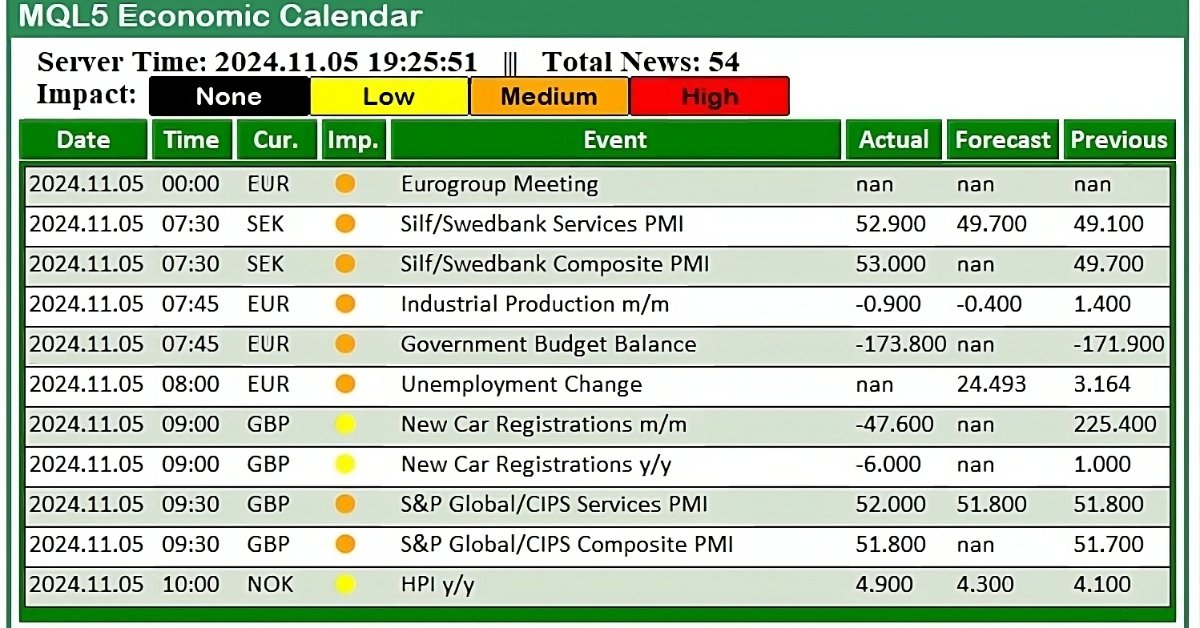
この記事では、MQL5経済指標カレンダーを使用して、取引戦略を強化するための実用的なニュースダッシュボードパネルを作成します。まず、イベント名、重要度、タイミングなどの重要な要素に焦点を当ててレイアウトを設計し、その後、MQL5内でのセットアップに進みます。最後に、最も関連性の高いニュースのみを表示するフィルタリングシステムを実装し、トレーダーが影響力のある経済イベントに迅速にアクセスできるようにします。


集団型ADAM(適応モーメント推定法)
この記事では、よく知られていて人気のあるADAM勾配最適化手法を集団アルゴリズムに変換し、さらにハイブリッド個体を導入して修正した方法を紹介しています。この新しいアプローチでは、確率分布を使って成功した判断の要素を組み合わせたエージェントを作ることができます。大きな革新点は、有望な解からの情報を適応的に蓄積するハイブリッド集団個体を形成することであり、それによって複雑な多次元空間での探索効率が高まります。

株式市場における非線形回帰モデル
株式市場における非線形回帰モデル:金融市場は予測できるのかEURUSDの価格を予測するモデルを作成し、それに基づいて2つのロボット(Python版とMQL5版)を作ることを考えてみましょう。


アンサンブル学習におけるゲーティングメカニズム
この記事では、アンサンブルモデルの検討をさらに進め、「ゲート」という概念に注目し、モデル出力を組み合わせることで予測精度や汎化性能の向上にどのように役立つかを解説します。

取引におけるニューラルネットワーク:時空間ニューラルネットワーク(STNN)
この記事では、時空間変換を活用し、今後の価格変動を効果的に予測する手法について解説します。STNNの数値予測精度を向上させるために、データの重要な側面をより適切に考慮できる連続アテンションメカニズムが提案されています。

MQL5で古典的な戦略を再構築する(後編):FTSE100と英国債
この連載では、人気のある取引戦略を探り、AIを使ってその改善を試みます。今日の記事では、株式市場と債券市場の関係に基づく古典的な取引戦略を再考します。

ログレコードをマスターする(第4回):ログをファイルに保存する
この記事では、基本的なファイル操作と、カスタマイズに対応した柔軟なハンドラの設定方法について紹介します。CLogifyHandlerFileクラスを更新し、ログをファイルに直接書き込むようにします。また、EURUSDで1週間にわたるストラテジーをシミュレーションし、各ティックごとにログを生成して、合計5分11秒のパフォーマンステストを実施します。この結果は今後の記事で比較し、パフォーマンス向上のためにキャッシュシステムの導入もおこなう予定です。

知っておくべきMQL5ウィザードのテクニック(第54回):SACとテンソルのハイブリッドによる強化学習
Soft Actor Critic (SAC)は、以前の記事で紹介した強化学習アルゴリズムです。その際には、効率的にネットワークを学習させる手法としてPythonやONNXの活用についても触れました。今回は、このアルゴリズムを改めて取り上げ、Pythonでよく使われるテンソルや計算グラフを活用することを目的としています。


初心者からエキスパートへ:自動幾何解析システム
幾何学的パターンは、トレーダーに価格動向を簡潔に解釈する手段を提供します。多くのアナリストは手作業でトレンドラインや長方形、その他の形状を描き、形成されたパターンに基づいて取引判断をおこないます。本記事では、自動化による代替手段、すなわちMQL5を活用して最も一般的な幾何学パターンを検出・分析する方法を探ります。方法論を分解して説明し、実装の詳細を論じ、自動パターン認識がトレーダーの市場洞察をどのように鋭くできるかを強調します。


プライスアクション分析ツールキットの開発(第46回):MQL5におけるスマートな可視化を備えたインタラクティブフィボナッチリトレースメントEAの設計
フィボナッチツールは、テクニカル分析で最も人気のあるツールのひとつです。本記事では、価格の動きに応じて動的に反応するリトレースメントおよびエクステンションレベルを描画し、リアルタイムアラート、スタイリッシュなライン、ニュース風のスクロールヘッドラインを提供するインタラクティブフィボナッチEAの作成方法をご紹介します。このEAのもうひとつの大きな利点は柔軟性です。チャート上で高値(A)と安値(B)のスイング値を直接入力できるため、分析したい価格範囲を正確にコントロールできます。


リプレイシステムの開発 - 市場シミュレーション(第22回):FOREX (III)
このトピックに関する記事は今回で3回目になりますが、株式市場とFOREX市場の違いをまだ理解していない方のために説明しなければなりません。大きな違いは、FOREXでは、取引の過程で実際に発生したいくつかのポイントに関する情報がないというか、与えられないということです。


取引におけるニューラルネットワーク:制御されたセグメンテーション(最終部)
前回の記事で開始した、MQL5を使用したRefMask3Dフレームワークの構築作業を引き続き進めていきます。このフレームワークは、点群におけるマルチモーダルインタラクションと特徴量解析を包括的に研究し、自然言語で提供される説明に基づいてターゲットオブジェクトを特定・識別することを目的としています。


取引におけるニューラルネットワーク:階層型ダブルタワーTransformer (Hidformer)
階層型ダブルタワーTransformer (Hidformer: Hierarchical Double-Tower Transformer)フレームワークについて紹介します。このフレームワークは時系列予測およびデータ分析向けに開発されました。Hidformerの開発者は、Transformerアーキテクチャに対して複数の改良を提案しており、その結果、予測精度の向上と計算リソースの削減を実現しています。

ログレコードをマスターする(第8回):自己翻訳するエラーレコード
「ログレコードをマスターする」第8回では、MQL5向けの強力なログライブラリであるLogifyにおける多言語エラーメッセージの実装について探っていきます。本記事では、コンテキストを含めたエラー構造の作り方、メッセージを複数言語に翻訳する方法、そして重大度レベルに応じたログの動的フォーマット方法について学びます。これらはすべて、クリーンで拡張可能であり、本番環境でも利用可能な設計にします。


MQL5における段階的特徴量選択
この記事では、MQL5で実装された段階的特徴量選択の修正バージョンを紹介します。このアプローチは、Timothy Masters著の「Modern Data Mining Algorithms in C++ and CUDA C」で概説されている手法に基づいています。

データサイエンスとML(第34回):時系列分解、株式市場を核心にまで分解
ノイズが多く、予測が難しいデータで溢れる世界では、意味のあるパターンを特定するのは困難です。この記事では、データをトレンド、季節パターン、ノイズといった主要な要素に分解する強力な分析手法「季節分解」について解説します。こうしてデータを分解することで、隠れた洞察を見つけ、より明確で解釈しやすい情報を得ることが可能になります。

プライスアクション分析ツールキットの開発(第18回):クォーターズ理論の紹介(III) - Quarters Board
この記事では、元のQuarters Scriptを改良し、「Quarters Board」というツールを導入しています。これにより、コードを編集し直すことなく、チャート上でクォーターレベルを直接オン・オフできるようになります。特定のレベルを簡単に有効化・無効化できるほか、エキスパートアドバイザー(EA)はトレンド方向に関するコメントも提供し、市場の動きをより理解しやすくします。

MetaTrader 5機械学習の設計図(第1回):データリーケージとタイムスタンプの修正
MetaTrader 5で機械学習を取引に活用する以前に、最も見落とされがちな落とし穴の一つであるデータリーケージに対処することが極めて重要です。本記事では、データリーケージ、特にMetaTrader 5のタイムスタンプの罠がどのようにモデルのパフォーマンスを歪め、信頼性の低い売買シグナルにつながるのかを解説します。この問題の仕組みに踏み込み、その防止戦略を提示することで、実取引環境で信頼できる予測を提供する堅牢な機械学習モデルを構築するための道を切り開きます。

知っておくべきMQL5ウィザードのテクニック(第60回):移動平均とストキャスティクスパターンを用いた推論(ワッサースタインVAE)
MA(移動平均)とストキャスティクスの補完的な組み合わせに着目し、教師あり学習および強化学習を経た後の段階において、推論が果たしうる役割を検証します。推論にはさまざまなアプローチが存在しますが、この記事では変分オートエンコーダ(VAE: Variational Auto-Encoder)を用いる方法を採用します。まずはPythonでこのアプローチを探求し、その後、訓練済みモデルをONNX形式でエクスポートし、MetaTraderのウィザードで構築したエキスパートアドバイザー(EA)で活用します。


MQL5での取引戦略の自動化(第32回):プライスアクションに基づくファイブドライブハーモニックパターンシステムの作成
本記事では、MQL5においてピボットポイントとフィボナッチ比率に基づいて強気、弱気双方のファイブドライブ(5-0)ハーモニックパターンを識別し、ユーザーが選択できるカスタムエントリー、ストップロス、テイクプロフィット設定を用いて取引を実行するファイブドライブパターンシステムを開発します。また、A-B-C-D-E-Fパターン構造やエントリーレベルを表示するために、三角形やトレンドラインなどのチャートオブジェクトを使った視覚的フィードバックでトレーダーの洞察力を高めます。


ブラック–ショールズのギリシャ指標の自動化:高度なスキャルピングとマイクロストラクチャ取引
ガンマ(Γ)とデルタ(Δ)はもともとオプションのエクスポージャーをヘッジするためのリスク管理ツールとして開発されましたが、時間の経過とともに、高度なスキャルピング、オーダーフローモデリング、マイクロストラクチャ取引における強力なツールへと進化しました。現在では、価格感応度や流動性行動のリアルタイム指標として機能し、トレーダーが短期的なボラティリティを驚くほど正確に予測できるようにしています。


機械学習の限界を克服する(第2回):再現性の欠如
本記事では、同一の戦略と金融銘柄を用いても、ブローカーによって取引結果が大きく異なる理由について探ります。その背景には、価格が分散的に形成されていることや、データの不一致があるためです。本記事は、MQL5開発者がMQL5マーケットプレイスで自らの製品に対して賛否両論の評価を受ける理由を理解し、透明性が高く再現可能な成果を確保するためには、特定のブローカーに合わせたアプローチを取る必要があることを示唆しています。この取り組みが広く受け入れられれば、コミュニティにとって重要な実務上のベストプラクティスへと発展する可能性があります。