Artículos sobre automatización de sistemas comerciales en el lenguaje MQL5

Lea los artículos sobre los sistemas de trading basados en las ideas muy variadas. Usted sabrá cómo usar los métodos estadísticos y los patrones en los gráficos de velas japonesas, cómo filtrar las señales y para qué sirven los indicadores semafóricos.
A través del Asistente MQL5 Usted aprenderá a crear los robots sin acudir a la programación para evaluar rápidamente las ideas comerciales, así como sabrá qué es lo que representan los algoritmos genéticos.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Desarrollo de un sistema de repetición (Parte 42): Proyecto Chart Trade (I)
Vamos a crear algo más interesante. El código que mostré antes quedará completamente obsoleto. No quiero arruinar la sorpresa. Sigue el artículo para entender mejor. Desde el inicio de esta secuencia sobre cómo desarrollar un sistema de repetición/simulación, he dicho que la idea es usar la plataforma MetaTrader 5 de manera idéntica, tanto en el sistema que estamos desarrollando como en el mercado real. Es importante que esto se haga de manera adecuada. No querrás entrenar y aprender a luchar usando determinadas herramientas y en el momento de la pelea tener que usar otras.


Aplicamos el coeficiente generalizado de Hurst y la prueba del coeficiente de varianza en MQL5
En este artículo, discutiremos cómo utilizar el coeficiente generalizado de Hurst y la prueba del coeficiente de varianza para analizar el comportamiento de las series de precios en MQL5.


Algoritmo de optimización de Escalera Real - Royal Flush Optimisation (RFO)
El algoritmo Royal Flush Optimization del autor ofrece una nueva perspectiva en la resolución de problemas de optimización sustituyendo la clásica codificación binaria de los algoritmos genéticos por un enfoque basado en sectores e inspirado en los principios del póquer. El RFO demuestra cómo la simplificación de los principios básicos puede dar lugar a un método de optimización eficaz y práctico. El artículo presenta un análisis detallado del algoritmo y los resultados de las pruebas.

Desarrollo de un sistema de repetición (Parte 45): Proyecto Chart Trade (IV)
Lo principal en este artículo es precisamente la presentación y explicación de la clase C_ChartFloatingRAD. Tenemos el indicador Chart Trade, que funciona de una manera bastante interesante. No obstante, si te das cuenta, aún tenemos un número bastante reducido de objetos en el gráfico. Y aun así, tenemos exactamente el comportamiento esperado. Se pueden editar los valores presentes en el indicador. La pregunta es: ¿Cómo es esto posible? En este artículo comenzarás a entenderlo.


Aprendizaje automático y Data Science (Parte 20): Elección entre LDA y PCA en tareas de trading algorítmico en MQL5
En este artículo analizaremos los métodos de reducción de la dimensionalidad y su aplicación en el entorno comercial MQL5. En concreto, exploraremos los matices del análisis discriminante lineal (LDA) y el análisis de componentes principales (PCA) y analizaremos su impacto en el desarrollo de estrategias y el análisis de mercados.

Algoritmo de Big Bang y Big Crunch
En el presente artículo, le presentamos el método Big Bang - Big Crunch, que consta de dos fases clave: la creación cíclica de puntos aleatorios y su compresión hasta una solución óptima. Este enfoque combina exploración y refinamiento, lo cual permite encontrar soluciones progresivamente mejores y descubre nuevas oportunidades en el campo de la optimización.

Algoritmo de optimización basado en ecosistemas artificiales — Artificial Ecosystem-based Optimization (AEO)
El artículo analiza el algoritmo metaheurístico AEO que modela las interacciones entre los componentes del ecosistema mediante la creación de una población inicial de soluciones y la aplicación de estrategias de actualización adaptativas, y detalla las etapas de funcionamiento del AEO, incluidas las fases de consumo y descomposición, así como diversas estrategias de comportamiento de los agentes. El artículo presenta las peculiaridades y ventajas de este algoritmo.


Redes neuronales en el trading: Agente con memoria multinivel (Final)
Continuamos el trabajo iniciado de creación del framework FinMem, que utiliza enfoques de memoria multinivel que imitan los procesos cognitivos humanos. Esto permite al modelo no solo procesar eficazmente datos financieros complejos, sino también adaptarse a nuevas señales, mejorando sustancialmente la precisión y eficacia de las decisiones de inversión en mercados que cambian dinámicamente.


MQL5 Wizard techniques you should know (Part 49): Aprendizaje por refuerzo con optimización de políticas proximales
La optimización de políticas proximales es otro algoritmo del aprendizaje por refuerzo que actualiza la política, a menudo en forma de red, en pasos incrementales muy pequeños para garantizar la estabilidad del modelo. Examinamos cómo esto podría ser útil, tal y como hemos hecho en artículos anteriores, en un asesor experto creado mediante un asistente.

Redes neuronales en el trading: Red neuronal espacio-temporal (STNN)
En este artículo, hablaremos sobre el uso de transformaciones espacio-temporales para predecir el próximo movimiento de los precios de manera eficaz. Para mejorar la precisión de la predicción numérica en el STNN, hemos propuesto un mecanismo de atención continua que permite al modelo considerar en mayor medida aspectos importantes de los datos.


Desarrollo de un sistema de repetición (Parte 43): Proyecto Chart Trade (II)
Gran parte de las personas que quieren, o desean aprender a programar, no tienen en realidad idea de lo que están haciendo. Lo que hacen es intentar crear las cosas de una determinada manera. Sin embargo, cuando programamos no estamos realmente intentando crear una solución. Si intentas hacerlo de esta manera, generarás más problemas que soluciones. Aquí haremos algo un poco más avanzado, y por consecuencia diferente.

Añadimos un LLM personalizado a un robot comercial (Parte 4): Entrena tu propio LLM con GPU
Con el rápido desarrollo de la inteligencia artificial en la actualidad, los modelos lingüísticos (LLM) son una parte importante de la inteligencia artificial, por lo que deberíamos pensar en cómo integrar potentes LLM en nuestras operaciones algorítmicas. Para la mayoría de la gente, es difícil ajustar estos potentes modelos a sus necesidades, desplegarlos localmente y luego aplicarlos a la negociación algorítmica. Esta serie de artículos abordará paso a paso la consecución de este objetivo.


Desarrollo de un sistema de repetición — Simulación de mercado (Parte 25): Preparación para la próxima etapa
En este artículo, concluimos la primera fase del desarrollo del sistema de repetición y simulador. Con este hito, afirmo, estimado lector, que el sistema ha alcanzado un nivel avanzado, abriendo camino para la incorporación de nuevas funcionalidades. El objetivo es enriquecer aún más el sistema, convirtiéndolo en una herramienta poderosa para estudios y para el desarrollo de análisis de mercado.


Redes neuronales: así de sencillo (Parte 68): Optimización de políticas offline basada en preferencias
Desde los primeros artículos sobre el aprendizaje por refuerzo, hemos tocado de un modo u otro dos problemas: la exploración del entorno y la definición de la función de recompensa. Los artículos más recientes se han centrado en el problema de la exploración en el aprendizaje offline. En este artículo, queremos presentar un algoritmo cuyos autores han abandonado por completo la función de recompensa.


Redes neuronales: así de sencillo (Parte 78): Detector de objetos basado en el Transformer (DFFT)
En este artículo, le propongo abordar la creación de una estrategia comercial desde una perspectiva diferente. Hoy no pronosticaremos los movimientos futuros de los precios, sino que trataremos de construir un sistema comercial basado en el análisis de datos históricos.


Redes neuronales en el trading: Detección adaptativa de anomalías del mercado (DADA)
Hoy vamos a familiarizarnos con el framework DADA, un método innovador para detectar anomalías en las series temporales. Este ayuda a distinguir las fluctuaciones aleatorias de las presuntas anomalías. A diferencia de los métodos tradicionales, el DADA puede adaptarse de forma flexible a distintos datos. En lugar de un nivel de compresión fijo, usa múltiples opciones y elige la más adecuada para cada caso.

Redes neuronales en el trading: Modelo hiperbólico de difusión latente (Final)
El uso de procesos de difusión anisotrópica para codificar los datos de origen en un espacio latente hiperbólico, como se propone en el framework HypDIff, ayuda a preservar las características topológicas de la situación actual del mercado y mejora la calidad de su análisis. En el artículo anterior, empezamos a aplicar los enfoques propuestos usando herramientas MQL5. Hoy continuaremos el trabajo iniciado, llevándolo a su conclusión lógica.

Desarrollo de un sistema de repetición (Parte 36): Haciendo retoques (II)
Una de las cosas que más nos puede complicar la vida como programadores es el hecho de suponer cosas. En este artículo, te mostraré los peligros de hacer suposiciones: tanto en la parte de programación MQL5, donde se asume que un tipo tendrá un tamaño determinado, como cuando se utiliza MetaTrader 5, donde se asume que los diferentes servidores funcionan de la misma manera.

Creación de un Panel de administración de operaciones en MQL5 (Parte II): Mejorar la capacidad de respuesta y la rapidez de los mensajes
En este artículo, vamos a mejorar la capacidad de respuesta del Panel de administración que hemos creado anteriormente. Además, exploraremos la importancia de los mensajes rápidos en el contexto de las señales de negociación.


Redes neuronales en el trading: Aprendizaje contextual aumentado por memoria (MacroHFT)
Hoy le propongo familiarizarse con el framework MacroHFT, que aplica el aprendizaje por refuerzo dependiente del contexto y la memoria para mejorar las decisiones en el comercio de criptodivisas de alta frecuencia utilizando datos macroeconómicos y agentes adaptativos.

Características del Wizard MQL5 que debe conocer (Parte 13): DBSCAN para la clase experta de señales
El agrupamiento basado en densidad para aplicaciones con ruido (DBSCAN) es una forma no supervisada de agrupar datos que apenas requiere parámetros de entrada, salvo solo 2, lo cual, en comparación con otros enfoques como k-means, es una ventaja. Profundizamos en cómo esto podría ser constructivo para probar y eventualmente operar con Asesores Expertos montados por Wizard MQL5.

Automatización de estrategias de trading en MQL5 (Parte 15): Patrón armónico Cypher de acción del precio con visualización
En este artículo, exploramos la automatización del patrón armónico Cypher en MQL5, detallando su detección y visualización en los gráficos de MetaTrader 5. Implementamos un Asesor Experto que identifica puntos de oscilación, valida patrones basados en Fibonacci y ejecuta operaciones con anotaciones gráficas claras. El artículo concluye con una guía sobre cómo realizar pruebas retrospectivas y optimizar el programa para lograr un trading efectivo.


Añadimos un LLM personalizado a un robot comercial (Parte 5): Desarrolla y prueba una estrategia de trading con LLMs (II), LoRA-Tuning
Con el rápido desarrollo de la inteligencia artificial en la actualidad, los modelos lingüísticos (LLM) son una parte importante de la inteligencia artificial, por lo que deberíamos pensar en cómo integrar potentes LLM en nuestras operaciones algorítmicas. Para la mayoría de la gente, es difícil ajustar estos potentes modelos a sus necesidades, desplegarlos localmente y luego aplicarlos a la negociación algorítmica. Esta serie de artículos adoptará un enfoque paso a paso para lograr este objetivo.

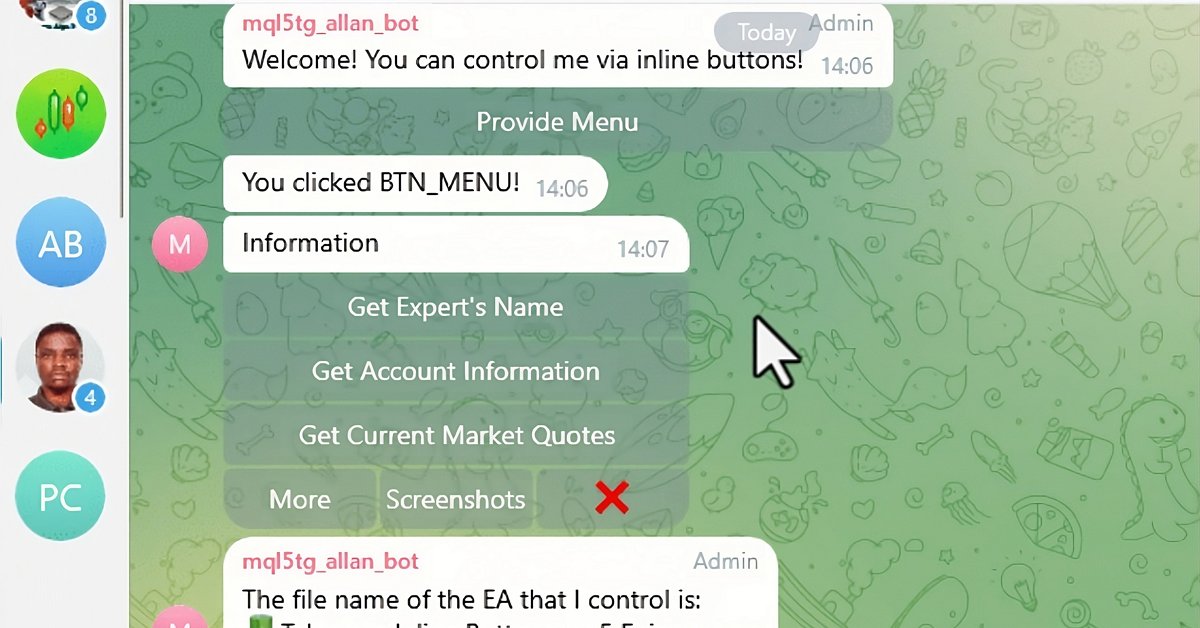
Creación de un asesor experto integrado de MQL5 y Telegram (Parte 6): Añadir botones interactivos en línea
En este artículo, integramos botones interactivos en línea en un Asesor Experto MQL5, permitiendo el control en tiempo real a través de Telegram. Cada pulsación de botón desencadena acciones específicas y envía respuestas al usuario. También modularizamos las funciones para manejar los mensajes de Telegram y las consultas de devolución de llamada de forma eficiente.


Aprendizaje automático y Data Science (Parte 19): Potencie sus modelos de IA con AdaBoost
AdaBoost, un potente algoritmo de refuerzo diseñado para elevar el rendimiento de sus modelos de IA. AdaBoost, abreviatura de Adaptive Boosting (refuerzo adaptativo), es una sofisticada técnica de aprendizaje por conjuntos que integra a la perfección los aprendices débiles, potenciando su fuerza predictiva colectiva.


Características del Wizard MQL5 que debe conocer (Parte 29): Continuación sobre las tasas de aprendizaje con MLP
Concluimos nuestro análisis de la sensibilidad de la tasa de aprendizaje al rendimiento de los Asesores Expertos examinando principalmente las Tasas de Aprendizaje Adaptativo. Estas tasas de aprendizaje pretenden personalizarse para cada parámetro de una capa durante el proceso de entrenamiento, por lo que evaluamos los beneficios potenciales frente al peaje de rendimiento esperado.


Redes neuronales en el trading: Detección adaptativa de anomalías del mercado (Final)
Seguimos construyendo los algoritmos que sustentan el framework DADA, una herramienta avanzada para detectar anomalías en las series temporales. Este enfoque permite distinguir eficazmente las fluctuaciones aleatorias de los valores atípicos significativos. A diferencia de los métodos clásicos, el DADA se adapta dinámicamente a los distintos tipos de datos, seleccionando el nivel de compresión óptimo en cada caso.

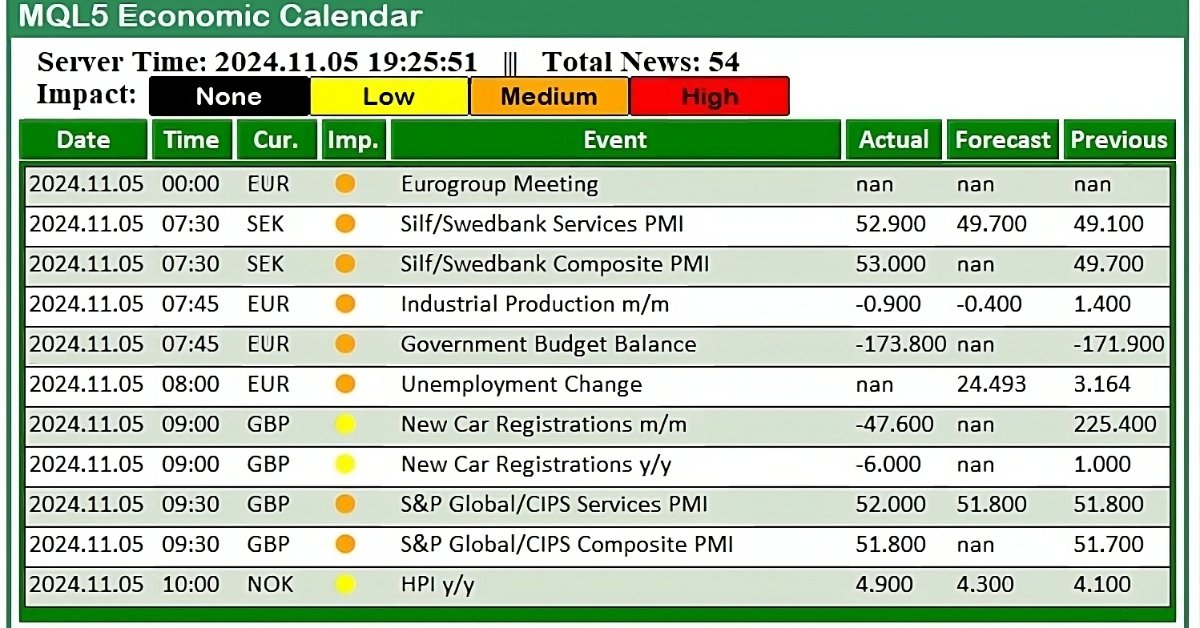
Operar con el Calendario Económico MQL5 (Parte 2): Creación de un Panel de Noticias
En este artículo, creamos un panel de noticias práctico utilizando el Calendario Económico MQL5 para mejorar nuestra estrategia comercial. Comenzamos diseñando el diseño, centrándonos en elementos clave como los nombres de los eventos, la importancia y el tiempo, antes de pasar a la configuración dentro de MQL5. Por último, implementamos un sistema de filtrado para mostrar sólo las noticias más relevantes, brindando a los operadores acceso rápido a eventos económicos impactantes.

Algoritmo de búsqueda orbital atómica - Atomic Orbital Search (AOS) Modificación
En la segunda parte del artículo, seguiremos desarrollando una versión modificada del algoritmo AOS (Atomic Orbital Search), centrándonos en operadores específicos para mejorar su eficacia y adaptabilidad. Tras analizar los fundamentos y la mecánica del algoritmo, discutiremos ideas para mejorar el rendimiento y la capacidad de analizar espacios de soluciones complejos, proponiendo nuevos enfoques para ampliar su funcionalidad como herramienta de optimización.

Introducción a MQL5 (Parte 15): Guía para principiantes sobre cómo crear indicadores personalizados (IV)
En este artículo, aprenderás a crear un indicador de acción del precio en MQL5, centrándote en puntos clave como el mínimo (L), el máximo (H), el mínimo más alto (HL), el máximo más alto (HH), el mínimo más bajo (LL) y el máximo más bajo (LH) para analizar tendencias. También verás cómo identificar zonas de precios caros (premium) y baratos (discount), marcar el nivel de retroceso del 50%, y utilizar la relación riesgo-beneficio para calcular los objetivos de beneficio. El artículo también trata sobre cómo determinar los puntos de entrada, los niveles de stop loss (SL) y take profit (TP) basándose en la estructura de la tendencia.


Modelo de riesgo de cartera utilizando el criterio de Kelly y la simulación de Monte Carlo
Durante décadas, los operadores han utilizado la fórmula del criterio de Kelly para determinar la proporción óptima de capital que se debe asignar a una inversión o apuesta con el fin de maximizar el crecimiento a largo plazo y minimizar el riesgo de ruina. Sin embargo, seguir ciegamente el criterio de Kelly utilizando el resultado de una sola prueba retrospectiva suele ser peligroso para los operadores individuales, ya que en el trading en vivo, la ventaja comercial disminuye con el tiempo y el rendimiento pasado no es un indicador de resultados futuros. En este artículo, presentaré un enfoque realista para aplicar el criterio de Kelly a la asignación de riesgos de uno o más EA en MetaTrader 5, incorporando los resultados de la simulación de Monte Carlo de Python.

Redes neuronales: así de sencillo (Parte 91): Previsión en el dominio de la frecuencia (FreDF)
Vamos a continuar con el tema del análisis y la previsión de series temporales en el dominio de la frecuencia. En este artículo, introduciremos un nuevo método de predicción en el dominio de la frecuencia que puede añadirse a muchos de los algoritmos que hemos estudiado anteriormente.

Redes neuronales: así de sencillo (Parte 55): Control interno contrastado (CIC)
El aprendizaje contrastivo (Contrastive learning) supone un método de aprendizaje de representación no supervisado. Su objetivo consiste en entrenar un modelo para que destaque las similitudes y diferencias entre los conjuntos de datos. En este artículo, hablaremos del uso de enfoques de aprendizaje contrastivo para investigar las distintas habilidades del Actor.

Redes neuronales en el trading: Modelos híbridos de secuencias de grafos (Final)
Continuamos nuestro estudio de los modelos híbridos de secuencias de grafos (GSM++) que integran las ventajas de distintas arquitecturas, proporcionando una gran precisión de análisis y una asignación eficiente de los recursos computacionales. Estos modelos revelan eficazmente patrones ocultos, reduciendo el impacto del ruido del mercado y mejorando la calidad de las previsiones.

Desarrollamos un asesor experto multidivisa (Parte 7): Selección de grupos considerando el periodo forward
Anteriormente hemos evaluado la selección de un grupo de instancias de estrategias comerciales para mejorar el rendimiento cuando trabajan juntas solo durante el mismo periodo de tiempo en el que se han optimizado las instancias individuales. Veamos qué ocurre en el periodo forward.


Arbitraje de swaps en Forex: Reunimos un portafolio sintético y creamos un flujo de swaps estable
¿Quiere saber cómo aprovechar los spreads de los tipos de interés? En este artículo, veremos cómo usar el arbitraje de swaps en Forex para generar unos ingresos constantes cada noche construyendo un portafolio resistente a las fluctuaciones del mercado.

Redes neuronales en el trading: Transformador con codificación relativa
El aprendizaje autosupervisado puede ser una forma eficaz de analizar grandes cantidades de datos no segmentados. El principal factor de éxito es la adaptación de los modelos a las particularidades de los mercados financieros, lo cual contribuye a mejorar el rendimiento de los métodos tradicionales. Este artículo le presentará un mecanismo alternativo de atención que permitirá considerar las dependencias y relaciones relativas entre los datos de origen.

Redes neuronales en el trading: Reducción del consumo de memoria con el método de optimización Adam (Adam-mini)
Una forma de mejorar la eficacia del proceso de aprendizaje y la convergencia de los modelos es mejorar los métodos de optimización. Adam-mini es un método de optimización adaptativa desarrollado para mejorar el algoritmo Adam básico.


Aprendizaje automático en la negociación de tendencias unidireccionales tomando el oro como ejemplo
En este artículo analizaremos un enfoque interesante: la negociación solo en la dirección seleccionada (compra o venta). Para ello, utilizaremos técnicas de inferencia causal y aprendizaje automático.


Indicador personalizado: Trazado de puntos de entradas parciales en cuentas netting
En este artículo, exploraremos una forma interesante y diferente de crear un indicador en MQL5. En lugar de centrarnos en una tendencia o patrón gráfico, el objetivo será gestionar nuestras propias posiciones, incluyendo las entradas y salidas parciales. Utilizaremos intensivamente matrices dinámicas y algunas funciones comerciales (Trade) relacionadas con el historial de transacciones y las posiciones abiertas para indicar en el gráfico dónde se llevaron a cabo estas operaciones.