Artículos sobre automatización de sistemas comerciales en el lenguaje MQL5

Lea los artículos sobre los sistemas de trading basados en las ideas muy variadas. Usted sabrá cómo usar los métodos estadísticos y los patrones en los gráficos de velas japonesas, cómo filtrar las señales y para qué sirven los indicadores semafóricos.
A través del Asistente MQL5 Usted aprenderá a crear los robots sin acudir a la programación para evaluar rápidamente las ideas comerciales, así como sabrá qué es lo que representan los algoritmos genéticos.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

Algoritmo de optimización del billar — Billiards Optimization Algorithm (BOA)
El método BOA, inspirado en el clásico juego del billar, modela el proceso de búsqueda de soluciones óptimas como un juego de bolas que intentan acertar en las troneras que representan los mejores resultados. En este artículo revisaremos los fundamentos del BOA, su modelo matemático y su eficacia para resolver diversos problemas de optimización.


Añadimos un LLM personalizado a un robot comercial (Parte 5): Desarrollar y probar la estrategia de negociación con LLMs (IV) - Probar la estrategia de trading
Con el rápido desarrollo de la inteligencia artificial en la actualidad, los modelos de lenguaje (LLM) son una parte importante de la inteligencia artificial, por lo que debemos pensar en cómo integrar potentes LLM en nuestro trading algorítmico. Para la mayoría de las personas, resulta difícil ajustar estos potentes modelos según sus necesidades, implementarlos localmente y luego aplicarlos al comercio algorítmico. Esta serie de artículos adoptará un enfoque paso a paso para lograr este objetivo.


Operar con el Calendario Económico MQL5 (Parte 5): Mejorar el panel de control con controles adaptables y botones de filtro
En este artículo, creamos botones para filtros de pares de divisas, niveles de importancia, filtros de tiempo y una opción de cancelación para mejorar el control del panel. Estos botones están programados para responder dinámicamente a las acciones del usuario, lo que permite una interacción fluida. También automatizamos su comportamiento para reflejar los cambios en tiempo real en el panel de control. Esto mejora la funcionalidad general, la movilidad y la capacidad de respuesta del panel.

Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 4): Dimensionamiento dinámico de posiciones
El uso exitoso del trading algorítmico requiere un aprendizaje continuo e interdisciplinario. Sin embargo, la infinita gama de posibilidades puede consumir años de esfuerzo sin producir resultados tangibles. Para abordar esta cuestión, proponemos un marco que introduce gradualmente la complejidad, lo que permite a los operadores perfeccionar sus estrategias de forma iterativa en lugar de dedicar un tiempo indefinido a resultados inciertos.


Redes neuronales en el trading: Clusterización doble de series temporales (Final)
Continuamos implementando los enfoques propuestos por los autores del framework DUET, que ofrece un enfoque innovador para el análisis de series temporales, combinando la clusterización temporal y de canales para identificar patrones ocultos en los datos analizados.


Simulación de mercado (Parte 02): Orden cruzada (II)
A diferencia de lo que se vio en el artículo anterior, aquí vamos a hacer el control de selección en el Asesor Experto. Aunque esta no es aún una solución definitiva, nos servirá por ahora. Así que acompaña el artículo para entender cómo implementar una de las soluciones posibles.

Redes neuronales en el trading: Un método complejo de predicción de trayectorias (Traj-LLM)
En este artículo, me gustaría presentarles un interesante método de predicción de trayectorias desarrollado para resolver problemas en el campo de los movimientos de vehículos autónomos. Los autores del método combinaron los mejores elementos de varias soluciones arquitectónicas.


Sistemas neurosimbólicos en trading algorítmico: Combinación de reglas simbólicas y redes neuronales
El artículo relata la experiencia del desarrollo de un sistema comercial híbrido que combine el análisis técnico clásico con las redes neuronales. El autor describe detalladamente la arquitectura del sistema, desde el análisis básico de patrones y la estructura de la red neuronal hasta los mecanismos de toma de decisiones comerciales, compartiendo código real y observaciones de carácter práctico.


Superar los retos de integración de ONNX
ONNX es una gran herramienta para la integración de código complejo de IA entre diferentes plataformas, es una gran herramienta que viene con algunos desafíos que uno debe abordar para obtener el máximo provecho de ella, En este artículo se discuten los problemas comunes que podría enfrentar y cómo mitigarlos.

Creación de un Panel de administración de operaciones en MQL5 (Parte IV): Capa de seguridad de inicio de sesión
Imagine un actor malicioso infiltrándose en la sala del administrador comercial y obteniendo acceso a las computadoras y al panel de administración que se utilizan para comunicar información valiosa a millones de comerciantes en todo el mundo. Una intrusión de este tipo podría tener consecuencias desastrosas, como el envío no autorizado de mensajes engañosos o clics aleatorios en botones que desencadenan acciones no deseadas. En esta discusión, exploraremos las medidas de seguridad en MQL5 y las nuevas características de seguridad que hemos implementado en nuestro Panel de administración para protegernos contra estas amenazas. Al mejorar nuestros protocolos de seguridad, nuestro objetivo es proteger nuestros canales de comunicación y mantener la confianza de nuestra comunidad comercial global. Encuentre más información en la discusión de este artículo.


Creación de un sistema personalizado de detección de regímenes de mercado en MQL5 (Parte 1): Indicador
Este artículo detalla la creación de un sistema de detección de regímenes de mercado MQL5 utilizando métodos estadísticos como la autocorrelación y la volatilidad. Se proporciona el código para que las clases clasifiquen las condiciones de tendencia, rango y volatilidad y un indicador personalizado.


Redes neuronales en el trading: Pronóstico de series temporales con descomposición modal adaptativa (Final)
El artículo analiza la adaptación y la implementación práctica del framework ACEFormer usando MQL5 en el contexto del trading algorítmico. Hoy mostraremos las decisiones arquitectónicas clave, las características del entrenamiento y los resultados de las pruebas del modelo con datos reales.

Añadimos un LLM personalizado a un robot comercial (Parte 5): Desarrollar y probar la estrategia de negociación con LLMs (III) Ajuste del adaptador
Con el rápido desarrollo de la inteligencia artificial actual, los modelos de lenguaje (LLM) son una parte importante de la inteligencia artificial, por lo que deberíamos pensar en cómo integrar LLM potentes en nuestro trading algorítmico. Para la mayoría de las personas, es difícil ajustar estos poderosos modelos según sus necesidades, implementarlos localmente y luego aplicarlos al comercio algorítmico. Esta serie de artículos adoptará un enfoque paso a paso para lograr este objetivo.


Criterios de tendencia. Final
En este artículo veremos cómo aplicar en la práctica algunos criterios de tendencia, y también intentaremos desarrollar algunos criterios nuevos. La atención se centrará en la eficacia de la aplicación de estos criterios al análisis de datos de mercado y al trading.


Redes neuronales en el trading: Enfoque sin máscara para la predicción del movimiento de precios
En este artículo nos familiarizaremos con el método Mask-Attention-Free Transformer (MAFT) y su aplicación en el ámbito del trading. A diferencia de los Transformers tradicionales, que requieren el enmascaramiento de los datos durante el procesamiento de la secuencia, el MAFT optimiza el proceso de atención eliminando la necesidad de enmascaramiento, lo que mejora significativamente la eficiencia computacional.


Redes neuronales en el trading: Modelos con transformada de wavelet y atención multitarea
Le proponemos familiarizarse con un framework que combina la transformada de wavelet y el modelo multitarea Self-Attention con el objetivo de mejorar la capacidad de respuesta y la precisión de las previsiones en condiciones de mercado volátiles. La transformada de wavelet descompone los rendimientos de los activos en frecuencias altas y bajas, captando cuidadosamente las tendencias del mercado a largo plazo y las fluctuaciones a corto plazo.

Automatización de estrategias de trading en MQL5 (Parte 10): Desarrollo de la estrategia Trend Flat Momentum
En este artículo, desarrollamos un Asesor Experto en MQL5 para la estrategia Trend Flat Momentum. Combinamos un cruce de dos medias móviles con filtros de impulso RSI y CCI para generar señales de trading. También cubrimos las pruebas retrospectivas y las posibles mejoras para el rendimiento en el mundo real.


Movimiento de precios: Modelos matemáticos y análisis técnico
Pronosticar los movimientos de los pares de divisas es un factor importante para el éxito en el trading. Este artículo explora varios modelos de movimiento de precios, analiza sus ventajas y desventajas y además explora su aplicación práctica en estrategias comerciales. Asimismo, consideraremos enfoques que nos permitirán identificar patrones ocultos y mejorar la precisión de los pronósticos.


Desarrollo de un sistema de repetición (Parte 50): Esto complica las cosas (II)
Vamos resolver la cuestión del ID del gráfico, pero al mismo tiempo, vamos empezar a garantizar que el usuario pueda hacer uso de una plantilla personal, enfocada en analizar el activo que desea estudiar y simular. El contenido expuesto aquí tiene como objetivo, pura y simplemente, ser didáctico. En ningún caso debe considerarse como una aplicación cuya finalidad no sea el aprendizaje y el estudio de los conceptos mostrados.


Desarrollo de un sistema comercial basado en el libro de órdenes (Parte I): el indicador
El libro de órdenes —Depth of Market— es, sin duda, un elemento muy relevante para la ejecución de operaciones rápidas, especialmente en algoritmos de alta frecuencia (HFT). En esta serie de artículos, exploraremos este tipo de evento comercial que podemos obtener a través del bróker en muchos de los símbolos negociados. Empezaremos con un indicador en el que se pueden configurar la paleta de colores, la posición y el tamaño del histograma que se mostrará directamente en el gráfico. También veremos cómo generar eventos BookEvent para probar el indicador en condiciones específicas. Otros posibles temas que trataremos en artículos futuros son el almacenamiento de estas distribuciones de precios y las formas de utilizarlas en el simulador de estrategias.


Redes neuronales en el trading: Conjunto de agentes con uso de mecanismos de atención (Final)
En el artículo anterior, presentamos el framework adaptativo multiagente MASAAT, que usa un conjunto de agentes para analizar de forma cruzada una serie temporal multimodal a diferentes escalas de representación de datos. Hoy llevaremos a una conclusión lógica el trabajo iniciado para aplicar los planteamientos de este framework usando MQL5.


Algoritmo de búsqueda con retroceso — Backtracking Search Algorithm (BSA)
¿Qué pasaría si un algoritmo de optimización pudiera recordar sus recorridos pasados y usar esa memoria para encontrar mejores soluciones? El BSA hace precisamente eso: equilibrar la exploración con la revisión de lo que ya ha demostrado su eficacia. En este artículo, desvelaremos los secretos del algoritmo. Una idea sencilla, parámetros mínimos y un resultado estable.


Características del Wizard MQL5 que debe conocer (Parte 35): Regresión de vectores de soporte
La regresión de vectores de soporte es una forma idealista de encontrar una función o "hiperplano" que describa mejor la relación entre dos conjuntos de datos. Intentamos aprovechar esto en la previsión de series de tiempo dentro de clases personalizadas del asistente MQL5.

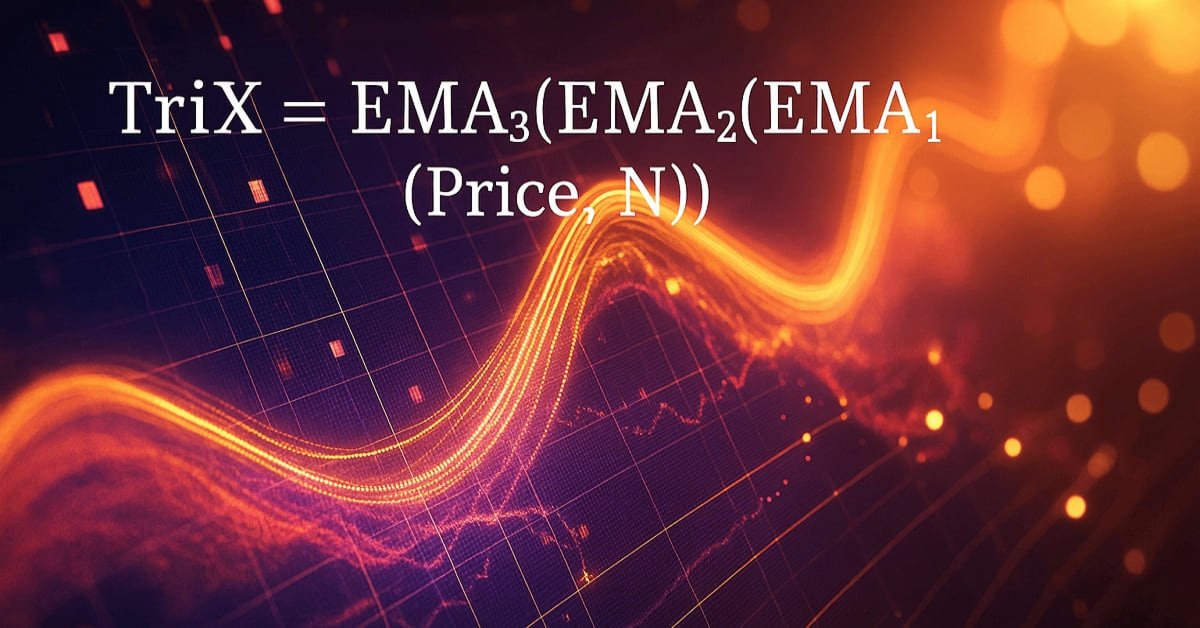
Características del Wizard MQL5 que debe conocer (Parte 67): Uso de patrones de TRIX y Williams Percent Range (WPR)
El oscilador de media móvil exponencial triple (TRIX) y el oscilador de rango porcentual de Williams son otro par de indicadores que podrían utilizarse conjuntamente dentro de un Asesor Experto MQL5. Este par de indicadores, al igual que los que hemos analizado recientemente, también es complementario, ya que TRIX define la tendencia, mientras que el indicador Williams Percent Range confirma los niveles de soporte y resistencia. Como siempre, utilizamos el asistente MQL5 para evaluar el potencial que puedan tener estos dos indicadores.


De novato a experto: Noticias animadas utilizando MQL5 (IX) Gestión de múltiples símbolos en un único gráfico para el trading de noticias
El trading basado en noticias suele requerir la gestión de múltiples posiciones y símbolos en muy poco tiempo debido al aumento de la volatilidad. En este artículo, abordamos los retos que plantea el trading con múltiples símbolos mediante la integración de esta función en nuestro EA «News Headline». En este artículo veremos cómo el trading algorítmico con MQL5 hace que el trading con múltiples símbolos sea más eficiente y eficaz.

Algoritmo de Irrigación Artificial — Artificial Showering Algorithm (ASHA)
Este artículo presenta el Algoritmo de Irrigación Artificial (ASHA), un nuevo método metaheurístico desarrollado para resolver problemas generales de optimización. Basado en la modelización de los procesos de flujo y almacenamiento del agua, este algoritmo construye el concepto de un campo ideal en el que cada unidad de recurso (agua) es invocada para encontrar una solución óptima. Hoy descubriremos cómo el ASHA adapta los principios de flujo y acumulación para asignar eficazmente los recursos en el espacio de búsqueda, y también veremos su aplicación y los resultados de sus pruebas.


Desarrollo de un sistema de repetición (Parte 44): Proyecto Chart Trade (III)
En el artículo anterior, expliqué cómo puedes manipular los datos de la plantilla para usarlos en un OBJ_CHART. Allí solo introduje el tema sin entrar en muchos detalles, ya que en esa versión el trabajo se hizo de una manera muy simplificada. Sin embargo, se hizo de esa forma precisamente para facilitar la explicación del contenido. Pues, a pesar de parecer simple hacer ciertas cosas, algunas no son tan evidentes, y sin comprender la parte más simple y básica, no entenderás realmente lo que estoy haciendo.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 13): Herramienta RSI Sentinel
La evolución de los precios puede analizarse eficazmente identificando divergencias, con indicadores técnicos como el RSI que proporcionan señales de confirmación cruciales. En el siguiente artículo, explicamos cómo el análisis automatizado de divergencias del RSI puede identificar continuaciones y reversiones de tendencias, ofreciendo así información valiosa sobre el sentimiento del mercado.


Desarrollo de un sistema de repetición (Parte 48): Conceptos que hay que entender y comprender
¿Qué tal aprender algo nuevo? En este artículo, aprenderás cómo transformar scripts y servicios y por qué es útil hacerlo.


Visualización de transacciones en un gráfico (Parte 2): Visualización gráfica de datos
Aquí vamos a desarrollar un script desde cero que simplifica la descarga de pantallas de impresión de operaciones para analizar las entradas de operaciones. Toda la información necesaria sobre una operación debe mostrarse cómodamente en un gráfico con la posibilidad de dibujar distintos plazos.


Desarrollo de un sistema de repetición (Parte 47): Proyecto Chart Trade (VI)
En este artículo finalizaremos el indicador Chart Trade, haciéndolo funcional hasta el punto de poder usarlo junto con algún Expert Advisor. Entonces, en este artículo finalizaremos el indicador Chart Trade, haciéndolo funcional hasta el punto de poder usarlo junto con algún Expert Advisor. Esto nos permitirá acceder y trabajar con el indicador, como si estuviera realmente vinculado al Expert Advisor. Pero lo haremos de una manera mucho más interesante que en el pasado.

Redes neuronales en el trading: Modelo adaptativo multiagente (Final)
En el artículo anterior, nos familiarizamos con el framework MASA, un framework adaptativo multiagente que combina enfoques de aprendizaje por refuerzo y estrategias adaptativas para ofrecer un equilibrio armonioso entre rentabilidad y riesgo en condiciones de mercado turbulentas. Asimismo, construimos la funcionalidad de los agentes individuales de este framework. En este artículo continuaremos el trabajo empezado, llevándolo a su conclusión lógica.


Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 9): Flujo externo
Este artículo explora una nueva dimensión del análisis utilizando librerías externas diseñadas específicamente para análisis avanzados. Estas librerías, como pandas, proporcionan potentes herramientas para procesar e interpretar datos complejos, lo que permite a los operadores obtener una visión más profunda de la dinámica del mercado. Al integrar estas tecnologías, podemos salvar la brecha entre los datos brutos y las estrategias viables. Únase a nosotros para sentar las bases de este enfoque innovador y liberar el potencial de combinar la tecnología con la experiencia en el comercio.


Determinamos la sobrecompra y la sobreventa usando la teoría del caos
Hoy determinaremos la sobrecompra y la sobreventa del mercado mediante la teoría del caos; usando la integración de los principios de la teoría del caos, la geometría fractal y las redes neuronales, pronosticaremos los mercados financieros. El presente artículo demostrará la aplicación del exponente de Lyapunov como medida de la aleatoriedad del mercado y la adaptación dinámica de las señales comerciales. La metodología incluye un algoritmo de generación de ruido fractal, activación por tangente hiperbólica y optimización con impulso.

Redes neuronales en el trading: Conjunto de agentes con mecanismos de atención (MASAAT)
Hoy le presentamos la estructura multiagente adaptativa de optimización de portafolios (MASAAT), que combina mecanismos de atención y análisis de series temporales. El MASAAT genera un conjunto de agentes que analizan series de precios y cambios direccionales, permitiendo identificar fluctuaciones sustanciales en los precios de los activos a diferentes niveles de detalle.


Desarrollo de un sistema de repetición (Parte 26): Proyecto Expert Advisor — Clase C_Terminal
Podemos comenzar a elaborar un EA para uso en repetición/simulación. Sin embargo, necesitamos algo refinado, no solo una solución cualquiera. No debemos, no obstante, ser intimidados por la complejidad inicial. Es esencial iniciar de algún punto, si no, acabaremos por acomodarnos, reflexionando sobre la dificultad del desafío sin realmente intentar superarlo. La esencia de la programación es exactamente esa: enfrentar un obstáculo y buscar superarlo a través de estudio, pruebas y extensa investigación.


Redes neuronales en el trading: Framework de predicción cruzada de dominios de series temporales (TimeFound)
En este artículo, construiremos paso a paso el núcleo del modelo inteligente TimeFound, adaptado a tareas de pronóstico de series temporales del mundo real. Si está interesado en la implementación práctica de algoritmos de parcheo de redes neuronales en MQL5, está en el lugar correcto.


Redes neuronales en el trading: Modelo hiperbólico de difusión latente (HypDiff)
El artículo estudiará formas de codificar los datos de origen en un espacio latente hiperbólico mediante procesos de difusión anisotrópica. Esto ayudará a preservar con mayor precisión las características topológicas de la situación actual del mercado y mejorará la calidad de su análisis.


Redes neuronales en el trading: Modelos con transformada de wavelet y atención multitarea (Final)
En el artículo anterior, analizamos los fundamentos teóricos y pusimos en práctica los planteamientos del framework Multitask-Stockformer, que combina la transformada de wavelet y el modelo multitarea Self-Attention. Hoy seguiremos aplicando los algoritmos del framework anterior y evaluaremos su eficacia con datos históricos reales.


Redes neuronales: así de sencillo (Parte 72): Predicción de trayectorias en entornos ruidosos
La calidad de las predicciones de los estados futuros desempeña un papel importante en el método Goal-Conditioned Predictive Coding, del que hablamos en el artículo anterior. En este artículo quiero presentarte un algoritmo que puede mejorar significativamente la calidad de la predicción en entornos estocásticos, como los mercados financieros.