Artículos con ejemplos de programación de robots comerciales en el lenguaje MQL5

En el ámbito del trading automático los Asesores Expertos es la cima de la programación y objetivo deseable de cada desarrollador. Usted puede escribir su propio Asesor Experto utilizando los artículos de esta sección. Paso a paso los principiantes podrán pasar todas las fases de creación, depuración y simulación de los sistemas automáticos de trading.
Los artículos no sólo enseñarán a programar en el lenguaje MQL5, sino mostrarán cómo implementar cualquier idea y técnica comercial. Usted conocerá cómo programar el Trailing Stop, cómo realizar la gestión del capital, cómo obtener el valor del indicador y muchas cosas más.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Creación de un modelo de restricción de tendencia de velas (Parte 10): Estrategia de Cruce Dorado y Cruce de la Muerte (EA)
¿Sabías que el Cruce Dorado y el Cruce de la Muerte están entre las estrategias más fiables para detectar tendencias de mercado a largo plazo? Un Cruce Dorado señala una tendencia alcista cuando una media móvil corta cruza por encima de una más larga, mientras que un Cruce de la Muerte indica una tendencia bajista cuando la media corta cruza por debajo.
A pesar de su sencillez y eficacia, aplicar estas estrategias manualmente suele llevar a perder oportunidades o a ejecutar operaciones con retraso.

Algoritmos avanzados de ejecución de órdenes en MQL5: TWAP, VWAP y órdenes Iceberg
Un marco MQL5 que ofrece algoritmos de ejecución de nivel institucional (TWAP, VWAP, Iceberg) a los operadores minoristas a través de un gestor de ejecución unificado y un analizador de rendimiento para un corte y análisis de órdenes más fluido y preciso.

Teoría de Categorías en MQL5 (Parte 6): Productos fibrados monomórficos y coproductos fibrados epimórficos
La teoría de categorías es un apartado diverso y en expansión de las matemáticas, que solo recientemente ha comenzado a ser trabajado por la comunidad MQL5. Esta serie de artículos tiene por objetivo repasar algunos de sus conceptos para crear una biblioteca abierta y seguir usando este maravilloso apartado en la creación de estrategias comerciales.


Combinación de estrategias de análisis técnico y fundamental en MQL5 para principiantes
En este artículo, analizaremos cómo integrar sin problemas el seguimiento de tendencias y los principios fundamentales en un Asesor Experto para crear una estrategia más sólida. Este artículo demostrará lo fácil que es para cualquiera comenzar a desarrollar algoritmos comerciales personalizados utilizando MQL5.


Desarrollamos un asesor experto para controlar los puntos de entrada en las operaciones swing
A medida que el año se acerca a su fin, los tráders a largo plazo suelen hacer balance del año, analizando la historia, el comportamiento y las tendencias del mercado para evaluar el potencial de los movimientos futuros. En este artículo, analizaremos el desarrollo de un asesor experto para el seguimiento de operaciones a largo plazo utilizando MQL5. El objetivo será hacer frente a problemas como la pérdida de oportunidades comerciales debido al trading manual y a la falta de sistemas de supervisión automatizados. Como ejemplo de definición eficaz de una estrategia para nuestra solución y también para desarrollar la misma, utilizaremos uno de los pares comerciales más destacados.

Redes neuronales en el trading: Sistema multiagente con validación conceptual (FinCon)
Hoy le proponemos familiarizarnos con el framework FinCon, un sistema multiagente basado en grandes modelos lingüísticos (LLM). El framework usa el refuerzo verbal conceptual para mejorar la toma de decisiones y la gestión del riesgo con el fin de realizar eficazmente diversas tareas financieras.

Redes neuronales en el trading: Resultados prácticos del método TEMPO
Continuamos familiarizándonos con el método TEMPO. En este artículo, analizaremos la efectividad de los enfoques propuestos con datos históricos reales.

Evaluación visual y ajuste comercial en MetaTrader 5
En el simulador de estrategias no solo es posible optimizar los parámetros de un robot comercial. Hoy le mostraremos cómo evaluar post-facto la historia comercial de su cuenta y realizar ajustes en el trading en el simulador cambiando el tamaño de las órdenes stop para las posiciones abiertas.

Redes neuronales: así de sencillo (Parte 71): Previsión de estados futuros basada en objetivos (GCPC)
En trabajos anteriores, hemos introducido el método del Decision Transformer y varios algoritmos derivados de él. Asimismo, hemos experimentado con distintos métodos de fijación de objetivos. Durante los experimentos, hemos trabajado con distintas formas de fijar objetivos, pero el aprendizaje de la trayectoria ya recorrida por parte del modelo siempre quedaba fuera de nuestra atención. En este artículo, queremos presentar un método que llenará este vacío.

Redes neuronales: así de sencillo (Parte 94): Optimización de la secuencia de entrada
Al trabajar con series temporales, siempre utilizamos los datos de origen en su secuencia histórica. Pero, ¿es ésta la mejor opción? Existe la opinión de que cambiar la secuencia de los datos de entrada mejorará la eficacia de los modelos entrenados. En este artículo te invito a conocer uno de los métodos para optimizar la secuencia de entrada.

Automatización de estrategias de trading en MQL5 (Parte 6): Dominar la detección de bloques de órdenes para el comercio inteligente con dinero
En este artículo, automatizamos la detección de bloques de órdenes en MQL5 utilizando análisis de acción de precios puro. Definimos bloques de órdenes, implementamos su detección e integramos la ejecución automatizada de operaciones. Por último, realizamos una prueba retrospectiva de la estrategia para evaluar su rendimiento.

Automatización de estrategias de trading en MQL5 (Parte 2): El sistema Kumo Breakout con Ichimoku y Awesome Oscillator
En este artículo, creamos un Asesor Experto (EA) que automatiza la estrategia Kumo Breakout utilizando el indicador Ichimoku Kinko Hyo y el Awesome Oscillator. Recorremos el proceso de inicialización de los indicadores, detección de condiciones de ruptura y codificación de entradas y salidas automáticas en las operaciones. Además, implementamos trailing stops y lógica de gestión de posiciones para mejorar el rendimiento del EA y su adaptabilidad a las condiciones del mercado.

Operar con el Calendario Económico MQL5 (Parte 3): Añadiendo filtros de divisa, importancia y tiempo
En este artículo, implementamos filtros en el panel del calendario económico MQL5 para refinar la visualización de eventos de noticias por divisa, importancia y hora. Primero establecemos criterios de filtrado para cada categoría y luego los integramos en el panel de control para mostrar solo los eventos relevantes. Por último, nos aseguramos de que cada filtro se actualice dinámicamente para proporcionar a los operadores información económica específica y en tiempo real.

Automatización de estrategias de trading en MQL5 (Parte 4): Creación de un sistema de recuperación de zonas multinivel
En este artículo, desarrollamos un sistema de recuperación de zonas multinivel en MQL5 que utiliza el RSI para generar señales de trading. Cada instancia de señal se añade dinámicamente a una estructura de matriz, lo que permite al sistema gestionar múltiples señales simultáneamente dentro de la lógica de recuperación de zona. Mediante este enfoque, demostramos cómo manejar de manera efectiva escenarios complejos de gestión comercial, manteniendo al mismo tiempo un diseño de código escalable y robusto.

Operar con noticias de manera sencilla (Parte 1): Creando una base de datos
Operar con noticias puede ser complicado y abrumador, en este artículo repasaremos los pasos para obtener datos de noticias. Además, conoceremos el calendario económico de MQL5 y lo que ofrece.

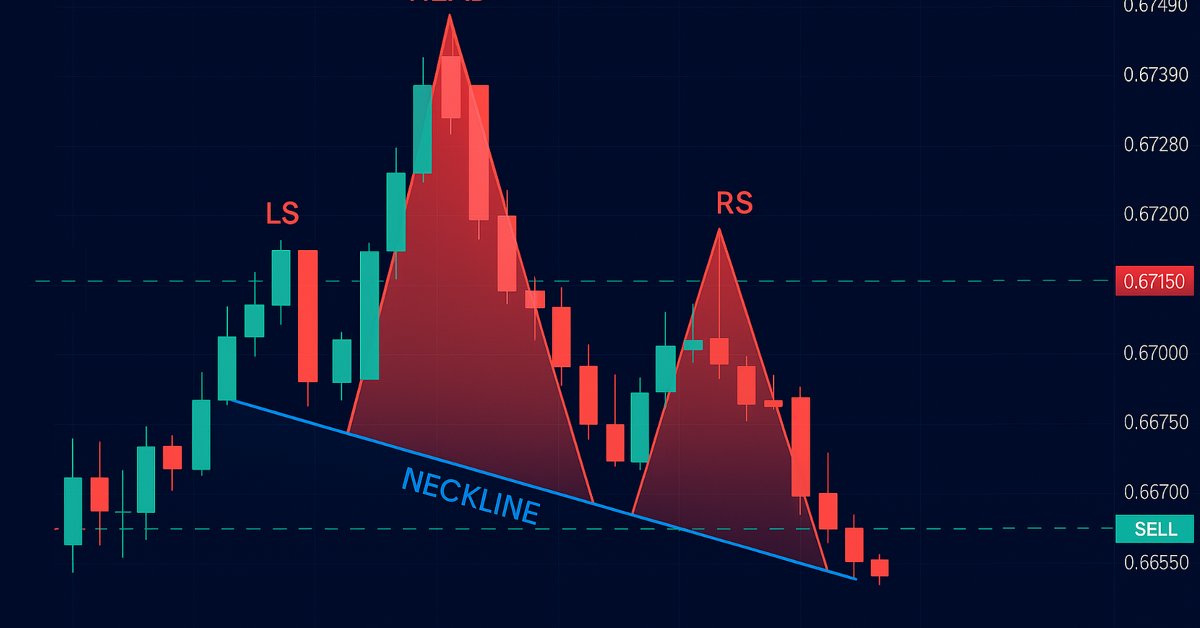
Automatización de estrategias de trading en MQL5 (Parte 13): Algoritmo de trading para patrón Hombro-Cabeza-Hombro
En este artículo automatizamos el patrón Hombro-Cabeza-Hombro en MQL5. Analizamos su arquitectura, implementamos un EA para detectarlo y operar, y realizamos una prueba retrospectiva de los resultados. El proceso revela un algoritmo de negociación práctico con margen para mejoras.


Kit de herramientas de negociación MQL5 (Parte 3): Desarrollo de una biblioteca EX5 para la gestión de órdenes pendientes
Aprenda a desarrollar e implementar una biblioteca EX5 integral de órdenes pendientes en su código o proyectos MQL5. Este artículo le mostrará cómo crear una extensa biblioteca EX5 de gestión de órdenes pendientes y lo guiará en el proceso de importarla e implementarla mediante la creación de un panel de negociación o una interfaz gráfica de usuario (GUI). El panel de órdenes del asesor experto permitirá a los usuarios abrir, monitorear y eliminar órdenes pendientes asociadas con un número mágico específico directamente desde la interfaz gráfica en la ventana del gráfico.

Cómo crear un panel interactivo MQL5 utilizando la clase Controls (Parte 2): Añadir capacidad de respuesta a los botones
En este artículo, nos centramos en transformar nuestro panel de control MQL5 estático en una herramienta interactiva habilitando la capacidad de respuesta de los botones. Exploramos cómo automatizar la funcionalidad de los componentes de la interfaz gráfica de usuario (GUI), asegurándonos de que reaccionen adecuadamente a los clics de los usuarios. Al final del artículo, establecemos una interfaz dinámica que mejora la participación del usuario y la experiencia comercial.

Redes neuronales: así de sencillo (Parte 90): Interpolación frecuencial de series temporales (FITS)
Al estudiar el método FEDformer, abrimos la puerta al dominio frecuencial de la representación de series temporales. En este nuevo artículo continuaremos con el tema iniciado, y analizaremos un método que permite no solo el análisis, sino también la predicción de estados posteriores en el ámbito privado.


Redes neuronales en el trading: Transformador jerárquico de doble torre (Final)
Seguimos construyendo el modelo del transformador jerárquico Hidformer de dos torres, diseñado para analizar y predecir series temporales multivariantes complejas. En este artículo llevaremos el trabajo iniciado anteriormente a su conclusión lógica probando el modelo con datos históricos reales.


Pronosticamos barras Renko con ayuda de IA CatBoost
¿Cómo utilizar las barras Renko junto con la IA? Hoy analizaremos el trading Renko en Fórex con una precisión de previsión del 59,27%. Asimismo, exploraremos las ventajas de las barras Renko para filtrar el ruido del mercado, aprenderemos por qué los indicadores de volumen son más importantes que los patrones de precios y cómo establecer el tamaño óptimo del bloque Renko para el EURUSD. s decir, veremos una guía paso a paso para integrar CatBoost, Python y MetaTrader 5 para crear nuestro propio sistema de previsión Forex Renko. Resulta ideal para tráders que buscan ir más allá del análisis técnico tradicional.


Trabajando con los precios en la biblioteca DoEasy (Parte 61): Colección de series de tick de los símbolos
Dado que el programa puede utilizar varios símbolos, entonces, es necesario crear su propia lista para cada uno de estos símbolos. En este artículo, vamos a combinar estas listas en una colección de datos de tick. En realidad, se trata de una lista común a base de la clase de la matriz dinámica de punteros a las instancias de la clase CObject y sus herederos de la Biblioteca estándar.

Redes neuronales: así de sencillo (Parte 74): Predicción de trayectorias con adaptación
Este artículo presenta un método bastante eficaz de previsión de trayectorias de múltiples agentes, capaz de adaptarse a diversas condiciones ambientales.


Redes neuronales en el trading: Análisis de la situación del mercado usando el Transformador de patrones
A la hora de analizar la situación del mercado con nuestros modelos, el elemento clave es la vela. No obstante, sabemos desde hace tiempo que las velas pueden ayudar a predecir los movimientos futuros de los precios. Y en este artículo aprenderemos un método que nos permitirá integrar ambos enfoques.

Automatización de estrategias de trading en MQL5 (Parte 16): Ruptura del rango de medianoche con BoS (Break of Structure) basada en la acción del precio
En este artículo, automatizamos la estrategia de ruptura de rango de medianoche con ruptura de estructura en MQL5 y detallamos el código para la detección de ruptura y la ejecución de operaciones. Definimos parámetros de riesgo precisos para entradas, stops y ganancias. Se incluyen pruebas retrospectivas y optimización para el trading práctico.


Predicción de tipos de cambio mediante métodos clásicos de aprendizaje automático: Modelos Logit y Probit
Hoy hemos intentado construir un experto comercial para predecir las cotizaciones de los tipos de cambio. El algoritmo se basa en modelos de clasificación clásicos: la regresión logística y probit. Como filtro para las señales comerciales, hemos utilizado el criterio de la razón de verosimilitud.


Operar con noticias de manera sencilla (Parte 6): Ejecución de operaciones (III)
En este artículo se implementará la filtración de noticias para eventos de noticias individuales basándose en sus identificadores. Además, se mejorarán las consultas SQL anteriores para proporcionar información adicional o reducir el tiempo de ejecución de la consulta. Además, se hará funcional el código creado en los artículos anteriores.


Análisis de la negociación a posteriori: ajustando el TrailingStop y los nuevos stops en el simulador de estrategias
Continuamos con el tema del análisis de las transacciones completadas en el simulador de estrategias para mejorar la calidad de la negociación. Hoy veremos cómo el uso de diferentes trailings puede ayudar a cambiar los resultados comerciales ya obtenidos.


Redes neuronales en el trading: Framework comercial híbrido con codificación predictiva (StockFormer)
Hoy le presentamos el StockFormer, un sistema comercial híbrido que combina algoritmos de codificación predictiva y de aprendizaje por refuerzo (RL). El framework utiliza 3 ramas del Transformer con un mecanismo Diversified Multi-Head Attention (DMH-Attn) integrado que mejora el módulo de atención vainilla gracias a un bloque Feed-Forward multicabeza que permite captar diversos patrones de series temporales en diferentes subespacios.


Perspectivas bursátiles a través del volumen: más allá de los gráficos OHLC
Sistema de negociación algorítmica que combina el análisis de volumen con técnicas de aprendizaje automático, concretamente redes neuronales LSTM. A diferencia de los enfoques tradicionales de negociación, que se centran principalmente en los movimientos de los precios, este sistema hace hincapié en los patrones de volumen y sus derivados para predecir los movimientos del mercado. La metodología incorpora tres componentes principales: análisis de derivadas de volumen (derivadas primera y segunda), predicciones LSTM para patrones de volumen e indicadores técnicos tradicionales.

Redes neuronales: así de sencillo (Parte 63): Entrenamiento previo del Transformador de decisiones no supervisado (PDT)
Continuamos nuestra análisis de la familia de métodos del Transformador de decisiones. En artículos anteriores ya hemos observado que entrenar el transformador subyacente en la arquitectura de estos métodos supone todo un reto y requiere una gran cantidad de datos de entrenamiento marcados. En este artículo, analizaremos un algoritmo para utilizar trayectorias no marcadas para el entrenamiento previo de modelos.

Operando con el Calendario Económico MQL5 (Parte 10): Panel arrastrable y efectos al pasar el cursor para una navegación fluida por las noticias
En este artículo, mejoramos el Calendario Económico de MQL5 mediante la incorporación de un panel de control arrastrable que nos permite reubicar la interfaz para mejorar la visibilidad del gráfico. Implementamos efectos al pasar el cursor por los botones para mejorar la interactividad y garantizar una navegación fluida con una barra de desplazamiento posicionada dinámicamente.


Redes neuronales: así de sencillo (Parte 70): Mejoramos las políticas usando operadores de forma cerrada (CFPI)
En este trabajo, proponemos introducir un algoritmo que use operadores de mejora de políticas de forma cerrada para optimizar las acciones offline del Agente.


Redes neuronales en el trading: Modelos bidimensionales del espacio de enlaces (Quimera)
Descubra el innovador framework Chimera, un modelo bidimensional de espacio de estados que utiliza redes neuronales para analizar series temporales multivariantes. Este método ofrece una gran precisión con un bajo coste computacional, superando a los enfoques tradicionales y a las arquitecturas de Transformer.

Redes neuronales en el trading: Uso de modelos de lenguaje para la predicción de series temporales
Continuamos nuestro análisis de los modelos de pronóstico de series temporales. En este artículo le propongo familiarizarnos con un algoritmo complejo construido sobre el uso de un modelo de lenguaje previamente entrenado.

Reimaginando las estrategias clásicas (Parte VI): Análisis de múltiples marcos temporales
En esta serie de artículos, revisamos las estrategias clásicas para ver si podemos mejorarlas utilizando IA. En el artículo de hoy, examinaremos la popular estrategia de análisis de múltiples marcos temporales para juzgar si la estrategia se podría mejorar con IA.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 14): Herramienta Parabolic SAR (Stop and Reverse)
Incorporar indicadores técnicos en el análisis de la acción del precio es un enfoque muy eficaz. Estos indicadores suelen resaltar niveles clave de reversiones y retrocesos, lo que ofrece información valiosa sobre la dinámica del mercado. En este artículo, mostramos cómo desarrollamos una herramienta automatizada que genera señales utilizando el indicador Parabolic SAR.


Reimaginando las estrategias clásicas en MQL5 (Parte XI): Cruce de medias móviles (II)
Las medias móviles y el oscilador estocástico podrían utilizarse para generar señales de trading que sigan la tendencia. Sin embargo, estas señales solo se observarán después de que se haya producido la acción del precio. Podemos superar eficazmente este retraso inherente a los indicadores técnicos utilizando la inteligencia artificial. Este artículo le enseñará cómo crear un asesor experto totalmente autónomo impulsado por IA de una manera que pueda mejorar cualquiera de sus estrategias de trading existentes. Incluso la estrategia comercial más antigua posible se puede mejorar.


Redes neuronales en el trading: Agente multimodal con herramientas complementarias (Final)
Seguimos trabajando en la implementación de los algoritmos para el agente multimodal de comercio financiero (FinAgent), diseñado para analizar los datos multimodales de la dinámica de mercado y los patrones comerciales históricos.

Reimaginando las estrategias clásicas (Parte II): Ruptura de las Bandas de Bollinger
Este artículo explora una estrategia comercial que integra el análisis discriminante lineal (Linear Discriminant Analysis, LDA) con las Bandas de Bollinger, aprovechando las predicciones de zonas categóricas para obtener señales estratégicas de entrada al mercado.