Artikel über Datenanalyse und Statistik in MQL5

Artikel über mathematische Modelle und die Gesetze der Wahrscheinlichkeit können für viele Börsenhändler interessant sein. Denn Mathematik liegt technischer Indikatoren zugrunde, und Kenntnisse in Statistik braucht man, um die Ergebnisse des Handels zu analysieren und Strategien zu entwickeln.
Lesen Sie über die Fuzzylogik, digitale Filter, Marktprofil, Kohonenkarten, neuronales Gas und andere Werkzeuge, die man für den Handel verwenden kann.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Erstellen eines Handelsadministrator-Panels in MQL5 (Teil IX): Code Organisation (I)
Diese Diskussion befasst sich mit den Herausforderungen, die bei der Arbeit mit großen Codebasen auftreten. Wir werden die besten Praktiken für die Codeorganisation in MQL5 untersuchen und einen praktischen Ansatz zur Verbesserung der Lesbarkeit und Skalierbarkeit des Quellcodes unseres Trading Administrator Panels implementieren. Darüber hinaus wollen wir wiederverwendbare Code-Komponenten entwickeln, von denen andere Entwickler bei der Entwicklung ihrer Algorithmen profitieren können. Lesen Sie weiter und beteiligen Sie sich an der Diskussion.


Erstellung eines Indikators für die Volatilitätsprognose mit Python
In diesem Artikel prognostizieren wir die zukünftige extreme Volatilität anhand einer binären Klassifizierung. Außerdem werden wir mit Hilfe von maschinellem Lernen einen Indikator für extreme Volatilität entwickeln.


Entwicklung eines Replay Systems (Teil 48): Das Konzept eines Dienstes verstehen
Wie wäre es, etwas Neues zu lernen? In diesem Artikel erfahren Sie, wie Sie Skripte in Dienste umwandeln können und warum dies sinnvoll ist.


Adaptive Social Behavior Optimization (ASBO): Zweiphasige Entwicklung
Wir beschäftigen uns weiterhin mit dem Thema des Sozialverhaltens von Lebewesen und dessen Auswirkungen auf die Entwicklung eines neuen mathematischen Modells - ASBO (Adaptive Social Behavior Optimization). Wir werden uns mit der zweiphasigen Entwicklung befassen, den Algorithmus testen und Schlussfolgerungen ziehen. So wie sich in der Natur eine Gruppe von Lebewesen zusammenschließt, um zu überleben, nutzt ASBO die Prinzipien des kollektiven Verhaltens, um komplexe Optimierungsprobleme zu lösen.


Quantitative Analyse von Trends: Sammeln von Statistiken in Python
Was ist eine quantitative Trendanalyse auf dem Devisenmarkt? Wir sammeln Statistiken über Trends, deren Ausmaß und Verteilung über das Währungspaar EURUSD. Wie Sie mit Hilfe der quantitativen Trendanalyse einen profitablen Trading Expert Advisor erstellen können.


Marktsimulation (Teil 01): Kreuzaufträge (I)
Heute beginnen wir mit der zweiten Phase, in der wir uns mit dem Replay-/Simulationssystem beschäftigen werden. Zunächst zeigen wir eine mögliche Lösung für Kreuzaufträge. Ich werde Ihnen die Lösung zeigen, aber sie ist noch nicht endgültig. Es wird eine mögliche Lösung für ein Problem sein, das wir in naher Zukunft lösen müssen.


Marktsimulation (Teil 03): Eine Frage der Leistung
Oft müssen wir einen Schritt zurückgehen und dann vorwärts gehen. In diesem Artikel zeigen wir alle Änderungen, die notwendig sind, um sicherzustellen, dass die Indikatoren Mouse und Chart Trade nicht kaputt gehen. Als Bonus behandeln wir auch andere Änderungen, die in anderen Header-Dateien vorgenommen wurden, die in Zukunft weit verbreitet sein werden.

Merkmalsauswahl und Dimensionenreduktion mit Hilfe von Hauptkomponenten
Der Artikel befasst sich mit der Implementierung eines modifizierten Algorithmus der „Forward Selection Component Analysis“, der sich auf die von Luca Puggini und Sean McLoone in „Forward Selection Component Analysis: Algorithms and Applications“ vorgestellte Forschung stützt.

Black Hole Algorithmus (BHA)
Der Black Hole Algorithm (BHA) nutzt die Prinzipien der Schwerkraft von Schwarzen Löchern, um Lösungen zu optimieren. In diesem Artikel werden wir uns ansehen, wie BHA die besten Lösungen findet und dabei lokale Extreme vermeidet, und warum dieser Algorithmus zu einem leistungsstarken Werkzeug für die Lösung komplexer Probleme geworden ist. Erfahren Sie, wie einfache Ideen zu beeindruckenden Ergebnissen in der Welt der Optimierung führen können.


Aufbau eines Handelssystems (Teil 4): Wie zufällige Ausstiege die Handelserwartung beeinflussen
Viele Händler haben diese Erfahrung gemacht, sie halten sich oft an ihre Einstiegskriterien, aber sie haben Probleme mit dem Handelsmanagement. Selbst bei den richtigen Setups können emotionale Entscheidungen – wie z. B. panische Ausstiege vor Erreichen des Take-Profit- oder Stop-Loss-Niveaus – zu einer fallenden Kapitalkurve führen. Wie können Händler dieses Problem lösen und ihre Ergebnisse verbessern? Dieser Artikel geht auf diese Fragen ein, indem er zufällige Gewinnraten untersucht und anhand von Monte-Carlo-Simulationen aufzeigt, wie Händler ihre Strategien verfeinern können, indem sie bei angemessenen Niveaus Gewinne mitnehmen, bevor das ursprüngliche Ziel erreicht ist.


Entwicklung des Price Action Analysis Toolkit (Teil 47): Verfolgen von Forex-Sitzungen und Ausbrüchen in MetaTrader 5
Globale Marktsitzungen prägen den Rhythmus des Handelstages, und die Kenntnis ihrer Überschneidungen ist entscheidend für das Timing von Ein- und Ausstiegen. In diesem Artikel werden wir einen interaktiven EA für Handelssitzungen erstellen, der diese globalen Stunden direkt auf Ihrem Chart zum Leben erweckt. Der EA zeichnet automatisch farbcodierte Rechtecke für die Sitzungen in Asien, Tokio, London und New York, die in Echtzeit aktualisiert werden, sobald der jeweilige Markt eröffnet oder geschlossen wird. Sie verfügt über Schaltflächen auf dem Chart, ein dynamisches Informationspanel und eine Laufschrift, die Status- und Ausbruchsmeldungen live überträgt. Dieser bei verschiedenen Brokern getestete EA kombiniert Präzision mit Stil und hilft Händlern, Volatilitätsübergänge zu erkennen, sitzungsübergreifende Ausbrüche zu identifizieren und visuell mit dem Puls des globalen Marktes verbunden zu bleiben.


Marktsimulation (Teil 02): Kreuzaufträge (II)
Anders als im vorherigen Artikel werden wir hier die Auswahlmöglichkeit mit einem Expert Advisor testen. Dies ist zwar noch keine endgültige Lösung, aber für den Moment reicht es aus. Mit Hilfe dieses Artikels werden Sie verstehen, wie Sie eine der möglichen Lösungen umsetzen können.

Statistische Arbitrage durch kointegrierte Aktien (Teil 4): Modellaktualisierung in Echtzeit
Dieser Artikel beschreibt eine einfache, aber umfassende statistische Arbitrage-Pipeline für den Handel mit einem Korb von kointegrierten Aktien. Es enthält ein voll funktionsfähiges Python-Skript zum Herunterladen und Speichern von Daten, Korrelations-, Kointegrations- und Stationaritätstests sowie eine Beispielimplementierung des Metatrader 5 Service zur Aktualisierung der Datenbank und des entsprechenden Expert Advisors. Einige Designentscheidungen werden hier zu Referenzzwecken und als Hilfe bei der Reproduktion des Experiments dokumentiert.

Big Bang – Big Crunch (BBBC) Algorithmus
Der Artikel stellt die Methode Big Bang – Big Crunch vor, die aus zwei Schlüsselphasen besteht: zyklische Erzeugung von Zufallspunkten und deren Komprimierung zur optimalen Lösung. Dieser Ansatz kombiniert Erkundung und Verfeinerung und ermöglicht es uns, schrittweise bessere Lösungen zu finden und neue Optimierungsmöglichkeiten zu erschließen.


Entwicklung von Trendhandelsstrategien mit maschinellem Lernen
In dieser Studie wird eine neuartige Methodik für die Entwicklung von Trendfolgestrategien vorgestellt. In diesem Abschnitt wird der Prozess der Annotation von Trainingsdaten und deren Verwendung zum Training von Klassifikatoren beschrieben. Dieser Prozess führt zu voll funktionsfähigen Handelssystemen, die für den MetaTrader 5 entwickelt wurden.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 78): Gator- und AD-Oszillator-Strategien für Marktresilienz
Der Artikel stellt die zweite Hälfte eines strukturierten Ansatzes für den Handel mit dem Gator Oscillator und der Akkumulation/Distribution vor. Durch die Einführung von fünf neuen Mustern zeigt der Autor, wie man falsche Bewegungen herausfiltert, frühe Kehrtwendungen erkennt und Signale über verschiedene Zeitrahmen hinweg abgleicht. Mit klaren Programmierbeispielen und Leistungstests verbindet das Material Theorie und Praxis für MQL5-Entwickler.


Die Grenzen des maschinellen Lernens überwinden (Teil 6): Effektive Speichervalidierung
In dieser Diskussion stellen wir den klassischen Ansatz der Zeitreihen-Kreuzvalidierung modernen Alternativen gegenüber, die seine Grundannahmen in Frage stellen. Wir zeigen die wichtigsten blinden Flecken der traditionellen Methode auf – insbesondere ihr Versagen, die sich verändernden Marktbedingungen zu berücksichtigen. Um diese Lücken zu schließen, führen wir die Effective Memory Cross-Validation (EMCV) ein, einen domänenspezifischen Ansatz, der die lange gehegte Annahme in Frage stellt, dass mehr historische Daten immer die Leistung verbessern.


Marktpositionierungskodex für den VGT mit Kendall’schen Tau und Distanzkorrelation
In diesem Artikel wollen wir untersuchen, wie ein komplementäres Indikatorpaar zur Analyse der jüngsten 5-Jahres-Historie des Vanguard Information Technology Index Fund ETF verwendet werden kann. Durch die Betrachtung von zwei Algorithmen, dem Kendall’schen Tau und der Distance-Korrelation, versuchen wir nicht nur ein ideales Indikatorpaar für den Handel mit dem VGT auszuwählen, sondern auch geeignete Signalmuster-Paarungen dieser beiden Indikatoren.


MQL5-Werkzeuge für den Handel (Teil 12): Erweiterung des Korrelationsmatrix-Dashboards um interaktive Funktionen
In diesem Artikel erweitern wir das Dashboard für die Korrelationsmatrix in MQL5 um interaktive Funktionen wie das Ziehen des Panels, Minimieren/Maximieren, Hover-Effekte auf Schaltflächen und Zeitrahmen sowie die Behandlung von Mausereignissen für ein verbessertes Nutzungserlebnis. Wir ergänzen eine Sortierung der Symbole nach durchschnittlicher Korrelationsstärke in auf- und absteigender Reihenfolge, schalten zwischen der Matrixdarstellung der Korrelationen und den p-Werten um und integrieren einen Wechsel zwischen hellen und dunklen Farbschemen mit dynamischen Farbaktualisierungen.


Entwicklung eines Replay-Systems (Teil 71): Das richtige Bestimmen der Zeit (IV)
In diesem Artikel werden wir uns ansehen, wie man das, was im vorigen Artikel über unseren Wiedergabe-/Simulationsdienst gezeigt wurde, implementiert. Wie bei vielen anderen Dingen im Leben sind auch hier Probleme vorprogrammiert. Und dieser Fall war keine Ausnahme. In diesem Artikel werden wir die Dinge weiter verbessern. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.


Marktsimulation (Teil 05): Erstellen der Klasse C_Orders (II)
In diesem Artikel erkläre ich, wie Chart Trade zusammen mit dem Expert Advisor eine Anfrage zur Schließung aller offenen Positionen des Nutzers bearbeitet. Das mag einfach klingen, aber es gibt einige Komplikationen, mit denen Sie umgehen müssen.

Diskretisierungsmethoden für Preisbewegungen in Python
Wir werden uns die Preisdiskretisierungsmethoden mit Python und MQL5 ansehen. In diesem Artikel werde ich meine praktischen Erfahrungen mit der Entwicklung einer Python-Bibliothek teilen, die eine breite Palette von Ansätzen zur Balkenbildung implementiert – von klassischen Volumen- und Range Bars bis hin zu exotischeren Methoden wie Renko und Kagi. Wir werden Drei-Linien-Durchbruchskerzen und Range-Bars betrachten, ihre Statistiken analysieren und versuchen zu definieren, wie die Preise sonst noch diskret dargestellt werden können.


Winkelanalyse von Preisbewegungen: Ein hybrides Modell zur Prognose von Finanzmärkten
Was ist die Winkelanalyse der Finanzmärkte? Wie kann man mithilfe der Winkel von Preisbewegung und maschinellem Lernen genaue Prognosen mit einer Genauigkeit von 67 % erstellen? Wie kann man ein Regressions- und Klassifikationsmodell mit Winkelmerkmalen kombinieren und einen funktionierenden Algorithmus erhalten? Was hat Gann damit zu tun? Warum sind Winkel der Preisbewegung ein guter Indikator für maschinelles Lernen?


Entwicklung des Price Action Analysis Toolkit (Teil 45): Erstellen eines dynamischen Level-Analyse-Panels in MQL5
In diesem Artikel stellen wir Ihnen ein leistungsstarkes MQL5-Tool vor, mit dem Sie jedes gewünschte Preisniveau mit nur einem Klick testen können. Geben Sie einfach das von Ihnen gewählte Niveau ein und drücken Sie auf „Analyze“. Der EA scannt sofort die historischen Daten, hebt jede Berührung und jeden Durchbruch im Chart hervor und zeigt die Statistiken in einem übersichtlichen Dashboard an. Sie werden genau sehen, wie oft der Kurs Ihr Niveau respektiert oder durchbrochen hat und ob es sich eher wie eine Unterstützung oder ein Widerstand verhielt. Lesen Sie weiter, um das genaue Verfahren zu erfahren.

Neuroboids Optimierungsalgorithmus 2 (NOA2)
Der neue proprietäre Optimierungsalgorithmus NOA2 (Neuroboids Optimization Algorithm 2) kombiniert die Prinzipien der Schwarmintelligenz mit neuronaler Steuerung. NOA2 kombiniert die Mechanik eines Neuroboidenschwarms mit einem adaptiven neuronalen System, das es den Agenten ermöglicht, ihr Verhalten selbst zu korrigieren, während sie nach dem Optimum suchen. Der Algorithmus wird derzeit aktiv weiterentwickelt und zeigt sein Potenzial für die Lösung komplexer Optimierungsprobleme.


Statistische Arbitrage durch kointegrierte Aktien (Teil 6): Bewertungssystem
In diesem Artikel schlagen wir ein Bewertungssystem für die Strategien der Rückkehr zum Mittelwert vor, das auf der statistischen Arbitrage von kointegrierten Aktien basiert. In dem Artikel werden Kriterien vorgeschlagen, die von der Liquidität und den Transaktionskosten bis zur Anzahl der Kointegrationsränge und der Zeit bis zur Umkehrung des Mittelwerts reichen, wobei die strategischen Kriterien der Datenhäufigkeit (Zeitrahmen) und des Rückblickzeitraums für die Kointegrationstests berücksichtigt werden, die vor der Bewertung der Rangfolge richtig bewertet werden. Die für die Reproduktion des Backtests erforderlichen Dateien werden zur Verfügung gestellt, und ihre Ergebnisse werden ebenfalls kommentiert.


Klassische Strategien neu interpretieren (Teil 18): Suche nach Kerzenmustern
Dieser Artikel hilft neuen Community-Mitgliedern, ihre eigenen Kerzenmuster zu suchen und zu entdecken. Die Beschreibung dieser Muster kann entmutigend sein, da sie eine manuelle Suche und kreative Identifizierung von Verbesserungen erfordert. Hier stellen wir die Engulfing-Kerzen vor und zeigen, wie es für profitablere Handelsanwendungen verbessert werden kann.


Entwicklung eines Replay-Systems (Teil 73): Eine ungewöhnliche Kommunikation (II)
In diesem Artikel werden wir uns ansehen, wie Informationen in Echtzeit zwischen dem Indikator und dem Dienst übertragen werden können, und wir werden auch verstehen, warum bei der Änderung des Zeitrahmens Probleme auftreten können und wie man sie lösen kann. Als Bonus erhalten Sie Zugang zur neuesten Version der Wiedergabe-/Simulations-App.

Ensemble-Methoden zur Verbesserung von Klassifizierungsaufgaben in MQL5
In diesem Artikel stellen wir die Implementierung mehrerer Ensemble-Klassifikatoren in MQL5 vor und erörtern ihre Wirksamkeit in verschiedenen Situationen.

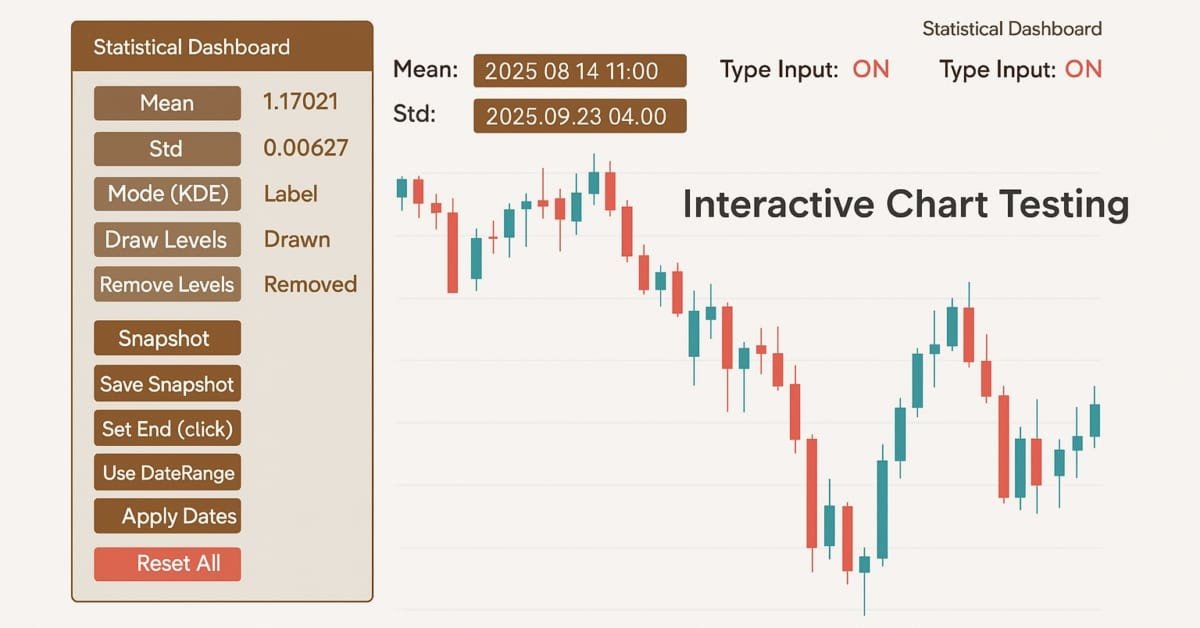
Entwicklung des Price Action Analysis Toolkit (Teil 42): Interaktive Chart-Prüfung mit Schaltflächenlogik und statistischen Ebenen
In einer Welt, in der es auf Geschwindigkeit und Präzision ankommt, müssen die Analysetools so intelligent sein wie die Märkte, auf denen wir handeln. In diesem Artikel wird ein EA vorgestellt, der auf der Logik von Schaltflächen basiert – ein interaktives System, das rohe Kursdaten sofort in aussagekräftige statistische Werte umwandelt. Mit einem einzigen Klick werden Mittelwert, Abweichung, Perzentile und vieles mehr berechnet und angezeigt, sodass fortschrittliche Analysen zu klaren Signalen auf dem Chart werden. Es hebt die Zonen hervor, in denen der Preis am wahrscheinlichsten abprallen, zurückgehen oder durchbrechen wird, was die Analyse sowohl schneller als auch praktischer macht.


Matrix-Faktorisierung: Ein praktikables Modell
Sie haben vielleicht nicht bemerkt, dass die Matrixmodellierung etwas seltsam war, da nur Spalten und nicht Zeilen und Spalten angegeben wurden. Das sieht sehr seltsam aus, wenn man den Code liest, der die Matrixfaktorisierung durchführt. Wenn Sie erwartet haben, die Zeilen und Spalten aufgelistet zu sehen, könnten Sie beim Versuch, zu faktorisieren, verwirrt werden. Außerdem ist diese Matrixmodellierungsmethode nicht die beste. Denn wenn wir Matrizen auf diese Weise modellieren, stoßen wir auf einige Einschränkungen, die uns zwingen, andere Methoden oder Funktionen zu verwenden, die nicht notwendig wären, wenn die Modellierung auf eine angemessenere Weise erfolgen würde.


Entwicklung eines Replay-Systems (Teil 65): Abspielen des Dienstes (VI)
In diesem Artikel werden wir uns ansehen, wie das Mauszeigerproblem bei der Verwendung in Verbindung mit einer Wiedergabe-/Simulationsanwendung implementiert und gelöst werden kann. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.


Wechselseitige Information als Kriterium für die schrittweise Auswahl von Merkmalen
In diesem Artikel stellen wir eine MQL5-Implementierung der schrittweisen Merkmalsauswahl vor, die auf der wechselseitigen Information zwischen einer optimalen Prädiktorenmenge und einer Zielvariablen basiert.


Neuronale Netze im Handel: Ein Ensemble von Agenten mit Aufmerksamkeitsmechanismen (letzter Teil)
Im vorangegangenen Artikel haben wir das adaptive System MASAAT der Multi-Agenten vorgestellt, das ein Ensemble von Agenten verwendet, um eine Kreuzanalyse von multimodalen Zeitreihen auf verschiedenen Datenskalen durchzuführen. Heute werden wir die Ansätze dieses Rahmens in MQL5 weiter umsetzen und diese Arbeit zu einem logischen Abschluss bringen.

Der Algorithmus Central Force Optimization (CFO)
Der Artikel stellt den von den Gesetzen der Schwerkraft inspirierten Algorithmus Central Force Optimization (CFO) vor. Es wird untersucht, wie die Prinzipien der physikalischen Schwerkraft Optimierungsprobleme lösen können, bei denen „schwerere“ Lösungen weniger erfolgreiche Gegenstücke anziehen.

Billard-Optimierungsalgorithmus (BOA)
Die BOA-Methode ist vom klassischen Billardspiel inspiriert und simuliert die Suche nach optimalen Lösungen als ein Spiel, bei dem die Kugeln versuchen, in die Taschen zu fallen, die die besten Ergebnisse darstellen. In diesem Artikel werden wir die Grundlagen von BOA, sein mathematisches Modell und seine Effizienz bei der Lösung verschiedener Optimierungsprobleme betrachten.


Arbitrage-Handel im Forex: Ein einfacher synthetischer Market-Maker-Bot für den Einstieg
Heute werfen wir einen Blick auf meinen ersten Arbitrage-Roboter – einen Liquiditätsanbieter (wenn man ihn so nennen kann) für synthetische Vermögenswerte. Derzeit arbeitet dieser Bot erfolgreich als Modul in einem großen maschinellen Lernsystem, aber ich habe einen alten Forex-Arbitrage-Roboter aus der Cloud geholt, also lassen Sie uns einen Blick darauf werfen und darüber nachdenken, was wir heute damit machen können.


Fibonacci am Devisenmarkt (Teil I): Prüfung des Verhältnisses zwischen Preis und Zeit
Wie beobachtet der Markt Fibonacci-basierte Beziehungen? Diese Folge, bei der jede nachfolgende Zahl gleich der Summe der beiden vorhergehenden ist (1, 1, 2, 3, 5, 8, 13, 21...), beschreibt nicht nur das Wachstum der Kaninchenpopulation. Wir werden die pythagoreische Hypothese betrachten, dass alles in der Welt bestimmten Zahlenbeziehungen unterliegt...


Entwicklung des Price Action Analysis Toolkit (Teil 50): Entwicklung der RVGI, CCI und SMA Confluence Engine in MQL5
Vielen Händlern fällt es schwer, echte Umkehrungen zu erkennen. Dieser Artikel stellt einen EA vor, der RVGI, CCI (±100) und einen SMA-Trendfilter kombiniert, um ein einziges klares Umkehrsignal zu erzeugen. Der EA enthält ein On-Chart-Panel, konfigurierbare Warnungen und die vollständige Quelldatei zum sofortigen Herunterladen und Testen.


Neuro-symbolische Systeme im algorithmischen Handel: Kombination von symbolischen Regeln und neuronalen Netzen
Der Artikel beschreibt die Erfahrungen bei der Entwicklung eines hybriden Handelssystems, das die klassische technische Analyse mit neuronalen Netzen kombiniert. Der Autor liefert eine detaillierte Analyse der Systemarchitektur, von der grundlegenden Musteranalyse und der Struktur des neuronalen Netzes bis hin zu den Mechanismen, die den Handelsentscheidungen zugrunde liegen, und stellt echten Code und praktische Beobachtungen vor.