Artikel über das Programmieren in MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Aufbau von KI-gestützten Handelssystemen in MQL5 (Teil 3): Upgrade auf eine scrollbare, auf den Einzelchat ausgerichtete Nutzeroberfläche
In diesem Artikel aktualisieren wir das in ChatGPT integrierte Programm in MQL5 zu einer scrollbaren, auf einen einzelnen Chat ausgerichteten Nutzeroberfläche und verbessern die Anzeige des Gesprächsverlaufs mit Zeitstempeln und dynamischem Scrollen. Das System basiert auf JSON-Parsing, um Multi-Turn-Meldungen zu verwalten, und unterstützt anpassbare Modi der Schieberegler und Hover-Effekte für eine verbesserte Nutzerinteraktion.


Langfristige Handelsgeschäfte optimieren: Engulfing-Kerzenmuster und Liquiditätsstrategien
Dies ist ein EA, der auf einem hohen Zeitrahmen basiert und langfristige Analysen, Handelsentscheidungen und Ausführungen auf der Grundlage von Analysen auf einem höheren Zeitrahmen von W1, D1 und MN vornimmt. Dieser Artikel befasst sich ausführlich mit einem EA, der speziell für langfristige Händler entwickelt wurde, die geduldig genug sind, um ihre Positionen während turbulenter Kursbewegungen im unteren Zeitrahmen zu halten, ohne ihre Ausrichtung häufig zu ändern, bis die Take-Profit-Ziele erreicht sind.


Vom Neuling zum Experten: Hilfsprogramm zur Parametersteuerung
Stellen Sie sich vor, Sie verwandeln die traditionellen EA- oder Indikator-Eingabeeigenschaften in eine Echtzeit-Kontrollschnittstelle auf dem Chart. Diese Diskussion baut auf unserer grundlegenden Arbeit am Market Period Synchronizer-Indikator auf und stellt eine bedeutende Entwicklung in der Art und Weise dar, wie wir Higher-Timeframe (HTF)-Marktstrukturen visualisieren und verwalten. Hier setzen wir dieses Konzept in ein vollständig interaktives Hilfsprogramm um – ein Dashboard, das eine dynamische Steuerung und eine verbesserte Visualisierung von mehrperiodigen Preisaktionen direkt auf dem Chart ermöglicht. Erkunden Sie mit uns, wie diese Innovation die Art und Weise, wie Händler mit ihren Tools interagieren, neu gestaltet.


Adaptive Social Behavior Optimization (ASBO): Das Verfahren von Schwefel und Box-Muller
Dieser Artikel bietet einen faszinierenden Einblick in die Welt des Sozialverhaltens lebender Organismen und dessen Einfluss auf die Entwicklung eines neuen mathematischen Modells - ASBO (Adaptive Social Behavior Optimization). Wir werden untersuchen, wie die in lebenden Gesellschaften beobachteten Prinzipien von Führung, Nachbarschaft und Kooperation die Entwicklung innovativer Optimierungsalgorithmen inspirieren.


Bivariate Copulae in MQL5 (Teil 1): Implementierung von Gauß- und Studentische t-Copulae für die Modellierung von Abhängigkeiten
Dies ist der erste Teil einer Artikelserie, in der die Implementierung von bivariaten Copulae in MQL5 vorgestellt wird. Dieser Artikel enthält Code zur Implementierung der Gauß‘schen und Studentischen t-Copulae. Außerdem werden die Grundlagen der statistischen Copulae und verwandte Themen behandelt. Der Code basiert auf dem Python-Paket Arbitragelab von Hudson und Thames.

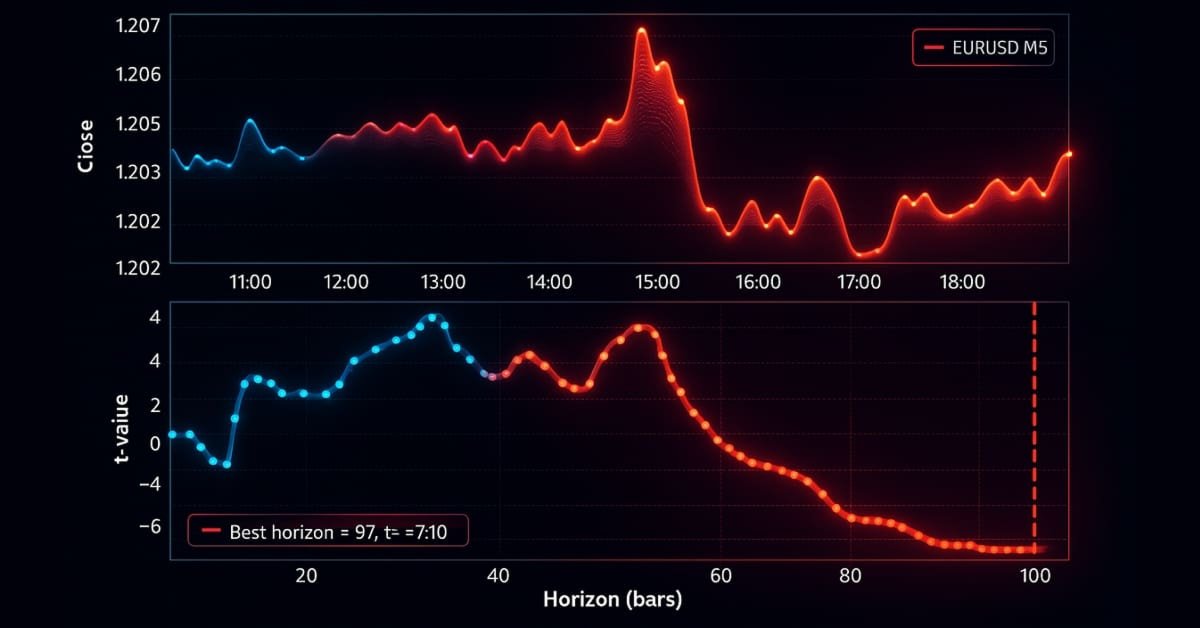
MetaTrader 5 Machine Learning Blueprint (Teil 3): Methoden der Kennzeichnung von Trend-Scanning
Wir haben eine Pipline für eine robuste Eigenschaftsentwicklung entwickelt, die geeignete tick-basierte Balken verwendet, um Datenverluste zu vermeiden, und das kritische Problem der Kennzeichnung der meta-gekennzeichneten Signale des Triple-Barrier gelöst. Dieser Teil behandelt die fortgeschrittene Technik der Kennzeichnung, dem Trend-Scanning, für adaptive Horizonte. Nach der Erläuterung der Theorie wird anhand eines Beispiels gezeigt, wie Kennzeichnungen des Trend-Scanning mit Meta-Kennzeichen verwendet werden können, um die klassische Kreuzungsstrategie mit gleitendem Durchschnitt zu verbessern.


Optimieren der Trendstärke: Handel in Richtung von Trend und Stärke
Dies ist ein spezieller Trendfolge-EA, der sowohl kurz- als auch langfristige Analysen, Handelsentscheidungen und Ausführungen auf der Grundlage des Gesamttrends und seiner Stärke vornimmt. In diesem Artikel wird ein EA ausführlich vorgestellt, der speziell für Trader entwickelt wurde, die geduldig, diszipliniert und zielstrebig genug sind, um Trades nur dann auszuführen und ihre Positionen nur dann zu halten, wenn sie mit starker Marktdynamik und in Trendrichtung handeln, ohne ihre Ausrichtung häufig zu ändern – insbesondere nicht gegen den Trend –, bis die Gewinnziele erreicht sind.


Entwicklung eines Replay-Systems (Teil 74): Neuer Chart-Handel (I)
In diesem Artikel werden wir den letzten Code, der in dieser Serie über Chart Trade gezeigt wurde, ändern. Diese Änderungen sind notwendig, um den Code an das aktuelle Wiedergabe-/Simulationssystemmodell anzupassen. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.


Aufbau des Kerzenmodells Trend Constraint (Teil 10): Strategisches Goldenes und Todeskreuz (EA)
Wussten Sie, dass die Strategien des Goldenen Kreuzes und des Todeskreuzes, die auf dem Überkreuzen gleitender Durchschnitte basieren, zu den zuverlässigsten Indikatoren für die Erkennung langfristiger Markttrends gehören? Ein Goldenes Kreuz signalisiert einen Aufwärtstrend, wenn der kürzerer gleitender Durchschnitt über den längeren Durchschnitt kreuzt, während ein Todeskreuz einen Abwärtstrend anzeigt, wenn der kürzere Durchschnitt den längeren nach nuten kreuzt. Trotz ihrer Einfachheit und Wirksamkeit führt die manuelle Anwendung dieser Strategien häufig zu verpassten Gelegenheiten oder verzögerten Abschlüssen.

Handel mit dem MQL5 Wirtschaftskalender (Teil 8): Optimierung des nachrichtengesteuerten Backtests mit intelligenter Ereignisfilterung und gezielten Protokollen
In diesem Artikel optimieren wir unseren Wirtschaftskalender mit intelligenter Ereignisfilterung und gezielter Protokollierung für ein schnelleres, klareres Backtests im Live- und Offline-Modus. Wir rationalisieren die Ereignisverarbeitung und konzentrieren die Protokolle auf kritische Handels- und Dashboard-Ereignisse, um die Strategievisualisierung zu verbessern. Diese Verbesserungen ermöglichen ein nahtloses Testen und Verfeinern von nachrichtengesteuerten Handelsstrategien.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 66): Verwendung von FrAMA-Mustern und des Force Index mit dem Punktprodukt-Kernel
Der FrAMA-Indikator und der Force Index Oscillator sind Trend- und Volumeninstrumente, die bei der Entwicklung eines Expert Advisors kombiniert werden können. Wir knüpfen an unseren letzten Artikel an, in dem dieses Paar vorgestellt wurde, und betrachten die Anwendbarkeit des maschinellen Lernens auf dieses Paar. Wir verwenden ein neuronales Faltungsnetzwerk, das den Punkt-Produkt-Kernel bei der Erstellung von Prognosen mit den Eingaben dieser Indikatoren verwendet. Dies geschieht in einer nutzerdefinierten Signalklassendatei, die mit dem MQL5-Assistenten arbeitet, um einen Expert Advisor zusammenzustellen.


Vom Neuling zum Experten: Animierte Nachrichten-Schlagzeile mit MQL5 (IV) – Markteinsichten durch lokal verfügbare KI-Modelle
In der heutigen Diskussion untersuchen wir, wie man Open-Source-KI-Modelle selbst hosten und zur Gewinnung von Markteinblicken nutzen kann. Dies ist Teil unserer laufenden Bemühungen, den News Headline EA zu erweitern, indem wir einen AI Info-Streifen einführen, die ihn in ein Multi-Integrations-Assistenz-Tool verwandelt. Der aktualisierte EA zielt darauf ab, Händler durch Kalenderereignisse, aktuelle Finanznachrichten, technische Indikatoren und jetzt auch durch KI-generierte Marktperspektiven auf dem Laufenden zu halten - und bietet so zeitnahe, vielfältige und intelligente Unterstützung für Handelsentscheidungen. Seien Sie dabei, wenn wir praktische Integrationsstrategien erforschen und untersuchen, wie MQL5 mit externen Ressourcen zusammenarbeiten kann, um ein leistungsstarkes und intelligentes Arbeitsterminal für den Handel aufzubauen.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 72): Verwendung der Muster von MACD und OBV mit überwachtem Lernen
Wir knüpfen an unseren letzten Artikel an, in dem wir das Indikatorpaar MACD und OBV vorgestellt haben, und untersuchen, wie dieses Paar durch maschinelles Lernen verbessert werden kann. MACD und OBV ergänzen sich in Bezug auf Trend und Volumen. Unser Ansatz des maschinellen Lernens verwendet ein neuronales Faltungsnetzwerk, das bei der Feinabstimmung der Prognosen dieses Indikatorpaares den Exponential-Kernel bei der Dimensionierung seiner Kerne und Kanäle einsetzt. Wie immer wird dies in einer nutzerdefinierten Signalklassendatei durchgeführt, die mit dem MQL5-Assistenten arbeitet, um einen Expert Advisor zusammenzustellen.


Entwicklung des Price Action Analysis Toolkit (Teil 53): Pattern Density Heatmap zur Entdeckung von Unterstützungs- und Widerstandszonen
In diesem Artikel wird die Pattern Density Heatmap vorgestellt, ein Zuordnungsinstrument des Preis-Aktions-Mappings, das wiederholte Erkennungen von Kerzenmustern in statistisch signifikante Unterstützungs- und Widerstandszonen umwandelt. Anstatt jedes Signal isoliert zu behandeln, fasst der EA die Erkennungen in festen Preisbereichen (bins) zusammen, bewertet ihre Dichte mit einer optionalen Aktualitätsgewichtung und bestätigt die Werte anhand von Daten mit höherem Zeitrahmen. Die sich daraus ergebende Heatmap zeigt, wo der Markt in der Vergangenheit reagiert hat – Werte, die proaktiv für das Handels-Timing, das Risikomanagement und das Vertrauen in die Strategie für jeden Handelsstil genutzt werden können.

Der Client im Connexus (Teil 7): Hinzufügen der Client-Schicht
In diesem Artikel setzen wir die Entwicklung der Bibliothek Connexus fort. In diesem Kapitel erstellen wir die Klasse CHttpClient, die für das Senden einer Anfrage und den Empfang eines Auftrags verantwortlich ist. Wir behandeln auch das Konzept von „Mocks“, wodurch die Bibliothek von der WebRequest-Funktion entkoppelt wird, was den Nutzern mehr Flexibilität bietet.


Erstellen eines Handelsadministrator-Panels in MQL5 (Teil X): Externe, ressourcenbasierte Schnittstelle
Heute machen wir uns die Möglichkeiten von MQL5 zunutze, um externe Ressourcen - wie Bilder im BMP-Format - zu nutzen und eine einzigartig gestaltete Nutzeroberfläche für das Trading Administrator Panel zu erstellen. Die hier gezeigte Strategie ist besonders nützlich, wenn mehrere Ressourcen, einschließlich Bilder, Töne und mehr, für eine rationelle Verteilung zusammengefasst werden. Nehmen Sie an dieser Diskussion teil und erfahren Sie, wie diese Funktionen implementiert werden, um eine moderne und visuell ansprechende Oberfläche für unser New_Admin_Panel EA zu schaffen.


Die Grenzen des maschinellen Lernens überwinden (Teil 1): Mangel an interoperablen Metriken
Es gibt eine mächtige und allgegenwärtige Kraft, die die kollektiven Bemühungen unserer Gemeinschaft, verlässliche Handelsstrategien zu entwickeln, die KI in irgendeiner Form einsetzen, leise untergräbt. In diesem Artikel wird festgestellt, dass ein Teil der Probleme, mit denen wir konfrontiert sind, auf das blinde Festhalten an „Best Practices“ zurückzuführen ist. Indem wir dem Leser einfache marktbasierte Beweise aus der realen Welt vorlegen, werden wir ihm erklären, warum wir von einem solchen Verhalten absehen und stattdessen bereichsgebundene „Best Practices“ anwenden müssen, wenn unsere Gemeinschaft eine Chance haben soll, das latente Potenzial der KI zu nutzen.


Die Grenzen des maschinellen Lernens überwinden (Teil 2): Mangelnde Reproduzierbarkeit
Der Artikel geht der Frage nach, warum die Handelsergebnisse bei verschiedenen Brokern selbst bei Verwendung derselben Strategie und desselben Finanzsymbols aufgrund dezentraler Preisfestsetzung und Datenabweichungen erheblich voneinander abweichen können. Der Artikel hilft MQL5-Entwicklern zu verstehen, warum ihre Produkte auf dem MQL5-Marktplatz gemischte Bewertungen erhalten können, und fordert die Entwickler auf, ihre Ansätze auf bestimmte Makler zuzuschneiden, um transparente und reproduzierbare Ergebnisse zu gewährleisten. Dies könnte sich zu einer wichtigen bereichsgebundenen Best Practice entwickeln, die unserer Gemeinschaft gute Dienste leisten würde, wenn sie auf breiter Ebene übernommen würde.

MQL5-Assistenz-Techniken, die Sie kennen sollten (Teil 75): Verwendung des Awesome Oszillators und des Envelopes
Der Awesome Oscillator von Bill Williams und der Envelopes-Kanal sind ein Paar, das komplementär in einem MQL5 Expert Advisor verwendet werden kann. Wir verwenden den Awesome Oscillator wegen seiner Fähigkeit, Trends zu erkennen, während der Envelope-Kanal zur Definition unserer Unterstützungs-/Widerstandsniveaus herangezogen wird. Bei der Erkundung dieser Indikatorpaarung verwenden wir den MQL5-Assistenten, um das Potenzial dieser beiden Indikatoren zu ermitteln und zu testen.


Larry Williams Marktgeheimnisse (Teil 3): Nachweis eines nicht zufälligen Marktverhaltens mit MQL5
Untersuchen wir, ob Finanzmärkte wirklich zufällig sind, indem wir die Experimente zum Marktverhalten von Larry Williams mit MQL5 nachstellen. Dieser Artikel zeigt, wie einfache Preis-Aktions-Tests statistische Marktverzerrungen aufdecken können, indem ein nutzerdefinierter Expert Advisor verwendet wird.


Von der Grundstufe bis zur Mittelstufe: Union (I)
In diesem Artikel werden wir uns ansehen, was eine Union ist. Hier werden wir anhand von Experimenten die ersten Konstruktionen analysieren, in denen Union verwendet werden kann. Was hier gezeigt wird, ist jedoch nur ein Kernstück einer Reihe von Konzepten und Informationen, die in späteren Artikeln behandelt werden. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 32): Regularisierung
Die Regularisierung ist eine Form der Bestrafung der Verlustfunktion im Verhältnis zur diskreten Gewichtung, die in den verschiedenen Schichten eines neuronalen Netzes angewendet wird. Wir sehen uns an, welche Bedeutung dies für einige der verschiedenen Regularisierungsformen in Testläufen mit einem vom Assistenten zusammengestellten Expert Advisor haben kann.

Neuronale Netze im Handel: Transformer mit relativer Kodierung
Selbstüberwachtes Lernen kann ein effektives Mittel sein, um große Mengen ungekennzeichneter Daten zu analysieren. Die Effizienz wird durch die Anpassung der Modelle an die spezifischen Merkmale der Finanzmärkte gewährleistet, was zur Verbesserung der Wirksamkeit der traditionellen Methoden beiträgt. In diesem Artikel wird ein alternativer Aufmerksamkeitsmechanismus vorgestellt, der die relativen Abhängigkeiten und Beziehungen zwischen den Eingaben berücksichtigt.

Der Algorithmus Atomic Orbital Search (AOS) Modifizierung
Im zweiten Teil des Artikels werden wir die Entwicklung einer modifizierten Version des AOS-Algorithmus (Atomic Orbital Search) fortsetzen und uns dabei auf bestimmte Operatoren konzentrieren, um seine Effizienz und Anpassungsfähigkeit zu verbessern. Nach einer Analyse der Grundlagen und der Mechanik des Algorithmus werden wir Ideen zur Verbesserung seiner Leistung und seiner Fähigkeit, komplexe Lösungsräume zu analysieren, diskutieren und neue Ansätze zur Erweiterung seiner Funktionalität als Optimierungswerkzeug vorschlagen.

Analyse des Binärcodes der Börsenkurse (Teil II): Umwandlung in BIP39 und Schreiben des GPT-Modells
Fortsetzung der Versuche, die Preisbewegungen zu entschlüsseln... Wie steht es mit der linguistischen Analyse des „Marktwörterbuchs“, das wir durch die Umwandlung des binären Preiscodes in BIP39 erhalten? In diesem Artikel befassen wir uns mit einem innovativen Ansatz für die Analyse von Börsendaten und untersuchen, wie moderne Techniken der natürlichen Sprachverarbeitung auf die Marktsprache angewendet werden können.

MQL5-Assistenz-Techniken, die Sie kennen sollten (Teil 70): Verwendung der Muster von SAR und RVI mit einem Exponential-Kernel-Netzwerk
Wir knüpfen an unseren letzten Artikel an, in dem wir das Indikatorpaar SAR und RVI vorstellten, und überlegen, wie dieses Indikatorpaar durch maschinelles Lernen erweitert werden kann. SAR und RVI sind eine komplementäre Paarung von Trend und Momentum. Unser Ansatz des maschinellen Lernens verwendet ein neuronales Faltungsnetzwerk, das bei der Feinabstimmung der Prognosen dieses Indikatorpaares den Exponential-Kernel bei der Dimensionierung seiner Kerne und Kanäle einsetzt. Wie immer wird dies in einer nutzerdefinierten Signalklassendatei durchgeführt, die mit dem MQL5-Assistenten arbeitet, um einen Expert Advisor zusammenzustellen.


Larry Williams Marktgeheimnisse (Teil 4): Automatisieren von kurzfristigen hohen und tiefen Umkehrpunkten in MQL5
Meistern Sie die Automatisierung der kurzfristigen Umkehrmuster von Larry Williams mit MQL5. In diesem Leitfaden entwickeln wir einen vollständig konfigurierbaren Expert Advisor (EA), der nicht-zufällige Marktstrukturen ausnutzt. Wir zeigen Ihnen, wie Sie ein robustes Risikomanagement und eine flexible Ausstiegslogik integrieren und so eine solide Grundlage für die systematische Strategieentwicklung und die Backtests schaffen.


Entwicklung eines Expertenberaters für mehrere Währungen (Teil 14): Adaptive Volumenänderung im Risikomanager
Der zuvor entwickelte Risikomanager enthielt nur grundlegende Funktionen. Versuchen wir, mögliche Wege zu seiner Entwicklung zu betrachten, die es uns ermöglichen, die Handelsergebnisse zu verbessern, ohne die Logik der Handelsstrategien zu beeinträchtigen.

Neuronale Netze im Handel: Hyperbolisches latentes Diffusionsmodell (letzter Teil)
Die Verwendung anisotroper Diffusionsprozesse zur Kodierung der Ausgangsdaten in einem hyperbolischen latenten Raum, wie sie im HypDIff-Rahmen vorgeschlagen wird, trägt dazu bei, die topologischen Merkmale der aktuellen Marktsituation zu erhalten und verbessert die Qualität der Analyse. Im vorigen Artikel haben wir damit begonnen, die vorgeschlagenen Ansätze mit MQL5 zu implementieren. Heute werden wir die begonnene Arbeit fortsetzen und zu ihrem logischen Abschluss bringen.


Wie können jahrhundertealte Funktionen Ihre Handelsstrategien aktualisieren?
Dieser Artikel befasst sich mit der Rademacher- und der Walsh-Funktion. Wir werden untersuchen, wie diese Funktionen auf die Analyse von Finanzzeitreihen angewendet werden können, und auch verschiedene Anwendungen für den Handel in Betracht ziehen.

Datenwissenschaft und ML (Teil 34): Zeitreihenzerlegung, den Aktienmarkt auf den Kern herunterbrechen.
In einer Welt, die von verrauschten und unvorhersehbaren Daten überschwemmt wird, kann es schwierig sein, aussagekräftige Muster zu erkennen. In diesem Artikel befassen wir uns mit der saisonalen Dekomposition, einer leistungsstarken Analysetechnik, die dabei hilft, Daten in ihre Hauptkomponenten zu zerlegen: Trend, saisonale Muster und Rauschen. Wenn wir die Daten auf diese Weise aufschlüsseln, können wir verborgene Erkenntnisse aufdecken und mit klareren, besser interpretierbaren Informationen arbeiten.


Aufbau eines Handelssystems (Teil 3): Bestimmung des Mindestrisikoniveaus für realistische Gewinnziele
Das oberste Ziel eines jeden Händlers ist die Rentabilität. Deshalb setzen sich viele Händler bestimmte Gewinnziele, die sie innerhalb einer bestimmten Handelsperiode erreichen wollen. In diesem Artikel werden wir Monte-Carlo-Simulationen verwenden, um den optimalen Risikoprozentsatz pro Handel zu bestimmen, der erforderlich ist, um die Handelsziele zu erreichen. Die Ergebnisse helfen den Händlern zu beurteilen, ob ihre Gewinnziele realistisch oder zu ehrgeizig sind. Schließlich werden wir erörtern, welche Parameter angepasst werden können, um einen praktischen Risikoprozentsatz pro Handel festzulegen, der mit den Handelszielen übereinstimmt.


Entwicklung eines Replay Systems (Teil 44): Chart Trade Projekt (III)
Im vorherigen Artikel habe ich erklärt, wie Sie Vorlagedaten zur Verwendung in OBJ_CHART manipulieren können. In diesem Artikel habe ich das Thema nur umrissen, ohne auf Einzelheiten einzugehen, da die Arbeit in dieser Version sehr vereinfacht war. Dies geschah, um die Erklärung des Inhalts zu erleichtern, denn trotz der scheinbaren Einfachheit vieler Dinge waren einige davon nicht so offensichtlich, und ohne das Verständnis des einfachsten und grundlegendsten Teils wäre man nicht in der Lage, das gesamte Bild wirklich zu verstehen.


Neuronale Netze im Handel: Leichtgewichtige Modelle für die Zeitreihenprognose
Leichtgewichtige Modelle zur Zeitreihenprognose erzielen eine hohe Leistung mit einer minimalen Anzahl von Parametern. Dies wiederum reduziert den Rechenaufwand und beschleunigt die Entscheidungsfindung. Trotz ihrer Einfachheit erreichen solche Modelle eine mit komplexeren Modellen vergleichbare Prognosequalität.


Neuronale Netze im Handel: Vereinheitlichtes Trajektoriengenerierungsmodell (UniTraj)
Das Verständnis des Agentenverhaltens ist in vielen verschiedenen Bereichen wichtig, aber die meisten Methoden konzentrieren sich nur auf eine der Aufgaben (Verstehen, Rauschunterdrückung oder Vorhersage), was ihre Effektivität in realen Szenarien verringert. In diesem Artikel werden wir uns mit einem Modell vertraut machen, das sich an die Lösung verschiedener Probleme anpassen lässt.


Von der Grundstufe bis zur Mittelstufe: Template und Typename (IV)
In diesem Artikel werden wir uns genau ansehen, wie wir das Problem lösen können, das am Ende des vorherigen Artikels angesprochen wurde. Es wurde versucht, ein Template eines solchen Typs zu erstellen, um ein Template für die „union“ von Daten erstellen zu können.

Schrittweise Merkmalsauswahl in MQL5
In diesem Artikel stellen wir eine modifizierte Version der schrittweisen Merkmalsauswahl vor, die in MQL5 implementiert ist. Dieser Ansatz basiert auf den Techniken, die in „Modern Data Mining Algorithms in C++ and CUDA C“ von Timothy Masters beschrieben sind.


Automatisiertes Risikomanagement für das Bestehen der Herausforderungen von Prop-Firmen
Dieser Artikel erläutert den Aufbau eines Expert Advisors für GOLD, der für Prop-Firmen entwickelt wurde und sich durch Breakout-Filter, eine Analyse über mehrere Zeitrahmen, ein robustes Risikomanagement sowie einen strengen Schutz vor Drawdowns auszeichnet. Der EA hilft Händlern, die Herausforderungen von Prop-Firmen zu bestehen, indem er Regelverstöße vermeidet und die Handelsausführung unter volatilen Marktbedingungen stabilisiert.


Entwicklung eines Replay Systems (Teil 50): Die Dinge werden kompliziert (II)
Wir werden das Problem der Chart-ID lösen und gleichzeitig dem Nutzer die Möglichkeit geben, eine persönliche Vorlage für die Analyse und Simulation des gewünschten Assets zu verwenden. Das hier vorgestellte Material dient ausschließlich didaktischen Zwecken und sollte in keiner Weise als Anwendung für einen anderen Zweck als das Studium und die Beherrschung der vorgestellten Konzepte betrachtet werden.

Neuronale Netze im Handel: Räumlich-zeitliches neuronales Netz (STNN)
In diesem Artikel werden wir über die Verwendung von Raum-Zeit-Transformationen zur effektiven Vorhersage bevorstehender Kursbewegungen sprechen. Um die numerische Vorhersagegenauigkeit in STNN zu verbessern, wird ein kontinuierlicher Aufmerksamkeitsmechanismus vorgeschlagen, der es dem Modell ermöglicht, wichtige Aspekte der Daten besser zu berücksichtigen.