Artikel über das Programmieren in MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Automatisieren von Handelsstrategien in MQL5 (Teil 24): London Session Breakout System mit Risikomanagement und Trailing Stops
In diesem Artikel entwickeln wir ein London Session Breakout System, das Ausbrüche vor der Londoner Handelsspanne identifiziert und schwebende Aufträge mit anpassbaren Handelsarten und Risikoeinstellungen platziert. Wir integrieren Funktionen wie Trailing Stops, Risiko-Ertrags-Verhältnisse, maximale Drawdown-Grenzen und ein Kontrollpanel für die Überwachung und Verwaltung in Echtzeit.


Aufbau eines Handelssystems (Teil 5): Verwaltung von Gewinnen durch strukturierte Handelsausstiege
Für viele Händler ist es ein vertrauter Schmerzpunkt: zu sehen, wie ein Handel bis auf einen Hauch an Ihr Gewinnziel herankommt, nur um dann umzukehren und ihren Stop-Loss zu treffen. Oder noch schlimmer: Sie sehen, dass ein Trailing-Stop Sie an der Gewinnschwelle stoppt, bevor der Markt auf Ihr ursprüngliches Ziel zusteuert. Dieser Artikel befasst sich mit dem Einsatz mehrerer Einstiege zu unterschiedlichen Rendite-Risiko-Verhältnissen, um systematisch Gewinne zu sichern und das Gesamtrisiko zu reduzieren.


Die Gruppenmethode der Datenverarbeitung: Implementierung des mehrschichtigen iterativen Algorithmus in MQL5
In diesem Artikel beschreiben wir die Implementierung des mehrschichtigen iterativen Algorithmus der Gruppenmethode der Datenverarbeitung in MQL5.

Elemente der Korrelationsanalyse in MQL5: Chi-Quadrat-Test nach Pearson auf Unabhängigkeit und Korrelationsverhältnis
In dem Artikel werden die klassischen Instrumente der Korrelationsanalyse betrachtet. Der Schwerpunkt liegt auf einem kurzen theoretischen Hintergrund sowie auf der praktischen Anwendung des Pearson-Chi-Quadrat-Tests auf Unabhängigkeit und des Korrelationsverhältnisses.

Neuronale Netze leicht gemacht (Teil 94): Optimierung der Eingabereihenfolge
Wenn wir mit Zeitreihen arbeiten, verwenden wir die Quelldaten immer in ihrer historischen Reihenfolge. Aber ist das die beste Option? Es besteht die Meinung, dass eine Änderung der Reihenfolge der Eingabedaten die Effizienz der trainierten Modelle verbessern wird. In diesem Artikel lade ich Sie ein, sich mit einer der Methoden zur Optimierung der Eingabereihenfolge vertraut zu machen.

Meistern der Log-Einträge (Teil 4): Speichern der Protokolle in Dateien
In diesem Artikel zeige ich Ihnen die grundlegenden Dateioperationen und wie Sie einen flexiblen Handler zur Anpassung konfigurieren. Wir werden die Klasse CLogifyHandlerFile aktualisieren, um Protokolle direkt in die Datei zu schreiben. Wir werden einen Leistungstest durchführen, indem wir eine Strategie für EURUSD eine Woche lang simulieren und bei jedem Tick Protokolle erstellen, mit einer Gesamtzeit von 5 Minuten und 11 Sekunden. Das Ergebnis wird in einem zukünftigen Artikel verglichen, in dem wir ein Caching-System zur Verbesserung der Leistung implementieren werden.

Entwicklung eines Toolkit zur Analyse von Preisaktionen (Teil 14): Parabolischer Stopp und Umkehr-Tool
Der Einsatz von technischen Indikatoren in der Preisaktionsanalyse ist ein wirkungsvoller Ansatz. Diese Indikatoren weisen häufig auf wichtige Umkehr- und Rücksetzpunkte hin und bieten wertvolle Einblicke in die Marktdynamik. In diesem Artikel zeigen wir, wie wir ein automatisiertes Tool entwickelt haben, das mit Hilfe des Parabolic-SAR-Indikators Signale erzeugt.

Selbstoptimierende Expert Advisors in MQL5 (Teil 10): Matrix-Faktorisierung
Die Faktorisierung ist ein mathematischer Prozess, der dazu dient, Erkenntnisse über die Eigenschaften von Daten zu gewinnen. Wenn wir die Faktorisierung auf große Mengen von Marktdaten anwenden – die in Zeilen und Spalten organisiert sind – können wir Muster und Merkmale des Marktes aufdecken. Die Faktorisierung ist ein mächtiges Werkzeug, und dieser Artikel zeigt Ihnen, wie Sie es im MetaTrader 5-Terminal über die MQL5-API nutzen können, um tiefere Einblicke in Ihre Marktdaten zu gewinnen.


Algorithmen zur Optimierung mit Populationen: Künstliche multisoziale Suchobjekte (MSO)
Dies ist eine Fortsetzung des vorangegangenen Artikels, der sich mit dem Konzept der sozialen Gruppen befasst. In dem Artikel wird die Entwicklung sozialer Gruppen anhand von Bewegungs- und Gedächtnisalgorithmen untersucht. Die Ergebnisse werden dazu beitragen, die Entwicklung sozialer Systeme zu verstehen und sie bei der Optimierung und Suche nach Lösungen anzuwenden.

Wichtigste Änderungen des Algorithmus für die künstliche kooperative Suche (ACSm)
Hier werden wir die Entwicklung des ACS-Algorithmus betrachten: drei Änderungen zur Verbesserung der Konvergenzeigenschaften und der Effizienz des Algorithmus. Umwandlung eines der führenden Optimierungsalgorithmen. Von Matrixmodifikationen bis hin zu revolutionären Ansätzen zur Bevölkerungsbildung.

Arithmetischer Optimierungsalgorithmus (AOA): Von AOA zu SOA (Simpler Optimierungsalgorithmus)
In diesem Artikel stellen wir den Arithmetischen Optimierungsalgorithmus (AOA) vor, der auf einfachen arithmetischen Operationen basiert: Addition, Subtraktion, Multiplikation und Division. Diese grundlegenden mathematischen Operationen dienen als Grundlage für die Suche nach optimalen Lösungen für verschiedene Probleme.

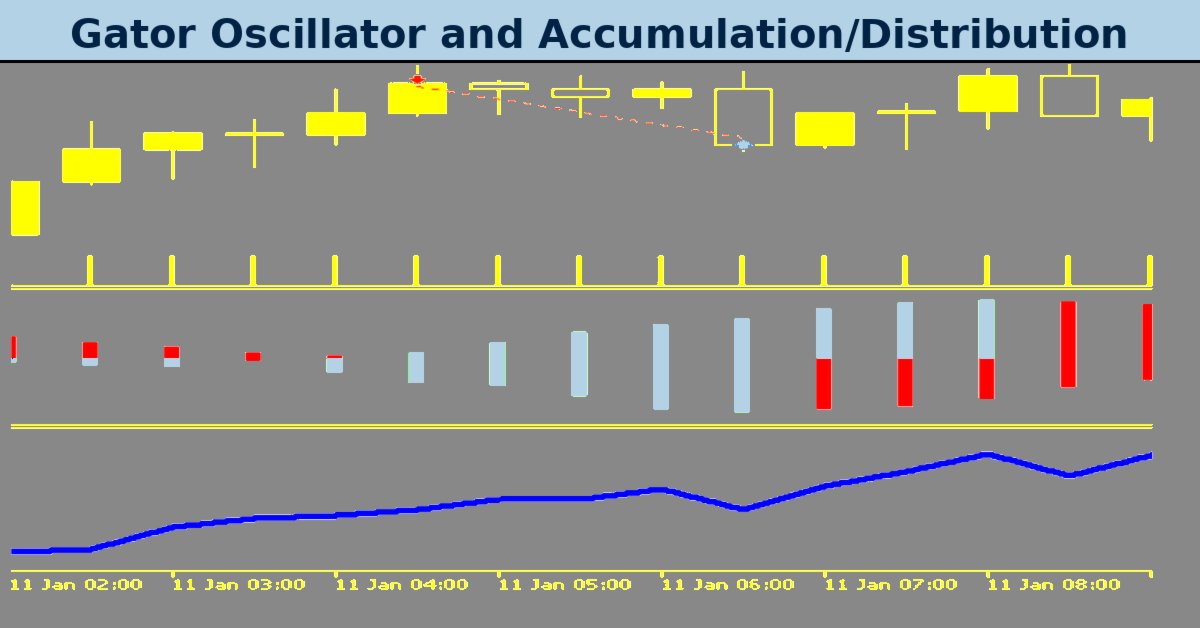
MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 77): Verwendung des Gator-Oszillators und des Akkumulations-/Distributions-Oszillators
Der Gator Oscillator von Bill Williams und der Accumulation/Distribution Oscillator sind ein weiteres Indikatorpaar, das harmonisch in einem MQL5 Expert Advisor verwendet werden kann. Wir verwenden den Gator-Oszillator, weil er in der Lage ist, Trends zu bestätigen, während der A/D-Oszillator verwendet wird, um die Trends durch die Überprüfung des Volumens zu bestätigen. Bei der Erkundung dieser Indikatorenkombination verwenden wir wie immer den MQL5-Assistenten, um ihr Potenzial zu ermitteln und zu testen.


Vom Neuling zum Experten: Entmystifizierung versteckter Fibonacci-Retracement-Levels
In diesem Artikel untersuchen wir einen datengestützten Ansatz zur Ermittlung und Validierung von nicht standardmäßigen Fibonacci-Retracement-Levels, die von den Märkten möglicherweise respektiert werden. Wir stellen einen kompletten Arbeitsablauf vor, der auf die Implementierung in MQL5 zugeschnitten ist, beginnend mit der Datenerfassung und der Balken- oder Swing-Erkennung, bis hin zum Clustering, statistischen Hypothesentests, Backtesting und der Integration in ein MetaTrader 5 Fibonacci-Tool. Das Ziel ist es, eine reproduzierbare Pipeline zu erstellen, die anekdotische Beobachtungen in statistisch vertretbare Handelssignale umwandelt.


Entwicklung eines Replay Systems (Teil 44): Chart Trade Projekt (III)
Im vorherigen Artikel habe ich erklärt, wie Sie Vorlagedaten zur Verwendung in OBJ_CHART manipulieren können. In diesem Artikel habe ich das Thema nur umrissen, ohne auf Einzelheiten einzugehen, da die Arbeit in dieser Version sehr vereinfacht war. Dies geschah, um die Erklärung des Inhalts zu erleichtern, denn trotz der scheinbaren Einfachheit vieler Dinge waren einige davon nicht so offensichtlich, und ohne das Verständnis des einfachsten und grundlegendsten Teils wäre man nicht in der Lage, das gesamte Bild wirklich zu verstehen.

Entwicklung eines Replay Systems (Teil 46): Chart Trade Projekt (V)
Sind Sie es leid, Zeit mit der Suche nach genau der Datei zu verschwenden, die Ihre Anwendung zum Funktionieren braucht? Wie wäre es, alles in die ausführbare Datei aufzunehmen? Auf diese Weise müssen Sie nicht nach den Dingen suchen. Ich weiß, dass viele Menschen diese Form der Verteilung und Speicherung nutzen, aber es gibt einen viel geeigneteren Weg. Zumindest was die Verteilung von ausführbaren Dateien und deren Speicherung betrifft. Die hier vorgestellte Methode kann sehr nützlich sein, da Sie den MetaTrader 5 selbst als hervorragenden Assistenten verwenden können, ebenso wie MQL5. Außerdem ist es nicht so schwer zu verstehen.


Training eines mehrschichtigen Perzeptrons unter Verwendung des Levenberg-Marquardt-Algorithmus
Der Artikel stellt eine Implementierung des Levenberg-Marquardt-Algorithmus für das Training von neuronalen Feedforward-Netzen vor. Es wurde eine vergleichende Analyse der Leistung mit Algorithmen aus der scikit-learn Python-Bibliothek durchgeführt. Einfachere Lernmethoden wie Gradientenabstieg, Gradientenabstieg mit Momentum und stochastischer Gradientenabstieg werden vorläufig diskutiert.

Nichtlineare Regressionsmodelle an der Börse
Nichtlineare Regressionsmodelle an der Börse: Ist es möglich, die Finanzmärkte vorherzusagen? Betrachten wir die Erstellung eines Modells für die Vorhersage der Preise für EURUSD, und machen zwei Roboter auf der Grundlage - in Python und MQL5.


Time Evolution Travel Algorithm (TETA)
Dies ist mein eigener Algorithmus. Der Artikel stellt den Time Evolution Travel Algorithm (TETA) vor, der vom Konzept der Paralleluniversen und Zeitströme inspiriert ist. Der Grundgedanke des Algorithmus ist, dass wir, obwohl Zeitreisen im herkömmlichen Sinne unmöglich sind, eine Abfolge von Ereignissen wählen können, die zu unterschiedlichen Realitäten führen.
MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 77): Verwendung des Gator-Oszillators und des Akkumulations-/Distributions-Oszillators
Der Gator Oscillator von Bill Williams und der Accumulation/Distribution Oscillator sind ein weiteres Indikatorpaar, das harmonisch in einem MQL5 Expert Advisor verwendet werden kann. Wir verwenden den Gator-Oszillator, weil er in der Lage ist, Trends zu bestätigen, während der A/D-Oszillator verwendet wird, um die Trends durch die Überprüfung des Volumens zu bestätigen. Bei der Erkundung dieser Indikatorenkombination verwenden wir wie immer den MQL5-Assistenten, um ihr Potenzial zu ermitteln und zu testen.

Nutzerdefinierte Debugging- und Profiling-Tools für die MQL5-Entwicklung (Teil I): Erweiterte Protokollierung
Lernen Sie, wie Sie ein leistungsfähiges, nutzerdefiniertes Logging-Framework für MQL5 implementieren, das über einfache Print()-Anweisungen hinausgeht, indem es Schweregrade, mehrere Output-Handler und eine automatische Dateirotation unterstützt - alles on-the-fly konfigurierbar. Integrieren Sie das Singleton CLogger mit ConsoleLogHandler und FileLogHandler, um kontextbezogene Protokolle mit Zeitstempel sowohl in der Registerkarte Experten als auch in persistenten Dateien zu erfassen. Optimieren Sie Debugging und Performance-Tracing in Ihren Expert Advisors mit klaren, anpassbaren Protokollformaten und zentraler Steuerung.

MQL5 beherrschen, vom Anfänger bis zum Profi (Teil IV): Grundlagen der Entwicklung von Expert Advisors
Dieser Artikel setzt die Reihe für Anfänger fort. Hier werden wir die grundlegenden Prinzipien der Entwicklung von Expert Advisors (EAs) diskutieren. Wir werden zwei EAs erstellen: der erste wird ohne Indikatoren handeln und schwebende Aufträge verwenden, der zweite wird auf dem Standard-MA-Indikator basieren und Handelsgeschäfte zum aktuellen Preis eröffnen. Hier gehe ich davon aus, dass Sie kein völliger Anfänger mehr sind und den Stoff aus den vorherigen Artikeln relativ gut beherrschen.


Entwicklung des Price Action Analysis Toolkit (Teil 34): Umwandlung von Marktrohdaten in Prognosemodellen mithilfe einer fortschrittlichen Pipeline der Datenerfassung
Haben Sie schon einmal einen plötzlichen Marktanstieg verpasst oder wurden Sie von einem solchen überrascht? Der beste Weg, aktuelle Ereignisse zu antizipieren, besteht darin, aus historischen Mustern zu lernen. Mit dem Ziel, ein ML-Modell zu trainieren, zeigt Ihnen dieser Artikel zunächst, wie Sie ein Skript in MetaTrader 5 erstellen, das historische Daten aufnimmt und sie zur Speicherung an Python sendet. Lesen Sie weiter, um die einzelnen Schritte in Aktion zu sehen.


Einführung in MQL5 (Teil 20): Einführung in Harmonic Patterns
In diesem Artikel befassen wir uns mit den Grundlagen der harmonischen Muster, ihren Strukturen und ihrer Anwendung im Handel. Sie lernen etwas über Fibonacci-Retracements, Extensions und wie man die Erkennung harmonischer Muster in MQL5 implementiert, was die Grundlage für den Aufbau fortgeschrittener Handelswerkzeuge und Expert Advisors bildet.

Integrieren Sie Ihr eigenes LLM in EA (Teil 5): Handelsstrategie mit LLMs entwickeln und testen (III) – Adapter-Tuning
Angesichts der rasanten Entwicklung der künstlichen Intelligenz sind Sprachmodelle (language models, LLMs) heute ein wichtiger Bestandteil der künstlichen Intelligenz, sodass wir darüber nachdenken sollten, wie wir leistungsstarke LLMs in unseren algorithmischen Handel integrieren können. Für die meisten Menschen ist es schwierig, diese leistungsstarken Modelle auf ihre Bedürfnisse abzustimmen, sie lokal einzusetzen und sie dann auf den algorithmischen Handel anzuwenden. In dieser Artikelserie werden wir Schritt für Schritt vorgehen, um dieses Ziel zu erreichen.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 11): Number Walls
Number Walls oder Zahlenwände sind eine Variante der Linear Shift Back Registers, die Sequenzen auf ihre Vorhersagbarkeit hin überprüfen, indem sie auf Konvergenz prüfen. Wir sehen uns an, wie diese Ideen in MQL5 von Nutzen sein könnten.


Entwicklung eines Expertenberaters für mehrere Währungen (Teil 13): Automatisierung der zweiten Phase — Aufteilung in Gruppen
Die erste Stufe der automatischen Optimierung haben wir bereits umgesetzt. Wir führen die Optimierung für verschiedene Symbole und Zeiträume nach mehreren Kriterien durch und speichern Informationen über die Ergebnisse jedes Durchgangs in der Datenbank. Nun werden wir die besten Gruppen von Parametersätzen aus den in der ersten Stufe gefundenen auswählen.


Anwendung der Nash'schen Spieltheorie mit HMM-Filterung im Handel
Dieser Artikel befasst sich mit der Anwendung der Spieltheorie von John Nash, insbesondere des Gleichgewichts nach Nash, im Handel. Es wird erörtert, wie Händler Python-Skripte und MetaTrader 5 nutzen können, um Marktineffizienzen mit Hilfe der Nash-Prinzipien zu identifizieren und auszunutzen. Der Artikel enthält eine Schritt-für-Schritt-Anleitung zur Umsetzung dieser Strategien, einschließlich der Verwendung von Hidden-Markov-Modellen (HMM) und statistischer Analysen, um die Handelsleistung zu verbessern.


Algorithmus zur Optimierung der Migration der Tiere (AMO)
Der Artikel ist dem AMO-Algorithmus gewidmet, der die saisonale Migration von Tieren auf der Suche nach optimalen Bedingungen für Leben und Fortpflanzung modelliert. Zu den Hauptfunktionen von AMO gehören die Verwendung topologischer Nachbarschaften und ein probabilistischer Aktualisierungsmechanismus, der die Implementierung vereinfacht und die Flexibilität für verschiedene Optimierungsaufgaben gewährleistet.

Erstellen von selbstoptimierenden Expert Advisor in MQL5 (Teil 6): Stop-Out-Prävention
Schließen Sie sich unserer heutigen Diskussion an, wenn wir nach einem algorithmischen Verfahren suchen, mit dem wir die Gesamtzahl der Ausstiege aus Gewinngeschäften minimieren können. Das Problem, mit dem wir konfrontiert waren, ist sehr schwierig, und die meisten Lösungen, die in den Diskussionen in der Gemeinschaft genannt wurden, haben keine festen Regeln. Unser algorithmischer Ansatz zur Lösung des Problems erhöhte die Rentabilität unserer Handelsgeschäft und reduzierte den durchschnittlichen Verlust pro Handelsgeschäft. Es müssen jedoch noch weitere Fortschritte gemacht werden, um alle Handelsgeschäfte, die ausgestoppt werden, vollständig herauszufiltern, aber unsere Lösung ist ein guter erster Schritt, den jeder ausprobieren kann.


Selbstoptimierende Expert Advisors in MQL5 (Teil 8): Analyse mehrerer Strategien (3) – Gewichtetes Abstimmungsverhalten
In diesem Artikel wird untersucht, wie die Bestimmung der optimalen Anzahl von Strategien in einem Ensemble eine komplexe Aufgabe sein kann, die durch den Einsatz des genetischen Optimierers von MetaTrader 5 leichter zu lösen ist. Die MQL5 Cloud wird auch als Schlüsselressource zur Beschleunigung von Backtests und Optimierung eingesetzt. Alles in allem schafft unsere Diskussion hier die Grundlage für die Entwicklung statistischer Modelle zur Bewertung und Verbesserung von Handelsstrategien auf der Grundlage unserer ersten Ensemble-Ergebnisse.


Ereignisgesteuerte Architektur in MQL5: Wie aus einem Expert Advisor ein vollwertiges Handelssystem wird
Der Artikel widmet sich der ereignisgesteuerten Architektur in MQL5 und beschreibt den Übergang vom monolithischen OnTick-Modell zur verteilten Verarbeitung. Wir werden uns mit vordefinierten und nutzerdefinierten Ereignissen, Diensten und Nachrichtenaustausch zwischen Programmen sowie mit häufigen Architekturfehlern befassen. Ein praktisches Beispiel zeigt, wie die Interaktionen zwischen Indikatoren und einem EA organisiert werden können, um die Last zu verringern, die Lesbarkeit zu verbessern und die Wartung zu vereinfachen.


Klassische Strategien neu interpretieren (Teil IV): SP500 und US-Staatsanleihen
In dieser Artikelserie analysieren wir klassische Handelsstrategien mit modernen Algorithmen, um festzustellen, ob wir die Strategie mithilfe von KI verbessern können. Im heutigen Artikel greifen wir einen klassischen Ansatz für den Handel mit dem SP500 auf, indem wir seine Beziehung zu den US-Staatsanleihen nutzen.

Meistern der Log-Einträge (Teil 5): Optimierungen mit Cache und Rotation
Dieser Artikel verbessert die Logging-Bibliothek durch Hinzufügen von Formatierern durch die Klasse CIntervalWatcher zur Verwaltung von Ausführungszyklen, Optimierung mit Caching und Dateirotation, Leistungstests und praktischen Beispielen. Mit diesen Verbesserungen gewährleisten wir ein effizientes, skalierbares und anpassungsfähiges Protokollierungssystem für unterschiedliche Entwicklungsszenarien.


Risikomanagement (Teil 5): Integration des Risikomanagementsystems in einen Expert Advisor
In diesem Artikel werden wir das in früheren Veröffentlichungen entwickelte Risikomanagementsystem implementieren und den in anderen Artikeln beschriebenen Order-Block-Indikator hinzufügen. Darüber hinaus werden wir einen Backtest durchführen, um die Ergebnisse mit dem aktivierten Risikomanagementsystem zu vergleichen und die Auswirkungen des dynamischen Risikos zu bewerten.


Neuronale Netze leicht gemacht (Teil 82): Modelle für gewöhnliche Differentialgleichungen (NeuralODE)
In diesem Artikel werden wir eine andere Art von Modellen erörtern, die auf die Untersuchung der Dynamik des Umgebungszustands abzielen.

Handel mit dem MQL5 Wirtschaftskalender (Teil 4): Implementierung von Echtzeit-Nachrichtenaktualisierungen im Dashboard
Dieser Artikel erweitert unser Wirtschaftskalender-Dashboard durch die Implementierung von Echtzeit-Nachrichten-Updates, um Marktinformationen aktuell und umsetzbar zu halten. Wir integrieren Techniken zum Abrufen von Live-Daten in MQL5, um Ereignisse auf dem Dashboard kontinuierlich zu aktualisieren und die Reaktionsfähigkeit der Schnittstelle zu verbessern. Dieses Update stellt sicher, dass wir direkt über das Dashboard auf die neuesten Wirtschaftsnachrichten zugreifen können, um unsere Handelsentscheidungen auf der Grundlage der aktuellsten Daten zu optimieren.

Meistern der Log-Einträge (Teil 1): Grundlegende Konzepte und erste Schritte in MQL5
Willkommen zum Beginn einer neuen Reise! Dieser Artikel eröffnet eine spezielle Serie, in der wir Schritt für Schritt eine Bibliothek für die Logmanipulation erstellen, die auf diejenigen zugeschnitten ist, die in der Sprache MQL5 entwickeln.

Datenwissenschaft und ML (Teil 43): Erkennen verborgener Muster in Indikatordaten unter Verwendung Latenter Gaußscher Mischmodelle (LGMM)
Haben Sie sich jemals das Horoskop angesehen und das seltsame Gefühl gehabt, dass sich unter der Oberfläche ein Muster verbirgt? Ein Geheimcode, der Ihnen verrät, wohin sich die Preise entwickeln werden, wenn Sie ihn nur knacken könnten? Darf ich vorstellen: LGMM, Erkennen verborgener Muster im Markt. Ein maschinelles Lernmodell, das dabei hilft, diese verborgenen Muster im Markt zu erkennen.


Vom Neuling zum Experten: Reporting EA – Einrichten des Arbeitsablaufs
Makler stellen oft in regelmäßigen Abständen nach einem vordefinierten Zeitplan Berichte über Handelskonten zur Verfügung. Diese Firmen haben über ihre API-Technologien Zugang zu Ihren Kontoaktivitäten und Ihrer Handelshistorie, sodass sie in Ihrem Namen Performanceberichte erstellen können. Ebenso speichert das MetaTrader 5-Terminal detaillierte Aufzeichnungen Ihrer Handelsaktivitäten, die mit MQL5 genutzt werden können, um vollständig angepasste Berichte zu erstellen und personalisierte Liefermethoden zu definieren.


Aufbau eines professionellen Handelssystems mit Heikin Ashi (Teil 1): Entwickeln eines nutzerdefinierten Indikators
Dieser Artikel ist der erste Teil einer zweiteiligen Serie, die praktische Fähigkeiten und Best Practices für das Schreiben von nutzerdefinierten Indikatoren in MQL5 vermitteln soll. Anhand des Heikin Ashi als Arbeitsbeispiel untersucht der Artikel die Theorie hinter den Heikin Ashi-Charts, erklärt, wie Heikin Ashi-Kerzen berechnet werden, und demonstriert ihre Anwendung in der technischen Analyse. Das Herzstück ist eine schrittweise Anleitung zur Entwicklung eines voll funktionsfähigen Heikin Ashi-Indikators von Grund auf, mit klaren Erklärungen, die dem Leser helfen zu verstehen, was zu programmieren ist und warum. Dieses Grundwissen bildet die Grundlage für den zweiten Teil, in dem wir einen Expert Advisor erstellen werden, der auf der Grundlage der Heikin Ashi-Logik handelt.