Artikel über das Programmieren in MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Developing a Replay System (Part 37): Paving the Path (I)
In this article, we will finally begin to do what we wanted to do much earlier. However, due to the lack of "solid ground", I did not feel confident to present this part publicly. Now I have the basis to do this. I suggest that you focus as much as possible on understanding the content of this article. I mean not simply reading it. I want to emphasize that if you do not understand this article, you can completely give up hope of understanding the content of the following ones.


Entwicklung eines Expertenberaters für mehrere Währungen (Teil 9): Sammeln von Optimierungsergebnissen für einzelne Handelsstrategie-Instanzen
Schauen wir uns die wichtigsten Phasen der EA-Entwicklung an. Eine der ersten Aufgaben besteht darin, eine einzelne Instanz der entwickelten Handelsstrategie zu optimieren. Versuchen wir, alle notwendigen Informationen über die Testergebnisse während der Optimierung an einem Ort zu sammeln.


Die Grenzen des maschinellen Lernens überwinden (Teil 4): Überwindung des irreduziblen Fehlers durch mehrere Prognosehorizonte
Maschinelles Lernen wird oft durch die Brille der Statistik oder der linearen Algebra betrachtet, aber dieser Artikel betont eine geometrische Perspektive der Modellvorhersagen. Sie zeigt, dass sich die Modelle dem Ziel nicht wirklich annähern, sondern es auf ein neues Koordinatensystem abbilden, was zu einer inhärenten Fehlausrichtung führt, die irreduzible Fehler zur Folge hat. In dem Artikel wird vorgeschlagen, dass mehrstufige Vorhersagen, bei denen die Prognosen des Modells über verschiedene Zeithorizonte hinweg verglichen werden, einen effektiveren Ansatz darstellen als direkte Vergleiche mit dem Ziel. Durch die Anwendung dieser Methode auf ein Handelsmodell zeigt der Artikel erhebliche Verbesserungen der Rentabilität und Genauigkeit, ohne das zugrunde liegende Modell zu verändern.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 28): GANs überarbeitet mit einer Anleitung zu Lernraten
Die Lernrate ist eine Schrittgröße in Richtung eines Trainingsziels in den Trainingsprozessen vieler maschineller Lernalgorithmen. Wir untersuchen die Auswirkungen, die die vielen Zeitpläne und Formate auf die Leistung eines Generative Adversarial Network haben können, eine Art neuronales Netz, das wir in einem früheren Artikel untersucht haben.

Implementierung eines Schnellfeuer-Handelsstrategie-Algorithmus mit parabolischem SAR und einfachem gleitenden Durchschnitt (SMA) in MQL5
In diesem Artikel entwickeln wir einen Rapid-Fire Trading Expert Advisor in MQL5, der die Indikatoren Parabolic SAR und Simple Moving Average (SMA) nutzt, um eine reaktionsfähige Handelsstrategie zu erstellen. Wir gehen detailliert auf die Umsetzung der Strategie ein, einschließlich der Verwendung von Indikatoren, der Signalerzeugung sowie des Test- und Optimierungsprozesses.

Integration von MQL5 mit Datenverarbeitungspaketen (Teil 4): Umgang mit großen Daten
Dieser Teil befasst sich mit fortgeschrittenen Techniken zur Integration von MQL5 mit leistungsstarken Datenverarbeitungswerkzeugen und konzentriert sich auf den effizienten Umgang mit Big Data zur Verbesserung der Handelsanalyse und Entscheidungsfindung.


Erforschung fortgeschrittener maschineller Lerntechniken bei der Darvas Box Breakout Strategie
Die von Nicolas Darvas entwickelte Darvas-Box-Breakout-Strategie ist ein technischer Handelsansatz, der potenzielle Kaufsignale erkennt, wenn der Kurs einer Aktie über einen festgelegten Bereich der „Box“ ansteigt, was auf eine starke Aufwärtsdynamik hindeutet. In diesem Artikel werden wir dieses Strategiekonzept als Beispiel anwenden, um drei fortgeschrittene Techniken des maschinellen Lernens zu untersuchen. Dazu gehören die Verwendung eines maschinellen Lernmodells zur Generierung von Signalen anstelle von Handelsfiltern, die Verwendung von kontinuierlichen Signalen anstelle von diskreten Signalen und die Verwendung von Modellen, die auf verschiedenen Zeitrahmen trainiert wurden, um Handelsgeschäfte zu bestätigen.


ARIMA-Prognose-Indikator in MQL5
In diesem Artikel implementieren wir den ARIMA-Prognose-Indikator in MQL5. Es wird untersucht, wie das ARIMA-Modell Prognosen erstellt und wie es sich auf den Devisenmarkt und den Aktienmarkt im Allgemeinen anwenden lässt. Außerdem wird erklärt, was AR-Autoregression ist, wie autoregressive Modelle für Prognosen verwendet werden und wie der Autoregressionsmechanismus funktioniert.

Von der Grundstufe bis zur Mittelstufe: Variablen (III)
Heute schauen wir uns an, wie vordefinierte Variablen und Konstanten der Sprache MQL5 verwendet werden. Darüber hinaus werden wir einen weiteren speziellen Variablentyp analysieren: Funktionen. Zu wissen, wie man richtig mit diesen Variablen arbeitet, kann den Unterschied zwischen einer funktionierenden und einer nicht funktionierenden Anwendung ausmachen. Um zu verstehen, was hier vorgestellt wird, ist es notwendig, das Material zu verstehen, das in früheren Artikeln besprochen wurde.


Algorithmus einer Anarchischen Gesellschaftsoptimierung (ASO)
In diesem Artikel machen wir uns mit dem Algorithmus Anarchic Society Optimization (Anarchischen Gesellschaftsoptimierung, ASO) vertraut und erörtern, wie ein Algorithmus, der auf dem irrationalen und abenteuerlichen Verhalten von Teilnehmern in einer anarchischen Gesellschaft (einem anomalen System sozialer Interaktion, das frei von zentraler Macht und verschiedenen Arten von Hierarchien ist) basiert, in der Lage ist, den Lösungsraum zu erkunden und die Fallen des lokalen Optimums zu vermeiden. Der Artikel stellt eine einheitliche ASO-Struktur vor, die sowohl auf kontinuierliche als auch auf diskrete Probleme anwendbar ist.


Nutzung des CatBoost Machine Learning Modells als Filter für Trendfolgestrategien
CatBoost ist ein leistungsfähiges, baumbasiertes, maschinelles Lernmodell, das auf die Entscheidungsfindung auf der Grundlage stationärer Merkmale spezialisiert ist. Andere baumbasierte Modelle wie XGBoost und Random Forest haben ähnliche Eigenschaften in Bezug auf ihre Robustheit, ihre Fähigkeit, komplexe Muster zu verarbeiten, und ihre Interpretierbarkeit. Diese Modelle haben ein breites Anwendungsspektrum, das von der Merkmalsanalyse bis zum Risikomanagement reicht.

Entwicklung eines Expert Advisors in MQL5 für Ausbrüche nach kalenderbasierten Nachrichtenereignissen
Die Volatilität erreicht ihren Höhepunkt in der Regel in der Nähe von Ereignissen mit hohem Nachrichtenwert, wodurch sich erhebliche Ausbruchschancen ergeben. In diesem Artikel werden wir den Umsetzungsprozess einer kalenderbasierten Ausbruch-Strategie skizzieren. Wir werden alles von der Erstellung einer Klasse zur Interpretation und Speicherung von Kalenderdaten über die Entwicklung realistischer Backtests mit diesen Daten bis hin zur Implementierung von Ausführungscode für den Live-Handel behandeln.

Trendvorhersage mit LSTM für Trendfolgestrategien
Long Short-Term Memory (LSTM) ist eine Art rekurrentes neuronales Netz (RNN), das für die Modellierung sequenzieller Daten entwickelt wurde, indem es langfristige Abhängigkeiten effektiv erfasst und das Problem des verschwindenden Gradienten löst. In diesem Artikel werden wir untersuchen, wie LSTM zur Vorhersage zukünftiger Trends eingesetzt werden kann, um die Leistung von Trendfolgestrategien zu verbessern. Der Artikel behandelt die Einführung von Schlüsselkonzepten und die Motivation hinter der Entwicklung, das Abrufen von Daten aus dem MetaTrader 5, die Verwendung dieser Daten zum Trainieren des Modells in Python, die Integration des maschinellen Lernmodells in MQL5 und die Reflexion der Ergebnisse und zukünftigen Bestrebungen auf der Grundlage von statistischem Backtesting.


Datenwissenschaft und ML (Teil 47): Marktprognosen mithilfe des DeepAR-Modells in Python
In diesem Artikel werden wir versuchen, den Markt mit einem soliden Modell für Zeitreihenprognosen namens DeepAR vorherzusagen. Ein Modell, das eine Kombination aus tiefen neuronalen Netzen und autoregressiven Eigenschaften darstellt, die in Modellen wie ARIMA und Vector Autoregressive (VAR) zu finden sind.


Neuronale Netze leicht gemacht (Teil 85): Multivariate Zeitreihenvorhersage
In diesem Artikel möchte ich Ihnen eine neue komplexe Methode zur Zeitreihenprognose vorstellen, die die Vorteile von linearen Modellen und Transformer harmonisch vereint.

Nachbarschaftsübergreifende Suche (ANS)
Der Artikel zeigt das Potenzial des ANS-Algorithmus als einen wichtigen Schritt in der Entwicklung flexibler und intelligenter Optimierungsmethoden, die die Besonderheiten des Problems und die Dynamik der Umgebung im Suchraum berücksichtigen können.


Verschaffen Sie sich einen Vorteil auf jedem Markt (Teil IV): CBOE: Volatilitätsindizes von Euro und Gold
Wir werden alternative, von der Chicago Board Of Options Exchange (CBOE) kuratierte Daten analysieren, um die Genauigkeit unserer tiefen neuronalen Netze bei der Vorhersage des XAUEUR-Symbols zu verbessern.


Entwicklung eines Toolkit zur Analyse von Preisaktionen (Teil 4): Der Analytik Forecaster EA
Wir gehen über die einfache Darstellung von analysierten Metriken in Charts hinaus und bieten eine breitere Perspektive, die auch die Integration von Telegram umfasst. Mit dieser Erweiterung können wichtige Ergebnisse über die Telegram-App direkt auf Ihr mobiles Gerät geliefert werden. Begleiten Sie uns in diesem Artikel auf dieser gemeinsamen Reise.

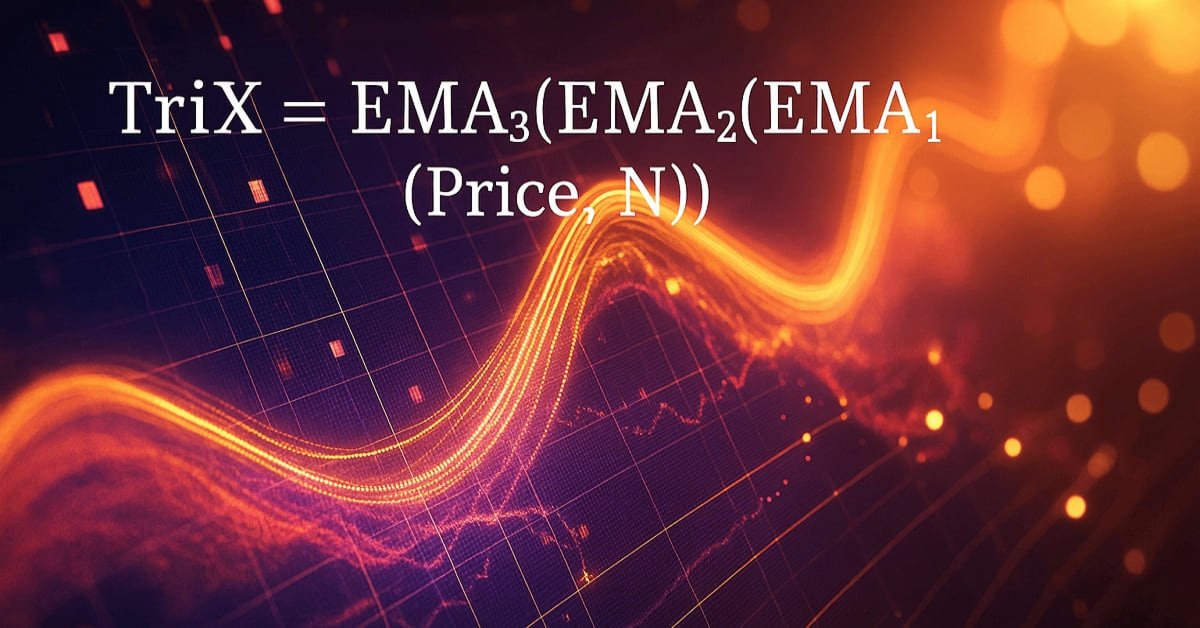
MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 67): Verwendung von TRIX-Mustern und der Williams Percent Range
Der Triple Exponential Moving Average Oscillator (TRIX) und der Williams Percentage Range Oscillator sind ein weiteres Paar von Indikatoren, die in Verbindung mit einem MQL5 Expert Advisor verwendet werden können. Dieses Indikatorpaar ist, wie die anderen, die wir kürzlich behandelt haben, ebenfalls komplementär, da der TRIX den Trend definiert, während die Williams Percent Range die Unterstützungs- und Widerstandsniveaus bestätigt. Wie immer verwenden wir den MQL5-Assistenten, um das Potenzial dieser beiden zu testen.


Aufbau eines Smart Trade Managers in MQL5: Automatisieren Sie Break-Even, Trailing Stop und Teilweises Schließen
Lernen Sie, wie man einen Smart Trade Manager Expert Advisor in MQL5 erstellt, der das Handelsmanagement mit Break-Even-, Trailing-Stop- und Partial-Close-Funktionen automatisiert. Ein praktischer, schrittweiser Leitfaden für Händler, die durch Automatisierung Zeit sparen und die Konsistenz verbessern wollen.

Ökonometrische Instrumente zur Prognose der Volatilität: das GARCH-Modell
Der Artikel beschreibt die Eigenschaften des nichtlinearen Modells der bedingten Heteroskedastizität (GARCH). Der Indikator iGARCH wurde auf seiner Grundlage für die Vorhersage der Volatilität einen Schritt weiter entwickelt. Die numerische Analysebibliothek ALGLIB wird zur Schätzung der Modellparameter verwendet.

Klassische Strategien neu interpretieren (Teil 12): EURUSD Ausbruchsstrategie
Begleiten Sie uns heute, wenn wir uns der Herausforderung stellen, eine profitable Ausbruchs-Handelsstrategie in MQL5 zu entwickeln. Wir haben das Währungspaar EURUSD ausgewählt und versucht, Kursausbrüche auf dem stündlichen Zeitrahmen zu handeln. Unser System hatte Schwierigkeiten, zwischen falschen Ausbrüchen und dem Beginn eines echten Trends zu unterscheiden. Wir haben unser System mit Filtern überlagert, die unsere Verluste minimieren und gleichzeitig unsere Gewinne erhöhen sollen. Am Ende haben wir unser System erfolgreich profitabel und weniger anfällig für falsche Ausbrüche gemacht.


Der Optimierungsalgorithmus Brain Storm (Teil II): Multimodalität
Im zweiten Teil des Artikels werden wir uns mit der praktischen Implementierung des BSO-Algorithmus befassen, Tests mit Testfunktionen durchführen und die Effizienz von BSO mit anderen Optimierungsmethoden vergleichen.

Neuronale Netze leicht gemacht (Teil 86): U-förmiger Transformator
Wir untersuchen weiterhin Algorithmen für die Zeitreihenprognose. In diesem Artikel werden wir eine andere Methode besprechen: den U-förmigen Transformator.

Formulierung eines dynamischen Multi-Pair EA (Teil 1): Währungskorrelation und inverse Korrelation
Der dynamische Multi-Pair Expert Advisor nutzt sowohl Korrelations- als auch inverse Korrelationsstrategien zur Optimierung der Handelsperformance. Durch die Analyse von Echtzeit-Marktdaten werden die Beziehungen zwischen Währungspaaren identifiziert und genutzt.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 37): Gaußsche Prozessregression mit linearen und Matérn-Kernel
Lineare Kernel sind die einfachste Matrix ihrer Art, die beim maschinellen Lernen für lineare Regression und Support Vector Machines verwendet wird. Der Matérn-Kernel hingegen ist eine vielseitigere Version der Radialbasisfunktion, die wir in einem früheren Artikel besprochen haben, und er eignet sich für die Abbildung von Funktionen, die nicht so glatt sind, wie es die RBF annehmen würde. Wir erstellen eine nutzerdefinierte Signalklasse, die beide Kernel für die Vorhersage von Long- und Short-Bedingungen verwendet.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 40): Parabolic SAR
Der parabolische Stop-and-Reversal (SAR) ist ein Indikator für Trendbestätigungs- und Trendbeendigungspunkte. Da er bei der Erkennung von Trends hinterherhinkt, bestand sein Hauptzweck in der Positionierung von nachlaufenden Stop-Losses für offene Positionen. Wir untersuchen jedoch, ob es tatsächlich als Expert Advisor-Signal verwendet werden kann, dank der nutzerdefinierten Signalklassen der vom Assistenten zusammengestellten Expert Advisors.

MQL5 Handels-Toolkit (Teil 6): Erweitern der Bibliothek der History Management EX5 mit den Funktionen für den zuletzt ausgelösten, schwebenden Auftrag
Lernen Sie, wie Sie ein EX5-Modul mit exportierbaren Funktionen erstellen, die reibungslos Daten für den zuletzt ausgelösten, schwebenden Auftrag abfragen und speichern. In dieser umfassenden Schritt-für-Schritt-Anleitung werden wir die Bibliothek von History Management EX5 durch die Entwicklung dedizierter und unterteilter Funktionen erweitern, um wesentliche Eigenschaften des letzten ausgelösten, schwebenden Auftrags abzurufen. Zu diesen Eigenschaften gehören die Auftragsart, die Einrichtungszeit, die Ausführungszeit, die Art der Zuweisung und andere wichtige Details, die für eine effektive Verwaltung und Analyse des Handelsverlaufs ausstehender Aufträge erforderlich sind.

Diskretisierungsmethoden für Preisbewegungen in Python
Wir werden uns die Preisdiskretisierungsmethoden mit Python und MQL5 ansehen. In diesem Artikel werde ich meine praktischen Erfahrungen mit der Entwicklung einer Python-Bibliothek teilen, die eine breite Palette von Ansätzen zur Balkenbildung implementiert – von klassischen Volumen- und Range Bars bis hin zu exotischeren Methoden wie Renko und Kagi. Wir werden Drei-Linien-Durchbruchskerzen und Range-Bars betrachten, ihre Statistiken analysieren und versuchen zu definieren, wie die Preise sonst noch diskret dargestellt werden können.

Automatisieren von Handelsstrategien in MQL5 (Teil 15): Price Action Harmonic Cypher Pattern mit Visualisierung
In diesem Artikel befassen wir uns mit der Automatisierung des harmonischen Cypher-Musters in MQL5 und erläutern seine Erkennung und Visualisierung auf MetaTrader 5-Charts. Wir implementieren einen Expert Advisor, der Umkehrpunkte identifiziert, Fibonacci-basierte Muster validiert und Handelsgeschäfte mit klaren grafischen Kommentaren ausführt. Der Artikel schließt mit einer Anleitung zu den Backtests und zur Optimierung des Programms für einen effektiven Handel.


Klassische Strategien neu interpretieren (Teil 13): Unsere Kreuz-Strategie in neue Dimensionen führen (Teil 2)
Nehmen Sie an unserer Diskussion teil, in der wir nach weiteren Verbesserungen für unsere Strategie des Kreuzens von gleitenden Durchschnitten suchen, um die Verzögerung in unserer Handelsstrategie durch den Einsatz unserer Kompetenzen im Bereich Data Science auf ein zuverlässigeres Niveau zu reduzieren. Es ist eine gut untersuchte Tatsache, dass die Projektion Ihrer Daten in höhere Dimensionen manchmal die Leistung Ihrer Machine-Learning-Modelle verbessern kann. Wir zeigen Ihnen, was dies für Sie als Händler konkret bedeutet, und veranschaulichen, wie Sie dieses leistungsstarke Prinzip mit Ihrem MetaTrader 5-Terminal für sich nutzen können.


Pipelines in MQL5
In diesem Beitrag befassen wir uns mit einem wichtigen Schritt der Datenaufbereitung für das maschinelle Lernen, der zunehmend an Bedeutung gewinnt. Pipelines für die Datenvorverarbeitung. Dabei handelt es sich im Wesentlichen um eine rationalisierte Abfolge von Datenumwandlungsschritten, mit denen Rohdaten aufbereitet werden, bevor sie in ein Modell eingespeist werden. So uninteressant dies für den Laien auch erscheinen mag, diese „Datenstandardisierung“ spart nicht nur Trainingszeit und Ausführungskosten, sondern trägt auch zu einer besseren Generalisierung bei. In diesem Artikel konzentrieren wir uns auf einige SCIKIT-LEARN Vorverarbeitungsfunktionen, und während wir den MQL5-Assistenten nicht ausnutzen, werden wir in späteren Artikeln darauf zurückkommen.


Kategorientheorie in MQL5 (Teil 8): Monoide
Dieser Artikel setzt die Serie über die Implementierung der Kategorientheorie in MQL5 fort. Hier führen wir Monoide als Bereich (Menge) ein, der die Kategorientheorie von anderen Datenklassifizierungsmethoden abhebt, indem er Regeln und ein Identitätselement enthält.

Neuinterpretation klassischer Strategien in MQL5 (Teil III): Prognose des FTSE 100
In dieser Artikelserie werden wir uns bekannte Handelsstrategien noch einmal ansehen und untersuchen, ob wir diese Strategien mithilfe von KI verbessern können. Im heutigen Artikel werden wir uns mit dem FTSE 100 befassen und versuchen, den Index anhand eines Teils der Einzelwerte, aus denen er sich zusammensetzt, zu prognostizieren.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 43): Reinforcement Learning mit SARSA
SARSA, eine Abkürzung für State-Action-Reward-State-Action, ist ein weiterer Algorithmus, der bei der Implementierung von Reinforcement Learning verwendet werden kann. Wie bei Q-Learning und DQN haben wir also untersucht, wie dies als unabhängiges Modell und nicht nur als Trainingsmechanismus in assistentengestützten Expert Advisors implementiert werden kann.


Automatisieren von Handelsstrategien in MQL5 (Teil 8): Aufbau eines Expert Advisors mit harmonischen Schmetterlingsmustern
In diesem Artikel bauen wir einen MQL5 Expert Advisor, um harmonische Schmetterlingsmuster zu erkennen. Wir identifizieren Umkehrpunkte und validieren Fibonacci-Levels, um das Muster zu bestätigen. Wir visualisieren dann das Muster auf dem Chart und führen automatisch Handelsgeschäfte aus, wenn es bestätigt wird.

Umstellung auf MQL5 Algo Forge (Teil 2): Arbeiten mit mehreren Repositorys
In diesem Artikel betrachten wir einen der möglichen Ansätze zur Organisation der Speicherung des Quellcodes eines Projekts in einem öffentlichen Repository. Wir werden den Code auf verschiedene Zweige verteilen, um klare und bequeme Regeln für die Projektentwicklung festzulegen.

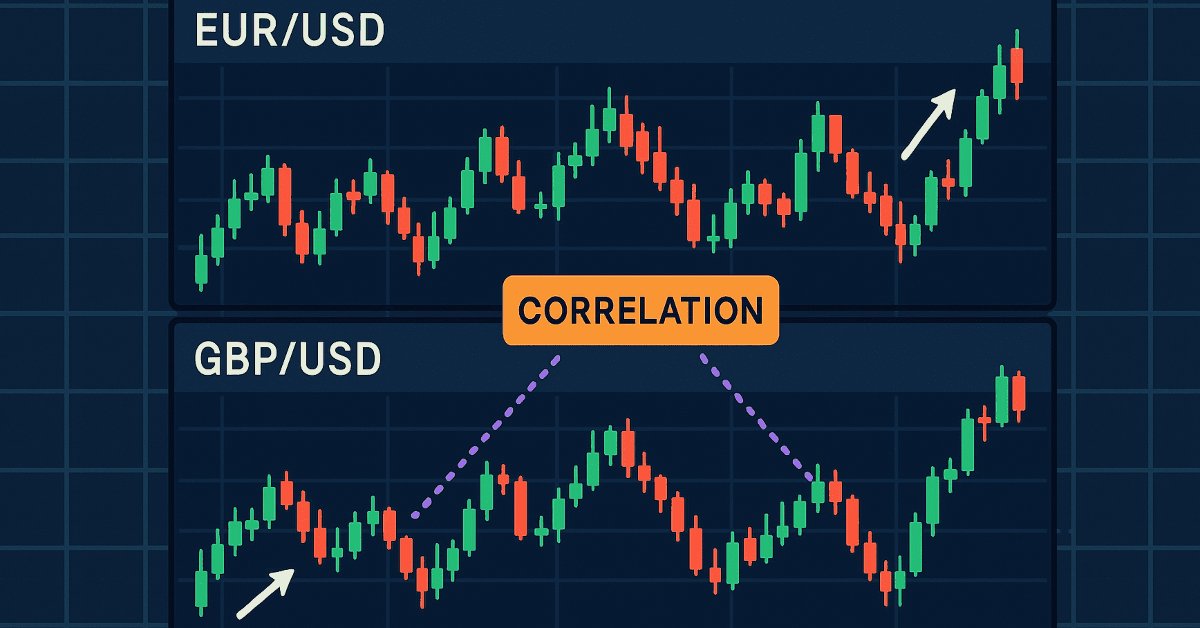
Entwicklung eines Toolkits zur Analyse von Preisaktionen (Teil 20): Externer Fluss (IV) - Correlation Pathfinder
Der Correlation Pathfinder bietet als Teil der Serie der Entwicklung eines Toolkits zur Analyse von Preisaktionen einen neuen Ansatz zum Verständnis der Dynamik von Währungspaaren. Dieses Tool automatisiert die Datenerfassung und -analyse und bietet einen Einblick in die Wechselwirkungen zwischen Paaren wie EUR/USD und GBP/USD. Verbessern Sie Ihre Handelsstrategie mit praktischen Echtzeit-Informationen, die Ihnen helfen, Risiken zu managen und Chancen effektiver zu erkennen.

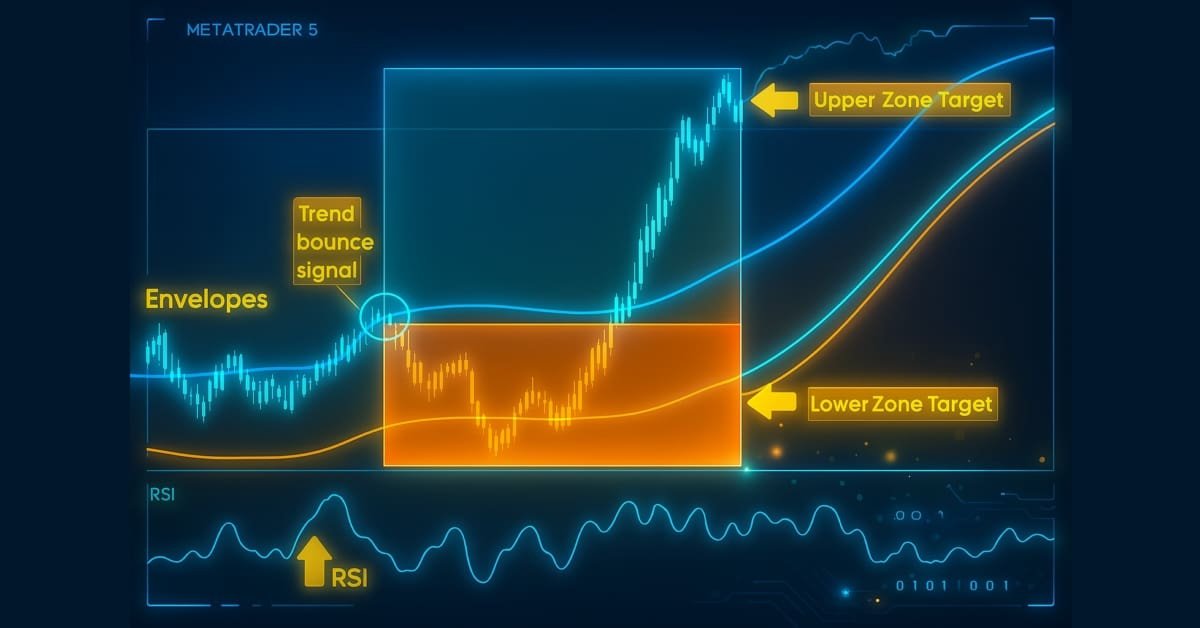
Automatisieren von Handelsstrategien in MQL5 (Teil 22): Erstellen eines Zone Recovery Systems für den Trendhandel mit Envelopes
In diesem Artikel entwickeln wir ein Zone Recovery System, das mit einer Envelopes-Trend-Handelsstrategie in MQL5 integriert ist. Wir skizzieren die Architektur für die Verwendung von RSI- und Envelopes-Indikatoren, um Handelsgeschäfte auszulösen und Erholungszonen zu verwalten, um Verluste zu mindern. Durch Implementierung und Backtests zeigen wir, wie man ein effektives automatisches Handelssystem für dynamische Märkte aufbaut.

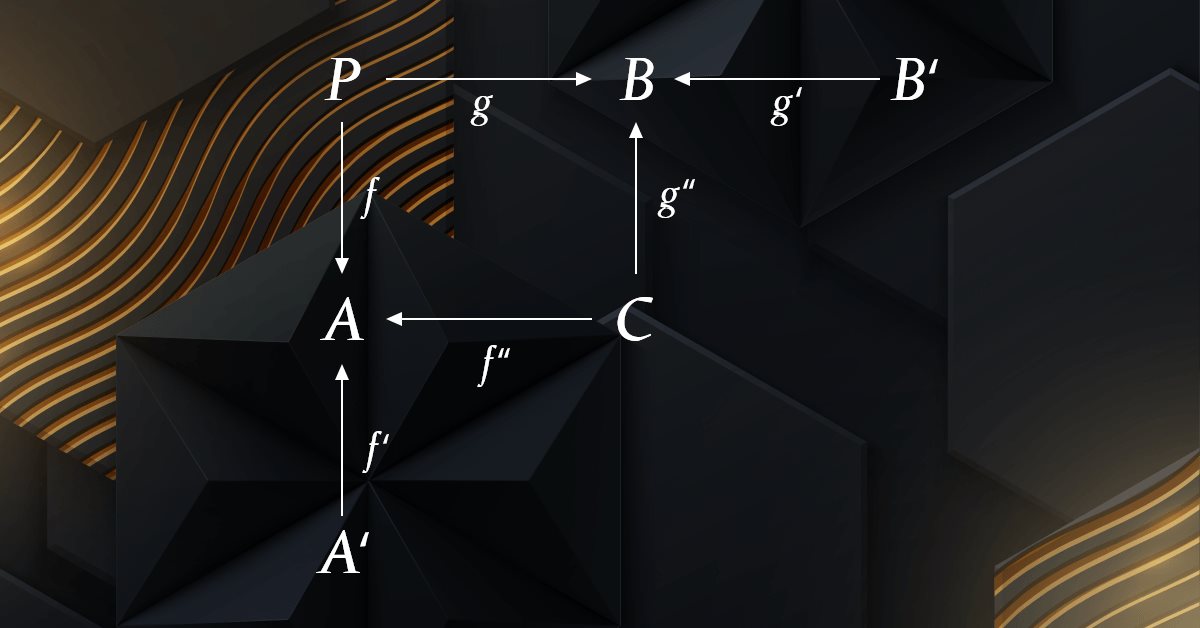
Kategorientheorie in MQL5 (Teil 4): Spannen, Experimente und Kompositionen
Die Kategorientheorie ist ein vielfältiger und expandierender Zweig der Mathematik, der in der MQL-Gemeinschaft noch relativ unentdeckt ist. In dieser Artikelserie sollen einige der Konzepte vorgestellt und untersucht werden, mit dem übergeordneten Ziel, eine offene Bibliothek einzurichten, die Einblicke gewährt und hoffentlich die Nutzung dieses bemerkenswerten Bereichs für die Strategieentwicklung von Händlern fördert.