Artikel über das Programmieren in MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

MQL5-Assistenz-Techniken, die Sie kennen sollten (Teil 74): Verwendung von Ichimoku-Mustern und ADX-Wilder mit überwachtem Lernen
Wir knüpfen an unseren letzten Artikel an, in dem wir das Indikatorenpaar Ichimoku und ADX vorstellten, und untersuchen, wie dieses Duo durch überwachtes Lernen verbessert werden kann. Ichimoku und ADX sind ein Unterstützungs-/Widerstands- und komplementäres Paar bezüglich eines Trends. Unser überwachter Lernansatz verwendet ein neuronales Netzwerk, das den Deep Spectral Mixture Kernel einsetzt, um die Prognosen dieses Indikatorpaares zu verfeinern. Wie üblich erfolgt dies in einer nutzerdefinierten Signalklassendatei, die mit dem MQL5-Assistenten zur Zusammenstellung eines Expert Advisors arbeitet.


Vom Anfänger zum Experten: Automatisierung von Intraday-Strategien
Wir setzen das Konzept des EMA-50-Retests in einen verhaltensgesteuerten Expert Advisor für den Intraday-Handel um. Die Studie formalisiert Trendrichtung, EMA-Interaktionen (Pierce-and-Close), Reaktionsbestätigungen und optionale Filter und implementiert diese anschließend in MQL5 mithilfe modularer Funktionen und ressourcensicherer Handles. Durch visuelle Tests im Strategy Tester wird die Richtigkeit der Signale überprüft. Das Ergebnis ist eine übersichtliche Vorlage für die Codierung diskretionär gehandelter Abpraller.


Entwicklung eins Replay Systems (Teil 49): Die Dinge werden kompliziert (I)
In diesem Artikel werden wir die Dinge ein wenig komplizierter machen. Anhand der in den vorangegangenen Artikeln gezeigten Vorgehensweise werden wir die Vorlagendatei öffnen, damit der Nutzer seine eigene Vorlage verwenden kann. Ich werde jedoch nach und nach Änderungen vornehmen, da ich auch den Indikator verfeinern werde, um die Belastung des MetaTrader 5 zu verringern.

Erstellen eines Handelsadministrator-Panels in MQL5 (Teil IX): Code Organisation (V): Die Klasse AnalyticsPanel
In dieser Diskussion wird untersucht, wie man Echtzeit-Marktdaten und Handelskontoinformationen abruft, verschiedene Berechnungen durchführt und die Ergebnisse in einem nutzerdefinierten Panel anzeigt. Um dies zu erreichen, werden wir die Entwicklung der Klasse AnalyticsPanel vertiefen, die all diese Funktionen, einschließlich der Panel-Erstellung, kapselt. Dieser Aufwand ist Teil unserer kontinuierlichen Erweiterung des New Admin Panel EA, mit der wir fortschrittliche Funktionalitäten unter Verwendung modularer Designprinzipien und Best Practices für die Codeorganisation einführen.

Vom Neuling zum Experten: Animierte Nachrichtenüberschrift mit MQL5 (I)
Die Zugänglichkeit von Nachrichten ist ein entscheidender Faktor beim Handel mit dem MetaTrader 5-Terminal. Obwohl zahlreiche Nachrichten-APIs verfügbar sind, stehen viele Händler vor der Herausforderung, auf diese zuzugreifen und sie effektiv in ihre Handelsumgebung zu integrieren. In dieser Diskussion wollen wir eine schlanke Lösung entwickeln, die Nachrichten direkt auf die Chart bringt – dort, wo sie am meisten gebraucht werden. Zu diesem Zweck wird ein Expert Advisor für News Headline erstellt, der Echtzeit-Nachrichten-Updates aus API-Quellen überwacht und anzeigt.


Entwicklung eines Expertenberaters für mehrere Währungen (Teil 18): Automatisierte Gruppenauswahl unter Berücksichtigung der Vorwärtszeitraum
Fahren wir fort, die Schritte zu automatisieren, die wir zuvor manuell durchgeführt haben. Diesmal kehren wir zur Automatisierung der zweiten Phase zurück, d. h. zur Auswahl der optimalen Gruppe von Einzelinstanzen von Handelsstrategien, und ergänzen sie durch die Möglichkeit, die Ergebnisse der Instanzen in dem Vorwärtszeitraum zu berücksichtigen.


Erstellen eines Handelsadministrator-Panels in MQL5 (Teil IX): Code Organisation (II): Modularisierung
In dieser Diskussion gehen wir einen Schritt weiter, indem wir unser MQL5-Programm in kleinere, besser handhabbare Module aufteilen. Diese modularen Komponenten werden dann in das Hauptprogramm integriert, um dessen Organisation und Wartbarkeit zu verbessern. Dieser Ansatz vereinfacht die Struktur unseres Hauptprogramms und macht die einzelnen Komponenten in anderen Expert Advisors (EAs) und Indikatorentwicklungen wiederverwendbar. Durch diesen modularen Aufbau schaffen wir eine solide Grundlage für künftige Erweiterungen, von denen sowohl unser Projekt als auch die breitere Entwicklergemeinschaft profitiert.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 51): Verstärkungslernen mit SAC
Soft Actor Critic ist ein Reinforcement Learning Algorithmus, der 3 neuronale Netze verwendet. Ein Netzwerk für den Actor und 2 Critic-Netze. Diese maschinellen Lernmodelle werden in einer Master-Slave-Partnerschaft gepaart, in der die Kritiker modelliert werden, um die Prognosegenauigkeit des Akteursnetzwerks zu verbessern. Während wir in dieser Serie auch ONNX vorstellen, untersuchen wir, wie diese Ideen als nutzerdefiniertes Signal eines von einem Assistenten zusammengestellten Expert Advisors getestet werden können.


Evolutionärer Handelsalgorithmus mit Verstärkungslernen und Auslöschung von schwachen Individuen (ETARE)
In diesem Artikel stelle ich einen innovativen Handelsalgorithmus vor, der evolutionäre Algorithmen mit Deep Reinforcement Learning für den Devisenhandel kombiniert. Der Algorithmus nutzt den Mechanismus der Auslöschung ineffizienter Individuen zur Optimierung der Handelsstrategie.

Erstellen von dynamischen MQL5-Grafikschnittstellen durch ressourcengesteuerte Bildskalierung mit bikubischer Interpolation auf Handelscharts
In diesem Artikel erforschen wir dynamische MQL5-Grafikschnittstellen, die bikubische Interpolation für hochwertige Bildskalierung auf Handelscharts verwenden. Wir stellen flexible Positionierungsoptionen vor, die eine dynamische Zentrierung oder Eckverankerung mit nutzerdefinierten Versätzen ermöglichen.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 64): Verwendung von Mustern von DeMarker und Envelope-Kanälen mit dem Kernel des weißen Rauschens
Der DeMarker-Oszillator und der Envelopes-Indikator sind Momentum- und Unterstützungs-/Widerstands-Tools, die bei der Entwicklung eines Expert Advisors kombiniert werden können. Wir knüpfen an unseren letzten Artikel an, in dem diese beiden Indikatoren vorgestellt wurden, indem wir das maschinelle Lernen in den Mix aufnehmen. Wir verwenden ein rekurrentes neuronales Netz, das den Kernel des weißen Rauschens nutzt, um die vektorisierten Signale dieser beiden Indikatoren zu verarbeiten. Dies geschieht in einer nutzerdefinierten Signalklassendatei, die mit dem MQL5-Assistenten arbeitet, um einen Expert Advisor zusammenzustellen.

Datenwissenschaft und ML (Teil 46): Aktienmarktprognosen mit N-BEATS in Python
N-BEATS ist ein revolutionäres Deep-Learning-Modell, das für die Prognose von Zeitreihen entwickelt wurde. Es wurde veröffentlicht, um die klassischen Modelle für Zeitreihenprognosen wie ARIMA, PROPHET, VAR usw. zu übertreffen. In diesem Artikel werden wir dieses Modell erörtern und es für die Vorhersage des Aktienmarktes verwenden.


Automatisieren von Handelsstrategien in MQL5 (Teil 28): Erstellen eines Price Action Bat Harmonic Patterns mit visuellem Feedback
In diesem Artikel entwickeln wir ein Bat-Pattern-System in MQL5, das Auf- und Abwärtsmuster von Bat-Harmonic unter Verwendung von Umkehrpunkten und Fibonacci-Verhältnissen identifiziert und Handelsgeschäfte mit präzisen Einstiegs-, Stop-Loss- und Take-Profit-Levels auslöst, ergänzt durch visuelles Feedback durch Chart-Objekte


Umstellung auf MQL5 Algo Forge (Teil 4): Arbeiten mit Versionen und Releases
Wir werden die Entwicklung der Projekte Simple Candles und Adwizard fortsetzen und dabei auch die feineren Aspekte der Verwendung des Versionskontrollsystems und des Repositorys von MQL5 Algo Forge beschreiben.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 82): Verwendung von TRIX- und WPR-Mustern mit DQN-Verstärkungslernen
Im letzten Artikel haben wir die Paarung von Ichimoku und ADX im Rahmen des Inferenzlernens untersucht. In diesem Beitrag greifen wir das Verstärkungslernen in Verbindung mit einem Indikatorpaar auf, das wir zuletzt in „Teil 68“ betrachtet haben. Der TRIX und Williams Percent Range. Unser Algorithmus für diese Überprüfung wird die Quantilregression DQN sein. Wie üblich stellen wir dies als nutzerdefinierte Signalklasse vor, die für die Implementierung mit dem MQL5-Assistenten entwickelt wurde.


Blaupause für maschinelles Lernen (Teil 4): Die versteckte Schwachstelle in Ihrer ML-Pipeline – Gleichzeitigkeit der Kennzeichnungen
Entdecken Sie, wie Sie eine kritische Schwachstelle beim maschinellen Lernen im Finanzbereich beheben können, die zu einer Überanpassung der Modelle und einer schlechten Live-Performance führt – die Gleichzeitigkeit der Kennzeichen. Bei der Verwendung der Triple-Barrier-Methode überschneiden sich die Trainingskennzeichen zeitlich, wodurch die zentrale IID-Annahme der meisten ML-Algorithmen verletzt wird. Dieser Artikel bietet eine praktische Lösung in Form einer Stichprobengewichtung. Sie werden lernen, wie man die zeitliche Überlappung zwischen Handelssignalen quantifiziert, Stichprobengewichte berechnet, die die einzigartigen Informationen jeder Beobachtung widerspiegeln, und diese Gewichte in Scikit-Learn implementiert, um robustere Klassifikatoren zu erstellen. Das Erlernen dieser grundlegenden Techniken wird Ihre Handelsmodelle robuster, zuverlässiger und profitabler machen.


Einführung in MQL5 (Teil 22): Aufbau eines Expert Advisors für das harmonische Muster 5-0
Dieser Artikel erklärt, wie man das harmonische Muster 5-0 in MQL5 erkennt und handelt, es mit Hilfe von Fibonacci-Levels validiert und auf dem Chart anzeigt.


Entwicklung eines Toolkits zur Preisaktionsanalyse (Teil 56): Interpretation von Annahme und Ablehnung bei Sitzungen anhand des CPI
Dieser Artikel stellt einen sitzungsbasierten Analyseansatz vor, der zeitlich definierte Marktsitzungen mit dem Candle Pressure Index (CPI) kombiniert, um anhand von Schlusskursdaten und klar definierten Regeln das Annahme- und Ablehnungsverhalten an Sitzungsgrenzen zu klassifizieren.

Neuronale Netze im Handel: Hybride Graphsequenzmodelle (letzter Teil)
Wir erforschen weiterhin hybride Graphsequenzmodelle (GSM++), die die Vorteile verschiedener Architekturen vereinen und eine hohe Analysegenauigkeit sowie eine effiziente Verteilung der Rechenressourcen bieten. Diese Modelle erkennen verborgene Muster, verringern die Auswirkungen von Marktstörungen und verbessern die Prognosequalität.


Neuronale Netze im Trading: Anomalieerkennung im Frequenzbereich (CATCH)
Das CATCH-Framework kombiniert Fourier-Transformation und Frequenz-Patching, um Marktanomalien genau zu erkennen, die mit herkömmlichen Methoden kaum oder gar nicht erkannt werden können. Im Folgenden untersuchen wir, wie dieser Ansatz verborgene Muster in Finanzdaten aufdeckt.

MQL5-Handelswerkzeuge (Teil 4): Verbesserung des Dashboards des Multi-Timeframe-Scanners mit dynamischer Positionierung und Umschaltfunktionen
In diesem Artikel erweitern wir das MQL5 Multi-Timeframe Scanner Dashboard mit beweglichen und umschaltbaren Funktionen. Wir ermöglichen das Verschieben des Dashboards und eine Option zum Minimieren/Maximieren für eine bessere Bildschirmnutzung. Wir implementieren und testen diese Verbesserungen für eine verbesserte Handelsflexibilität.


Entwicklung eines Replay System (Teil 57): Verstehen eines Testdienstes
Ein Hinweis: Obwohl der Code für einen Dienst in diesem Artikel nicht enthalten ist und erst im nächsten Artikel zur Verfügung gestellt wird, werde ich ihn erläutern, da wir denselben Code als Sprungbrett für unsere eigentliche Entwicklung verwenden werden. Seien Sie also aufmerksam und geduldig. Warten Sie auf den nächsten Artikel, denn jeden Tag wird es interessanter.

Optimierungsmethoden der ALGLIB-Bibliothek (Teil II)
In diesem Artikel werden wir die verbleibenden Optimierungsmethoden aus der ALGLIB-Bibliothek weiter untersuchen, mit besonderem Augenmerk auf deren Prüfung auf komplexe mehrdimensionale Funktionen. So können wir nicht nur die Effizienz der einzelnen Algorithmen bewerten, sondern auch ihre Stärken und Schwächen unter verschiedenen Bedingungen ermitteln.


Population ADAM (Adaptive Moment Estimation)
Der Artikel stellt die Umwandlung des bekannten und beliebten ADAM-Gradientenoptimierungsverfahrens in einen Populationsalgorithmus und dessen Modifikation durch die Einführung hybrider Individuen vor. Der neue Ansatz ermöglicht die Schaffung von Agenten, die Elemente erfolgreicher Entscheidungen mit Hilfe von Wahrscheinlichkeitsverteilungen kombinieren. Die wichtigste Innovation ist die Bildung hybrider Populationen, die adaptiv Informationen aus den vielversprechendsten Lösungen sammeln und so die Effizienz der Suche in komplexen mehrdimensionalen Räumen erhöhen.

Die View- und Controller-Komponenten für Tabellen im MQL5 MVC-Paradigma: Einfache Steuerung
Der Artikel behandelt einfache Steuerelemente als Komponenten von komplexeren grafischen Elementen der View-Komponente im Rahmen der Tabellenimplementierung im MVC-Paradigma (Model-View-Controller). Die Grundfunktionalität des Controllers ist für die Interaktion der Elemente mit dem Nutzer und untereinander implementiert. Dies ist der zweite Artikel über die Komponente View und der vierte in einer Reihe von Artikeln über die Erstellung von Tabellen für das MetaTrader 5 Client Terminal.


Vom Neuling zum Experten: Detaillierte Handelsberichte mit Reporting EA beherrschen
In diesem Artikel befassen wir uns mit der Verbesserung der Details von Handelsberichten und der Übermittlung des endgültigen Dokuments per E-Mail im PDF-Format. Dies stellt eine Weiterentwicklung unserer bisherigen Arbeit dar, da wir weiterhin erforschen, wie wir die Leistungsfähigkeit von MQL5 und Python nutzen können, um Handelsberichte in den bequemsten und professionellsten Formaten zu erstellen und zu planen. Nehmen Sie an dieser Diskussion teil und erfahren Sie mehr über die Optimierung der Erstellung von Handelsberichten innerhalb des MQL5-Ökosystems.


Klassische Strategien neu interpretiert (Teil 16): Doppelte Ausbrüche aus den Bollinger Bänder
Dieser Artikel führt den Leser durch eine neu gestaltete Version der klassischen Bollinger Band Ausbruchsstrategie. Sie zeigt wesentliche Schwachstellen des ursprünglichen Ansatzes auf, wie z. B. seine bekannte Anfälligkeit für falsche Ausbrüche. In diesem Artikel soll eine mögliche Lösung vorgestellt werden: die Handelsstrategie der doppelten Bollinger Bänder. Dieser relativ weniger bekannte Ansatz ergänzt die Schwächen der klassischen Version und bietet eine dynamischere Perspektive auf die Finanzmärkte. Sie hilft uns, die alten Beschränkungen zu überwinden, die durch die ursprünglichen Regeln festgelegt wurden, und bietet den Händlern einen stärkeren und anpassungsfähigeren Rahmen.

Neuronale Netze leicht gemacht (Teil 80): Graph Transformer Generative Adversarial Model (GTGAN)
In diesem Artikel werde ich mich mit dem GTGAN-Algorithmus vertraut machen, der im Januar 2024 eingeführt wurde, um komplexe Probleme der Generierung von Architekturlayouts mit Graphenbeschränkungen zu lösen.


Algorithmus der Atomic Orbital Search (AOS)
Der Artikel befasst sich mit dem Algorithmus der atomare Orbitalsuche (AOS), der die Konzepte des atomaren Orbitalmodells nutzt, um die Suche nach Lösungen zu simulieren. Der Algorithmus basiert auf Wahrscheinlichkeitsverteilungen und der Dynamik von Wechselwirkungen im Atom. In dem Artikel werden die mathematischen Aspekte von AOS im Detail erörtert, einschließlich der Aktualisierung der Positionen der Lösungsvorschläge und der Mechanismen der Energieaufnahme und -abgabe. AOS eröffnet neue Horizonte für die Anwendung von Quantenprinzipien auf Computerprobleme, indem es einen innovativen Ansatz zur Optimierung bietet.


Beherrschung von Protokollaufzeichnungen (Teil 9): Implementierung des Builder-Musters und Hinzufügen von Standardkonfigurationen
Dieser Artikel zeigt, wie man die Verwendung der Logify-Bibliothek mit dem Builder-Muster und automatischen Standardkonfigurationen drastisch vereinfachen kann. Es erklärt die Struktur der spezialisierten Builder, wie man sie mit intelligenter Autovervollständigung verwendet und wie man ein funktionierendes Protokoll auch ohne manuelle Konfiguration sicherstellt. Es umfasst auch Anpassungen für MetaTrader 5 Build 5100.


Ereignisgesteuerte Architektur in MQL5: Wie aus einem Expert Advisor ein vollwertiges Handelssystem wird
Der Artikel widmet sich der ereignisgesteuerten Architektur in MQL5 und beschreibt den Übergang vom monolithischen OnTick-Modell zur verteilten Verarbeitung. Wir werden uns mit vordefinierten und nutzerdefinierten Ereignissen, Diensten und Nachrichtenaustausch zwischen Programmen sowie mit häufigen Architekturfehlern befassen. Ein praktisches Beispiel zeigt, wie die Interaktionen zwischen Indikatoren und einem EA organisiert werden können, um die Last zu verringern, die Lesbarkeit zu verbessern und die Wartung zu vereinfachen.

Erforschung der Kryptographie in MQL5: Ein Schritt-für-Schritt-Ansatz
Dieser Artikel befasst sich mit der Integration von Kryptographie in MQL5, wodurch die Sicherheit und Funktionalität von Handelsalgorithmen verbessert wird. Wir werden die wichtigsten kryptographischen Methoden und ihre praktische Umsetzung im automatisierten Handel behandeln.


Neuronale Netze im Handel: Ein hybrider Handelsrahmen mit prädiktiver Kodierung (StockFormer)
In diesem Artikel wird das hybride Handelssystem StockFormer vorgestellt, das die Algorithmen von Predictive Coding und dem Reinforcement Learning (RL) kombiniert. Das Framework verwendet 3 Transformer-Zweige mit einem integrierten Diversified Multi-Head Attention (DMH-Attn)-Mechanismus, der das ursprüngliche Aufmerksamkeitsmodul mit einem mehrköpfigen Block des Vorwärtsdurchlaufs verbessert und es ermöglicht, diverse Zeitreihenmuster über verschiedene Teilräume hinweg zu erfassen.


Analyse mehrerer Symbole mit Python und MQL5 (Teil 3): Dreieck der Wechselkurse
Händler sehen sich oft mit Drawdowns aufgrund falscher Signale konfrontiert, während das Warten auf eine Bestätigung zu verpassten Chancen führen kann. In diesem Artikel wird eine dreieckige Handelsstrategie vorgestellt, die den Silberpreis in Dollar (XAGUSD) und Euro (XAGEUR) zusammen mit dem EURUSD-Wechselkurs verwendet, um das Rauschen herauszufiltern. Durch die Nutzung marktübergreifender Beziehungen können Händler versteckte Stimmungen aufdecken und ihre Eingaben in Echtzeit verfeinern.

Selbstoptimierende Expert Advisors in MQL5 (Teil 8): Analyse mehrerer Strategien (2)
Nehmen Sie an unserer Folgediskussion teil, in der wir unsere ersten beiden Handelsstrategien zu einer Gesamthandelsstrategie zusammenführen werden. Wir werden die verschiedenen Schemata demonstrieren, die für die Kombination mehrerer Strategien möglich sind, und wir werden auch zeigen, wie man den Parameterraum kontrollieren kann, um sicherzustellen, dass eine effektive Optimierung möglich bleibt, selbst wenn unsere Parametergröße wächst.

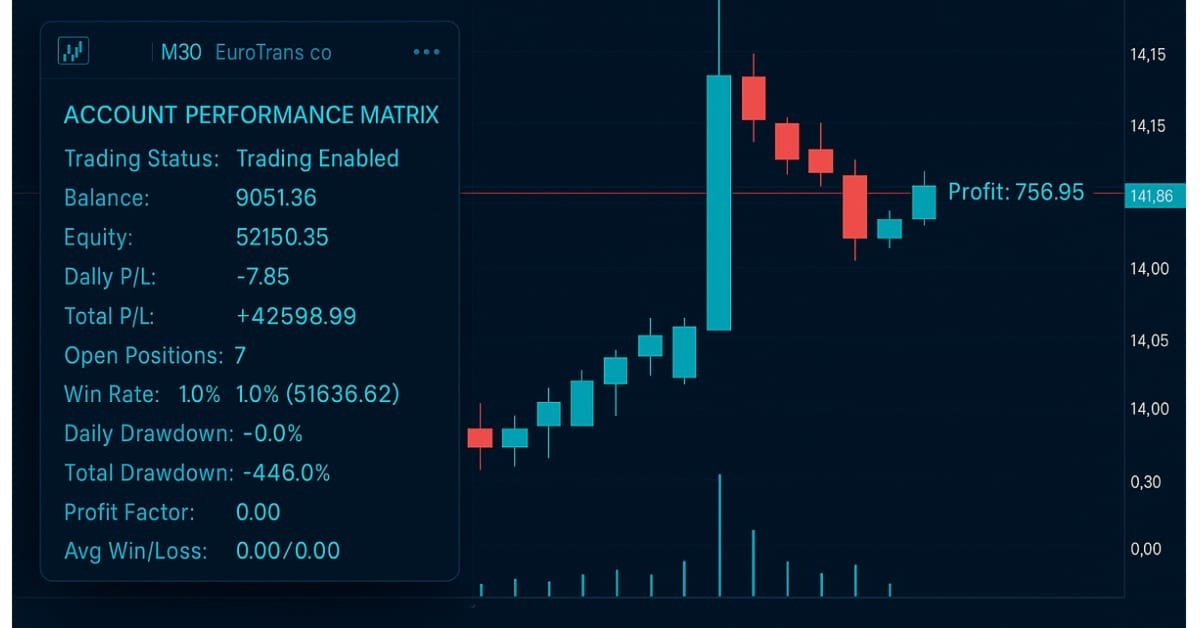
Entwicklung eines nutzerdefinierten Indikators für die Kontoperformance-Matrix
Dieser Indikator fungiert als Disziplinierungsinstrument, indem er Kontokapital, Gewinn/Verlust und Drawdown in Echtzeit verfolgt und ein Performance-Dashboard anzeigt. Es kann den Händlern helfen, konsistent zu bleiben, übermäßiges Handeln zu vermeiden und die Regeln für die Anfechtung von Prop-Firmen einzuhalten.


Risikomanagement (Teil 3): Aufbau der Hauptklasse für das Risikomanagement
In diesem Artikel beginnen wir mit der Erstellung einer zentralen Risikomanagementklasse, die für die Kontrolle der Risiken im System entscheidend sein wird. Wir werden uns darauf konzentrieren, die Grundlagen zu schaffen und die grundlegenden Strukturen, Variablen und Funktionen zu definieren. Darüber hinaus werden wir die notwendigen Methoden zur Festlegung von Gewinn- und Verlustobergrenzen einführen und damit die Grundlage für das Risikomanagement schaffen.

Entwicklung eines Toolkit zur Analyse von Preisaktionen (Teil 16): Einführung in die Quarters Theory (II) - Intrusion Detector EA
In unserem letzten Artikel haben wir ein einfaches Skript namens „Quarters Drawer“ vorgestellt. Auf dieser Grundlage gehen wir nun den nächsten Schritt und erstellen einen Monitor Expert Advisor (EA), der diese Quarter verfolgt und einen Überblick über mögliche Marktreaktionen auf diesen Niveaus bietet. Begleiten Sie uns in diesem Artikel bei der Entwicklung eines Tools zur Zonenerkennung.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 60): Inferenzlernen (Wasserstein-VAE) mit gleitendem Durchschnitt und stochastischen Oszillatormustern
Wir schließen unsere Betrachtung der komplementären Paarung von MA und stochastischem Oszillator ab, indem wir untersuchen, welche Rolle das Inferenzlernen in einer Situation nach überwachtem Lernen und Verstärkungslernen spielen kann. Es gibt natürlich eine Vielzahl von Möglichkeiten, wie man in diesem Fall das Inferenzlernen angehen kann, unser Ansatz ist jedoch die Verwendung von Variationsautokodierern. Wir untersuchen dies in Python, bevor wir unser trainiertes Modell mit ONNX exportieren, um es in einem von einem Assistenten zusammengestellten Expert Advisor in MetaTrader zu verwenden.

Websockets für MetaTrader 5: Asynchrone Client-Verbindungen mit dem Windows-API
Dieser Artikel beschreibt die Entwicklung einer nutzerdefinierten, dynamisch gelinkten Bibliothek, die asynchrone Websocket-Client-Verbindungen für MetaTrader-Programme ermöglicht.