Artikel über das Programmieren in MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

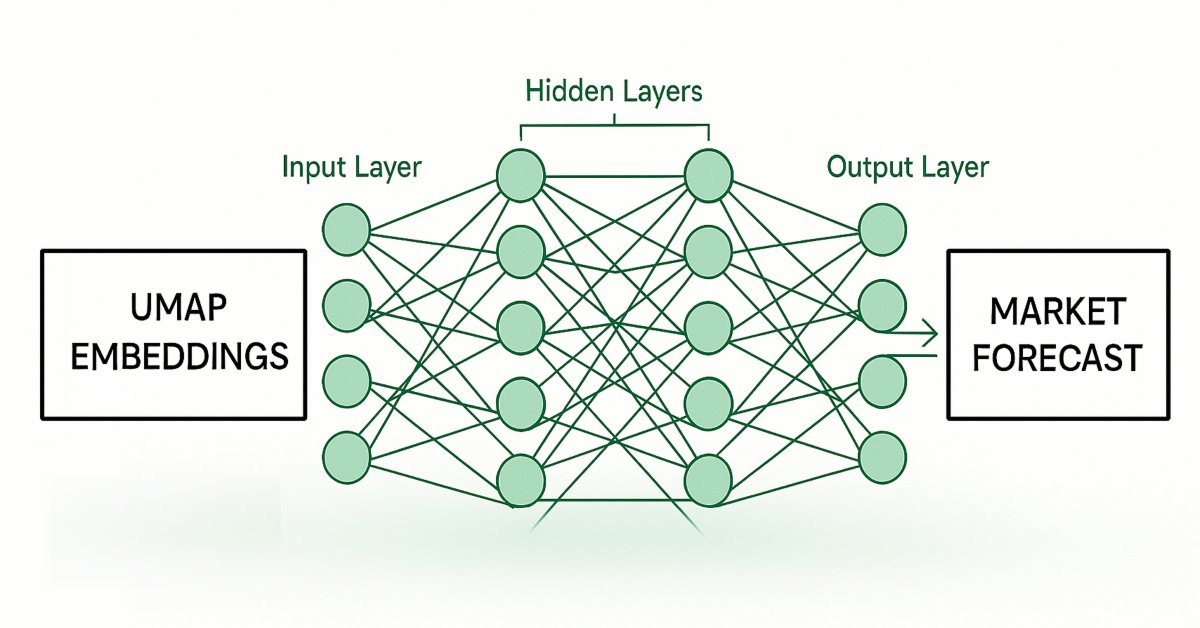
Feature Engineering mit Python und MQL5 (Teil IV): Erkennung von Kerzenmustern mit der UMAP-Regression
Techniken zur Dimensionenreduktion werden häufig eingesetzt, um die Leistung von Modellen des maschinellen Lernens zu verbessern. Wir wollen nun eine relativ neue Technik erörtern, die als Uniform Manifold Approximation and Projection (UMAP) bekannt ist. Diese neue Technik wurde entwickelt, um die Einschränkungen herkömmlicher Methoden zu überwinden, die Artefakte und Verzerrungen in den Daten verursachen. UMAP ist eine leistungsstarke Technik zur Dimensionenreduzierung und hilft uns, ähnliche Kerzen auf eine neuartige und effektive Weise zu gruppieren, die unsere Fehlerquoten bei Daten, die nicht in der Stichprobe enthalten sind, reduziert und unsere Handelsleistung verbessert.


Klassische Strategien neu interpretieren (Teil 17): Modellierung technischer Indikatoren
In dieser Diskussion konzentrieren wir uns auf die Frage, wie wir die gläserne Decke durchbrechen können, die uns die klassischen Techniken des maschinellen Lernens im Finanzbereich auferlegen. Es scheint, dass die größte Einschränkung für den Wert, den wir aus statistischen Modellen ziehen können, nicht in den Modellen selbst liegt – weder in den Daten noch in der Komplexität der Algorithmen – sondern vielmehr in der Methodik, mit der wir sie anwenden. Mit anderen Worten: Der wahre Engpass kann darin liegen, wie wir das Modell einsetzen, und nicht in der eigentlichen Fähigkeit des Modells.


Marktsimulation (Teil 02): Kreuzaufträge (II)
Anders als im vorherigen Artikel werden wir hier die Auswahlmöglichkeit mit einem Expert Advisor testen. Dies ist zwar noch keine endgültige Lösung, aber für den Moment reicht es aus. Mit Hilfe dieses Artikels werden Sie verstehen, wie Sie eine der möglichen Lösungen umsetzen können.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 47): Verstärkungslernen mit Temporaler Differenz
Temporal Difference ist ein weiterer Algorithmus des Reinforcement Learning, der Q-Werte auf der Grundlage der Differenz zwischen vorhergesagten und tatsächlichen Belohnungen während des Agententrainings aktualisiert. Sie befasst sich speziell mit der Aktualisierung von Q-Werten, ohne sich um die Verknüpfung von Zustand und Aktion zu kümmern. Daher wollen wir sehen, wie wir dies, wie in früheren Artikeln, in einem mit einem Assistenten zusammengestellten Expert Advisor anwenden können.


Neuronale Netze im Trading: Effektive Merkmalsextraktion zur präzisen Klassifizierung (letzter Teil)
Das Mantis-Framework transformiert komplexe Zeitreihen in informative Token und dient als zuverlässige Grundlage für einen intelligenten Handelsagenten, der in Echtzeit agieren kann.


Statistische Arbitrage durch kointegrierte Aktien (Teil 6): Bewertungssystem
In diesem Artikel schlagen wir ein Bewertungssystem für die Strategien der Rückkehr zum Mittelwert vor, das auf der statistischen Arbitrage von kointegrierten Aktien basiert. In dem Artikel werden Kriterien vorgeschlagen, die von der Liquidität und den Transaktionskosten bis zur Anzahl der Kointegrationsränge und der Zeit bis zur Umkehrung des Mittelwerts reichen, wobei die strategischen Kriterien der Datenhäufigkeit (Zeitrahmen) und des Rückblickzeitraums für die Kointegrationstests berücksichtigt werden, die vor der Bewertung der Rangfolge richtig bewertet werden. Die für die Reproduktion des Backtests erforderlichen Dateien werden zur Verfügung gestellt, und ihre Ergebnisse werden ebenfalls kommentiert.


Markets Positioning Codex in MQL5 (Teil 2): Bitweises Lernen, mit Multi-Patterns für Nvidia
Wir setzen unsere neue Serie zur Marktpositionierung fort, in der wir bestimmte Vermögenswerte mit spezifischen Handelsrichtungen in überschaubaren Testfenstern untersuchen. Wir begannen mit der Betrachtung der Aktie von Nvidia Corp. im letzten Artikel, in dem wir 5 Signalmuster aus der komplementären Paarung von RSI und DeMarker-Oszillator behandelten. In diesem Artikel befassen wir uns mit den verbleibenden 5 Mustern und gehen auch auf die Optionen mit mehreren Mustern ein, die nicht nur ungebundene Kombinationen aller zehn Muster, sondern auch spezielle Kombinationen von nur einem Paar umfassen.


Entwicklung einer Handelsstrategie: Die Methode der Butterfly-Oszillation
In diesem Artikel zeigen wir, wie das faszinierende mathematische Konzept der Butterfly-Kurve in ein praktisches Handelsinstrument umgewandelt werden kann. Wir haben den Butterfly-Oszillator konstruiert und um ihn herum eine grundlegende Handelsstrategie entwickelt. Die Strategie kombiniert effektiv die einzigartigen zyklischen Signale des Oszillators mit der traditionellen Trendbestätigung durch gleitende Durchschnitte und schafft so einen systematischen Ansatz zur Identifizierung potenzieller Einstiege in den Markt.


Marktpositionierungskodex für den VGT mit Kendall’schen Tau und Distanzkorrelation
In diesem Artikel wollen wir untersuchen, wie ein komplementäres Indikatorpaar zur Analyse der jüngsten 5-Jahres-Historie des Vanguard Information Technology Index Fund ETF verwendet werden kann. Durch die Betrachtung von zwei Algorithmen, dem Kendall’schen Tau und der Distance-Korrelation, versuchen wir nicht nur ein ideales Indikatorpaar für den Handel mit dem VGT auszuwählen, sondern auch geeignete Signalmuster-Paarungen dieser beiden Indikatoren.


Entwicklung eines Replay-Systems (Teil 71): Das richtige Bestimmen der Zeit (IV)
In diesem Artikel werden wir uns ansehen, wie man das, was im vorigen Artikel über unseren Wiedergabe-/Simulationsdienst gezeigt wurde, implementiert. Wie bei vielen anderen Dingen im Leben sind auch hier Probleme vorprogrammiert. Und dieser Fall war keine Ausnahme. In diesem Artikel werden wir die Dinge weiter verbessern. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.


Marktsimulation (Teil 01): Kreuzaufträge (I)
Heute beginnen wir mit der zweiten Phase, in der wir uns mit dem Replay-/Simulationssystem beschäftigen werden. Zunächst zeigen wir eine mögliche Lösung für Kreuzaufträge. Ich werde Ihnen die Lösung zeigen, aber sie ist noch nicht endgültig. Es wird eine mögliche Lösung für ein Problem sein, das wir in naher Zukunft lösen müssen.


Von der Grundstufe bis zur Mittelstufe: Array (II)
In diesem Artikel werden wir uns ansehen, was ein dynamisches Array und ein statisches Array sind. Gibt es einen Unterschied zwischen der Verwendung des einen oder des anderen? Oder ist es doch dasselbe? Wann sollten Sie den einen und wann den anderen Typ verwenden? Und was ist mit konstanten Arrays? Wir werden versuchen zu verstehen, wofür sie gedacht sind, und die Risiken berücksichtigen, die entstehen, wenn nicht alle Werte im Array initialisiert werden.


Entwicklung des Price Action Analysis Toolkit (Teil 47): Verfolgen von Forex-Sitzungen und Ausbrüchen in MetaTrader 5
Globale Marktsitzungen prägen den Rhythmus des Handelstages, und die Kenntnis ihrer Überschneidungen ist entscheidend für das Timing von Ein- und Ausstiegen. In diesem Artikel werden wir einen interaktiven EA für Handelssitzungen erstellen, der diese globalen Stunden direkt auf Ihrem Chart zum Leben erweckt. Der EA zeichnet automatisch farbcodierte Rechtecke für die Sitzungen in Asien, Tokio, London und New York, die in Echtzeit aktualisiert werden, sobald der jeweilige Markt eröffnet oder geschlossen wird. Sie verfügt über Schaltflächen auf dem Chart, ein dynamisches Informationspanel und eine Laufschrift, die Status- und Ausbruchsmeldungen live überträgt. Dieser bei verschiedenen Brokern getestete EA kombiniert Präzision mit Stil und hilft Händlern, Volatilitätsübergänge zu erkennen, sitzungsübergreifende Ausbrüche zu identifizieren und visuell mit dem Puls des globalen Marktes verbunden zu bleiben.


Marktsimulation (Teil 03): Eine Frage der Leistung
Oft müssen wir einen Schritt zurückgehen und dann vorwärts gehen. In diesem Artikel zeigen wir alle Änderungen, die notwendig sind, um sicherzustellen, dass die Indikatoren Mouse und Chart Trade nicht kaputt gehen. Als Bonus behandeln wir auch andere Änderungen, die in anderen Header-Dateien vorgenommen wurden, die in Zukunft weit verbreitet sein werden.


Neuronale Netze leicht gemacht (Teil 96): Mehrskalige Merkmalsextraktion (MSFformer)
Die effiziente Extraktion und Integration von langfristigen Abhängigkeiten und kurzfristigen Merkmalen ist nach wie vor eine wichtige Aufgabe bei der Zeitreihenanalyse. Ihr richtiges Verständnis und ihre Integration sind notwendig, um genaue und zuverlässige Prognosemodelle zu erstellen.

Merkmalsauswahl und Dimensionenreduktion mit Hilfe von Hauptkomponenten
Der Artikel befasst sich mit der Implementierung eines modifizierten Algorithmus der „Forward Selection Component Analysis“, der sich auf die von Luca Puggini und Sean McLoone in „Forward Selection Component Analysis: Algorithms and Applications“ vorgestellte Forschung stützt.


Neuronale Netze im Handel: Hyperbolisches latentes Diffusionsmodell (HypDiff)
Der Artikel befasst sich mit Methoden zur Kodierung von Ausgangsdaten im hyperbolischen latenten Raum durch anisotrope Diffusionsprozesse. Dies trägt dazu bei, die topologischen Merkmale der aktuellen Marktsituation genauer zu erfassen und die Qualität der Analyse zu verbessern.

Meistern der Log-Einträge (Teil 3): Erkunden von Handles zum Speichern von Protokollen
In diesem Artikel werden wir das Konzept der Handler in der Logging-Bibliothek erkunden, verstehen, wie sie funktionieren, und drei erste Implementierungen erstellen: Konsole, Datenbank und Datei. Wir werden alles von der grundlegenden Struktur der Handler bis hin zu praktischen Tests behandeln, um den Boden für ihre volle Funktionalität in zukünftigen Artikeln zu bereiten.


Erstellung eines Indikators für die Volatilitätsprognose mit Python
In diesem Artikel prognostizieren wir die zukünftige extreme Volatilität anhand einer binären Klassifizierung. Außerdem werden wir mit Hilfe von maschinellem Lernen einen Indikator für extreme Volatilität entwickeln.


Statistische Arbitrage durch kointegrierte Aktien (Teil 2): Expert Advisor, Backtests und Optimierung
In diesem Artikel wird eine Beispielimplementierung eines Expert Advisors für den Handel mit einem Korb von vier Nasdaq-Aktien vorgestellt. Die Aktien wurden zunächst anhand von Pearson-Korrelationstests gefiltert. Die gefilterte Gruppe wurde dann mit Johansen-Tests auf Kointegration geprüft. Schließlich wurde der kointegrierte Spread mit dem ADF- und dem KPSS-Test auf Stationarität geprüft. Hier sehen wir einige Anmerkungen zu diesem Prozess und die Ergebnisse der Backtests nach einer kleinen Optimierung.

Neuronale Netze im Handel: Ein Multi-Agent Self-Adaptive Modell (letzter Teil)
Im vorangegangenen Artikel haben wir das adaptive Multi-Agenten-System MASA vorgestellt, das Reinforcement-Learning-Ansätze und selbstanpassende Strategien kombiniert und so ein harmonisches Gleichgewicht zwischen Rentabilität und Risiko unter turbulenten Marktbedingungen ermöglicht. Wir haben die Funktionalität der einzelnen Agenten in diesem Rahmen aufgebaut. In diesem Artikel setzen wir die begonnene Arbeit fort und bringen sie zu einem logischen Abschluss.

Ensemble-Methoden zur Verbesserung von Klassifizierungsaufgaben in MQL5
In diesem Artikel stellen wir die Implementierung mehrerer Ensemble-Klassifikatoren in MQL5 vor und erörtern ihre Wirksamkeit in verschiedenen Situationen.


Neuronale Netze im Handel: Hierarchischer Dual-Tower-Transformer (Hidformer)
Wir laden Sie ein, sich mit dem Hierarchical Double-Tower Transformer (Hidformer) vertraut zu machen, der für Zeitreihenprognosen und Datenanalysen entwickelt wurde. Die Autoren des Rahmenwerks schlugen mehrere Verbesserungen an der Transformer-Architektur vor, die zu einer höheren Vorhersagegenauigkeit und einem geringeren Verbrauch an Rechenressourcen führten.


Marktsimulation: Positionsdarstellung (III)
In früheren Artikeln haben wir erwähnt, dass wir manchmal einen Wert für die Eigenschaft ZOrder festlegen müssen. Aber warum? Der Grund dafür ist, dass viele Codeteile, die Objekte in einem Chart hinzufügen, einfach keinen Wert für diese Eigenschaft verwenden oder, genauer gesagt, nicht definieren. Es geht mir nicht darum, zu sagen, was Programmierer tun oder lassen sollen und wie sie ihren Code schreiben sollten. Ich bin hier, um Ihnen, lieber Leser, und jedem, der wirklich verstehen will, wie diese Prozesse intern funktionieren, zu zeigen, was tatsächlich hinter den Kulissen passiert.


Entwicklung des Price Action Analysis Toolkit (Teil 45): Erstellen eines dynamischen Level-Analyse-Panels in MQL5
In diesem Artikel stellen wir Ihnen ein leistungsstarkes MQL5-Tool vor, mit dem Sie jedes gewünschte Preisniveau mit nur einem Klick testen können. Geben Sie einfach das von Ihnen gewählte Niveau ein und drücken Sie auf „Analyze“. Der EA scannt sofort die historischen Daten, hebt jede Berührung und jeden Durchbruch im Chart hervor und zeigt die Statistiken in einem übersichtlichen Dashboard an. Sie werden genau sehen, wie oft der Kurs Ihr Niveau respektiert oder durchbrochen hat und ob es sich eher wie eine Unterstützung oder ein Widerstand verhielt. Lesen Sie weiter, um das genaue Verfahren zu erfahren.


Selbstoptimierende Expert Advisors in MQL5 (Teil 16): Überwachte lineare Systemidentifikation
Die lineare Systemidentifikation kann mit dem Lernen gekoppelt werden, um den Fehler in einem überwachten Lernalgorithmus zu korrigieren. So können wir Anwendungen entwickeln, die von statistischen Modellierungstechniken abhängen, ohne zwangsläufig die Anfälligkeit der restriktiven Annahmen des Modells zu übernehmen. Klassische überwachte Lernalgorithmen haben viele Bedürfnisse, die durch die Kombination dieser Modelle mit einem Feedback-Controller ergänzt werden können, der das Modell korrigieren kann, um mit den aktuellen Marktbedingungen Schritt zu halten.


Matrix-Faktorisierung: Ein praktikables Modell
Sie haben vielleicht nicht bemerkt, dass die Matrixmodellierung etwas seltsam war, da nur Spalten und nicht Zeilen und Spalten angegeben wurden. Das sieht sehr seltsam aus, wenn man den Code liest, der die Matrixfaktorisierung durchführt. Wenn Sie erwartet haben, die Zeilen und Spalten aufgelistet zu sehen, könnten Sie beim Versuch, zu faktorisieren, verwirrt werden. Außerdem ist diese Matrixmodellierungsmethode nicht die beste. Denn wenn wir Matrizen auf diese Weise modellieren, stoßen wir auf einige Einschränkungen, die uns zwingen, andere Methoden oder Funktionen zu verwenden, die nicht notwendig wären, wenn die Modellierung auf eine angemessenere Weise erfolgen würde.

Neuronale Netze im Handel: Hierarchische Vektortransformer (HiVT)
Wir laden Sie ein, die Methode Hierarchical Vector Transformer (HiVT) kennenzulernen, die für die schnelle und genaue Vorhersage von multimodalen Zeitreihen entwickelt wurde.

Neuronale Netze im Handel: Punktwolkenanalyse (PointNet)
Die direkte Analyse von Punktwolken vermeidet unnötiges Datenwachstum und verbessert die Leistung von Modellen bei Klassifizierungs- und Segmentierungsaufgaben. Solche Ansätze zeigen eine hohe Leistungsfähigkeit und Robustheit gegenüber Störungen in den Originaldaten.

Big Bang – Big Crunch (BBBC) Algorithmus
Der Artikel stellt die Methode Big Bang – Big Crunch vor, die aus zwei Schlüsselphasen besteht: zyklische Erzeugung von Zufallspunkten und deren Komprimierung zur optimalen Lösung. Dieser Ansatz kombiniert Erkundung und Verfeinerung und ermöglicht es uns, schrittweise bessere Lösungen zu finden und neue Optimierungsmöglichkeiten zu erschließen.


Winkelanalyse von Preisbewegungen: Ein hybrides Modell zur Prognose von Finanzmärkten
Was ist die Winkelanalyse der Finanzmärkte? Wie kann man mithilfe der Winkel von Preisbewegung und maschinellem Lernen genaue Prognosen mit einer Genauigkeit von 67 % erstellen? Wie kann man ein Regressions- und Klassifikationsmodell mit Winkelmerkmalen kombinieren und einen funktionierenden Algorithmus erhalten? Was hat Gann damit zu tun? Warum sind Winkel der Preisbewegung ein guter Indikator für maschinelles Lernen?

Neuroboids Optimierungsalgorithmus 2 (NOA2)
Der neue proprietäre Optimierungsalgorithmus NOA2 (Neuroboids Optimization Algorithm 2) kombiniert die Prinzipien der Schwarmintelligenz mit neuronaler Steuerung. NOA2 kombiniert die Mechanik eines Neuroboidenschwarms mit einem adaptiven neuronalen System, das es den Agenten ermöglicht, ihr Verhalten selbst zu korrigieren, während sie nach dem Optimum suchen. Der Algorithmus wird derzeit aktiv weiterentwickelt und zeigt sein Potenzial für die Lösung komplexer Optimierungsprobleme.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 78): Gator- und AD-Oszillator-Strategien für Marktresilienz
Der Artikel stellt die zweite Hälfte eines strukturierten Ansatzes für den Handel mit dem Gator Oscillator und der Akkumulation/Distribution vor. Durch die Einführung von fünf neuen Mustern zeigt der Autor, wie man falsche Bewegungen herausfiltert, frühe Kehrtwendungen erkennt und Signale über verschiedene Zeitrahmen hinweg abgleicht. Mit klaren Programmierbeispielen und Leistungstests verbindet das Material Theorie und Praxis für MQL5-Entwickler.


Von der Grundstufe bis zur Mittelstufe: Definitionen (II)
In diesem Artikel werden wir unsere Kenntnisse über die Direktive #define fortsetzen, aber dieses Mal werden wir uns auf ihre zweite Form der Verwendung konzentrieren, nämlich die Erstellung von Makros. Da dieses Thema etwas kompliziert sein kann, haben wir uns für eine Anwendung entschieden, mit der wir uns schon seit einiger Zeit beschäftigen. Ich wünsche Ihnen viel Spaß mit dem heutigen Artikel.


Beherrschung von Protokollaufzeichnungen (Teil 10): Vermeidung von Log Replay durch Implementierung einer Unterdrückung
Wir haben ein System zur Unterdrückung von Protokollen in der Logify-Bibliothek erstellt. Es wird beschrieben, wie die Klasse CLogifySuppression das Konsolenrauschen durch Anwendung konfigurierbarer Regeln reduziert, um sich wiederholende oder irrelevante Meldungen zu vermeiden. Wir behandeln auch das externe Konfigurations-Framework, Validierungsmechanismen und umfassende Tests, um Robustheit und Flexibilität bei der Protokollerfassung während der Bot- oder Indikatorentwicklung zu gewährleisten.

Statistische Arbitrage durch kointegrierte Aktien (Teil 4): Modellaktualisierung in Echtzeit
Dieser Artikel beschreibt eine einfache, aber umfassende statistische Arbitrage-Pipeline für den Handel mit einem Korb von kointegrierten Aktien. Es enthält ein voll funktionsfähiges Python-Skript zum Herunterladen und Speichern von Daten, Korrelations-, Kointegrations- und Stationaritätstests sowie eine Beispielimplementierung des Metatrader 5 Service zur Aktualisierung der Datenbank und des entsprechenden Expert Advisors. Einige Designentscheidungen werden hier zu Referenzzwecken und als Hilfe bei der Reproduktion des Experiments dokumentiert.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 80): Verwendung von Ichimoku-Muster und des ADX-Wilder mit TD3 Reinforcement Learning
Dieser Artikel schließt an Teil 74 an, in dem wir die Paarung von Ichimoku und ADX im Rahmen des überwachten Lernens untersuchten, und verlagert den Schwerpunkt auf das Bestärkende Lernen. Ichimoku und ADX bilden eine komplementäre Kombination von Unterstützungs-/Widerstandskartierung und Trendstärkemessung. In dieser Folge wird gezeigt, wie der Twin Delayed Deep Deterministic Policy Gradient (TD3) Algorithmus mit diesem Indikatorensatz verwendet werden kann. Wie bei früheren Teilen der Serie erfolgt die Implementierung in einer nutzerdefinierten Signalklasse, die für die Integration mit dem MQL5-Assistenten entwickelt wurde, was eine problemlose Zusammenstellung von Expert Advisors ermöglicht.


Entwicklung eines Replay-Systems (Teil 65): Abspielen des Dienstes (VI)
In diesem Artikel werden wir uns ansehen, wie das Mauszeigerproblem bei der Verwendung in Verbindung mit einer Wiedergabe-/Simulationsanwendung implementiert und gelöst werden kann. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.


Von der Grundstufe bis zur Mittelstufe: Fließkommazahlen
Dieser Artikel ist eine kurze Einführung in das Konzept der Fließkommazahlen. Da dieser Text sehr komplex ist, lesen Sie ihn bitte aufmerksam und sorgfältig. Erwarten Sie nicht, dass Sie das Fließkommasystem schnell beherrschen. Das wird erst mit der Zeit klar, wenn man Erfahrung damit hat. Aber dieser Artikel wird Ihnen helfen zu verstehen, warum Ihre Anwendung manchmal andere Ergebnisse liefert, als Sie erwarten.

Neuinterpretation klassischer Strategien in MQL5 (Teil II): FTSE100 und britische Staatsanleihen
In dieser Artikelserie untersuchen wir beliebte Handelsstrategien und versuchen, sie mithilfe von KI zu verbessern. Im heutigen Artikel greifen wir die klassische Handelsstrategie wieder auf, die auf der Beziehung zwischen dem Aktien- und dem Anleihemarkt basiert.