Artikel über das Programmieren in MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


CRUD-Operationen in Firebase mit MQL
Dieser Artikel bietet eine Schritt-für-Schritt-Anleitung zur Beherrschung von CRUD-Operationen (Create, Read, Update, Delete) in Firebase, wobei der Schwerpunkt auf der Echtzeitdatenbank und dem Firestore liegt. Entdecken Sie, wie Sie die SDK-Methoden von Firebase nutzen können, um Daten in Web- und Mobilanwendungen effizient zu verwalten, vom Hinzufügen neuer Datensätze bis zum Abfragen, Ändern und Löschen von Einträgen. Lernen Sie praktische Code-Beispiele und Best Practices für die Strukturierung und Verarbeitung von Daten in Echtzeit kennen, die es Entwicklern ermöglichen, dynamische, skalierbare Anwendungen mit der flexiblen NoSQL-Architektur von Firebase zu erstellen.


Entwicklung einer Handelsstrategie: Verwendung eines volumenabhängigen Ansatzes
In der Welt der technischen Analyse steht der Preis oft im Mittelpunkt. Händler zeichnen akribisch Unterstützung, Widerstand und Muster auf, ignorieren aber häufig die entscheidende Kraft, die diese Bewegungen antreibt: das Volumen. Dieser Artikel befasst sich mit einem neuartigen Ansatz zur Volumenanalyse: dem Volume Boundary Indikator. Diese Transformation, bei der ausgefeilte Glättungsfunktionen wie die Schmetterlings- und Triple-Sinuskurve zum Einsatz kommen, ermöglicht eine klarere Interpretation und die Entwicklung systematischer Handelsstrategien.


Marktsimulation (Teil 04): Erstellen der Klasse C_Orders (I)
In diesem Artikel beginnen wir mit der Erstellung der Klasse C_Orders, um Aufträge an den Handelsserver senden zu können. Wir werden dies nach und nach tun, denn unser Ziel ist es, im Detail zu erklären, wie dies über das Nachrichtensystem geschehen wird.


Von der Grundstufe bis zur Mittelstufe: Structs (II)
In diesem Artikel werden wir versuchen zu verstehen, warum Programmiersprachen wie MQL5 Strukturen haben und warum in einigen Fällen Strukturen der ideale Weg sind, um Werte zwischen Funktionen und Prozeduren zu übergeben, während sie in anderen Fällen vielleicht nicht der beste Weg sind, dies zu tun.


Von der Grundstufe bis zur Mittelstufe: Indikator (III)
In diesem Artikel wird untersucht, wie verschiedene grafische Darstellungsindikatoren wie DRAW_COLOR_LINE und DRAW_FILLING deklariert werden können. Außerdem werden wir natürlich lernen, wie man Charts mit mehreren Indikatoren auf einfache, praktische und schnelle Weise erstellt. Dies kann Ihre Sichtweise auf den MetaTrader 5 und den Markt als Ganzes wirklich verändern.


Python-MetaTrader 5 Strategietester (Teil 03): MetaTrader 5-ähnliche Handelsoperationen – Handhabung und Verwaltung
In diesem Artikel stellen wir Python-MetaTrader 5-ähnliche Wege vor, um Handelsoperationen wie das Öffnen, Schließen und Ändern von Aufträgen im Simulator zu handhaben. Um sicherzustellen, dass sich die Simulation wie MetaTrader 5 verhält, ist eine strenge Validierungsschicht für Handelsanfragen implementiert, die die Parameter des Symbolhandels und die typischen Brokerage-Einschränkungen berücksichtigt.


Biologisches Neuron zur Vorhersage von Finanzzeitreihen
Wir werden ein biologisch korrektes System von Neuronen für die Vorhersage von Zeitreihen aufbauen. Die Einführung einer plasmaähnlichen Umgebung in die Architektur des neuronalen Netzes schafft eine Art „kollektive Intelligenz“, bei der jedes Neuron den Betrieb des Systems nicht nur durch direkte Verbindungen, sondern auch durch weitreichende elektromagnetische Wechselwirkungen beeinflusst. Mal sehen, wie sich das neuronale Gehirnmodellierungssystem auf dem Markt schlagen wird.


Automatisierung von Handelsstrategien in MQL5 (Teil 47): Nick Rypock Trailing Reverse (NRTR) mit Hedging-Funktionen
In diesem Artikel entwickeln wir ein Nick Rypock Trailing Reverse (NRTR) Handelssystem in MQL5, das Channel-Indikatoren für Umkehrsignale verwendet und trendfolgende Einstiege mit Hedging-Unterstützung für Long- und Short-Positionen ermöglicht. Wir integrieren Risikomanagement-Funktionen wie automatische Berechnung der Lot-Größen auf der Basis von Kontoeigenkapital (equity) oder Kontostand (balance), feste oder dynamische Stop-Loss- und Take-Profit-Niveaus unter Verwendung von ATR-Multiplikatoren und Positionslimits.


Python + MetaTrader 5: Schnelles Forschungs-Framework für Daten, Merkmale und Prototypen
Der Artikel zeigt, wie die Integration von Python und MetaTrader 5 die Flexibilität der Forschung und die Handelsoperationen in einem einzigen Arbeitsablauf vereint. Python wird für die Datenanalyse, die Merkmalsauswahl und das Modelltraining verwendet, während MetaTrader 5 für Tests und die Handelsautomatisierung eingesetzt wird. Dieser Ansatz vereinfacht die Übertragung von Lösungen in die Praxis, erhöht die Reproduzierbarkeit und macht die Entwicklung von Handelssystemen schneller und strukturierter.


Die Komponenten View und Controller für Tabellen im MQL5 MVC-Paradigma: Veränderbare Elemente
In diesem Artikel werden wir die Funktionalität der Größenänderung von Steuerelementen durch Ziehen der Kanten und Ecken des Elements mit der Maus hinzufügen.

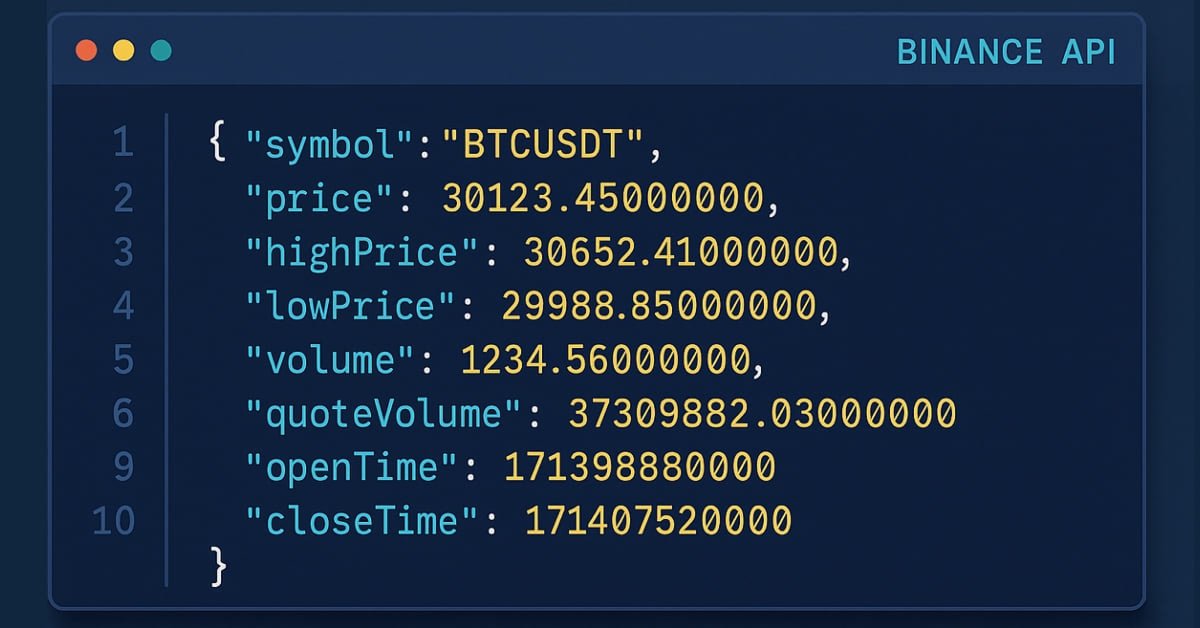
Einführung in MQL5 (Teil 31): Beherrschung der API- und WebRequest-Funktion in MQL5 (V)
Erfahren Sie, wie Sie mit WebRequest und externen API-Aufrufen aktuelle Kerzendaten abrufen, jeden Wert in einen verwendbaren Typ umwandeln und die Informationen übersichtlich in einem Tabellenformat speichern können. Dieser Schritt bildet die Grundlage für die Erstellung eines Indikators, der die Daten im Kerzenformat visualisiert.


Von der Grundstufe bis zur Mittelstufe: Struct (I)
Heute werden wir damit beginnen, Strukturen auf eine einfachere, praktischere und bequemere Weise zu studieren. Strukturen gehören zu den Grundlagen der Programmierung, ob sie nun strukturiert sind oder nicht. Ich weiß, dass viele Menschen bei Strukturen nur an Datensammlungen denken, aber ich versichere Ihnen, dass sie viel mehr sind als nur Strukturen. Und hier werden wir beginnen, dieses neue Universum auf die didaktischste Weise zu erkunden.


Neuronale Netze im Handel: Ein Agent mit geschichtetem Gedächtnis (letzter Teil)
Wir setzen unsere Arbeit an der Entwicklung des Systems von FinMem fort, das mehrschichtige Speicheransätze verwendet, die menschliche kognitive Prozesse nachahmen. Dadurch kann das Modell nicht nur komplexe Finanzdaten effektiv verarbeiten, sondern sich auch an neue Signale anpassen, was die Genauigkeit und Effektivität von Anlageentscheidungen auf sich dynamisch verändernden Märkten erheblich verbessert.


Vom Einsteiger zum Experten: Statistische Validierung von Angebots- und Nachfragezonen
Heute decken wir die oft übersehene statistische Grundlage hinter den Handelsstrategien für Angebot und Nachfrage auf. Durch die Kombination von MQL5 mit Python über einen Jupyter-Notebook-Workflow führen wir eine strukturierte, datengesteuerte Untersuchung durch, die darauf abzielt, visuelle Marktannahmen in messbare Erkenntnisse zu verwandeln. Dieser Artikel behandelt den gesamten Forschungsprozess, einschließlich der Datenerfassung, der Python-basierten statistischen Analyse, des Algorithmusentwurfs, der Tests und der endgültigen Schlussfolgerungen. Um die Methodik und die Ergebnisse im Detail nachzuvollziehen, lesen Sie den vollständigen Artikel.


Neuronale Netze im Handel: Integration der Chaostheorie in die Zeitreihenprognose (Attraos)
Das Attraos-Framework integriert die Chaostheorie in die langfristige Zeitreihenprognose und behandelt sie als Projektionen mehrdimensionaler chaotischer dynamischer Systeme. Unter Ausnutzung der Attraktorinvarianz nutzt das Modell die Phasenraumrekonstruktion und das dynamische Speicher-Modul mit mehreren Auflösungsebenen, um historische Strukturen zu erhalten.


Der MQL5 Standard Library Explorer (Teil 3): Experte für den Kanal der Standardabweichung
In dieser Diskussion werden wir einen Expert Advisor entwickeln, der die Klassen CTrade und CStdDevChannel verwendet und dabei mehrere Filter zur Verbesserung der Rentabilität anwendet. In dieser Phase wird unsere vorherige Diskussion in die Praxis umgesetzt. Außerdem werde ich einen weiteren einfachen Ansatz vorstellen, der Ihnen helfen soll, die MQL5-Standardbibliothek und die ihr zugrunde liegende Codebasis besser zu verstehen. Nehmen Sie an der Diskussion teil, um diese Konzepte in der Praxis zu erkunden.


Erstellen von nutzerdefinierten Indikatoren in MQL5 (Teil 2): Bau eines RSI-Displays im Stil einer Messuhr mit Leinwand und Nadelmechanik
In diesem Artikel entwickeln wir einen RSI-Indikator in MQL5, der die Werte des Relative-Strength-Index auf einer kreisförmigen Skalierung mit einer dynamischen Nadel, farbcodierten Bereichen für überkaufte und überverkaufte Niveaus und einer anpassbaren Legende visualisiert. Wir verwenden die Canvas-Klasse zum Zeichnen von Elementen wie Bögen, Skalenstrichen und Tortendiagrammen, um eine reibungslose Aktualisierung bei neuen RSI-Daten zu gewährleisten.


Auf Markov-Ketten basierendes Matrix-Prognosemodell
Wir werden ein Matrix-Prognosemodell auf der Grundlage einer Markov-Kette erstellen. Was sind Markov-Ketten, und wie können wir eine Markov-Kette für den Devisenhandel nutzen?


Implementierung von praktischen Modulen aus anderen Sprachen in MQL5 (Teil 05): Das Logging-Modul von Python, Log Like a Pro
Die Integration des Logging-Moduls von Python in MQL5 ermöglicht Händlern einen systematischen Logging-Ansatz, der die Überwachung, Fehlersuche und Dokumentation von Handelsaktivitäten vereinfacht. Dieser Artikel erläutert den Anpassungsprozess und bietet Händlern ein leistungsfähiges Werkzeug, um Klarheit und Organisation bei der Entwicklung von Handelssoftware zu erhalten.


Larry Williams’ Marktgeheimnisse (Teil 13): Automatisierung von Hidden-Smash-Day-Umkehrmustern
Der Artikel beschreibt die Erstellung eines transparenten MQL5-Expert-Advisors für die Hidden-Smash-Day-Reversals von Larry Williams. Signale werden nur bei neuen Bars generiert: Eine Setup-Bar wird validiert und anschließend bestätigt, wenn die nächste Sitzung jenseits des Extremums schließt. Das Risiko wird über ATR oder strukturelle Stopps mit einem festgelegten Risiko-Ertrags-Verhältnis gesteuert; die Positionsgröße kann fest oder vom Kontostand abhängig sein, und Richtungsfilter sowie eine Ein-Positions-Regel gewährleisten reproduzierbare Tests.

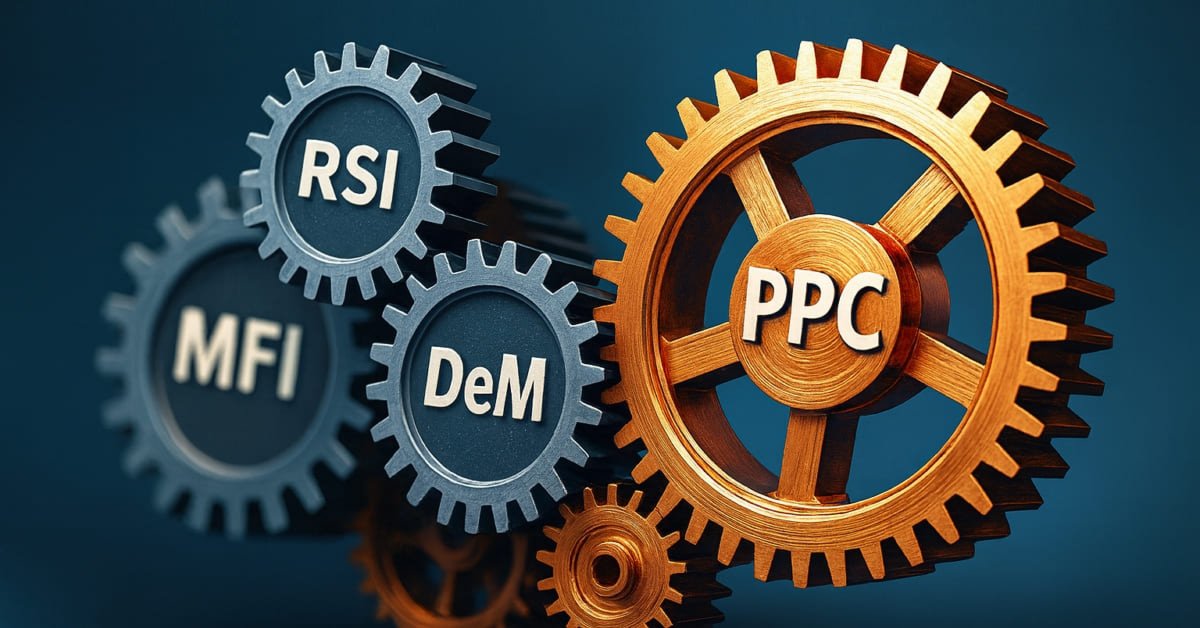
Entwicklung einer Handelsstrategie: Ansatz der Pseudo-Pearson-Korrelation
Die Generierung neuer Indikatoren aus vorhandenen Indikatoren bietet eine leistungsstarke Möglichkeit zur Verbesserung der Handelsanalyse. Durch die Definition einer mathematischen Funktion, die die Ergebnisse bestehender Indikatoren integriert, können Händler hybride Indikatoren erstellen, die mehrere Signale in einem einzigen, effizienten Instrument zusammenfassen. In diesem Artikel wird ein neuer Indikator vorgestellt, der aus drei Oszillatoren besteht und eine modifizierte Version der Pearson-Korrelationsfunktion verwendet, die wir Pseudo-Pearson-Korrelation (PPC) nennen. Der PPC-Indikator zielt darauf ab, die dynamische Beziehung zwischen Oszillatoren zu quantifizieren und sie in einer praktischen Handelsstrategie anzuwenden.


Kagi-Charts in MQL5 beherrschen (Teil I): Erstellen des Indikators
Lernen Sie, wie man eine komplette Kagi-Chart-Engine in MQL5 aufbaut – Preisumkehrungen konstruieren, dynamische Liniensegmente erzeugen und Kagi-Strukturen in Echtzeit aktualisieren. In diesem ersten Teil lernen Sie, wie Sie Kagi-Charts direkt auf dem MetaTrader 5 rendern können, sodass Händler einen klaren Überblick über Trendverschiebungen und Marktstärke erhalten. Gleichzeitig bereiten Sie sich auf die automatisierte Kagi-basierte Handelslogik in Teil 2 vor.


Kagi-Chart in MQL5 beherrschen (Teil 2): Implementierung des automatisierten Kagi-basierten Handels
Lernen Sie, wie man einen kompletten Kagi-basierten Expert Advisor in MQL5 aufbaut, von der Signalerstellung bis zur Auftragsausführung, visuellen Markern und einem dreistufigen Trailing-Stop. Enthalten ist der vollständige Code, Testergebnisse und eine herunterladbare Datei.


Von der Grundstufe bis zur Mittelstufe: Template und Typename (V)
In diesem Artikel werden wir einen letzten einfachen Anwendungsfall für Vorlagen untersuchen und die Vorteile und die Notwendigkeit der Verwendung von typename in Ihrem Code diskutieren. Auch wenn dieser Artikel auf den ersten Blick etwas kompliziert erscheint, ist es wichtig, ihn richtig zu verstehen, um später Vorlagen und typename verwenden zu können.


Bivariate Copulae in MQL5 (Teil 2): Implementierung archimedischer Copulae in MQL5
Im zweiten Teil der Serie diskutieren wir die Eigenschaften bivariater archimedischer Copulae und ihre Implementierung in MQL5. Wir untersuchen auch die Anwendung von Copulae bei der Entwicklung einer einfachen Paarhandelsstrategie.


Einführung in MQL5 (Teil 36): Beherrschen der API und der Funktion WebRequest in MQL5 (X)
Dieser Artikel stellt die grundlegenden Konzepte hinter HMAC-SHA256 und API-Signaturen in MQL5 vor und erklärt, wie Nachrichten und geheime Schlüssel kombiniert werden, um Anfragen sicher zu authentifizieren. Sie bildet die Grundlage für das Signieren von API-Aufrufen, ohne sensible Daten preiszugeben.


Einführung in MQL5 (Teil 37): Beherrschung von API und WebRequest in MQL5 (XI)
In diesem Artikel zeigen wir Ihnen, wie Sie mit MQL5 authentifizierte Anfragen an die Binance-API senden, um Ihren Kontostand für alle Assets abzurufen. Erfahren Sie, wie Sie Ihren API-Schlüssel, die Serverzeit und die Signatur verwenden, um sicher auf Kontodaten zuzugreifen, und wie Sie die Antwort zur späteren Verwendung in einer Datei speichern können.


Entwicklung einer Handelsstrategie: Der Flower-Volatilitäts-Index als Trendfolgemethode
Das unermüdliche Bestreben, Marktrhythmen zu entschlüsseln, hat Händler und quantitative Analysten dazu veranlasst, unzählige mathematische Modelle zu entwickeln. In diesem Artikel wird der Flower Volatility Index (FVI) vorgestellt, ein neuartiger Ansatz, der die mathematische Eleganz der Rosenkurven in ein funktionales Handelsinstrument verwandelt. Mit dieser Arbeit haben wir gezeigt, wie mathematische Modelle in praktische Handelsmechanismen umgewandelt werden können, die sowohl die Analyse als auch die Entscheidungsfindung unter realen Marktbedingungen unterstützen.


Statistische Arbitrage durch kointegrierte Aktien (Teil 10): Erkennen von Strukturbrüchen
In diesem Artikel werden der Chow-Test zur Aufdeckung von Strukturbrüchen in Paarbeziehungen und die Anwendung der kumulativen Summe der Quadrate – CUSUM – zur Überwachung und Früherkennung von Strukturbrüchen vorgestellt. In dem Artikel werden die Ankündigung der Partnerschaft zwischen Nvidia und Intel und die Ankündigung der US-Außenhandelszölle als Beispiele für die Umkehrung der Steigung bzw. die Verschiebung des Abschnitts verwendet. Für alle Tests werden Python-Skripte zur Verfügung gestellt.


Neuronale Netze im Handel: Ein multimodaler, werkzeuggestützter Agent für Finanzmärkte (letzter Teil)
Wir entwickeln weiterhin die Algorithmen für FinAgent, einen multimodalen Finanzhandelsagenten, der multimodale Marktdynamikdaten und historische Handelsmuster analysiert.


Implementierung von praktischen Modulen aus anderen Sprachen in MQL5 (Teil 04): Zeit-, Datums- und Datetime-Module aus Python
Im Gegensatz zu MQL5 bietet die Programmiersprache Python Kontrolle und Flexibilität, wenn es um den Umgang mit und die Manipulation von Zeit geht. In diesem Artikel werden wir ähnliche Module zur besseren Handhabung von Datum und Uhrzeit in MQL5 wie in Python implementieren.


Von der CPU zur GPU in MQL5: Ein praktisches OpenCL-Framework zur Beschleunigung von Analysen, Optimierungen und Mustererkennung
Erfahren Sie, wie sich in MQL5 mit OpenCL ein praxisnaher Migrationspfad von der CPU zur GPU aufbauen lässt. Wir werden uns auf die Kontextinitialisierung, die Pufferorganisation, große Datenbatches, den Start des Kernels und die Minimierung des Datenaustauschs konzentrieren. Typische Fehler und Möglichkeiten zu ihrer Behebung werden ebenfalls behandelt. Ein Beispiel mit Kerzenmustern verdeutlicht den praktischen Nutzen des Ansatzes.


Marktsimulation (Teil 19): Erste Schritte mit SQL (II)
Wie wir im ersten Artikel über SQL erklärt haben, ist es sinnlos, Zeit in die Programmierung von Prozeduren zu investieren, um das zu tun, was bereits in SQL integriert ist. Ohne die Grundlagen zu kennen, werden Sie jedoch nicht in der Lage sein, irgendetwas mit SQL zu tun oder die Vorteile dieses Tools voll auszuschöpfen. In diesem Artikel werden wir uns daher ansehen, wie man grundlegende Aufgaben in Datenbanken durchführt.


Neuronale Netze im Handel: Integration der Chaostheorie in die Zeitreihenprognose (letzter Teil)
Wir fahren fort, die von den Autoren des Attraos-Frameworks vorgeschlagenen Methoden in Handelsmodelle zu integrieren. Ich möchte Sie daran erinnern, dass dieses Framework Konzepte der Chaostheorie verwendet, um Probleme der Zeitreihenprognose zu lösen, indem es sie als Projektionen mehrdimensionaler chaotischer dynamischer Systeme interpretiert.

Neuronale Netze im Handel: Ein Multi-Agenten-System mit konzeptioneller Verstärkung (FinCon)
Wir laden Sie ein, den FinCon-Rahmen zu erkunden, der ein auf einem Large Language Model (LLM) basierendes Multi-Agenten-System ist. Der Rahmen nutzt konzeptionelle verbale Verstärkung, um die Entscheidungsfindung und das Risikomanagement zu verbessern und eine effektive Leistung bei einer Vielzahl von Finanzaufgaben zu ermöglichen.


Neuronale Netze im Trading: Adaptive Erkennung von Marktanomalien (Abschlussteil)
Wir arbeiten weiter an der Entwicklung der Algorithmen, die dem DADA-Framework zugrunde liegen, ein fortschrittliches Instrument zur Erkennung von Anomalien in Zeitreihen. Dieser Ansatz ermöglicht eine zuverlässige Unterscheidung zwischen zufälligen Schwankungen und signifikanten Abweichungen. Im Gegensatz zu klassischen Methoden passt sich DADA dynamisch an verschiedene Datentypen an und wählt die jeweils optimale Komprimierungsstufe.


Larry Williams Marktgeheimnisse (Teil 1): Aufbau eines Swing-Struktur-Indikators in MQL5
Ein praktischer Leitfaden zum Aufbau eines Marktstrukturindikators im Stil von Larry Williams in MQL5, der die Einrichtung von Puffern, die Erkennung von Umkehrpunkten (swing-points), die Konfiguration von Darstellungen und die Anwendung des Indikators in der technischen Marktanalyse durch Händler umfasst.


Entwicklung eines Toolkits zur Preisaktionsanalyse (Teil 55): Entwurf eines Overlays der CPI-Minikerzen für Intra-Bar-Druck
Dieser Artikel stellt das Design und die MetaTrader 5-Implementierung des Candle Pressure Index (CPI) vor – ein CLV-basiertes Overlay, das den Kauf- und Verkaufsdruck innerhalb einer Kerze direkt auf dem Preischart anzeigt. Die Diskussion konzentriert sich auf die Kerzenstruktur, die Druckklassifizierung, die Visualisierungsmechanismen und ein übergangsloses, übergangsorientiertes Warnsystem, das für ein konsistentes Verhalten über Zeitrahmen und Instrumente hinweg konzipiert ist.


Automatisierung des Indikators Market Memory Zones: Bereiche, zu denen der Kurs voraussichtlich zurückkehrt
Dieser Artikel verwandelt Market Memory Zones von einem reinen Chart-Konzept in einen vollwertigen MQL5-Expert Advisor. Das System automatisiert die Erkennung von Displacement-Zonen, Strukturübergängen (CHoCH) und Liquidity Sweep-Zonen mithilfe von ATR- und Kerzenstruktur-Filtern, wendet eine Bestätigung auf einem niedrigeren Zeitrahmen an und sorgt für eine risikobasierte Positionsgrößenbestimmung mit dynamischen Stop-Loss- und strukturbasierten Take-Profit-Zielen. Sie erhalten die Code-Architektur für die Erkennung, die Einstiegspunkte, das Handelsmanagement und die Visualisierung sowie eine kurze Auswertung über den Backtest.


Algorithmischer Handel ohne Routine: Schnelle Handelsanalyse im MetaTrader 5 mit SQLite
Der Artikel stellt eine minimale arbeitsfähige Grundausstattung für die Führung eines Handelsjournals in MQL5 unter Verwendung von SQLite vor: eine Tabellenstruktur für Trades, Signale und Ereignisse, Indizes, vorbereitete Anweisungen und Trades sowie analytische Standard-SQL-Abfragen. Die Integration mit dem Statistik-Dashboard in MetaTrader 5 und das Arbeiten mit der Datenbank über MetaEditor werden demonstriert. Dieser Ansatz ermöglicht es, das Journal zu automatisieren, Berechnungen zu beschleunigen und Analysen durchzuführen, ohne den EA-Code zu verkomplizieren.