Artikel über das Programmieren in MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Entwicklung eines Replay Systems (Teil 41): Beginn der zweiten Phase (II)
Wenn Ihnen bis zu diesem Punkt alles richtig erschien, bedeutet dies, dass Sie bei der Entwicklung von Anwendungen nicht wirklich an die langfristige Perspektive denken. Im Laufe der Zeit müssen Sie keine neuen Anwendungen mehr programmieren, sondern nur noch dafür sorgen, dass sie zusammenarbeiten. Schauen wir uns also an, wie man den Mauszeiger fertigstellt.


Die Basisklasse der Populationsalgorithmen als Rückgrat einer effizienten Optimierung
Der Artikel präsentiert einen einzigartigen Forschungsversuch, eine Vielzahl von Populationsalgorithmen in einer einzigen Klasse zu kombinieren, um die Anwendung von Optimierungsmethoden zu vereinfachen. Dieser Ansatz eröffnet nicht nur Möglichkeiten für die Entwicklung neuer Algorithmen, einschließlich hybrider Varianten, sondern schafft auch eine universelle Basis-Testumgebung. Dieser Stand wird zu einem wichtigen Instrument für die Auswahl des optimalen Algorithmus für eine bestimmte Aufgabe.

Schneller Handelsstrategie-Tester in Python mit Numba
Der Artikel implementiert einen schnellen Strategietester für maschinelle Lernmodelle unter Verwendung von Numba. Das ist 50 Mal schneller als der reine Python-Strategie-Tester. Der Autor empfiehlt die Verwendung dieser Bibliothek, um mathematische Berechnungen zu beschleunigen, insbesondere solche, die Schleifen beinhalten.


Klassische Strategien neu interpretieren (Teil III): Prognose von höhere Hochs und tiefere Tiefs
In dieser Artikelserie werden wir klassische Handelsstrategien empirisch analysieren, um zu sehen, ob wir sie mithilfe von KI verbessern können. In der heutigen Diskussion haben wir versucht, mithilfe des Modells der linearen Diskriminanzanalyse höhere Hochs und tiefere Tiefs vorherzusagen.

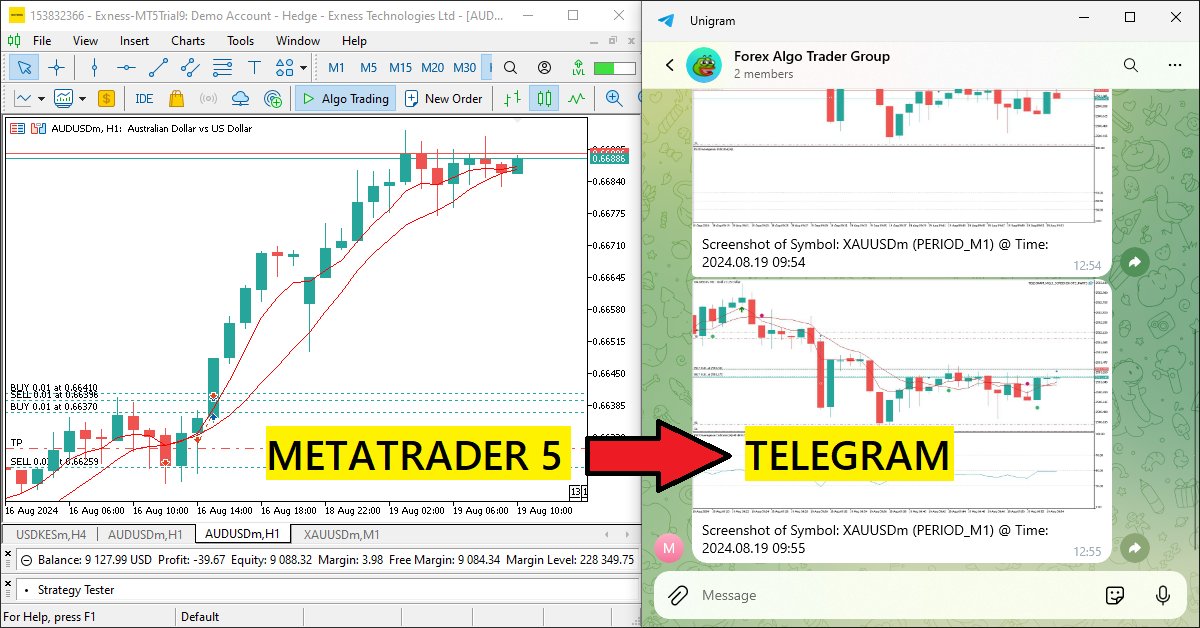
Erstellen eines integrierten MQL5-Telegram-Expertenberaters (Teil 3): Senden von Screenshots des Charts mit einer Legende von MQL5 an Telegram
In diesem Artikel erstellen wir einen MQL5 Expert Advisor, der Chart-Screenshots als Bilddaten kodiert und sie über HTTP-Anfragen an einen Telegram-Chat sendet. Durch die Integration von Fotocodierung und -übertragung erweitern wir das bestehende MQL5-Telegram-System um visuelle Handelseinblicke direkt in Telegram.


Nachrichtenhandel leicht gemacht (Teil 4): Leistungsverbesserung
Dieser Artikel befasst sich mit Methoden zur Verbesserung der Laufzeit des Experten im Strategietester. Der Code wird so geschrieben, dass die Zeiten der Nachrichtenereignisse in stündliche Kategorien unterteilt werden. Der Zugriff auf diese Ereigniszeiten erfolgt innerhalb der angegebenen Stunde. Dadurch wird sichergestellt, dass der EA sowohl in Umgebungen mit hoher als auch mit niedriger Volatilität effizient ereignisgesteuerte Trades verwalten kann.

Entwicklung eines Toolkit zur Analyse von Preisaktionen (Teil 8): Metrics Board
Als eines der leistungsstärksten Toolkits zur Analyse von Preisaktionen wurde das „Metrics Board“ entwickelt, um die Marktanalyse zu rationalisieren, indem es wichtige Marktmetriken mit nur einem Mausklick bereitstellt. Jede Schaltfläche dient einer bestimmten Funktion, sei es die Analyse von Hoch-/Tief-Trends, Volumen oder anderen Schlüsselindikatoren. Dieses Tool liefert genaue Daten in Echtzeit, wenn Sie sie am meisten brauchen. In diesem Artikel wollen wir uns die Funktionen genauer ansehen.

Einführung in MQL5 (Teil 14): Ein Anfängerleitfaden zur Erstellung nutzerdefinierter Indikatoren (III)
Lernen Sie, einen Harmonic Pattern Indikator in MQL5 unter Verwendung von Chart-Objekten zu erstellen. Entdecken Sie, wie Sie Umkehrpunkte erkennen, Fibonacci-Retracements anwenden und die Mustererkennung automatisieren können.

Kategorientheorie in MQL5 (Teil 3)
Die Kategorientheorie ist ein vielfältiger und expandierender Zweig der Mathematik, der in der MQL-Gemeinschaft noch relativ unentdeckt ist. In dieser Artikelserie sollen einige der Konzepte vorgestellt und untersucht werden, mit dem übergeordneten Ziel, eine offene Bibliothek einzurichten, die Einblicke gewährt und hoffentlich die Nutzung dieses bemerkenswerten Bereichs für die Strategieentwicklung von Händlern fördert.

Einführung in MQL5 (Teil 13): Ein Anfängerleitfaden zur Erstellung nutzerdefinierter Indikatoren (II)
Dieser Artikel führt Sie durch die Erstellung eines nutzerdefinierten Heikin Ashi-Indikators von Grund auf und zeigt Ihnen, wie Sie Ihre nutzerdefinierte Indikatoren in einen EA integrieren können. Es umfasst Indikatorberechnungen, Handelsausführungslogik und Risikomanagementtechniken zur Verbesserung automatisierter Handelsstrategien.

Erstellen von selbstoptimierenden Expert Advisor in MQL5 (Teil 6): Selbstanpassende Handelsregeln (II)
Dieser Artikel befasst sich mit der Optimierung der RSI-Werte und -Perioden für bessere Handelssignale. Wir stellen Methoden zur Schätzung optimaler RSI-Werte vor und automatisieren die Periodenauswahl mithilfe von Rastersuche und statistischen Modellen. Schließlich implementieren wir die Lösung in MQL5 und setzen Python für die Analyse ein. Unser Ansatz ist pragmatisch und geradlinig, um Ihnen zu helfen, potenziell komplizierte Probleme auf einfache Weise zu lösen.


Automatisieren von Handelsstrategien in MQL5 (Teil 45): Inverse Fair Value Gap (IFVG)
In diesem Artikel erstellen wir ein System zur Erkennung der inversen Fair-Value-Gaps (IFVG) in MQL5, das Auf-/Abwärts-FVGs auf den letzten Balken mit einer Filterung der Mindestlückengröße identifiziert, ihre Zustände als normal/gemildert/invertiert auf der Grundlage von Preisinteraktionen verfolgt (Abschwächung bei Durchbrüchen auf der Gegenseite, Rücksetzer bei Wiedereintritt, Inversion des Schlusskurses auf der Gegenseite von innen) und Überschneidungen ignoriert, während es die verfolgten FVGs begrenzt.

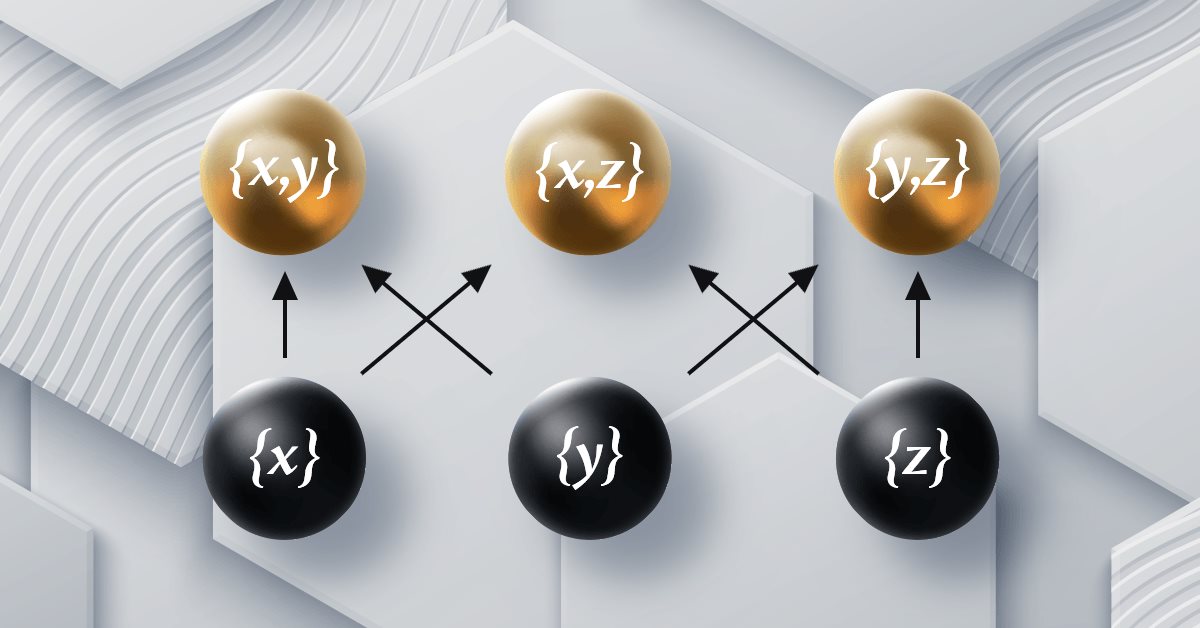
Kategorientheorie in MQL5 (Teil 12): Ordnungsrelationen
Dieser Artikel, der Teil einer Serie ist, die der kategorientheoretischen Implementierung von Graphen in MQL5 folgt, befasst sich mit Ordnungen. Wir untersuchen, wie Konzepte der Ordnungstheorie monoide Mengen bei der Information über Handelsentscheidungen unterstützen können, indem wir zwei wichtige Ordnungstypen betrachten.


Entwicklung eines Expertenberaters für mehrere Währungen (Teil 18): Automatisierte Gruppenauswahl unter Berücksichtigung der Vorwärtszeitraum
Fahren wir fort, die Schritte zu automatisieren, die wir zuvor manuell durchgeführt haben. Diesmal kehren wir zur Automatisierung der zweiten Phase zurück, d. h. zur Auswahl der optimalen Gruppe von Einzelinstanzen von Handelsstrategien, und ergänzen sie durch die Möglichkeit, die Ergebnisse der Instanzen in dem Vorwärtszeitraum zu berücksichtigen.

Überwachung des Handels mit Push-Benachrichtigungen — Beispiel für einen MetaTrader 5 Dienst
In diesem Artikel befassen wir uns mit der Erstellung einer Service-App für das Senden von Benachrichtigungen über Handelsergebnisse an ein Smartphone. Wir werden lernen, wie man mit Listen von Objekten der Standardbibliothek umgeht, um eine Auswahl von Objekten nach erforderlichen Eigenschaften zu organisieren.

Neuronale Netze im Handel: Ein selbstanpassendes Multi-Agenten-Modell (MASA)
Ich lade Sie ein, sich mit dem Multi-Agent Self-Adaptive (MASA) Framework vertraut zu machen, das Reinforcement Learning und adaptive Strategien kombiniert und ein harmonisches Gleichgewicht zwischen Rentabilität und Risikomanagement unter turbulenten Marktbedingungen bietet.

Beherrschen von Dateioperationen in MQL5: Von Basic I/O bis zum Erstellen eines nutzerdefinierten CSV-Readers
Dieser Artikel konzentriert sich auf wesentliche MQL5-Dateiverarbeitungstechniken, die Handelsprotokolle, CSV-Verarbeitung und externe Datenintegration umfassen. Es bietet sowohl ein konzeptionelles Verständnis als auch praktische Anleitungen zur Programmierung. Der Leser lernt Schritt für Schritt, wie man eine nutzerdefinierte CSV-Importer-Klasse erstellt und erwirbt so praktische Fähigkeiten für reale Anwendungen.

Automatisieren von Handelsstrategien in MQL5 (Teil 3): Das Zone Recovery RSI System für ein dynamisches Handelsmanagement
In diesem Artikel erstellen wir ein Zone Recovery RSI EA System in MQL5, das RSI-Signale verwendet, um Handelsgeschäfte auszulösen und eine Recovery-Strategie, um auf Verluste zu reagieren. Wir implementieren die Klasse „ZoneRecovery“ zur Automatisierung von Handelseinträgen, Erholungslogik und Positionsmanagement. Der Artikel schließt mit Erkenntnissen zu den Backtests, um die Leistung zu optimieren und die Effektivität des EA zu erhöhen.


Statistische Arbitrage durch kointegrierte Aktien (Teil 1): Engle-Granger- und Johansen-Kointegrationstests
Dieser Artikel soll eine handelsfreundliche, sanfte Einführung in die gebräuchlichsten Kointegrationstests bieten, zusammen mit einem einfachen Leitfaden zum Verständnis ihrer Ergebnisse. Die Engle-Granger- und Johansen-Kointegrationstests können statistisch signifikante Paare oder Gruppen von Vermögenswerten aufzeigen, die eine gemeinsame langfristige Dynamik aufweisen. Der Johansen-Test ist besonders nützlich für Portfolios mit drei oder mehr Vermögenswerten, da er die Stärke der kointegrierenden Vektoren auf einmal berechnet.


SQLite-Fähigkeiten in MQL5: Beispiel für ein Dashboard mit Handelsstatistiken nach Symbolen und magischen Zahlen
In diesem Artikel werden wir einen Indikator erstellen, der Handelsstatistiken auf einem Dashboard nach Konto, Symbolen und Handelsstrategien anzeigt. Wir werden den Code anhand von Beispielen aus der Dokumentation und dem Artikel über die Arbeit mit Datenbanken implementieren.

Einführung in MQL5 (Teil 19): Automatisiertes Erkennen von Wolfe-Wellen
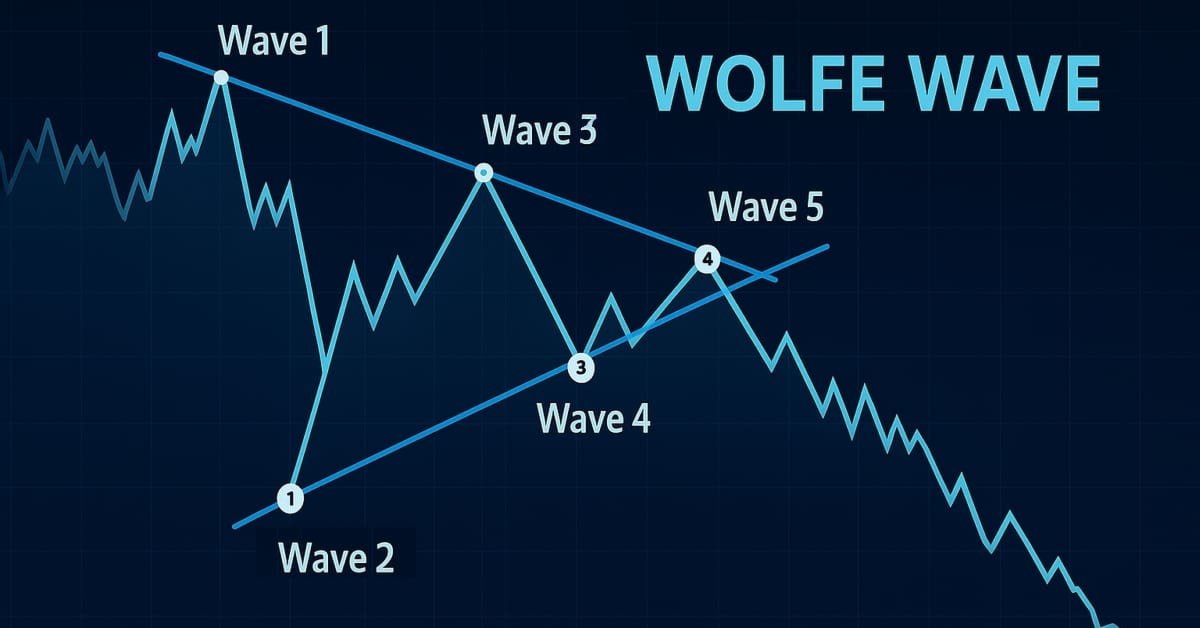
Dieser Artikel zeigt, wie man programmatisch steigende und fallende Muster der Wolfe-Wellen identifiziert und sie mit MQL5 handelt. Wir werden untersuchen, wie man die Strukturen der Wolfe-Wellen programmatisch identifiziert und darauf basierenden Handel mit MQL5 ausführt. Dazu gehören die Erkennung wichtiger Umkehr-Punkte, die Validierung von Musterregeln und die Vorbereitung des EA, um auf die ermittelten Signale zu reagieren.

Algorithmen zur Optimierung mit Populationen: Widerstand gegen das Steckenbleiben in lokalen Extremen (Teil II)
Wir setzen unser Experiment fort, das darauf abzielt, das Verhalten von Populationsoptimierungsalgorithmen im Zusammenhang mit ihrer Fähigkeit zu untersuchen, lokale Minima bei geringer Populationsvielfalt effizient zu umgehen und globale Maxima zu erreichen. Forschungsergebnisse werden vorgelegt.

Analyse mehrerer Symbole mit Python und MQL5 (Teil I): NASDAQ für Hersteller von integrierten Schaltungen
Diskutieren Sie mit uns, wie Sie KI nutzen können, um Ihre Positionsgrößen und Ordermengen zu optimieren und so die Rendite Ihres Portfolios zu maximieren. Wir zeigen Ihnen, wie Sie algorithmisch ein optimales Portfolio ermitteln und Ihr Portfolio an Ihre Renditeerwartungen oder Ihre Risikotoleranz anpassen können. In dieser Diskussion werden wir die SciPy-Bibliothek und die MQL5-Sprache verwenden, um ein optimales und diversifiziertes Portfolio mit allen uns zur Verfügung stehenden Daten zu erstellen.


Post-Factum-Handelsanalyse: Auswahl von Trailing-Stops und neuen Stoppstufen im Strategietester
Wir setzen das Thema der Analyse von geschlossenen Handelsgeschäften im Strategietester fort, um die Qualität des Handels zu verbessern. Schauen wir uns an, wie die Verwendung verschiedener Trailing-Stops unsere bisherigen Handelsergebnisse verändern kann.

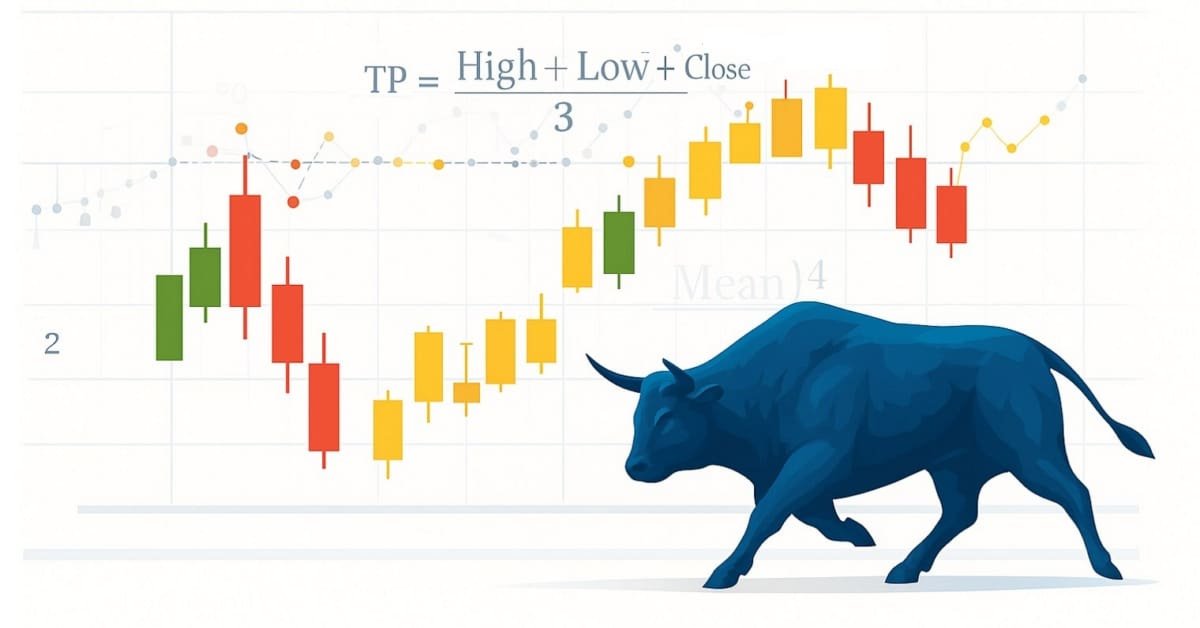
Entwicklung des Price Action Analysis Toolkit (Teil 41): Aufbau eines statistischen Preis-Level EA in MQL5
Die Statistik war schon immer das Herzstück der Finanzanalyse. Laut Definition ist Statistik die Disziplin, die sich mit dem Sammeln, Analysieren, Interpretieren und Darstellen von Daten auf sinnvolle Weise befasst. Stellen Sie sich nun vor, dasselbe Rahmenwerk auf Kerzen anzuwenden – und die rohe Preisbewegung in messbare Erkenntnisse zu verdichten. Wie hilfreich wäre es, für einen bestimmten Zeitraum die zentrale Tendenz, die Streuung und die Verteilung des Marktverhaltens zu kennen? In diesem Artikel stellen wir genau diesen Ansatz vor und zeigen, wie statistische Methoden Kerzendaten in klare, umsetzbare Signale verwandeln können.


Entwicklung des Price Action Analysis Toolkit (Teil 51): Revolutionäre Chart-Suchtechnologie für die Entdeckung von Kerzenmustern
Dieser Artikel richtet sich an algorithmische Händler, quantitative Analysten und MQL5-Entwickler, die ihr Verständnis für die Erkennung von Kerzenmustern durch praktische Umsetzung verbessern möchten. Es bietet eine eingehende Untersuchung des CandlePatternSearch.mq5 Expert Advisor – ein komplettes Framework zur Erkennung, Visualisierung und Überwachung klassischer Kerzenmuster in MetaTrader 5. Neben einer Zeile-für-Zeile-Überprüfung des Codes erörtert der Artikel die Architektur, die Logik zur Mustererkennung, die Integration in die grafische Nutzeroberfläche und die Warnmechanismen und zeigt, wie die traditionelle Preis-Aktions-Analyse effizient automatisiert werden kann.


Entwicklung eines Replay Systems (Teil 38): Den Weg ebnen (II)
Viele Menschen, die sich für MQL5-Programmierer halten, verfügen nicht über die Grundkenntnisse, die ich in diesem Artikel erläutern werde. Viele Menschen halten MQL5 für ein begrenztes Werkzeug, aber der eigentliche Grund ist, dass sie nicht über die erforderlichen Kenntnisse verfügen. Wenn Sie also etwas nicht wissen, brauchen Sie sich dafür nicht zu schämen. Es ist besser, sich dafür zu schämen, nicht zu fragen. MetaTrader 5 einfach dazu zu zwingen, die Indikatorduplikation zu deaktivieren, gewährleistet in keiner Weise eine Zwei-Wege-Kommunikation zwischen dem Indikator und dem Expert Advisor. Davon sind wir noch weit entfernt, aber die Tatsache, dass sich der Indikator auf dem Chart nicht dupliziert, stimmt uns zuversichtlich.


Neuronale Netze leicht gemacht (Teil 79): Feature Aggregated Queries (FAQ) im Kontext des Staates
Im vorigen Artikel haben wir eine der Methoden zur Erkennung von Objekten in einem Bild kennengelernt. Die Verarbeitung eines statischen Bildes ist jedoch etwas anderes als die Arbeit mit dynamischen Zeitreihen, wie z. B. die Dynamik der von uns analysierten Preise. In diesem Artikel werden wir uns mit der Methode der Objekterkennung in Videos befassen, die dem Problem, das wir lösen wollen, etwas näher kommt.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 15): Support-Vektor-Maschinen mit dem Newtonschen Polynom
Support-Vektor-Maschinen klassifizieren Daten auf der Grundlage vordefinierter Klassen, indem sie die Auswirkungen einer Erhöhung der Dimensionalität untersuchen. Es handelt sich um eine überwachte Lernmethode, die angesichts ihres Potenzials, mit mehrdimensionalen Daten umzugehen, ziemlich komplex ist. In diesem Artikel wird untersucht, wie die sehr einfache Implementierung von 2-dimensionalen Daten mit dem Newton'schen Polynom bei der Klassifizierung von Preis-Aktionen effizienter durchgeführt werden kann.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 33): Gauß-Prozess-Kerne
Gaußsche Prozesskerne sind die Kovarianzfunktion der Normalverteilung, die bei der Vorhersage eine Rolle spielen können. Wir untersuchen diesen einzigartigen Algorithmus in einer nutzerdefinierten Signalklasse von MQL5, um zu sehen, ob er als erstklassiges Einstiegs- und Ausstiegssignal verwendet werden kann.

Beispiel für stochastische Optimierung und optimale Kontrolle
Dieser Expert Advisor mit dem Namen SMOC (steht für Stochastic Model Optimal Control) ist ein einfaches Beispiel für ein fortschrittliches algorithmisches Handelssystem für MetaTrader 5. Es verwendet eine Kombination aus technischen Indikatoren, modellprädiktiver Steuerung und dynamischem Risikomanagement, um Handelsentscheidungen zu treffen. Der EA verfügt über adaptive Parameter, volatilitätsbasierte Positionsgrößen und Trendanalysen, um seine Leistung unter verschiedenen Marktbedingungen zu optimieren.


Automatisieren von Handelsstrategien in MQL5 (Teil 32): Erstellung eines Price Action 5 Drives des harmonischen Mustersystems
In diesem Artikel entwickeln wir ein 5-Drives-Mustersystem in MQL5, das steigende und fallende harmonische 5-Drives-Muster unter Verwendung von Umkehrpunkten und Fibonacci-Verhältnissen identifiziert und Handelsgeschäfte mit anpassbaren Einstiegs-, Stop-Loss- und Take-Profit-Levels basierend auf vom Nutzer ausgewählten Optionen ausführt. Wir verbessern den Einblick des Händlers mit visuellem Feedback durch Chart-Objekte wie Dreiecke, Trendlinien und Beschriftungen, um die A-B-C-D-E-F-Musterstruktur klar darzustellen.

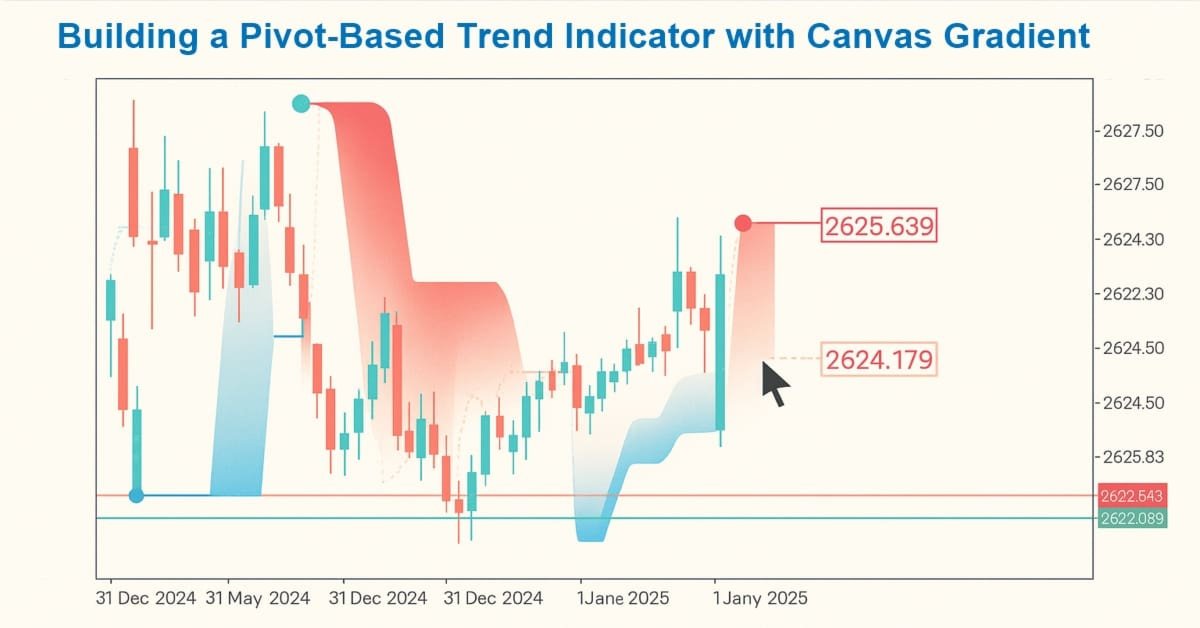
Erstellen von nutzerdefinierten Indikatoren in MQL5 (Teil 1): Erstellen eines Pivot-basierten Trendindikators mit Canvas-Gradient
In diesem Artikel erstellen wir einen Pivot-basierten Trendindikator in MQL5, der schnelle und langsame Pivot-Linien über nutzerdefinierte Zeiträume berechnet, Trendrichtungen anhand des Preises relativ zu diesen Linien erkennt und Trendstarts mit Pfeilen signalisiert, wobei die Linien optional über den aktuellen Balken hinaus verlängert werden können. Der Indikator unterstützt eine dynamische Visualisierung mit separaten Aufwärts-/Abwärtslinien in anpassbaren Farben, gepunkteten schnellen Linien, die bei Trendänderungen ihre Farbe ändern, und optionalen Farbverläufen zwischen den Linien, die ein Canvas-Objekt zur besseren Hervorhebung des Trendbereichs verwenden.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 12): Das Newton-Polynom
Das Newtonsche Polynom, bei dem aus einer Reihe von Punkten quadratische Gleichungen erstellt werden, ist ein archaischer, aber interessanter Ansatz für die Betrachtung einer Zeitreihe. In diesem Artikel versuchen wir zu untersuchen, welche Aspekte dieses Konzept für Händler von Nutzen sein könnten, und gehen auch auf seine Grenzen ein.

Neuronale Netze leicht gemacht (Teil 80): Graph Transformer Generative Adversarial Model (GTGAN)
In diesem Artikel werde ich mich mit dem GTGAN-Algorithmus vertraut machen, der im Januar 2024 eingeführt wurde, um komplexe Probleme der Generierung von Architekturlayouts mit Graphenbeschränkungen zu lösen.

Neuronale Netze leicht gemacht (Teil 92): Adaptive Vorhersage im Frequenz- und Zeitbereich
Die Autoren der FreDF-Methode haben den Vorteil der kombinierten Vorhersage im Frequenz- und Zeitbereich experimentell bestätigt. Die Verwendung von gewichteten Hyperparameter ist jedoch für nicht-stationäre Zeitreihen nicht optimal. In diesem Artikel werden wir uns mit der Methode der adaptiven Kombination von Vorhersagen im Frequenz- und Zeitbereich vertraut machen.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 30): Spotlight auf Batch-Normalisierung beim maschinellen Lernen
Die Batch-Normalisierung ist die Vorverarbeitung von Daten, bevor sie in einen Algorithmus für maschinelles Lernen, z. B. ein neuronales Netz, eingespeist werden. Dies geschieht immer unter Berücksichtigung der Art der Aktivierung, die der Algorithmus verwenden soll. Wir untersuchen daher die verschiedenen Ansätze, die man mit Hilfe eines von einem Assistenten zusammengestellten Expert Advisors verfolgen kann, um die Vorteile dieses Ansatzes zu nutzen.


Quantitativer Ansatz für das Risikomanagement: Anwendung des VaR-Modells zur Optimierung eines Multiwährungsportfolios mit Python und MetaTrader 5
In diesem Artikel wird das Potenzial des Value-at-Risk (VaR)-Modells für die Optimierung von Portfolios in mehreren Währungen untersucht. Mit Hilfe von Python und der Funktionalität von MetaTrader 5 demonstrieren wir, wie man eine VaR-Analyse für eine effiziente Kapitalallokation und Positionsverwaltung implementiert. Von den theoretischen Grundlagen bis zur praktischen Umsetzung behandelt der Artikel alle Aspekte der Anwendung eines der robustesten Risikoberechnungssysteme - VaR - im algorithmischen Handel.

Algorithmus für eine auf künstlichen Ökosystemen basierende Optimierung (AEO)
Der Artikel befasst sich mit einem metaheuristischen AEO-Algorithmus (Artificial Ecosystem-based Optimization), der Interaktionen zwischen Ökosystemkomponenten simuliert, indem er eine anfängliche Lösungspopulation erstellt und adaptive Aktualisierungsstrategien anwendet, und beschreibt im Detail die Phasen des AEO-Betriebs, einschließlich der Verbrauchs- und Zersetzungsphasen, sowie verschiedene Agentenverhaltensstrategien. Der Artikel stellt die Merkmale und Vorteile dieses Algorithmus vor.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 83): Die Verwendung von Mustern des Stochastischen Oszillators und des FrAMA – Archetypen des Verhaltens
Der Stochastik-Oszillator und der Fractal Adaptive Moving Average sind ein weiteres Indikatorpaar, das aufgrund seiner Fähigkeit, sich in einem MQL5 Expert Advisor zu ergänzen, verwendet werden kann. Wir betrachten den Stochastik aufgrund seiner Fähigkeit, Momentumverschiebungen zu erkennen, während der FrAMA zur Bestätigung der vorherrschenden Trends verwendet wird. Bei der Erkundung dieser Indikatorenkombination verwenden wir wie immer den MQL5-Assistenten, um ihr Potenzial zu ermitteln und zu testen.