Artikel über das Programmieren in MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Integration von MQL5 mit Datenverarbeitungspaketen (Teil 6): Zusammenführung von Markt-Feedback und Modellanpassung
In diesem Teil konzentrieren wir uns darauf, wie man Echtzeit-Markt-Feedback – z. B. Live-Handelsergebnisse, Volatilitätsänderungen und Liquiditätsverschiebungen – mit adaptivem Modelllernen zusammenführt, um ein reaktionsfähiges und selbstverbesserndes Handelssystem zu erhalten.


Erstellen von nutzerdefinierten Indikatoren in MQL5 (Teil 3): Erweiterungen auf Multi-Messuhren mit Sektor- und Rundstilen
In diesem Artikel erweitern wir den Indikator auf Basis von Messuhren in MQL5, um mehrere Oszillatoren zu unterstützen und dem Nutzer die Auswahl durch eine Enumeration für einzelne oder kombinierte Anzeigen zu ermöglichen. Wir führen sektorale und runde Messuhren-Stile über abgeleitete Klassen eines Basis-Messuhren-Systems ein und verbessern die Falldarstellung mit Bögen, Linien und Polygonen für ein verfeinertes visuelles Erscheinungsbild.


Python-MetaTrader 5 Strategietester (Teil 04): Tester 101
In diesem faszinierenden Artikel bauen wir unseren allerersten Handelsroboter im Simulator auf und führen eine Strategietest-Aktion durch, die der Funktionsweise des MetaTrader 5-Strategietesters ähnelt. Anschließend vergleichen wir die Ergebnisse einer nutzerdefinierten Simulation mit unserem bevorzugten Terminal.


Automatisierung von Handelsstrategien in MQL5 (Teil 47): Nick Rypock Trailing Reverse (NRTR) mit Hedging-Funktionen
In diesem Artikel entwickeln wir ein Nick Rypock Trailing Reverse (NRTR) Handelssystem in MQL5, das Channel-Indikatoren für Umkehrsignale verwendet und trendfolgende Einstiege mit Hedging-Unterstützung für Long- und Short-Positionen ermöglicht. Wir integrieren Risikomanagement-Funktionen wie automatische Berechnung der Lot-Größen auf der Basis von Kontoeigenkapital (equity) oder Kontostand (balance), feste oder dynamische Stop-Loss- und Take-Profit-Niveaus unter Verwendung von ATR-Multiplikatoren und Positionslimits.

Von der Grundstufe bis zur Mittelstufe: Array (III)
In diesem Artikel werden wir uns ansehen, wie man mit Arrays in MQL5 arbeitet, einschließlich der Übergabe von Informationen zwischen Funktionen und Prozeduren unter Verwendung von Arrays. Der Zweck ist, Sie auf das vorzubereiten, was in den zukünftigen Materialien der Reihe gezeigt und erklärt werden wird. Daher empfehle ich Ihnen dringend, die in diesem Artikel enthaltenen Informationen sorgfältig zu studieren.


Von der Grundstufe bis zur Mittelstufe: Array (IV)
In diesem Artikel sehen wir uns an, wie wir etwas sehr Ähnliches wie in Sprachen wie C, C++ und Java implementieren können. Ich spreche von der Übergabe einer praktisch unendlichen Anzahl von Parametern innerhalb einer Funktion oder Prozedur. Auch wenn dies ein ziemlich fortgeschrittenes Thema zu sein scheint, kann das, was hier gezeigt wird, meiner Meinung nach von jedem, der die vorherigen Konzepte verstanden hat, leicht umgesetzt werden. Vorausgesetzt, sie wurden wirklich richtig verstanden.


Neuronale Netze im Handel: Zweidimensionale Verbindungsraummodelle (Chimera)
In diesem Artikel wird das innovative Chimera-System vorgestellt: ein zweidimensionales Zustandsraummodell, das neuronale Netze zur Analyse multivariater Zeitreihen verwendet. Diese Methode bietet eine hohe Genauigkeit bei geringen Rechenkosten und übertrifft damit traditionelle Ansätze und Transformer-Architekturen.


MetaTrader 5 Machine Learning Blueprint (Teil 5): Sequentielles Bootstrapping – Verzicht auf Kennzeichen, Verbesserung der Ergebnisse
Sequentielles Bootstrapping gestaltet das Bootstrap-Sampling für maschinelles Lernen im Finanzbereich neu, indem es zeitlich überlappende Kennzeichnungen aktiv vermeidet und so unabhängigere Trainingsstichproben, schärfere Unsicherheitsschätzungen und robustere Handelsmodelle erzeugt. Dieser praktische Leitfaden erklärt die Intuition, zeigt den Algorithmus Schritt für Schritt, bietet optimierte Codemuster für große Datensätze und demonstriert messbare Leistungssteigerungen durch Simulationen und echte Backtests.


Larry Williams‘ Geheimnisse des Marktes (Teil 8): Kombination von Volatilitäts-, Struktur- und Zeitfiltern
Eine ausführliche Darstellung des Aufbaus eines von Larry Williams inspirierten Volatilitäts-Breakout Expert Advisors in MQL5, der Swing-Struktur, volatilitätsbasierten Eröffnungen, Filterung des Handelstages der Woche, Zeitfilter und flexiblem Risikomanagement kombiniert, mit einer vollständigen Implementierung und reproduzierbarem Testaufbau.


Der MQL5 Standard Library Explorer (Teil 2): Verbinden mit Bibliothekskomponenten
Heute machen wir einen wichtigen Schritt, damit jeder Entwickler versteht, wie man Klassenstrukturen liest und schnell Expert Advisors mit der MQL5-Standardbibliothek erstellt. Die Bibliothek ist reichhaltig und ausbaufähig, aber es kann sich anfühlen, als würde man ein komplexes Toolkit ohne Handbuch in die Hand bekommen. Hier wird eine alternative Integrationsroutine vorgestellt und diskutiert – ein prägnanter, wiederholbarer Arbeitsablauf, der zeigt, wie sich Klassen in realen Projekten zuverlässig verbinden lassen.


Entwicklung einer Handelsstrategie: Die Triple-Sinus-Mittelwertumkehrmethode
In diesem Artikel wird die Methode der Triple Sine Mean Reversion vorgestellt, eine Handelsstrategie, die auf einem neuen mathematischen Indikator basiert – dem Triple Sine Oscillator (TSO). Der TSO ist von der kubischen Sinusfunktion abgeleitet, die zwischen -1 und +1 oszilliert und sich daher zur Erkennung überkaufter und überverkaufter Marktbedingungen eignet. Insgesamt zeigt die Studie, wie mathematische Funktionen in praktische Handelsinstrumente umgewandelt werden können.


Einführung in MQL5 (Teil 29): Beherrschung der API- und WebRequest-Funktion in MQL5 (III)
In diesem Artikel setzen wir die Beherrschung von API und WebRequest in MQL5 fort, indem wir Kerzendaten aus einer externen Quelle abrufen. Wir konzentrieren uns auf die Aufteilung der Serverantwort, die Bereinigung der Daten und die Extraktion wesentlicher Elemente wie Eröffnungszeit und OHLC-Werte für mehrere Tageskerzen, um die Daten für die weitere Analyse vorzubereiten.


Statistische Arbitrage durch kointegrierte Aktien (Teil 8): Rolling-Windows-Eigenvektor-Vergleich für Portfolio-Rebalancing
In diesem Artikel wird die Verwendung des Rolling-Windows-Eigenvektor-Vergleichs für die frühzeitige Diagnose von Ungleichgewichten und das Rebalancing des Portfolios in einer statistischen Arbitragestrategie der Rückkehr zum Mittelwert (Mean-Reversion) auf der Grundlage kointegrierter Aktien vorgeschlagen. Sie stellt diese Technik der traditionellen In-Sample/Out-of-Sample-ADF-Validierung gegenüber und zeigt, dass Eigenvektorverschiebungen die Notwendigkeit einer Neugewichtung signalisieren können, selbst wenn die IS/OOS-ADF immer noch eine stationäre Streuung anzeigt. Obwohl die Methode hauptsächlich für die Überwachung des Live-Handels gedacht ist, kommt der Artikel zu dem Schluss, dass der Eigenvektorvergleich auch in das Scoring-System integriert werden könnte – obwohl sein tatsächlicher Beitrag zur Leistung noch getestet werden muss.


Entwicklung eines Replay-Systems (Teil 64): Abspielen des Dienstes (V)
In diesem Artikel werden wir uns ansehen, wie zwei Fehler im Code behoben werden können. Ich werde jedoch versuchen, sie so zu erklären, dass Sie als Programmieranfänger verstehen, dass die Dinge nicht immer so laufen, wie Sie es erwarten. Wie auch immer, dies ist eine Gelegenheit, zu lernen. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Dieser Antrag sollte keinesfalls als endgültiges Dokument betrachtet werden, das lediglich der Erkundung der vorgestellten Konzepte dient.


Python + MetaTrader 5: Schnelles Forschungs-Framework für Daten, Merkmale und Prototypen
Der Artikel zeigt, wie die Integration von Python und MetaTrader 5 die Flexibilität der Forschung und die Handelsoperationen in einem einzigen Arbeitsablauf vereint. Python wird für die Datenanalyse, die Merkmalsauswahl und das Modelltraining verwendet, während MetaTrader 5 für Tests und die Handelsautomatisierung eingesetzt wird. Dieser Ansatz vereinfacht die Übertragung von Lösungen in die Praxis, erhöht die Reproduzierbarkeit und macht die Entwicklung von Handelssystemen schneller und strukturierter.

Neuronale Netze im Handel: Verringerung des Speicherverbrauchs mit der Adam-mini-Optimierung
Eine der Möglichkeiten zur Steigerung der Effizienz des Modelltrainings und des Konvergenzprozesses ist die Verbesserung der Optimierungsmethoden. Adam-mini ist eine adaptive Optimierungsmethode, die den grundlegenden Adam-Algorithmus verbessern soll.


Entwicklung eines Multi-Currency Expert Advisors (Teil 26): Informer für Handelsinstrumente
Bevor wir mit der Entwicklung von Mehrwährungs-EAs fortfahren, wollen wir versuchen, ein neues Projekt mit der entwickelten Bibliothek zu erstellen. In diesem Beispiel wird gezeigt, wie man die Speicherung von Quellcode am besten organisiert und wie das neue Code-Repository von MetaQuotes uns dabei helfen kann.


Von der CPU zur GPU in MQL5: Ein praktisches OpenCL-Framework zur Beschleunigung von Analysen, Optimierungen und Mustererkennung
Erfahren Sie, wie sich in MQL5 mit OpenCL ein praxisnaher Migrationspfad von der CPU zur GPU aufbauen lässt. Wir werden uns auf die Kontextinitialisierung, die Pufferorganisation, große Datenbatches, den Start des Kernels und die Minimierung des Datenaustauschs konzentrieren. Typische Fehler und Möglichkeiten zu ihrer Behebung werden ebenfalls behandelt. Ein Beispiel mit Kerzenmustern verdeutlicht den praktischen Nutzen des Ansatzes.


Von der Grundstufe bis zur Mittelstufe: Template und Typename (I)
In diesem Artikel beginnen wir mit der Betrachtung eines der Konzepte, das viele Anfänger vermeiden. Das hängt damit zusammen, dass Templates kein einfaches Thema sind, da viele das Grundprinzip, das den Templates zugrunde liegt, nicht verstehen: die Überladung von Funktionen und Prozeduren.

Anwendung der lokalisierten Merkmalsauswahl in Python und MQL5
In diesem Artikel wird ein Algorithmus zur Merkmalsauswahl untersucht, der in dem Artikel „Local Feature Selection for Data Classification“ von Narges Armanfard et al. Der Algorithmus ist in Python implementiert, um binäre Klassifizierungsmodelle zu erstellen, die in MetaTrader 5-Anwendungen für Inferenzen integriert werden können.


Neuronale Netze im Handel: Verbesserung des Wirkungsgrads des Transformers durch Verringerung der Schärfe (SAMformer)
Das Training von Transformer-Modellen erfordert große Datenmengen und ist oft schwierig, da die Modelle nicht gut auf kleine Datensätze verallgemeinert werden können. Der SAMformer-Rahmen hilft bei der Lösung dieses Problems, indem er schlechte lokale Minima vermeidet. Dadurch wird die Effizienz der Modelle auch bei begrenzten Trainingsdaten verbessert.


Kapitalmanagement im Handel und das Buchhaltungsprogramm des Händlers zu Hause mit einer Datenbank
Wie kann ein Händler sein Kapital verwalten? Wie kann ein Händler und Anleger den Überblick über Ausgaben, Einnahmen, Vermögenswerte und Verbindlichkeiten behalten? Ich werde Ihnen nicht nur eine Buchhaltungssoftware vorstellen, sondern ein Instrument, das zu Ihrem zuverlässigen Finanznavigator in der stürmischen See des Handels werden kann.


MQL5-Werkzeuge für den Handel (Teil 11): Dashboard einer Korrelationsmatrix (Pearson, Spearman, Kendall) mit Heatmap und Standardmodi
In diesem Artikel bauen wir ein Korrelationsmatrix-Dashboard in MQL5 auf, um die Beziehungen zwischen den Vermögenswerten mit den Methoden von Pearson, Spearman und Kendall über einen bestimmten Zeitraum und Balken zu berechnen. Das System bietet einen Standardmodus mit farbigen Schwellenwerten und p-Wert-Sternen sowie einen Heatmap-Modus mit Farbverlaufsdarstellungen für Korrelationsstärken. Es enthält eine interaktive Nutzeroberfläche mit Zeitrahmenauswahl, Modusumschaltungen und einer dynamischen Legende zur effizienten Analyse von Symbolinterdependenzen.


Von der Grundstufe bis zur Mittelstufe: Indikator (II)
In diesem Artikel wird untersucht, wie eine Berechnung des gleitenden Durchschnitts durchgeführt werden kann und welche Vorsichtsmaßnahmen bei der Durchführung dieser Berechnung zu treffen sind. Wir werden auch das Überladen der OnCalculate-Funktion besprechen, um zu wissen, wann und wie man mit dem einen oder anderen Modell arbeitet.


Neuronale Netze im Trading: Generalisierung von Zeitreihen ohne Abhängigkeit von spezifischen Daten (Kernmodule des Modells)
Wir setzen unsere Bekanntschaft mit dem Mamba4Cast-Framework fort. Heute werden wir uns mit der praktischen Umsetzung der vorgeschlagenen Ansätze befassen. Mamba4Cast wurde nicht für eine lange Anpassungsphase bei jeder neuen Zeitreihe entwickelt, sondern für den sofortigen Einsatz. Dank des Konzepts des Zero-Shot-Forecastings kann das Modell hochwertige Prognosen auf realen Daten ohne zusätzliches Training oder Hyperparameter-Tuning erstellen.

Von der Grundstufe bis zur Mittelstufe: Indikator (I)
In diesem Artikel werden wir unseren ersten voll funktionsfähigen Indikator erstellen. Das Ziel ist nicht, zu zeigen, wie man eine Anwendung erstellt, sondern Ihnen zu helfen, zu verstehen, wie Sie Ihre eigenen Ideen entwickeln können, und Ihnen die Möglichkeit zu geben, sie auf sichere, einfache und praktische Weise anzuwenden.

Implementierung eines Tabellenmodells in MQL5: Anwendung des MVC-Konzepts
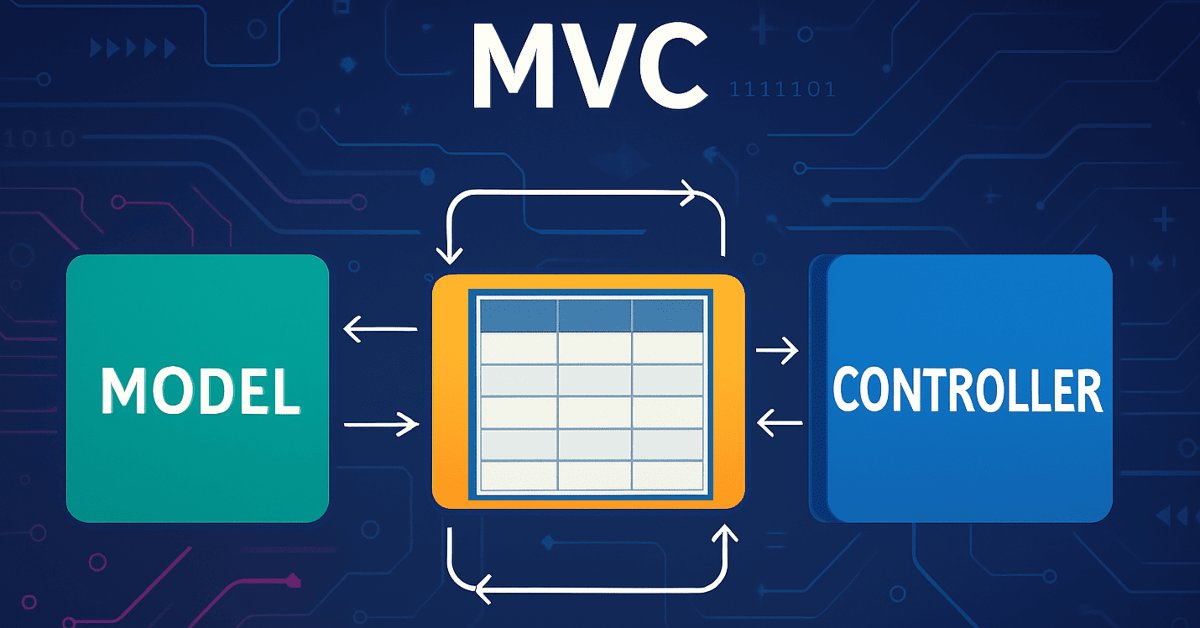
In diesem Artikel betrachten wir den Prozess der Entwicklung eines Tabellenmodells in MQL5 unter Verwendung des MVC-Architekturmusters (Model-View-Controller) zur Trennung der Logik, Darstellung und Steuerung der Daten, was strukturierten, flexiblen und skalierbaren Code ermöglicht. Wir betrachten die Implementierung von Klassen zum Aufbau eines Tabellenmodells, einschließlich der Verwendung von verknüpften Listen zur Speicherung von Daten.


Nachrichtenhandel leicht gemacht (Teil 6): Ausführen des Handels (III)
In diesem Artikel wird die Nachrichtenfilterung für einzelne Nachrichtenereignisse auf der Grundlage ihrer IDs implementiert. Darüber hinaus werden frühere SQL-Abfragen verbessert, um zusätzliche Informationen zu liefern oder die Laufzeit der Abfrage zu verkürzen. Außerdem wird der in den vorangegangenen Artikeln erstellte Code funktionsfähig gemacht.


Entwicklung eines Expert Advisors für mehrere Währungen (Teil 21): Vorbereitungen für ein wichtiges Experiment und Optimierung des Codes
Um weitere Fortschritte zu erzielen, wäre es gut zu sehen, ob wir die Ergebnisse verbessern können, indem wir die automatische Optimierung in regelmäßigen Abständen erneut durchführen und einen neuen EA erstellen. Der Stolperstein in vielen Debatten über den Einsatz der Parameteroptimierung ist die Frage, wie lange die erhaltenen Parameter für den Handel in der Zukunft verwendet werden können, während die Rentabilität und der Drawdown auf dem vorgegebenen Niveau bleiben. Und ist das überhaupt möglich?


Selbstoptimierende Expert Advisors in MQL5 (Teil 17): Ensemble Intelligence
Alle algorithmischen Handelsstrategien sind, unabhängig von ihrer Komplexität, schwierig einzurichten und zu pflegen – eine Herausforderung für Anfänger und Experten gleichermaßen. In diesem Artikel wird ein Ensemble-Rahmenwerk vorgestellt, in dem überwachte Modelle und menschliche Intuition zusammenarbeiten, um ihre gemeinsamen Einschränkungen zu überwinden. Indem wir eine Kanalstrategie mit gleitendem Durchschnitt mit einem Ridge-Regressionsmodell für dieselben Indikatoren abgleichen, erreichen wir eine zentralisierte Kontrolle, eine schnellere Selbstkorrektur und die Rentabilität von ansonsten unrentablen Systemen.


Die Grenzen des maschinellen Lernens überwinden (Teil 7): Automatische Strategieauswahl
Dieser Artikel zeigt, wie man mit MetaTrader 5 automatisch potenziell profitable Handelsstrategien identifizieren kann. White-Box-Lösungen, die auf unüberwachter Matrixfaktorisierung beruhen, sind schneller zu konfigurieren, leichter zu interpretieren und bieten eine klare Anleitung, welche Strategien beibehalten werden sollen. Black-Box-Lösungen sind zwar zeitaufwändiger, eignen sich aber besser für komplexe Marktbedingungen, die mit White-Box-Ansätzen nicht erfasst werden können. Diskutieren Sie mit uns, wie unsere Handelsstrategien uns helfen können, unter allen Umständen profitable Strategien zu identifizieren.


MetaTrader 5 Machine Learning Blueprint (Teil 6): Entwicklung eines produktionsgerechten Caching-Systems
Sind Sie es leid, Fortschrittsbalken zu beobachten, anstatt Handelsstrategien zu testen? Die herkömmliche Zwischenspeicherung versagt bei Financial ML, sodass Sie mit verlorenen Berechnungen und frustrierenden Neustarts konfrontiert werden. Wir haben eine ausgeklügelte Caching-Architektur entwickelt, die den besonderen Herausforderungen von Finanzdaten gerecht wird: zeitliche Abhängigkeiten, komplexe Datenstrukturen und die ständige Gefahr einer Verzerrung durch Vorausschau. Unser dreischichtiges System sorgt für drastische Geschwindigkeitsverbesserungen, während es veraltete Ergebnisse automatisch ungültig macht und kostspielige Datenlecks verhindert. Warten Sie nicht länger auf Berechnungen, sondern beginnen Sie mit der Iteration in dem Tempo, das der Markt verlangt.


Python-MetaTrader 5 Strategietester (Teil 03): MetaTrader 5-ähnliche Handelsoperationen – Handhabung und Verwaltung
In diesem Artikel stellen wir Python-MetaTrader 5-ähnliche Wege vor, um Handelsoperationen wie das Öffnen, Schließen und Ändern von Aufträgen im Simulator zu handhaben. Um sicherzustellen, dass sich die Simulation wie MetaTrader 5 verhält, ist eine strenge Validierungsschicht für Handelsanfragen implementiert, die die Parameter des Symbolhandels und die typischen Brokerage-Einschränkungen berücksichtigt.


Entwicklung eines Replay-Systems (Teil 62): Abspielen des Dienstes (III)
In diesem Artikel befassen wir uns mit dem Problem eines Übermaßes an Ticks, der die Anwendungsleistung bei der Verwendung echter Daten beeinträchtigen kann. Dieses Übermaß beeinträchtigt häufig das korrekte Timing, das erforderlich ist, um einen einminütigen Balken im entsprechenden Fenster zu erstellen.


Entwicklung von Handelsstrategien mit den Oszillatoren Parafrac und Parafrac V2: Einzeleintritt Performance Insights
In diesem Artikel werden der ParaFrac Oscillator und sein V2-Modell als Handelsinstrumente vorgestellt. Es werden drei Handelsstrategien vorgestellt, die mit Hilfe dieser Indikatoren entwickelt wurden. Jede Strategie wurde getestet und optimiert, um ihre Stärken und Schwächen zu ermitteln. Die vergleichende Analyse zeigte die Leistungsunterschiede zwischen dem Original und dem V2-Modell auf.


Die „Griechen“ in Black-Scholes automatisieren: Fortgeschrittenes Scalping und Mikrostrukturhandel
Gamma und Delta wurden ursprünglich als Risikomanagement-Tools zur Absicherung von Optionsrisiken entwickelt, entwickelten sich aber im Laufe der Zeit zu leistungsstarken Instrumenten für fortgeschrittenes Scalping, Orderflow-Modellierung und Mikrostrukturhandel. Heute dienen sie als Echtzeit-Indikatoren für die Preisempfindlichkeit und das Liquiditätsverhalten und ermöglichen es den Händlern, kurzfristige Schwankungen mit bemerkenswerter Präzision zu antizipieren.


Vom Neuling zum Experten: Entwicklung eines geografischen Marktbewusstseins mit MQL5-Visualisierung
Handeln ohne Sitzungsbewusstsein ist wie Navigieren ohne Kompass – man bewegt sich, aber nicht zielgerichtet. Heute revolutionieren wir die Art und Weise, wie Händler das Markt-Timing wahrnehmen, indem wir gewöhnliche Charts in dynamische geografische Darstellungen verwandeln. Mithilfe der leistungsstarken Visualisierungsfunktionen von MQL5 erstellen wir eine Live-Weltkarte, die aktive Handelssitzungen in Echtzeit beleuchtet und abstrakte Marktzeiten in intuitive visuelle Intelligenz verwandelt. Diese Reise schärft Ihre Handelspsychologie und offenbart professionelle Programmiertechniken, die die Lücke zwischen komplexen Marktstrukturen und praktischen, umsetzbaren Erkenntnissen schließen.


Marktsimulation (Teil 14): Sockets (VIII)
Viele Programmierer könnten annehmen, dass wir auf Excel verzichten und direkt zu Python übergehen sollten, indem wir einige Pakete verwenden, die es Python ermöglichen, eine Excel-Datei für die spätere Analyse der Ergebnisse zu erzeugen. Wie bereits im vorangegangenen Artikel erwähnt, ist diese Lösung zwar für viele Programmierer die einfachste, wird aber von einigen Nutzern nicht akzeptiert werden. Und in diesem speziellen Fall hat der Nutzer immer Recht. Als Programmierer müssen wir einen Weg finden, damit alles funktioniert.


Neuronale Netze im Handel: Speichererweitertes kontextbezogenes Lernen (MacroHFT) für Kryptowährungsmärkte
Ich lade Sie ein, das MacroHFT-Framework zu erkunden, das kontextbewusstes Verstärkungslernen und eine Speicherverwendung anwendet, um Hochfrequenzhandelsentscheidungen für Kryptowährungen mithilfe von makroökonomischen Daten und adaptiven Agenten zu verbessern.


Entwicklung einer Handelsstrategie: Verwendung eines volumenabhängigen Ansatzes
In der Welt der technischen Analyse steht der Preis oft im Mittelpunkt. Händler zeichnen akribisch Unterstützung, Widerstand und Muster auf, ignorieren aber häufig die entscheidende Kraft, die diese Bewegungen antreibt: das Volumen. Dieser Artikel befasst sich mit einem neuartigen Ansatz zur Volumenanalyse: dem Volume Boundary Indikator. Diese Transformation, bei der ausgefeilte Glättungsfunktionen wie die Schmetterlings- und Triple-Sinuskurve zum Einsatz kommen, ermöglicht eine klarere Interpretation und die Entwicklung systematischer Handelsstrategien.