Artikel über das Programmieren in MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Hybridisierung von Populationsalgorithmen. Sequentielle und parallele Strukturen
Hier tauchen wir in die Welt der Hybridisierung von Optimierungsalgorithmen ein, indem wir uns drei Haupttypen ansehen: Strategiemischung, sequentielle und parallele Hybridisierung. Wir werden eine Reihe von Experimenten durchführen, in denen wir die relevanten Optimierungsalgorithmen kombinieren und testen.


Neuronale Netze leicht gemacht (Teil 84): Umkehrbare Normalisierung (RevIN)
Wir wissen bereits, dass die Vorverarbeitung der Eingabedaten eine wichtige Rolle für die Stabilität der Modellbildung spielt. Für die Online-Verarbeitung von „rohen“ Eingabedaten verwenden wir häufig eine Batch-Normalisierungsschicht. Aber manchmal brauchen wir ein umgekehrtes Verfahren. In diesem Artikel wird einer der möglichen Ansätze zur Lösung dieses Problems erörtert.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 50): Der Awesome Oszillator
Der Awesome Oscillator ist ein weiterer Bill-Williams-Indikator, der zur Messung des Momentums verwendet wird. Es kann mehrere Signale generieren, und deshalb überprüfen wir diese auf der Basis von Mustern, wie in früheren Artikeln, indem wir die MQL5-Assistenten-Klassen und -Assembly nutzen.

William-Gann-Methoden (Teil III): Funktioniert Astrologie?
Beeinflussen die Positionen von Planeten und Sternen die Finanzmärkte? Bewaffnen wir uns mit Statistiken und Big Data und begeben wir uns auf eine spannende Reise in die Welt, in der sich Sterne und Aktiencharts kreuzen.


Entwicklung des Price Action Analysis Toolkit (Teil 40): Markt-DNA-Pass
In diesem Artikel wird die einzigartige Identität der einzelnen Währungspaare anhand ihrer historischen Kursentwicklung untersucht. Inspiriert vom Konzept der genetischen DNA, die den individuellen Bauplan eines jeden Lebewesens kodiert, wenden wir einen ähnlichen Rahmen auf die Märkte an, indem wir die Kursentwicklung als „DNA“ eines jeden Paares betrachten. Durch die Aufschlüsselung struktureller Verhaltensweisen wie Volatilität, Schwankungen, Rückschritte, Ausschläge und Sitzungsmerkmale zeigt das Tool das zugrunde liegende Profil, das ein Paar von einem anderen unterscheidet. Dieser Ansatz bietet einen tieferen Einblick in das Marktverhalten und gibt Händlern eine strukturierte Methode an die Hand, um ihre Strategien auf die natürlichen Tendenzen der einzelnen Instrumente abzustimmen.

Entwicklung eines Replay Systems (Teil 33): Auftragssystem (II)
Heute werden wir das Auftragssystem weiterentwickeln. Wie Sie sehen werden, werden wir in großem Umfang wiederverwenden, was bereits in anderen Artikeln gezeigt wurde. Dennoch werden Sie in diesem Artikel eine kleine Belohnung erhalten. Zunächst werden wir ein System entwickeln, das mit einem echten Handelsserver verwendet werden kann, sowohl von einem Demokonto als auch von einem echten Konto. Wir werden die Plattform MetaTrader 5 ausgiebig nutzen, die uns von Anfang an alle notwendige Unterstützung bietet.


Neuronale Netze leicht gemacht (Teil 95): Reduzierung des Speicherverbrauchs in Transformermodellen
Auf der Transformerarchitektur basierende Modelle weisen eine hohe Effizienz auf, aber ihre Verwendung wird durch hohe Ressourcenkosten sowohl in der Trainingsphase als auch während des Betriebs erschwert. In diesem Artikel schlage ich vor, sich mit Algorithmen vertraut zu machen, die es ermöglichen, den Speicherverbrauch solcher Modelle zu reduzieren.

Neuronale Netze im Handel: Zustandsraummodelle
Ein Großteil der bisher untersuchten Modelle basiert auf der Transformer-Architektur. Bei langen Sequenzen können sie jedoch ineffizient sein. In diesem Artikel werden wir uns mit einer alternativen Richtung der Zeitreihenprognose auf der Grundlage von Zustandsraummodellen vertraut machen.


Expert Advisor auf der Grundlage des universellen MLP-Approximators
In diesem Artikel wird eine einfache und zugängliche Methode zur Verwendung eines neuronalen Netzwerks in einem Handels-EA vorgestellt, für die keine tiefgreifenden Kenntnisse des maschinellen Lernens erforderlich sind. Die Methode eliminiert die Zielfunktionsnormalisierung und überwindet die Probleme der „Gewichtsexplosion“ und des „Netzwerkstaus“, indem sie intuitives Training und visuelle Kontrolle der Ergebnisse bietet.

Neuronale Netze leicht gemacht (Teil 89): Transformer zur Frequenzzerlegung (FEDformer)
Alle Modelle, die wir bisher betrachtet haben, analysieren den Zustand der Umwelt als Zeitfolge. Die Zeitreihen können aber auch in Form von Häufigkeitsmerkmalen dargestellt werden. In diesem Artikel stelle ich Ihnen einen Algorithmus vor, der Frequenzkomponenten einer Zeitsequenz zur Vorhersage zukünftiger Zustände verwendet.

Neuronale Netze im Handel: Eine komplexe Methode zur Vorhersage einer Trajektorie (Traj-LLM)
In diesem Artikel möchte ich Ihnen eine interessante Methode zur Vorhersage von Trajektorien vorstellen, die zur Lösung von Problemen im Bereich der autonomen Fahrzeugbewegungen entwickelt wurde. Die Autoren der Methode haben die besten Elemente verschiedener architektonischer Lösungen kombiniert.

Zyklen im Handel
In diesem Artikel geht es um die Verwendung von Zyklen im Handel. Wir werden den Aufbau einer Handelsstrategie auf der Grundlage zyklischer Modelle in Betracht ziehen.

Multimodul-Handelsroboter in Python und MQL5 (Teil I): Erstellung der Grundarchitektur und erster Module
Wir werden ein modulares Handelssystem entwickeln, das Python für die Datenanalyse mit MQL5 für die Handelsausführung kombiniert. Vier unabhängige Module überwachen parallel verschiedene Marktaspekte: Volumen, Arbitrage, Ökonomie und Risiken und wir verwenden RandomForest mit 400 Bäumen für die Analyse. Besonderer Wert wird auf das Risikomanagement gelegt, da selbst die fortschrittlichsten Handelsalgorithmen ohne ein angemessenes Risikomanagement nutzlos sind.


Neuronale Netze leicht gemacht (Teil 78): Decoderfreier Objektdetektor mit Transformator (DFFT)
In diesem Artikel schlage ich vor, das Thema der Entwicklung einer Handelsstrategie aus einem anderen Blickwinkel zu betrachten. Wir werden keine zukünftigen Kursbewegungen vorhersagen, sondern versuchen, ein Handelssystem auf der Grundlage der Analyse historischer Daten aufzubauen.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 20): Symbolische Regression
Die symbolische Regression ist eine Form der Regression, die von minimalen bis gar keinen Annahmen darüber ausgeht, wie das zugrunde liegende Modell, das die untersuchten Datensätze abbildet, aussehen würde. Obwohl sie mit Bayes'schen Methoden oder neuronalen Netzen implementiert werden kann. Shen wir uns an, wie eine Implementierung mit genetischen Algorithmen helfen kann, eine im MQL5-Assistenten verwendbare Expertensignalklasse anzupassen.

Klassische Strategien neu interpretieren (Teil VI): Analyse mehrerer Zeitrahmen
In dieser Artikelserie nehmen wir klassische Strategien unter die Lupe, um zu sehen, ob wir sie mithilfe von KI verbessern können. Im heutigen Artikel werden wir die beliebte Strategie der Analyse mehrerer Zeitrahmen untersuchen, um zu beurteilen, ob die Strategie durch KI verbessert werden kann.

Einführung in Connexus (Teil 1): Wie verwendet man die WebRequest-Funktion?
Dieser Artikel ist der Beginn einer Reihe von Entwicklungen für eine Bibliothek namens „Connexus“, die HTTP-Anfragen mit MQL5 erleichtern soll. Das Ziel dieses Projekts ist es, dem Endnutzer diese Möglichkeit zu bieten und zu zeigen, wie man diese Hilfsbibliothek verwendet. Ich wollte sie so einfach wie möglich gestalten, um das Studium zu erleichtern und die Möglichkeit für künftige Entwicklungen zu schaffen.


Klassische Strategien neu interpretieren (Teil X): Kann KI den MACD verbessern?
Begleiten Sie uns bei der empirischen Analyse des MACD-Indikators, um zu testen, ob die Anwendung von KI auf eine Strategie, die den Indikator mit einbezieht, unsere Prognosegenauigkeit für den EURUSD verbessern würde. Gleichzeitig haben wir geprüft, ob der Indikator selbst leichter vorhersagbar ist als der Preis, und ob der Wert des Indikators das künftige Preisniveau vorhersagt. Wir geben Ihnen die Informationen an die Hand, die Sie benötigen, um zu entscheiden, ob Sie Ihre Zeit in die Integration des MACD in Ihre AI-Handelsstrategien investieren sollten.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 45): Reinforcement Learning mit Monte-Carlo
Monte-Carlo ist der vierte, alternative Algorithmus des Reinforcement Learning, den wir mit dem Ziel betrachten, seine Implementierung in assistentengestützte Expert Advisors zu untersuchen. Obwohl sie auf Zufallsstichproben beruht, bietet sie umfangreiche Simulationsmöglichkeiten, die wir ausnutzen können.


Aufbau des Kerzenmodells Trend Constraint (Teil 9): Expert Advisor für mehrere Strategien (III)
Willkommen zum dritten Teil unserer Trendserie! Heute werden wir uns mit der Verwendung von Divergenzen als Strategie zur Identifizierung optimaler Einstiegspunkte innerhalb des vorherrschenden Tagestrends beschäftigen. Wir werden auch einen nutzerdefinierten Gewinnsicherungsmechanismus einführen, der einem Trailing-Stop-Loss ähnelt, aber einzigartige Verbesserungen aufweist. Darüber hinaus werden wir den Experten Trend Constraint zu einer fortschrittlicheren Version ausbauen und eine neue Handelsausführungsbedingung einführen, die die bestehenden Bedingungen ergänzt. Im weiteren Verlauf werden wir die praktische Anwendung von MQL5 bei der Entwicklung von Algorithmen weiter erforschen und Ihnen tiefer gehende Einblicke und umsetzbare Techniken vermitteln.

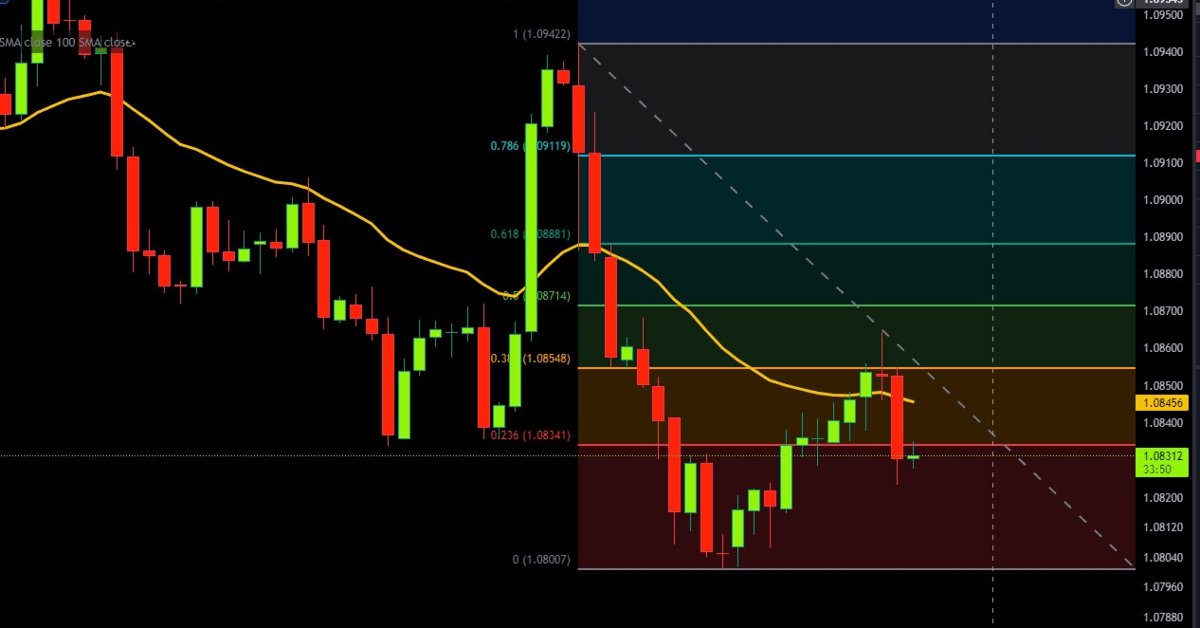
Automatisieren von Handelsstrategien in MQL5 (Teil 11): Entwicklung eines mehrstufigen Raster-Handelssystems
In diesem Artikel entwickeln wir einen EA mit einem Rasterhandels-System mit mehreren Ebenen in MQL5 und konzentrieren uns dabei auf die Architektur und den Algorithmusentwurf hinter den Strategien des Rasterhandels. Wir erforschen die Implementierung einer mehrschichtigen Netzlogik und von Risikomanagementtechniken, um mit unterschiedlichen Marktbedingungen umgehen zu können. Abschließend finden Sie ausführliche Erklärungen und praktische Tipps, die Sie beim Aufbau, Testen und Verfeinern des automatischen Handelssystems unterstützen.


Verwendung von Deep Reinforcement Learning zur Verbesserung des Ilan Expert Advisor
Wir greifen den Ilan Grid Expert Advisor wieder auf und integrieren Q-Learning in MQL5, um eine adaptive Version für MetaTrader 5 zu erstellen. Der Artikel zeigt, wie man Zustandsmerkmale definiert, sie für eine Q-Tabelle diskretisiert, Aktionen mit ε-greedy auswählt und Belohnungen für Mittelwertbildung und Ausgänge gestaltet. Sie implementieren das Speichern/Laden der Q-Tabelle, stellen die Lernparameter ein und testen EURUSD/AUDUSD im Strategy Tester, um die Stabilität und das Drawdown-Risiko zu bewerten.

Entwicklung des Price Action Analysis Toolkit (Teil 22): Korrelation Dashboard
Bei diesem Tool handelt es sich um ein Korrelations-Dashboard, das Korrelationskoeffizienten für mehrere Währungspaare in Echtzeit berechnet und anzeigt. Durch die Visualisierung, wie sich Paare im Verhältnis zueinander bewegen, fügt es Ihrer Preisaktionsanalyse wertvollen Kontext hinzu und hilft Ihnen, die Dynamik zwischen den Märkten zu antizipieren. Lesen Sie weiter, um seine Funktionen und Anwendungen kennenzulernen.

Selbstoptimierende Expert Advisors in MQL5 (Teil 9): Kreuzen zweier gleitender Durchschnitte
Dieser Artikel beschreibt den Aufbau einer Strategie des Kreuzens zweier gleitender Durchschnitte, die Signale aus einem höheren Zeitrahmen (D1) verwendet, um Einstiege auf einem niedrigeren Zeitrahmen (M15) zu steuern, wobei die Stop-Loss-Niveaus aus einem Zeitrahmen mit mittlerem Risiko (H4) berechnet werden. Es werden Systemkonstanten, nutzerdefinierte Enumerationen und Logik für trendfolgende und zum Mittelwert rückkehrende Modi eingeführt, wobei der Schwerpunkt auf Modularität und künftige Optimierung mithilfe eines genetischen Algorithmus liegt. Der Ansatz ermöglicht flexible Einstiegs- und Ausstiegsbedingungen und zielt darauf ab, die Signalverzögerung zu verringern und das Handels-Timing zu verbessern, indem Einstiegsmöglichkeiten im unteren Zeitrahmen mit Trends im oberen Zeitrahmen abgestimmt werden.


Kategorientheorie in MQL5 (Teil 10): Monoide Gruppen
Dieser Artikel setzt die Serie über die Implementierung der Kategorientheorie in MQL5 fort. Hier betrachten wir Monoidgruppen als Mittel zur Normalisierung von Monoidmengen, um sie über eine größere Bandbreite von Monoidmengen und Datentypen hinweg vergleichbar zu machen.

Erstellen eines Administrator-Panels für den Handel in MQL5 (Teil III): Erweiterung der installierten Klassen für die Theme-Verwaltung (II)
In dieser Diskussion werden wir die bestehende Dialogbibliothek sorgfältig erweitern, um die Logik der Verwaltung der Farbmodi (Theme) zu integrieren. Darüber hinaus werden wir Methoden für den Theme-Wechsel in die Klassen CDialog, CEdit und CButton integrieren, die in unserem Admin-Panel-Projekt verwendet werden. Lesen Sie weiter für weitere aufschlussreiche Perspektiven.

Automatisieren von Handelsstrategien in MQL5 (Teil 21): Verbesserung des Handels mit neuronalen Netzen durch adaptive Lernraten
In diesem Artikel verbessern wir eine Handelsstrategie mit neuronalen Netzen in MQL5 mit einer adaptiven Lernrate, um die Genauigkeit zu erhöhen. Wir entwerfen und implementieren diesen Mechanismus und testen anschließend seine Leistungsfähigkeit. Der Artikel schließt mit Optimierungserkenntnissen für den algorithmischen Handel.

MetaTrader 5 Machine Learning Blueprint (Teil 2): Kennzeichnung von Finanzdaten für maschinelles Lernen
In diesem zweiten Teil der MetaTrader 5 Machine Learning Blueprint-Serie erfahren Sie, warum einfache Bezeichnungen Ihre Modelle in die Irre führen können und wie Sie fortgeschrittene Techniken wie die Triple-Barrier- und Trend-Scanning-Methode anwenden, um robuste, risikobewusste Ziele zu definieren. Dieser praktische Leitfaden ist vollgepackt mit praktischen Python-Beispielen, die diese rechenintensiven Techniken optimieren, und zeigt Ihnen, wie Sie verrauschte Marktdaten in zuverlässige Kennzeichnungen umwandeln können, die die realen Handelsbedingungen widerspiegeln.


Automatisieren von Handelsstrategien in MQL5 (Teil 27): Erstellen eines Price Action Harmonic Pattern der Krabbe mit visuellem Feedback
In diesem Artikel entwickeln wir ein Crab Harmonic Pattern System in MQL5, das harmonische Auf- und Abwärtsmuster der Krabbe oder „crab“ mit Hilfe von Umkehrpunkten und Fibonacci-Verhältnisse identifiziert und Handelsgeschäfte mit präzisen Einstiegs-, Stop-Loss- und Take-Profit-Levels auslöst. Wir integrieren visuelles Feedback durch Chart-Objekte wie Dreiecke und Trendlinien, um die Struktur des XABCD-Musters und die Handelsniveaus anzuzeigen.


Automatisieren von Handelsstrategien in MQL5 (Teil 36): Handel mit Angebot und Nachfrage mit Retest und Impulsmodell
In diesem Artikel erstellen wir ein Angebots- und Nachfragehandelssystem in MQL5, das Angebots- und Nachfragezonen durch Konsolidierungsbereiche identifiziert, sie mit impulsiven Bewegungen validiert und Retests mit Trendbestätigung und anpassbaren Risikoparametern handelt. Das System visualisiert die Zonen mit dynamischen Etiketten und Farben und unterstützt Trailing Stops für das Risikomanagement.


Einführung in MQL5 (Teil 23): Automatisieren der Opening Range Breakout Strategie
Dieser Artikel beschreibt, wie man einen Opening Range Breakout (ORB) Expert Advisor in MQL5 erstellt. Es wird erklärt, wie der EA Ausbrüche aus der anfänglichen Marktspanne identifiziert und dementsprechend Handelsgeschäfte eröffnet. Sie erfahren auch, wie Sie die Anzahl der geöffneten Positionen kontrollieren und eine bestimmte Endzeit festlegen können, um den Handel automatisch zu beenden.


Indikator für die Stärke eines Währungspaares in reinem MQL5
Wir werden einen professionellen Indikator für die Analyse der Währungsstärke in MQL5 entwickeln. Diese Schritt-für-Schritt-Anleitung zeigt Ihnen, wie Sie ein leistungsstarkes Handels-Tool mit einem visuellen Dashboard für MetaTrader 5 entwickeln können. Sie werden lernen, wie Sie die Stärke von Währungspaaren über mehrere Zeitrahmen (H1, H4, D1) berechnen, dynamische Datenaktualisierungen implementieren und eine nutzerfreundliche Oberfläche erstellen können.

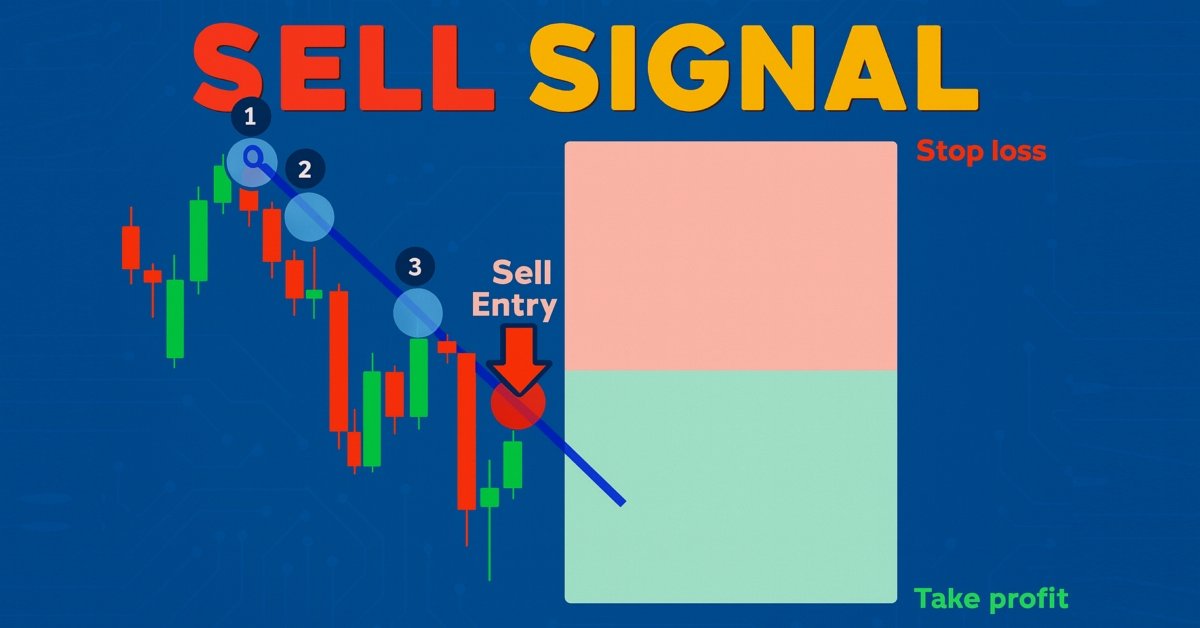
Automatisieren von Handelsstrategien in MQL5 (Teil 25): Trendlinien-Händler mit der Anpassung der kleinsten Quadrate und dynamischer Signalgenerierung
In diesem Artikel entwickeln wir ein Trendlinien-Handelsprogramm, das die kleinsten Quadrate verwendet, um Unterstützungs- und Widerstandstrendlinien zu erkennen, dynamische Kauf- und Verkaufssignale auf der Grundlage von Preisberührungen zu erzeugen und Positionen auf der Grundlage der erzeugten Signale zu eröffnen.

DoEasy. Steuerung (Teil 8): Objektkategorien von Basis-WinForms zur Steuerung von GroupBox- und CheckBox
Der Artikel befasst sich mit der Erstellung von ‚GroupBox‘ und ‚CheckBox‘ WinForms Objekten, sowie der Entwicklung von Basisobjekten für WinForms Objektkategorien. Alle erstellten Objekte sind noch statisch, d.h. sie können nicht mit der Maus interagieren.

Kategorientheorie in MQL5 (Teil 5): Differenzkern oder Egalisator
Die Kategorientheorie ist ein vielfältiger und expandierender Zweig der Mathematik, der erst seit kurzem in der MQL5-Gemeinschaft Beachtung findet. In dieser Artikelserie sollen einige der Konzepte und Axiome erforscht und untersucht werden, mit dem übergeordneten Ziel, eine offene Bibliothek einzurichten, die Einblicke gewährt und hoffentlich auch die Nutzung dieses bemerkenswerten Bereichs für die Strategieentwicklung von Händlern fördert.


Mustererkennung mit dynamischer Zeitnormierung in MQL5
In diesem Artikel erörtern wir das Konzept der dynamischen Zeitnormierung als Mittel zur Ermittlung von Vorhersagemustern in Finanzzeitreihen. Wir werden uns ansehen, wie es funktioniert, und seine Implementierung in reinem MQL5 vorstellen.

Beispiel einer Kausalitätsnetzwerkanalyse (CNA) und eines Vektor-Autoregressionsmodells zur Vorhersage von Marktereignissen
Dieser Artikel enthält eine umfassende Anleitung zur Implementierung eines ausgeklügelten Handelssystems unter Verwendung der Kausalitätsnetzwerkanalyse (Causality Network Analysis, CNA) und der Vektorautoregression (VAR) in MQL5. Es deckt den theoretischen Hintergrund dieser Methoden ab, bietet detaillierte Erklärungen der Schlüsselfunktionen im Handelsalgorithmus und enthält Beispielcode für die Implementierung.

Selbstoptimierender Expert Advisor mit MQL5 und Python (Teil V): Tiefe Markov-Modelle
In dieser Diskussion werden wir eine einfache Markov-Kette auf einen RSI-Indikator anwenden, um zu beobachten, wie sich der Preis verhält, nachdem der Indikator wichtige Niveaus durchlaufen hat. Wir kamen zu dem Schluss, dass die stärksten Kauf- und Verkaufssignale für das NZDJPY-Paar entstehen, wenn der RSI im Bereich von 11-20 bzw. 71-80 liegt. Wir werden Ihnen zeigen, wie Sie Ihre Daten manipulieren können, um optimale Handelsstrategien zu erstellen, die direkt aus den vorhandenen Daten gelernt werden. Darüber hinaus wird demonstriert, wie ein tiefes neuronales Netz so trainiert werden kann, dass es lernt, die Übergangsmatrix optimal zu nutzen.


Dynamic Swing Architecture: Marktstrukturerkennung von Umkehrpunkten (Swings) bis zur automatisierten Ausführung
In diesem Artikel wird ein vollautomatisches MQL5-System vorgestellt, mit dem sich Marktschwankungen präzise erkennen und handeln lassen. Im Gegensatz zu herkömmlichen Umkehr-Indikatoren mit festen Balken passt sich dieses System dynamisch an die sich entwickelnde Preisstruktur an und erkennt hohe und tiefe Umkehrpunkte in Echtzeit, um Richtungsgelegenheiten zu nutzen, sobald sie sich bilden.


Analytical Volume Profile Trading (AVPT): Liquiditätsarchitektur, Marktgedächtnis und algorithmische Ausführung
Analytical Volume Profile Trading (AVPT) untersucht, wie die Liquiditätsarchitektur und das Marktgedächtnis das Preisverhalten beeinflussen, und ermöglicht so einen tieferen Einblick in die institutionelle Positionierung und die volumengesteuerte Struktur. Durch die Zuordnung von POC, HVNs, LVNs und Value Areas können Händler Annahme-, Ablehnungs- und Ungleichgewichtszonen präzise identifizieren.