MQL5编程文章

在众多发表的文章中研究 MQL5语言编程交易策略 的多数由您—我们 MQL5.community的会员所作。文章以类别分组来帮助您迅速找到任何有关MQL5编程问题的答案:集成,测试,交易策略等等。
Follow our 新发表讨论它们在 MQL5.community论坛!



DoEasy 函数库中的时间序列(第四十八部分):在单一子窗口里基于一个缓冲区的多周期、多品种指标
本文研究了一个示例,该示例使用单个指标缓冲区来创建多品种、多周期标准指标,以便在指标子窗口中进行构造和操作。 我会准备库类,以便在程序主窗口中与标准指标一起操作,并有多个缓冲区来显示其数据。


处理时间(第二部分):函数
自动判定经纪商时移和 GMT。 与其请求您的经纪商的支持,您可能会从他们那里得到一个不充分的答案(他们很愿意解释时间错位),我们只需自行查看在时间变化的几周内他们如何计算价格 — 但手工操作极其繁琐,我们让程序来做这件事 — 毕竟这就是为什么我们要有一台 PC。


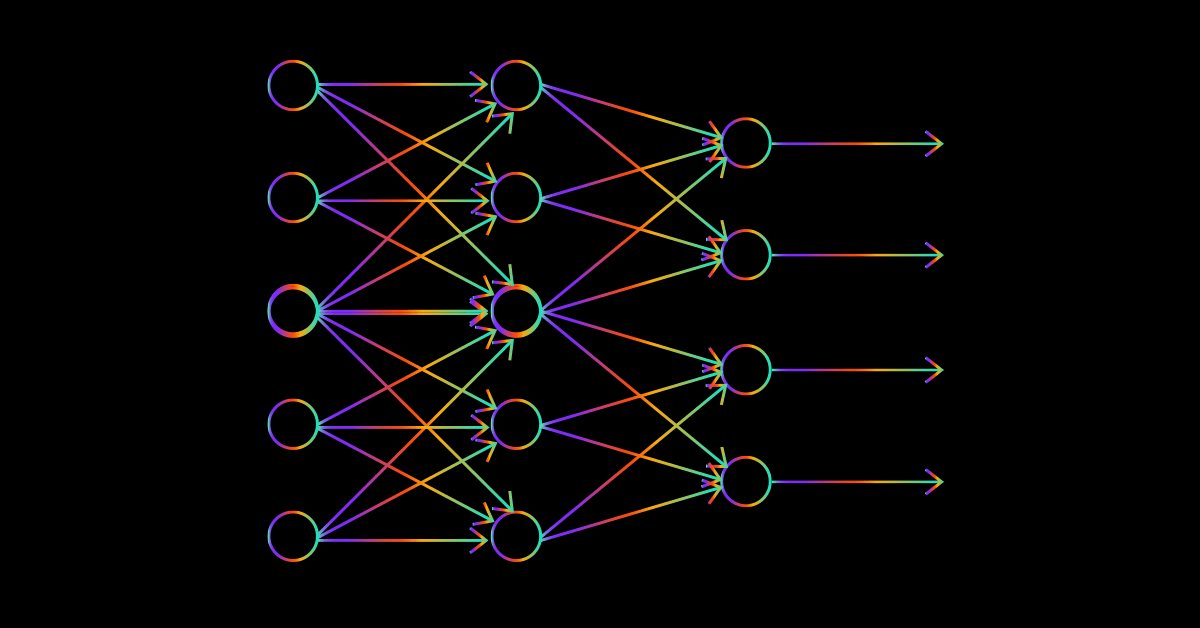
数据科学与机器学习 — 神经网络(第 02 部分):前馈神经网络架构设计
在我们透彻之前,还有一些涵盖前馈神经网络的次要事情,设计就是其中之一。 针对我们的输入,看看我们如何构建和设计一个灵活的神经网络、隐藏层的数量、以及每个网络的节点。

神经网络实验(第 3 部分):实际应用
在本系列文章中,我会采用实验和非标准方法来开发一个可盈利的交易系统,并检查神经网络是否对交易者有任何帮助。 若在交易中运用神经网络,MetaTrader 5 则可作为近乎自给自足的工具。





数据科学和机器学习(第 04 部分):预测当前股市崩盘
在本文中,我将尝试运用我们的逻辑模型,基于美国经济的基本面,来预测股市崩盘,我们将重点关注 NETFLIX 和苹果。利用 2019 年和 2020 年之前的股市崩盘,我们看看我们的模型在当前的厄运和低迷中会表现如何。

利用 MQL5 的交互式 GUI 改进您的交易图表(第一部分):可移动 GUI(I)
凭借我们的利用 MQL5 创建可移动 GUI 的综合指南,令您的交易策略或实用程序焕发出呈现动态数据的力量。 深入了解图表事件的核心概念,并学习如何在同一图表上设计和实现简单、多个可移动的 GUI。 本文还探讨了往 GUI 上添加元素的过程,从而增强其功能和美观性。


如何使用抛物线转向(Parabolic SAR)指标设置跟踪止损(Trailing Stop)
在创建交易策略时,我们需要测试多种多样的保护性止损。这时,一个随着价格变动而动态调整止损位的想法浮现在我的脑海中。抛物线转向(Parabolic SAR)指标无疑是最佳选择。很难想到有比这更简单且视觉上更清晰的指标了。

Scikit-Learn 库中的分类模型及其导出到 ONNX
在本文中,我们将探讨使用 Scikit-Learn 库中所有可用的分类模型来解决 Fisher 鸢尾花数据集的分类任务。我们将尝试把这些模型转换为 ONNX 格式,并在 MQL5 程序中使用生成的模型。此外,我们将在完整的鸢尾花数据集上比较原始模型与其 ONNX 版本的准确性。


使用 Python 的深度学习 GRU 模型到使用 EA 的 ONNX,以及 GRU 与 LSTM 模型的比较
我们将指导您完成使用 Python 进行 DL 制作 GRU ONNX 模型的整个过程,最终创建一个用于交易的专家顾问 (EA),然后将 GRU 模型与 LSTM 模型进行比较。


DoEasy. 控件 (第 2 部分): 操控 CPanel 类
在本文中,我将剔除一些与操控图形元素相关的错误,并继续开发 CPanel 控件。 尤其是,我将实现为所有面板文本对象设置默认字体参数的方法。

用于预测波动性的计量经济学工具:GARCH模型
文章描述了条件异方差非线性模型(GARCH)的特性。在GARCH模型的基础上,构建了iGARCH指标来预测未来一步的波动性。该模型参数的估计使用了ALGLIB数值分析库。


如何构建和优化基于波动率的交易系统(Chaikin volatility-CHV)
在本文中,我们将介绍另一个基于波动率的指标——蔡金波动率(Chaikin Volatility)。在了解到蔡金波动率的使用方法和构建方式之后,我们将学习如何构建自定义指标。我们将分享一些可用的简单策略,并对其进行测试,以了解哪个策略更优。


MQL5.community 中的名人?
MQL5.com 网站能够记住你的一切!你有多少帖子受热捧,您的文章有多受欢迎,您的程序在代码库中被下载了多少次 – 这仅仅是 MQL5.com 记住的一小部分。您的成就可以在个人资料中找到,但是整体情况呢?在本文中,我将显示所有 MQL5.community 会员成就的概貌。



您需要了解的有关MQL5程序结构的所有信息
使用任何编程语言的任何程序都有特定的结构。在本文中,您将通过了解MQL5程序结构每个部分的编程基础知识来学习MQL5计划结构的重要部分,这些基础知识在创建可在MetaTrader 5中执行的MQL5交易系统或交易工具时非常有用。


使用MQL5与Python构建自我优化的智能交易系统
在本文中,我们将讨论如何构建能够根据当前市场条件自主选择和更改交易策略的EA。我们将学习马尔可夫链(Markov Chains)以及它们如何帮助我们作为算法交易者。

掌握ONNX:MQL5交易者的游戏规则改变者
深入ONNX的世界,这是一种用于交换机器学习模型的强大的开放标准格式。了解利用ONNX如何彻底改变MQL5中的算法交易,使交易员能够无缝集成尖端的人工智能模型,并将其策略提升到新的高度。揭开跨平台兼容性的秘密,学习如何在您的MQL5交易活动中释放ONNX的全部潜力。通过这篇掌握ONNX的全面指南提升您的交易游戏


情绪分析与深度学习在交易策略中的应用以及使用Python进行回测
在本文中,我们将介绍如何使用Python中的情绪分析和ONNX模型,并将它们应用于EA中。使用一个脚本运行TensorFlow训练的ONNX模型,以进行深度学习预测;而通过另一个脚本获取新闻标题,并使用人工智能技术量化情绪。

数据科学和机器学习(第 13 部分):配合主成分分析(PCA)改善您的金融市场分析
运用主成分分析(PCA)彻底革新您的金融市场分析! 发现这种强大的技术如何解锁数据中隐藏的形态,揭示潜在的市场趋势,并优化您的投资策略。 在本文中,我们将探讨 PCA 如何为分析复杂的金融数据提供新的视角,揭示传统方法会错过的见解。 发掘 PCA 应用于金融市场数据如何为您带来竞争优势,并帮助您保持领先地位。

图形界面 X: 升级渲染表格及代码优化 (集成编译 10)
我们继续为渲染表格 (CCanvasTable) 完善新的功能。表格现在将具有: 当悬浮时高亮显示; 为每个单元格添加一个图标数组的能力, 以及一种切换它们的方法; 在运行时设置或修改单元格文本的能力等等。


测试不同的移动平均类型以了解它们的洞察力
我们都知道移动平均指标对很多交易者的重要性。还有其他移动平均线类型在交易中也很有用,我们将在本文中确定这些类型,并将它们中的每一种与最流行的简单移动平均线进行简单比较,看看哪一种可以显示出最好的结果。

构建自优化型MQL5智能交易系统(EA)(第3部分):动态趋势跟踪与均值回归策略
金融市场通常被静态划分为震荡市或趋势市两种模式。这种简化分类虽便于短期交易决策。然而,却与真实市场行为脱节。在本文中,我们将深入探讨市场如何精准地在这两种模式间切换,并利用这方面的认知提升算法交易策略的可靠性。

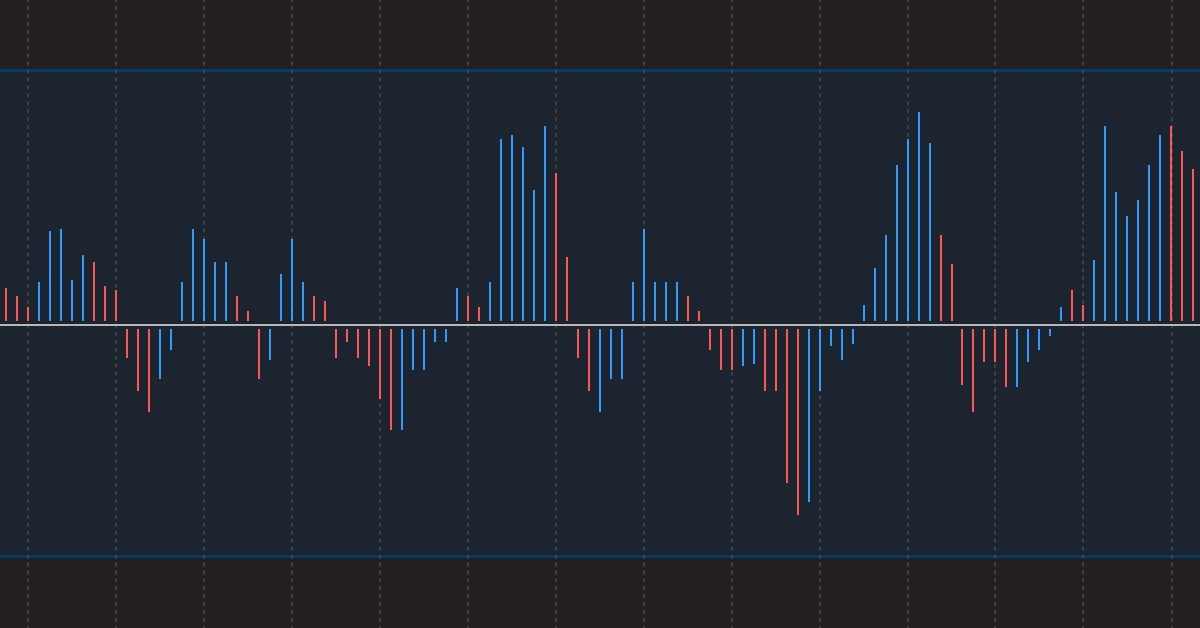
学习如何基于加速(Accelerator)振荡器设计交易系统
我们系列中的一篇新文章,介绍如何通过最流行的技术指标创建简单的交易系统。 我们将学习一个新的加速(Accelerator)振荡器指标,我们将学习如何利用它来设计交易系统。


从头开始开发智能交易系统(第 16 部分):访问 web 上的数据(II)
掌握如何从网络向智能交易系统输入数据并非那么轻而易举。 如果不了解 MetaTrader 5 提供的所有可能性,就很难做到这一点。

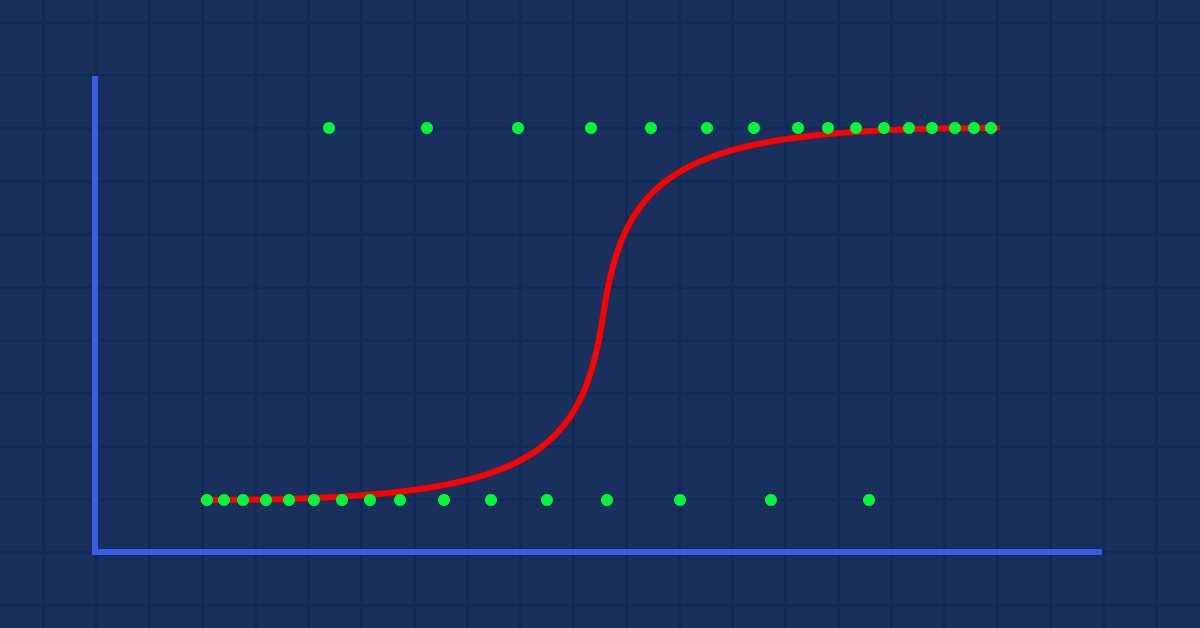
数据科学与机器学习(第 02 部分):逻辑回归
数据分类对于算法交易者和程序员来说是至关重要的。 在本文中,我们将重点关注一种分类逻辑算法,它有帮于我们识别“确定或否定”、“上行或下行”、“做多或做空”。



使用凯利准则与蒙特卡洛模拟的投资组合风险模型
几十年来,交易员们一直使用凯利准则公式来确定投资或赌注的最优资本配置比例,其目标是在最大化长期增长的同时,最小化破产风险。然而,对于个人交易者而言,盲目地依据单次回测的结果来遵循凯利准则往往是危险的,因为在实盘交易中,交易优势会随着时间的推移而减弱,并且过往业绩并不能保证未来的结果。在本文中,我将提出一种在 MetaTrader 5 平台中,为一个或多个智能交易系统进行风险分配的现实方法,该方法将融合来自 Python 的蒙特卡洛模拟结果。


DoEasy 函数库中的图形(第八十四部分):抽象标准图形对象的衍生后代类
在本文中,我将研究为终端的抽象标准图形对象创建衍生后代对象。 该类对象定义了所有图形对象通用的属性。 因此,它只是某个种类的图形对象。 为了阐明它与真实图形对象的从属关系,我们需要在衍生后代对象类中设置该图形对象特定的固有属性。

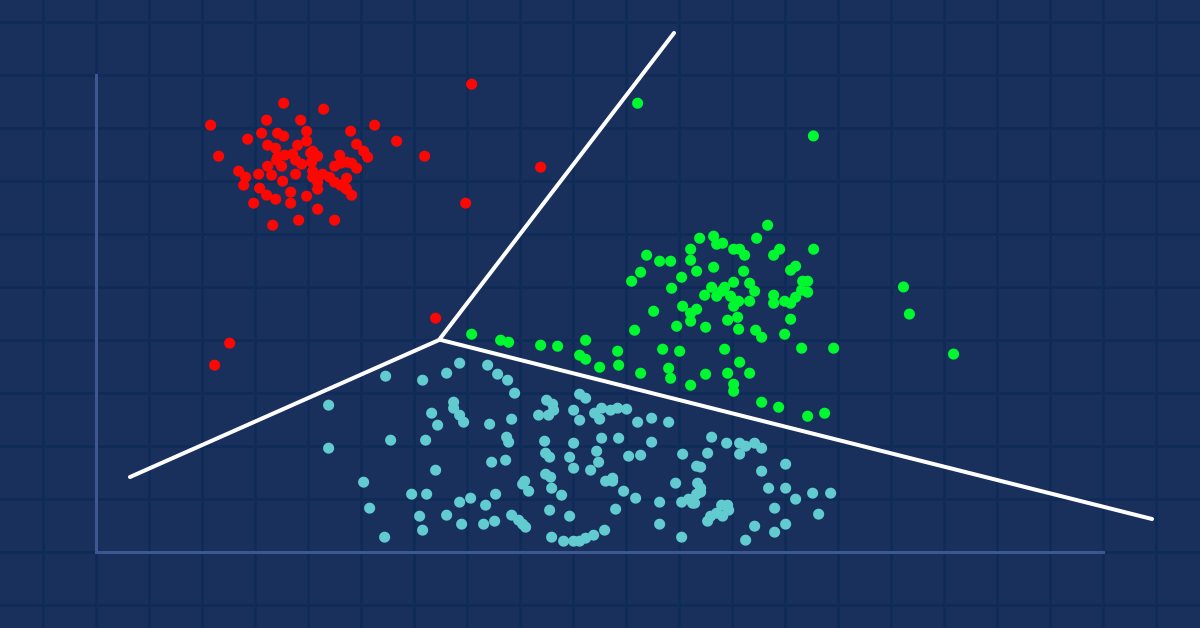
数据科学与机器学习(第 09 部分):以 MQL5 平铺直叙 K-均值聚类
数据挖掘在数据科学家和交易者看来至关重要,因为很多时候,数据并非如我们想象的那么简单。 人类的肉眼无法理解数据集中的不显眼底层形态和关系,也许 K-means 算法可以帮助我们解决这个问题。 我们来发掘一下...