有关MQL5交易系统自动化的文章

阅读 交易系统 文章,拓宽核心思路。了解如何使用蜡烛条图表的统计方法和形态,如何过滤信号以及何处使用信号机指标。
该 MQL5 向导将帮助您 创建无需编程的机器人 以便快速检验您的交易思路。使用向导来学习有关的 遗传算法。


交易中的神经网络:自适应周期分块(Token生成)
诚邀您开启一段精彩旅程,一同探索金融时间序列自适应分析领域,了解如何将复杂谱分析与灵活卷积转化为可落地的交易信号。您将看到LightGTS如何捕捉市场节奏,借助可变窗口步长机制适配市场变化;同时了解OpenCL加速如何让高速计算成为获取盈利决策的快车道。


交易中的神经网络:自适应周期分块(LightGTS)
本文将为大家介绍创新的自适应分块技术,这是一种在考虑时序数据内在周期性的前提下,对时间序列做灵活分块的方法。我们还会讲解一种高效编码技术,该技术在处理不同尺度的数据时,可以保留重要语义特征。金融市场数据具备复杂、多尺度的典型特点,上述两类方法为此类数据的精准处理开辟了新路径,能够显著提升预测结果的稳定性与可靠性。


交易中的神经网络:智能预测流程(Time-MoE)
诚邀大家一起来研究现代Time-MoE框架,该框架已针对时间序列预测任务完成适配。本文将分步实现该架构的核心组件,并同步提供原理讲解与实操示例。该方法使得您不仅能够理解模型的运行机制,还可以将相关原理应用于真实交易场景。


交易中的神经网络:智能预测流程(结论)
本文深入介绍 SwiGLU 嵌入层如何挖掘隐藏的市场规律,以及Decoder-Only Transformer 架构内的稀疏混合专家模型,如何在合理的计算开销下提升预测精度。本文详解将 Time‑MoE 框架集成至 MQL5 与 OpenCL 的实现方法,并提供模型配置与训练的分步教程。


交易中的神经网络:智能预测流程(稀疏混合专家)
我们将带大家探索在OpenCL计算环境下,时序稀疏混合专家模块的实际实现。本文会分步讲解掩码多窗口卷积的工作原理,以及多信息流场景下如何实现基于梯度的训练流程。


构建交易系统(第 1 部分):量化方法
许多交易者根据短期表现来评估策略,往往过早放弃盈利的系统。然而,长期盈利能力取决于通过优化的胜率、风险回报比以及有纪律的仓位规模来实现的正期望值。这些原则可以通过 Python 中的蒙特卡洛模拟以及回测指标进行验证,以评估策略是否稳健或是否可能随时间推移而失败。

通过套接字将 MetaTrader 的 Tick 信息从 MQL5 服务传输到 Python 应用程序
有时候,并非所有东西都能用 MQL5 语言编程实现。即使有可能在 MQL5 中转换现有的高级库,那也将是一项耗时的任务。本文试图证明,我们可以通过使用套接字将 MetaTrader 服务中的买卖报价和时间等 tick 信息传输到 Python 应用程序中,从而绕过对 Windows 操作系统的依赖。


交易中的神经网络:摆脱特定数据依赖的时间序列泛化(结论)
本文将向您展示Mamba4Cast如何把理论转化为可运行的交易算法,并为您开展自主实验奠定基础。不要错过这次机会,获取用于自研策略的全面的知识与策略开发灵感。

在 MQL5 中实现来自其他语言的实用模块(第 03 部分):移植 Python 的 Schedule 模块,打造增强版 OnTimer
Python 中的 schedule 模块提供了一种简单的方法来安排重复性任务。虽然 MQL5 缺乏内置的等效功能,但在本文中,我们将实现一个类似的库,以便在 MetaTrader 5 中更轻松地设置定时事件。


MetaTrader 5中交易品种及其价差的小时级波动分析
带简单移动平均线(SMA)的ProSpread季节性指数指标是一款技术分析工具,用于识别价格走势中的季节性规律、分析特定交易时段的价格行为,该指标既支持单个交易品种,也可用于两个资产之间的价差分析。同时,它能够可视化价格定向波动的统计概率。


从新手到专家:使用MQL5实现动态新闻标题(9)—— 新闻交易中的单图表多品种管理
新闻行情往往伴随着剧烈波动,交易者需要在极短时间内管理多个持仓与交易品种。在本文中,我们将把多品种功能集成到新闻标题EA中,以集成多品种功能的方式应对多品种交易的挑战。接下来我们一起探讨,如何借助MQL5算法交易,让多品种交易变得更加高效、强大。


您应该了解的MQL5向导技巧(第七十九部分):在监督学习中使用鳄鱼震荡指标和A/D震荡指标
在前一篇文章中,我们完成了对鳄鱼震荡指标与集散量(A/D)震荡指标组合的研究,分析二者在原生信号模式下的应用效果。这两个指标互为补充:鳄鱼震荡指标属于趋势指标,A/D震荡指标属于量能指标。本文作为续篇,研究如何利用监督式学习,优化前文所探讨的各类特征形态。我们采用的监督学习模型为卷积神经网络(CNN),该模型结合核回归与点积相似度,对卷积核和通道进行尺度配置。一如既往,我们将逻辑写在自定义信号类文件中,该文件可配合MQL5向导来生成EA。


价格行为分析工具包开发(第三十七部分):市场情绪偏向计
市场情绪是影响价格走势最容易被忽视的强大因素之一。尽管大多数交易者依赖滞后指标或是主观猜测,但市场情绪偏向计(STM)智能交易系统(EA)能够将原始市场数据转化为清晰的可视化指引,实时显示市场倾向看涨、看跌还是保持中性。这让确认交易、避免虚假入场信号以及更有效地把握市场参与时机变得更加容易。


交易中的神经网络:一种跨领域时间序列预测框架(TimeFound)
本文将分步搭建 TimeFound 智能模型的核心模块,使其适配真实场景下的时序预测任务。如果你希望了解神经网络分块算法在 MQL5 中的工程落地实现,那么本文正是为你准备的。


交易中的神经网络:用于精确分类的高效特征提取(构建对象)
Mantis 是一款用于深度时序分析的多功能工具,可灵活扩展,适配任意金融场景。了解分块处理、局部卷积与交叉注意力相结合,如何实现对市场形态的高精度解读。


交易中的神经网络:面向准确分类的有效特征提取(Mantis)
认识Mantis —— 一款基于 Transformer 架构的轻量级时间序列分类基础模型,采用对比预训练与混合注意力机制,实现创纪录的精度,并具备出色的可扩展性。


交易中的神经网络:不依赖特定数据的时间序列泛化(核心模型模块)
我们继续介绍Mamba4Cast框架。今天,我们将深入探讨该方案的实现。Mamba4Cast的设计目标并非对每一条全新时间序列都进行冗长的预热,而是支持直接部署上线。依托零样本预测理念,该模型无需额外训练、也无需调优超参数,就可以在真实业务数据上输出高质量预测结果。


利用深度强化学习优化Ilan智能交易系统
本研究对经典Ilan网格交易策略进行改进,通过在MQL5中集成Q-learning算法,构建出适用于MetaTrader 5平台的自适应版本。本文展示如何定义状态特征、将连续状态空间映射为Q-table可处理的离散值、使用ε-贪婪算法选择操作,以及针对平均持仓收益与平仓事件设计奖励机制。您将实现Q-table的存储与加载功能、通过参数调优优化学习效率,并在策略测试器中对EURUSD(欧元兑美元)/AUDUSD(澳元兑美元)进行测试,以评估稳定性和回撤风险。


MQL5 交易策略自动化(第二十七部分):创建带可视化反馈的价格行为螃蟹谐波形态
本文将基于 MQL5 开发一套螃蟹谐波形态交易系统。程序借助枢轴点与斐波那契比例识别看涨、看跌螃蟹谐波形态,并按照精准的入场、止损、止盈点位触发交易。同时使用三角形、趋势线等图表对象做可视化展示,完整展示 XABCD 形态结构与各个交易价位。

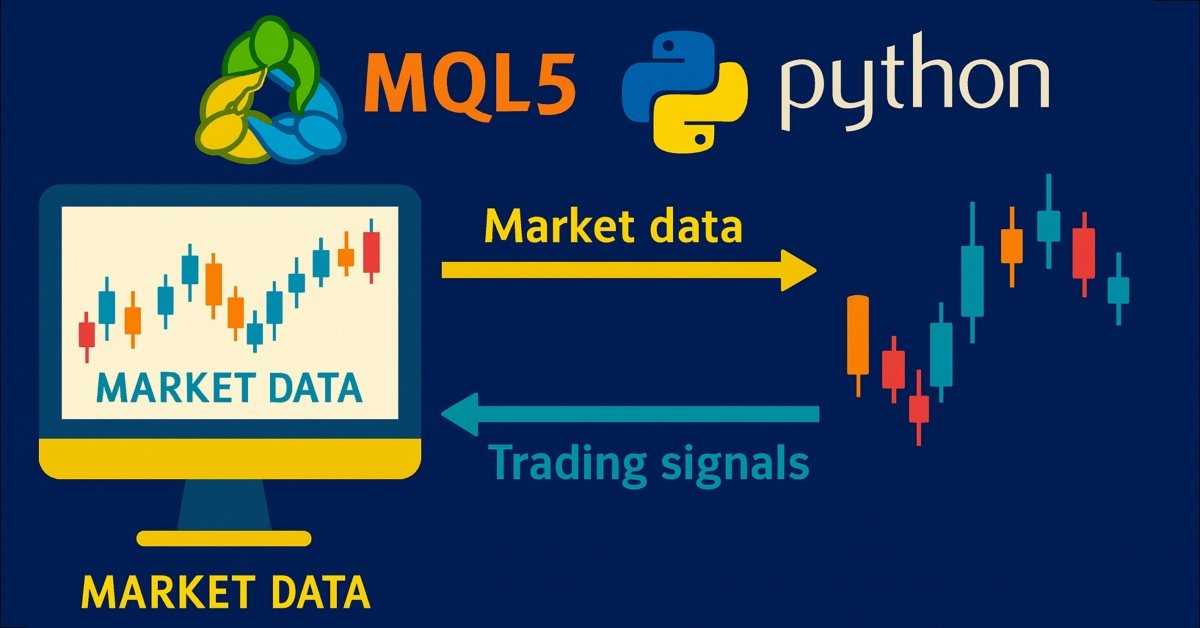
价格行为分析工具包开发(第三十六部分):实现Python直接读取MetaTrader 5行情数据流
借助Python的数据科学生态以及MetaTrader 5官方客户端库,充分挖掘MetaTrader 5终端的全部能力。本文演示如何完成身份校验,将实时Tick数据与分钟K线数据流直接写入Parquet存储;利用Ta技术指标库与Prophet时间序列预测工具完成高阶特征工程,并训练具备时间感知能力的梯度提升模型。接下来,我们部署轻量Flask服务,对外实时输出交易信号。无论您正在搭建混合量化框架,还是希望借助机器学习增强EA策略,都将掌握一套稳健的端到端流水线,用于数据驱动的算法交易。


MQL5自动化交易策略(第二十六部分):构建针形K线均价加仓的多持仓交易系统
在本文中,我们将在MQL5中开发一套针形K线(Pin Bar)均价加仓系统:识别针形K线形态作为开仓触发信号,采用均价加仓策略实现多持仓管理,并搭配移动止损与盈亏平衡调整功能增强策略。系统内置可自定义参数,同时配备信息面板,可对持仓与盈利情况进行实时监控。

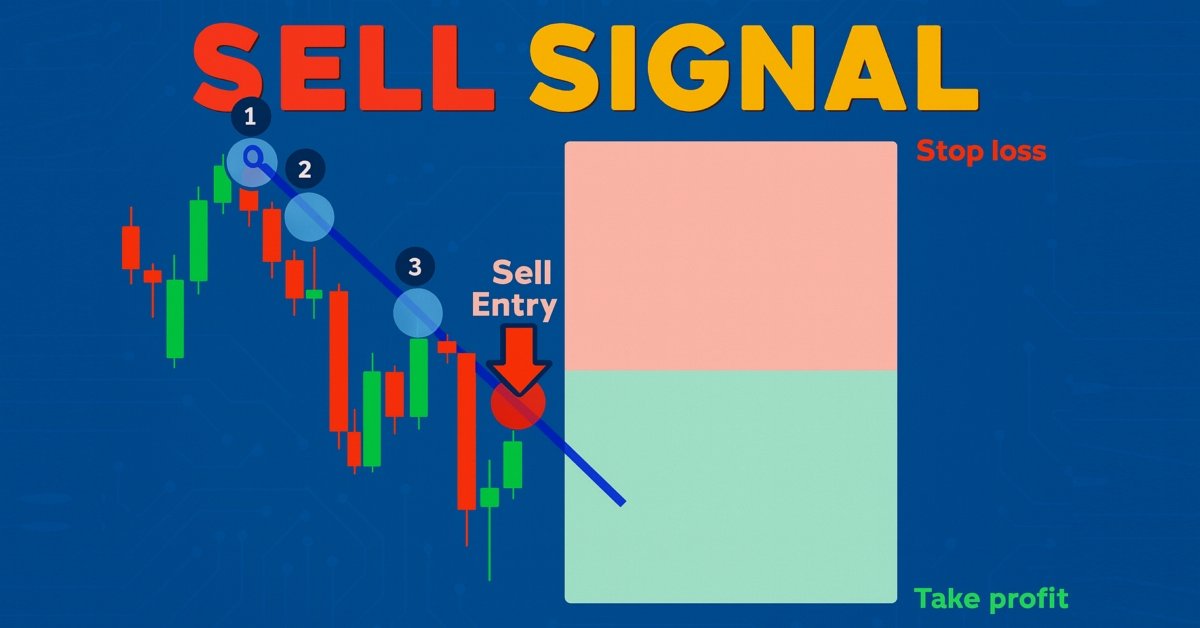
MQL5 自动化交易策略(第二十五部分):基于最小二乘法拟合的趋势线交易 EA 与动态信号生成
本文将开发一款趋势线交易程序,采用最小二乘法自动识别支撑、阻力趋势线,依据价格触碰趋势线生成多空动态交易信号,并根据信号自动开仓。


市场模拟:MQL5 中的 SQL 入门(四)
许多人往往低估了SQL,甚至根本不使用它,因为他们并不完全了解它的实际工作原理。在针对SQL数据库运行查询时,我们并不总是寻求一个通用的答案;在某些情况下,我们需要一个非常具体且实用的答案。如果数据库的结构和数据模型设计得当,几乎任何类型的信息都可以被整合到其中。


基于Mamba选择性状态空间模型的神经网络交易机器人开发
本文探究可用于金融时间序列预测的创新性Mamba/SSM神经网络架构。我们将完整介绍该模型在MQL5平台下的实现方案,它是Transformer的现代替代方案,计算复杂度为线性O(N),而非二次复杂度O(N²)。还会详细讲解选择性状态空间模型、硬件感知优化、分块处理,以及先进的AdamW训练算法。并附带实测结果:模型预测准确率由62%提升至71%,同时训练耗时从45分钟缩短至8分钟。本文提供一个现成的MetaTrader 5交易EA,具备自动训练与自适应风险管理能力。


交易机器人风险管理器(第一部分):EA风控头文件
交易对风控纪律有着极高的要求。本文分析了交易者亏损的主要原因,并针对MQL5平台提出一套技术方案 —— CEnhancedRiskManager(增强型风险管理器)类,并在激进网格EA上完成了实操测试。

MQL5交易工具(第八部分):具备可拖拽与可最小化功能的增强型信息仪表盘
在本文中,我们将开发一套增强型信息仪表盘。该版本在上一篇内容的基础上进行升级,新增可拖拽和最小化功能以优化用户交互,同时保持对多品种持仓与账户指标的实时监控能力。


基于协整股票的统计套利(第二部分):EA、回测与优化
本文展示一个智能交易系统(EA)示例,用于交易一篮子四只纳斯达克股票。选股流程如下:首先通过皮尔逊相关系数检验进行初步筛选;再对筛选后的股票组进行约翰森协整检验;最后通过ADF检验与KPSS检验验证协整价差的平稳性。本文将对这一流程做补充说明,并展示经过小幅优化后的回测结果。


Python-MetaTrader 5 策略测试器(第一部分):交易模拟器
Python 提供的 MetaTrader 5 模块支持通过 Python 在 MetaTrader 5 客户端发起交易,但存在一个重大缺陷:该模块不具备 MetaTrader 5 客户端自带的策略测试器功能。在本系列文章中,我们将搭建一套框架,实现基于 Python 环境的交易策略回测。


人工原子算法(A3)
本文介绍如何在 MQL5 中实现人工原子算法(A3)—— 一种受化学过程启发的元启发式优化算法。该算法只有两个可调参数:紧凑性和较小的种群规模,这保证了较高的运行速度,同时保持了足够的解质量。


神经网络在交易中的应用:不依赖特定数据的时间序列泛化(Mamba4Cast)
在本文中,我们介绍了 Mamba4Cast 框架,并深入探讨了其关键组件之一:基于时间戳的位置编码。本文展示了如何结合数据的日历结构来构建时间嵌入。


神经网络在交易中的应用:基于自适应模态分解的时间序列预测(终篇)
本文讨论了在算法交易背景下,使用 MQL5 对 ACEFormer 框架的调整及其实践应用。它展示了关键的架构决策、训练特性以及在真实数据上的模型测试结果。


数据科学与机器学习(第四十四部分):利用向量自回归(VAR)预测外汇 OHLC 时间序列
本文探讨如何使用向量自回归(VAR)模型预测外汇 OHLC(开盘价、最高价、最低价、收盘价)时间序列数据。文章涵盖 VAR 模型的实现、模型训练以及在 MetaTrader 5 中的实时预测,帮助交易者分析相互关联的货币走势,改进交易策略。


神经网络在交易中的应用:基于自适应模态分解(ACEFormer)的时间序列预测
我们诚邀您探索 ACEFormer 架构 — 一种将概率注意力机制的有效性与自适应时间序列分解相结合的现代解决方案。本文将对那些寻求在金融市场中平衡计算性能和预测准确性的读者有所帮助。


价格行为分析工具包开发(第34部分):借助高级数据采集管道将原始市场数据转化为预测模型
你是否曾错过市场突然的尖峰行情,或者在行情发生时措手不及?预判实时行情的最佳方法是从历史形态中学习。为了训练一个机器学习模型,本文首先向您展示如何在 MetaTrader 5 中创建一个脚本,用于摄取历史数据并将其发送到 Python 进行存储 —— 为您的尖峰检测系统奠定基础。继续阅读,了解每个步骤的实际操作。


使用机器学习检测与分类分形模式
在本文中,我们将探讨一个有趣的话题:利用机器学习进行分形分析和市场预测。这只是迈向探索金融价格图表上形成的各种分形结构的最初几步。我们将利用相关性来发现模式,并使用 CatBoost 算法对这些模式进行分类。


在 MQL5 中实现保本机制(第 2 部分):基于 ATR 和风险回报比的保本机制
本文将完成 MQL5 中基于 ATR 和风险回报比(RRR)的保本机制实现,并从零开始开发一个类,使得在无需重新输入参数的情况下即可轻松切换保本模式。为评估每种保本类型的有效性,我们将进行多次回测,并在算法交易的背景下分析它们各自的优缺点。