Статьи по автоматизации торговых систем на языке MQL5

Прочитайте статьи по торговым системам, которые основаны на самых разнообразных идеях. Вы узнаете как использовать статистические методы и паттерны на японских свечах, как фильтровать сигналы и для чего нужны семафорные индикаторы.
С помощью Мастера MQL5 вы научитесь создавать робота без программирования для быстрой проверки торговых идей, а также узнаете, что такое генетические алгоритмы.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Библиотека для простого и быстрого создания программ для MetaTrader (Часть XIII): События объекта "аккаунт"
В данной статье будут рассмотрены методы работы с событиями аккаунта (счёта), позволяющие отслеживать важные события изменения свойств счёта, так или иначе влияющие на автоматическую торговлю.Некоторая часть функционала для отслеживания событий аккаунта, уже была нами создана в прошлой статье при создании коллекции объектов-аккаунтов.

MQL5 Маркету 1 год
С момента запуска продаж в MQL5 Маркете прошел ровно год. Это был период напряженной работы, которая привела к появлению на рынке крупнейшего магазина торговых роботов и технических индикаторов для платформы MetaTrader 5.

Как разработать торговую систему на основе индикатора Envelopes
В этой статье я поделюсь с вами еще одним методом торговли по полосам. На этот раз мы будем работать с индикатором Envelopes (Конверты, Огибающие линии). Научимся создавать стратегии на основе этого индикатора.

Библиотека для простого и быстрого создания программ для MetaTrader (Часть XII): Класс объекта "аккаунт", коллекция объектов-аккаунтов
В предыдущей статье мы определили события закрытия позиций для MQL4 в библиотеке и избавились от оказавшихся невостребованными свойств ордеров. В данной статье рассмотрим создание объекта "Аккаунт", создадим коллекцию объектов-аккаунтов и подготовим функционал для отслеживания событий аккаунтов.

Работа с ценами и Сигналами в библиотеке DoEasy (Часть 65): Коллекция стаканов и класс для работы с Сигналами MQL5.com
В статье создадим класс-коллекцию стаканов цен всех символов и начнём разработку функционала для работы с сервисом сигналов MQL5.com — создадим класс объекта-сигнала.

Кластеризация временных рядов в причинно-следственном выводе
Алгоритмы кластеризации в машинном обучении — это важные алгоритмы обучения без учителя, которые позволяют разделять исходные данные на группы с похожими наблюдениями. Используя эти группы, можно проводить анализ рынка для конкретного кластера, искать наиболее устойчивые кластеры на новых данных, а также делать причинно-следственный вывод. В статье предложен авторский метод кластеризации временных рядов на языке Python.

Разработка торговой системы на основе Импульса (Momentum)
В предыдущей статье я упоминал о важности определения тренда, то есть определения направления движения цены. В этой статье мы поговорим еще об одном важном понятии в трейдинге, которое также существует в виде индикатора — импульсе цен, или индикаторе Momentum. Мы разработаем собственную торговую систему на основе этого индикатора.

Итоги MQL5 Маркета за 1 квартал 2013 года
С момента своего основания MQL5 Маркет - магазин торговых роботов и технических индикаторов - уже привлек в свои ряды более 250 разработчиков, которые опубликовали 580 продуктов. Итоги первого квартала 2013 года показывают, что некоторые продавцы довольно успешны в MQL5 Маркете и уже получили с продаж солидную прибыль.

Нейросети — это просто (Часть 20): Автоэнкодеры
Мы продолжаем изучение алгоритмов обучения без учителя. Возможно, у читателя может возникнуть вопрос об соответствии последних публикаций теме нейронных сетей. В новой статье мы возвращаемся к использованию нейронных сетей.

Градиентный бустинг в задачах трансдуктивного и активного машинного обучения
В данной статье вы познакомитесь с методами активного машинного обучения на реальных данных, узнаете какие плюсы и минусы они имеют. Возможно, эти методы займут свое место в вашем арсенале моделей машинного обучения. Термин трансдукции был введен Владимиром Наумовичем Вапником, изобретателем машины опорных векторов или SVM (support vector machine).

Матрицы и векторы в MQL5
Специальные типы данных matrix и vector позволяют писать код, приближенный к математической записи. Это избавляет от необходимости создавать вложенные циклы и помнить о правильной индексации массивов, которые участвуют в вычислении. Таким образом повышается надежность и скорость разработки сложных программ.

Модель движения цены и ее основные положения. (Часть 3): Расчет оптимальных параметров биржевой игры
В рамках разработанного автором инженерного подхода, основанного на теории вероятности, находятся условия открытия прибыльной позиции и рассчитываются оптимальные – максимализирующие прибыль - значения тейкпрофита и стоплосса.


Разработка торговой системы на основе индикатора Force Index
Это новая статья из серии, в которой мы учимся создавать торговые системы на основе популярных технических индикаторов. На этот раз будем изучать индикатор Индекса силы (Force Index) и будем учиться создавать на его основе торговые системы.

Эксперты на основе популярных торговых систем и алхимия оптимизации торгового робота (Часть 3)
В данной статье автор продолжает обзор алгоритмов реализации простейших торговых систем и знакомит с механизацией бэктестинга. Статья будет полезна начинающим трейдерам и начинающим экспертописателям

Фриланс на MQL5.com - лучшее место для разработчика
Разработчикам торговых советников больше не надо искать трейдеров, которым нужны эксперты, - заказчики сами найдут вас. Более того, они уже находят разработчиков, выставляют заказы и оплачивают проделанную работу в сервисе Фриланс на MQL5.com. За 4 года существования сервиса три тысячи трейдеров оплатило свыше 10 000 выполненных работ! Причем активность трейдеров и разработчиков постоянно возрастает.

Показатель склонности (Propensity score) в причинно-следственном выводе
В статье рассматривается тема матчинга в причинно-следственном выводе. Матчинг используется для сопоставления похожих наблюдений в наборе данных. Это необходимо для правильного определения каузальных эффектов, избавления от предвзятости. Автор рассказывает, как это помогает в построении торговых систем на машинном обучении, которые становятся более устойчивыми на новых данных, на которых не обучались. Центральная роль отводится показателю склонности, который широко используется в причинно-следственном выводе.

Нелинейные регрессионные модели на бирже
Нелинейные регрессионные модели на бирже: реально ли прогнозировать финансовые рынки? Попробуем создать моделеь для прогноза цен на евро-доллар, и сделать на ее основе двух роботов - на Python и MQL5.

Работа с таймсериями в библиотеке DoEasy (Часть 36): Объект таймсерий всех используемых периодов символа
В статье рассмотрим объединение списков объектов-баров по каждому используемому периоду символа в один объект таймсерий символа. Таким образом у нас будет для каждого символа подготовлен объект, хранящий списки всех используемых периодов таймсерии символа.

Automated Trading Championship - обратная сторона медали
Чемпионат Automated Trading Championship на платформе MetaTrader 4 проводится уже в третий раз и многими сегодня воспринимается как некое само собой разумеющееся ежегодное событие, которого ждут с нетерпением. Но это состязание предъявляет серьезные требования к Участникам. Именно об этом мы и хотим рассказать.

Библиотека для простого и быстрого создания программ для MetaTrader (Часть XXVII): Работа с торговыми запросами - выставление отложенных ордеров
В статье продолжим работу над торговыми запросами и реализуем выставление отложенных ордеров, а также устраним найденные недочёты в работе торгового класса.

Разработка торгового робота на Python (Часть 3): Реализация торгового алгоритма на основе модели
Продолжаем цикл статей по созданию торгового робота на Python и MQL5. Сегодня решим задачу создания торгового алгоритма на Python.

Разработка торговой системы на основе индикатора Williams PR
Новая статья из серии, в которой мы учимся создавать торговые системы по показателям самых популярных технических индикаторов. Пишем системы на языке MQL5 для использования в MetaTrader 5. В этой статье мы будем изучать индикатор Процентного диапазона Уильямса (Williams' %R).

Итоги MQL5 Маркета за 2 квартал 2013 года
За полтора года успешной работы MQL5 Маркет стал крупнейшим трейдерским магазином торговых стратегий и технических индикаторов. В нем опубликовано около 800 торговых приложений от 350 разработчиков со всего мира. При этом трейдеры уже купили и установили в свои терминалы MetaTrader 5 свыше 100 000 торговых программ.

Эксперименты с нейросетями (Часть 4): Шаблоны
Нейросети наше все. Проверяем на практике, так ли это. MetaTrader 5 как самодостаточное средство для использования нейросетей в трейдинге. Простое объяснение.

Библиотека для простого и быстрого создания программ для MetaTrader (Часть VII): События срабатывания StopLimit-ордеров, подготовка функционала для событий модификации ордеров и позиций
В предыдущих статьях мы начали создавать большую кроссплатформенную библиотеку, целью которой является упростить создание программ для платформы MetaTrader 5 и MetaTrader 4. В шестой части мы научили библиотеку работать с позициями на счетах с типом "неттинг". В данной части сделаем отслеживание событий срабатывания StopLimit-ордеров и подготовим функционал для отслеживания событий модификации рыночных ордеров и позиций.


Как работать с линиями средствами MQL5
В этой статье мы поговорим о том, как работать с наиболее важными линиями, такими как линии тренда, поддержка и сопротивление, используя средства языка MQL5.

Разработка торговой системы на основе индикатора Alligator
Это новая статья из серии, в которой мы учимся создавать торговые системы по показателям самых популярных технических индикаторов. В ней мы будем изучать индикатор Alligator, а также создадим на его основе торговые системы.

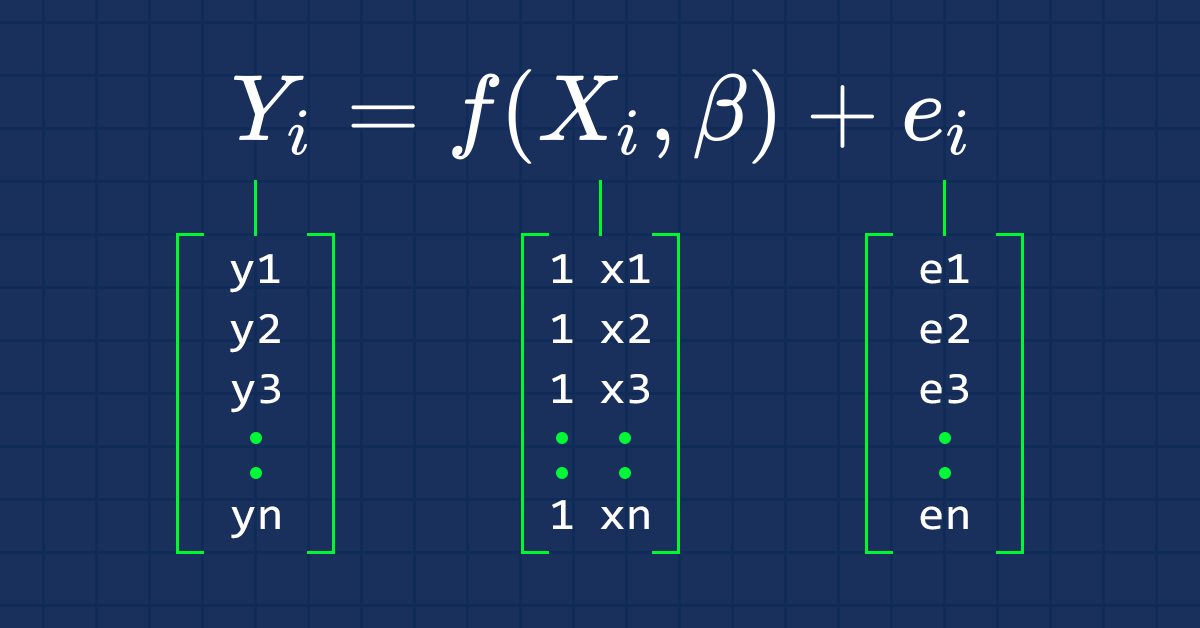
Машинное обучение и Data Science (Часть 03): Матричная регрессия
В этот раз мы будем создавать модели с помощью матриц — они дают большую гибкость и позволяют создавать мощные модели, которые могут обрабатывать не только пять независимых переменных, но и множество других, насколько позволяют пределы вычислительных возможностей компьютера. Статья будет очень интересной, это точно.


Статистический арбитраж с прогнозами
Мы рассмотрим статистический арбитраж, выполним поиск символов корреляции и коинтеграции с помощью Python, создадим индикатор для коэффициента Пирсона, а также советник для торговли статистическим арбитражем с прогнозами, сделанными с помощью Python и моделей ONNX.

Работаем со временем (Часть 2): Функции
Научимся автоматически распознавать смещения времени у брокера и время по Гринвичу. Вместо того, чтобы обращаться к брокеру, который скорее всего даст недостаточно полный ответ (а кто захочет объяснять, куда пропал торговый час?), мы сами посмотрим, по какому времени приходят от них котировки в те недели, когда переводят часы. Но конечно же, это мы будем делать не вручную — пусть за нас работает программа.

Эксперименты с нейросетями (Часть 1): Вспоминая геометрию
Нейросети наше все. Проверяем на практике, так ли это. Экспериментируем и используем нестандартные подходы. Пишем прибыльную торговую систему. Простое объяснение.

Библиотека для простого и быстрого создания программ для MetaTrader (Часть VIII): События модификации ордеров и позиций
В предыдущих статьях мы начали создавать большую кроссплатформенную библиотеку, целью которой является упростить написание программ для платформ MetaTrader 5 и MetaTrader 4. В седьмой части мы добавили отслеживание событий срабатывания StopLimit-ордеров и подготовили функционал для отслеживания остальных событий, происходящих с ордерами и позициями. В данной статье сделаем класс для отслеживания событий модификации рыночных ордеров и позиций.

Работа с таймсериями в библиотеке DoEasy (Часть 45): Мультипериодные индикаторные буферы
В статье начнём доработку объектов-индикаторных буферов и класса коллекции буферов для работы в мультипериодном и мультисимвольном режимах. В данной статье рассмотрим работу объектов-буферов для получения и вывода данных с любого таймфрейма на текущий график текущего символа.

Книга 'Энциклопедия торговых стратегий', Джеффри Оуэн Кац, Донна Л. МакКормик
«Энциклопедия торговых стратегий» ориентирована на трейдеров и финансовых аналитиков, которые стремятся повысить эффективность и надежность работы на финансовых и товарных рынках. Джеффри Кац и Донна Маккормик, имея немалый опыт торговли на фьючерсных рынках, тщательно исследуют методы и стратегии, которые, по мнению широкой публики, должны показывать выдающиеся результаты. Строгий анализ, основанный на тестах с использованием исторических данных по большому спектру рынков, развенчивает многие мифы и является основой научного подхода к построению разнообразных торговых систем.
В книге содержатся рекомендации по улучшенным методам контроля риска, показаны рискованные и потенциально убыточные методики, способные привести к разорению. Книгу можно использовать и как справочник по существующим на сегодняшний день торговым стратегиям и методам, и как руководство по построению оригинальных торговых систем.

Использование крешлогов для отладки собственных dll
25-30% всех крешлогов, поступающих от пользователей, возникают в результате ошибок выполнения функций, импортируемых из пользовательских dll.

Стать хорошим программистом (Часть 2): избавляемся еще от пяти привычек на пути к лучшему программированию на MQL5
Статья обязательна к прочтению для всех, кто хочет улучшить свою карьеру программиста. Цель этой серии статей — помочь любому читателю, даже опытному, улучшить навыки программирования. Описанные в статье идеи работают как для начинающих MQL5-программистов, так и для профессионалов.

Десять "ошибок" начинающего трейдера?
В статье обосновывается подход к построению торговой системы как последовательности открытия и закрытия взаимосвязанных ордеров в зависимости от складывающейся обстановки - цены и текущего значения прибыли/убытка каждого ордера, а не только и не столько от традиционных "сигналов". Приведен пример конкретной реализации такой простейшей торговой системы.

Алгоритм докупки: математическая модель увеличения эффективности
В данной статье мы будем использовать алгоритм докупки, как путеводитель в мир более глубокого понимания эффективности торговых систем и начнем работать над общими принципами усиления эффективности торговли с помощью математики и логики а также применим самые нестандартные методы увеличения эффективности в контексте использования абсолютно любой торговой системы.

Работа с таймсериями в библиотеке DoEasy (Часть 51): Составные мультипериодные мультисимвольные стандартные индикаторы
В статье завершим разработку объектов мультисимвольных мультипериодных стандартных индикаторов. На примере стандартного индикатора Ichimoku Kinko Hyo разберём создание сложносоставных пользовательских индикаторов, имеющих вспомогательные рисуемые буферы для отображения данных на графике.

Теория хаоса в трейдинге (Часть 1): Введение, применение на финансовых рынках и индикатор Ляпунова
Можно ли применять теорию хаоса на финансовых рынках? Чем классическая теория Хаоса и хаотические системы отличаются от концепции, предложенной Биллом Вильямсом, рассмотрим в этой статье.