Статьи с примерами программирования торговых роботов на языке MQL5

Эксперты являются вершиной программирования и желаемой целью каждого разработчика в автоматическом трейдинге. Написать собственного торгового робота вы сможете с помощью статей этого раздела. Новички шаг за шагом смогут пройти все этапы в создании, отладке и тестировании автоматических торговых систем.
Статьи научат вас не только программировать на языке MQL5, но и покажут как реализовать любые торговые идеи и техники. Вы узнаете, как написать трейлинг стоп, как реализовать управление капиталом, как получить значение индикатора и многое-многое другое.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Совместное использование PSAR, Хейкин-Аши и глубокого обучения для трейдинга
В настоящем проекте исследуется сочетание глубокого обучения и технического анализа для тестирования торговых стратегий на рынке Форекс. Для быстрого экспериментирования используется скрипт на Python, использующий модель ONNX наряду с традиционными индикаторами, такими как PSAR, SMA и RSI, для прогнозирования движения пары EUR/USD. Затем скрипт MetaTrader 5 переносит эту стратегию в реальную среду, используя исторические данные и технический анализ для принятия обоснованных торговых решений. Результаты тестирования на исторических данных свидетельствуют об осторожном, но последовательном подходе, направленном на управление рисками и устойчивый рост, а не на агрессивную погоню за прибылью.

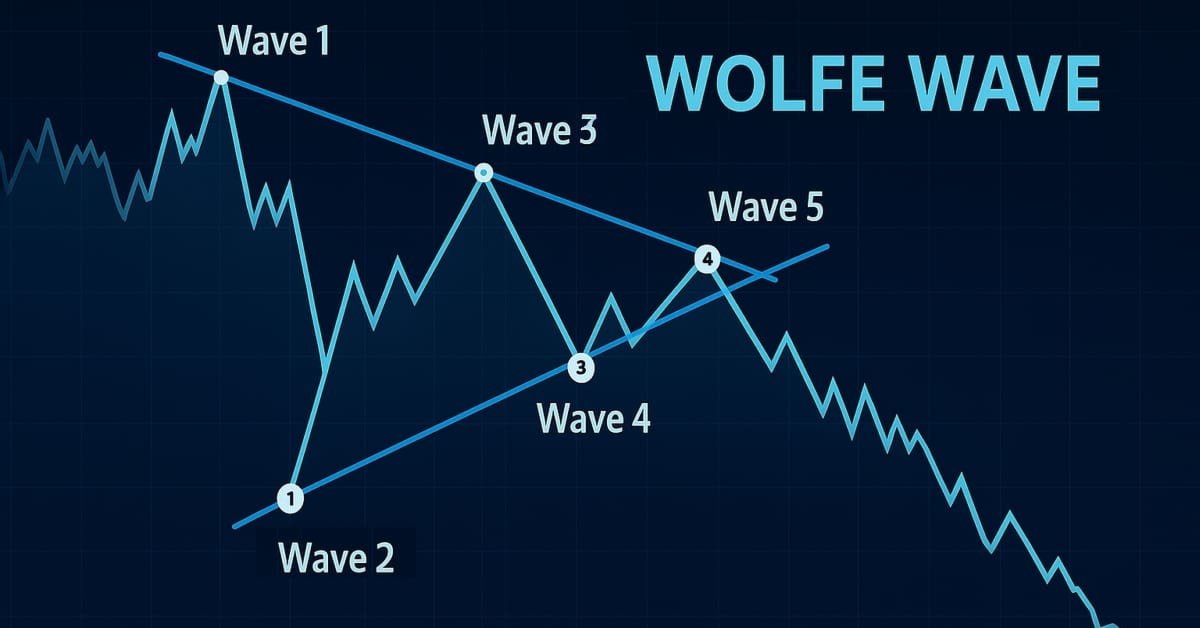
Знакомство с MQL5 (Часть 19): Автоматизация обнаружения волн Вульфа
Эта статья описывает, как программно выявлять бычьи и медвежьи паттерны волн Вульфа и торговать на их основе с помощью языка MQL5. Мы рассмотрим, как выявлять структуры волн Вульфа программным образом и исполнять сделки на их основе с помощью языка MQL5. Это включает в себя обнаружение ключевых точек свинга, проверку правил паттерна и подготовку советника к действию на основе найденных сигналов.

Нейросети в трейдинге: Контекстно-зависимое обучение, дополненное памятью (Окончание)
Мы завершаем реализацию фреймворка MacroHFT для высокочастотной торговли криптовалютами, который использует контекстно-зависимое обучение с подкреплением и памятью для адаптации к динамичным рыночным условиям. И в завершении данной статьи будет проведено тестирование реализованных подходов, на реальных исторических данных, для оценки их эффективности.

Нейросети в трейдинге: Мультиагентная адаптивная модель (Окончание)
В предыдущей статье мы познакомились с мультиагентным адаптивным фреймворком MASA, который объединяет подходы обучения с подкреплением и адаптивные стратегии, обеспечивая гармоничный баланс между доходностью и рисками в турбулентных рыночных условиях. Нами был построен функционал отдельных агентов данного фреймворка, и в этой статье мы продолжим начатую работу, доведя её до логического завершения.


Знакомство с языком MQL5 (Часть 23): Автоматизация торговли на пробое диапазона открытия рынка
В этой статье рассматривается, как создать советник для торговли по стратегии пробоя диапазона открытия (Opening Range Breakout, ORB) на языке MQL5. В статье объясняется, как советник идентифицирует пробои из диапазона открытия рынка и открывает соответствующие сделки. Вы также научитесь контролировать количество открытых позиций и устанавливать конкретное время прекращения для автоматической остановки торговли.


Нейросети в трейдинге: Адаптивная периодическая сегментация (Создание токенов)
Предлагаем вам отправиться в захватывающее путешествие по миру адаптивного анализа финансовых временных рядов и узнать, как превратить сложный спектральный разбор и гибкую свёртку в реальные торговые сигналы. Вы увидите, как LightGTS слушает ритм рынка, подстраиваясь под его изменения шагом переменного окна, и как OpenCL-ускорение позволяет превратить вычисления в кратчайший путь к прибыльным решениям.


Нейросети в трейдинге: Интеллектуальный конвейер прогнозов (Time-MoE)
Предлагаем познакомиться с современным фреймворком Time-MoE, адаптированным под задачи прогнозирования временных рядов. В статье мы пошагово реализуем ключевые компоненты архитектуры, сопровождая их объяснениями и практическими примерами. Такой подход позволит вам не только понять принципы работы модели, но и применить их в реальных торговых задачах.

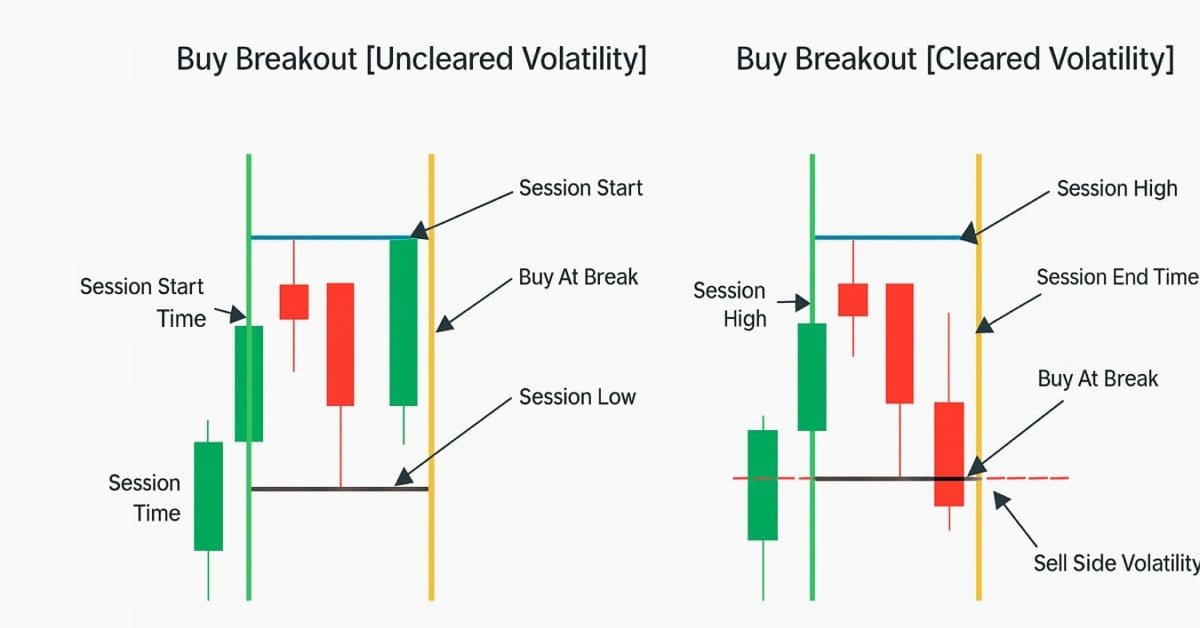
Разработка пробойной торговой системы на основе волатильности
Пробойная система на основе волатильности определяет рыночные диапазоны, а затем совершает сделки, когда цена пробивает эти уровни вверх или вниз, с учетом таких показателей волатильности, как ATR. Такой подход помогает выявлять сильные направленные движения.


Нейросети в трейдинге: Устойчивые торговые сигналы в любых режимах рынка (Модули внимания)
В данной статье мы продолжаем реализацию подходов фреймворка ST-Expert, сосредотачиваясь на практических аспектах его применения средствами MQL5. Ранее мы рассмотрели теоретические основы и ключевые компоненты модели, а теперь переходим к непосредственной работе с алгоритмами графового внимания, локального и глобального распределения внимания. Основная цель текущей работы — показать, как концептуальные идеи ST-Expert превращаются в работоспособные решения для анализа и прогнозирования финансовых рядов.


Нейросети в трейдинге: Повышение эффективности Transformer путем снижения резкости (SAMformer)
Обучение моделей Transformer требует больших объемов данных и часто затруднено из-за слабой способности моделей к обобщению на малых выборках. Фреймворк SAMformer помогает решить эту проблему, избегая плохих локальных минимумов. И повышает эффективность моделей даже на ограниченных обучающих выборках.


Реализация LLM-агента с SQL-памятью в MetaTrader 5
LLM-агент с SQL-памятью в MetaTrader 5 — архитектура, которая устраняет главное ограничение классических LLM-советников: потерю контекста между запросами. Каждое решение агента записывается в SQLite с рыночными условиями в момент сигнала — RSI, выравнивание MA, волатильность — и после закрытия позиции база получает исход. При следующем запросе агент читает собственную историю: похожие условия RSI из прошлого и последние три решения — и только затем анализирует текущий рынок. Результат: система, которая помнит свои ошибки между перезапусками и адаптирует поведение на основе накопленной статистики, а не начинает с чистого листа при каждом новом баре.


Торговый инструментарий MQL5 (Часть 3): Разработка EX5-библиотеки для управления отложенными ордерами
Вы узнаете, как разработать и внедрить комплексную библиотеку отложенных EX5-ордеров в ваш код или MQL5-проекты. Мы рассмотрим, как импортировать и реализовать такую библиотеку в составе торговой панели или графического пользовательского интерфейса (GUI). Панель ордеров советника позволит пользователям открывать, отслеживать и удалять отложенные ордера по магическому числу непосредственно из графического интерфейса в окне графика.


Нейросети в трейдинге: Сквозная многомерная модель прогнозирования временных рядов (GinAR)
Предлагаем познакомиться с инновационным подходом к прогнозированию временных рядов с пропущенными данными на базе фреймворка GinAR. В статье показана реализация ключевых компонентов на OpenCL, что обеспечивает высокую производительность. В следующей публикации мы подробно рассмотрим интеграцию этих решений в MQL5. Это позволит понять, как применять метод на практике в трейдинге.


Нейросети в трейдинге: Вероятностное прогнозирование временных рядов (Окончание)
Приглашаем вас познакомиться с фреймворком K²VAE и вариантом интеграции предложенных подходов в торговую систему. Вы узнаете, как гибридный подход Koopman–Kalman–VAE помогает строить адаптивные и интерпретируемые модели. А в завершении статьи представлены практические результаты использования реализованных решений.

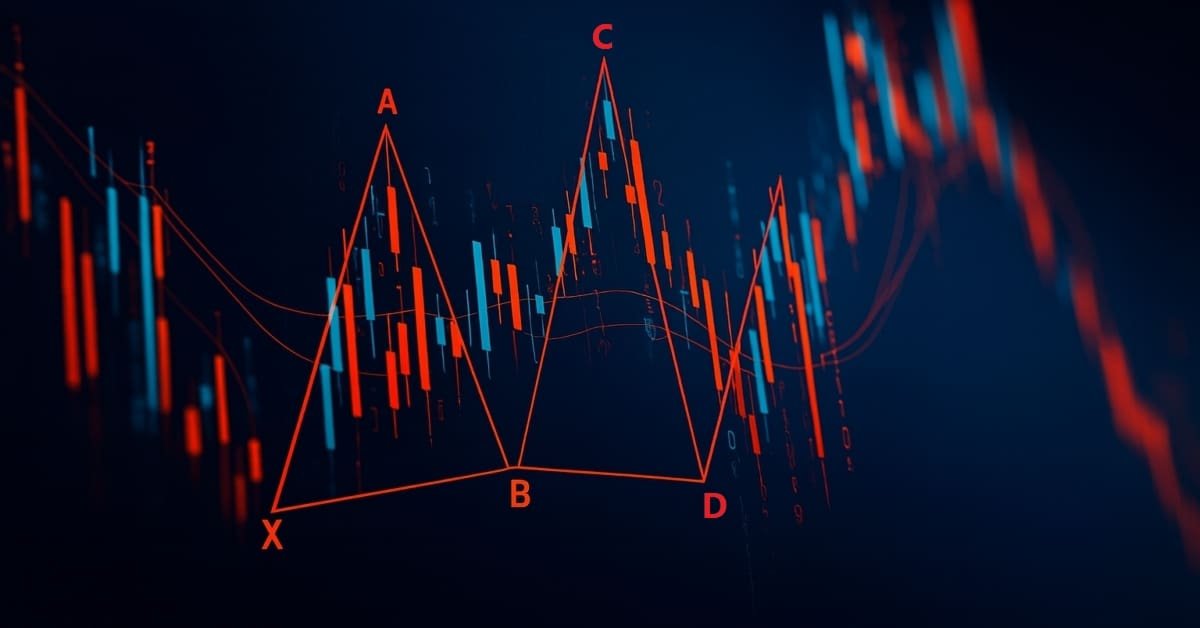
Знакомство с языком MQL5 (Часть 21): Автоматическое обнаружение паттернов Гартли
Узнайте, как обнаружить и отобразить гармонический паттерн Гартли в MetaTrader 5 с использованием языка MQL5. В этой статье объясняется каждый шаг данного процесса: от выявления точек свинга до применения коэффициентов Фибоначчи и графического построения паттерна на графике целиком для четкого визуального подтверждения.


Форекс советник на нейросети N-BEATS Network
Реализация архитектуры N-BEATS для форекс-трейдинга в MetaTrader 5 с квантильным прогнозированием и адаптивным риск-менеджментом. Архитектура адаптирована через билинейную нормализацию и специализированные функции потерь для финансовых данных. Тестирование на данных 2025 года показало неспособность генерировать прибыль, подтверждая разрыв между теоретическими достижениями и практической торговой эффективностью.


Торгуем опционы без опционов (Часть 4): Более сложные опционные стратегии
В этой статье мы рассмотрим, как можно снизить риски (и возможно ли это сделать) для опционных стратегий, где изначально риск не ограничен. Это относится к стратегиям, основанным на продаже опционов, то есть к флэтовым. Также рассмотрим варианты фиксации прибыли для опционных стратегий, основанных на покупке опционов, то есть трендовых. Как всегда, добавим в наш эксперт новые полезные функции и улучшим старые.

Нейросети в трейдинге: Инъекция глобальной информации в независимые каналы (InjectTST)
Большинство современных методов прогнозирования мультимодальных временных рядов используют подход независимых каналов. Тем самым игнорируется природная зависимость различных каналов одного временного ряда. Разумное использование 2 подходов (независимых и смешанных каналов) является ключом к повышению эффективности моделей.


Нейросети в трейдинге: Фреймворк кросс-доменного прогнозирования временных рядов (TimeFound)
В этой статье мы шаг за шагом собираем ядро интеллектуальной модели TimeFound, адаптированной под реальные задачи прогнозирования временных рядов. Если вас интересует практическая реализация нейросетевых патчинг-алгоритмов в MQL5 — вы точно по адресу.


Построение модели для ограничения диапазона сигналов по тренду (Часть 9): Советник с несколькими стратегиями (III)
Добро пожаловать в третью часть серии статьей о трендах! Сегодня мы углубимся в использование дивергенции как стратегии определения оптимальных точек входа в рамках преобладающего дневного тренда. Мы также представим специальный механизм фиксации прибыли, аналогичный скользящему стоп-лоссу, но с уникальными усовершенствованиями. Кроме того, мы обновим советник Trend Constraint до более продвинутой версии, включив в него новое условие исполнения сделки в дополнение к существующим. Также мы продолжим изучать практическое применение MQL5 в разработке алгоритмов.


Нейросети в трейдинге: Устойчивые торговые сигналы в любых режимах рынка (Окончание)
В статье подробно рассмотрена интеграция подходов фреймворка ST-Expert в архитектуру Extralonger, позволяющая одновременно анализировать временные и пространственные представления данных. Представлены результаты тестирования на реальных исторических данных, демонстрирующие эффективность модели и её устойчивость к рыночным аномалиям. Описана модульная структура фреймворка, обеспечивающая воспроизводимость, гибкость для исследований и возможность поэтапной оптимизации компонентов.


Нейросети в трейдинге: Эффективное извлечение признаков для точной классификации (Построение объектов)
Mantis — универсальный инструмент для глубокого анализа временных рядов, гибко масштабируемый под любые финансовые сценарии. Узнайте, как сочетание патчинга, локальных свёрток и кросс-внимания позволяет получить высокоточную интерпретацию рыночных паттернов.


Нейросети в трейдинге: Эффективное извлечение признаков для точной классификации (Mantis)
Познакомьтесь с Mantis — лёгкой фундаментальной моделью для классификации временных рядов на базе Transformer с контрастным предварительным обучением и гибридным вниманием, обеспечивающими рекордную точность и масштабируемость.


Нейросети в трейдинге: Модели многократного уточнения прогнозов (RAFT)
Фреймворк RAFT предлагает принципиально иной подход к прогнозированию динамики рынка — не как разовый снимок, а как итеративное уточнение состояния в реальном времени. Он одновременно учитывает локальные и глобальные изменения, сохраняя высокую точность даже при сложных ценовых структурах.


Нейросети в трейдинге: Обучение метапараметров на основе гетерогенности (Основные компоненты)
В этой статье мы подробно рассматриваем алгоритмы реализации ключевых компонентов фреймворка HimNet. Демонстрируем, как при минимальном числе обучаемых компонентов достигается высокая согласованность и управляемость всей системы. Представленная реализация отличается компактностью и прозрачностью, что облегчает её адаптацию к реальным рыночным задачам.

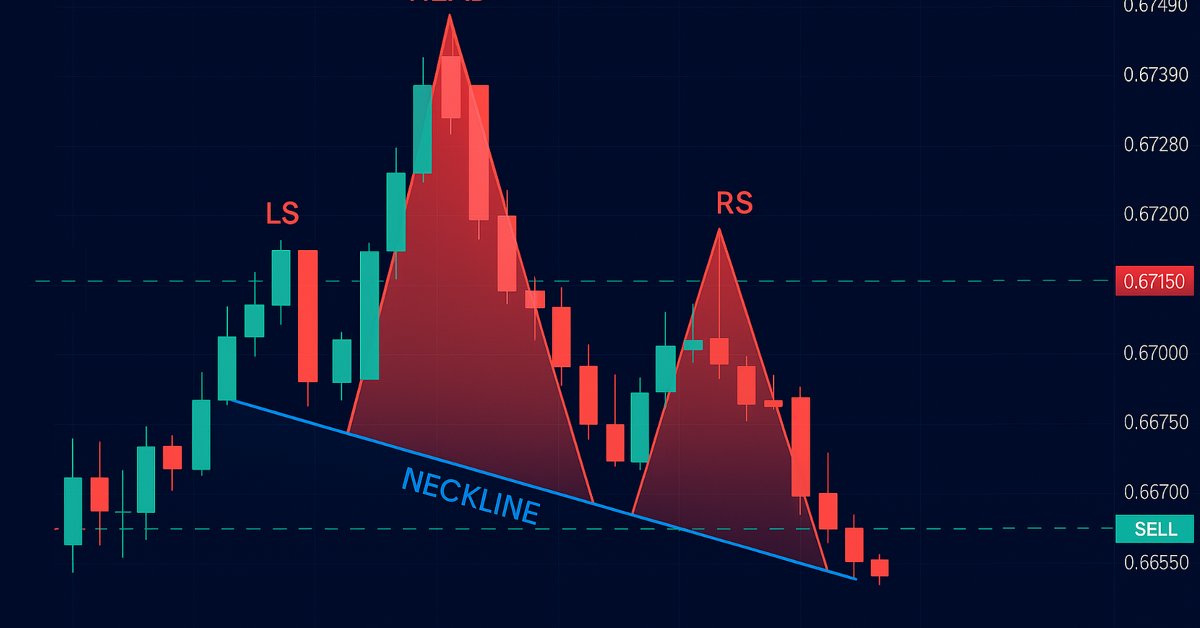
Автоматизация торговых стратегий на MQL5 (Часть 13): Создание торгового алгоритма для паттерна "Голова и Плечи"
В настоящей статье мы автоматизируем паттерн «Голова-Плечи» на MQL5. Мы анализируем его архитектуру, реализуем советник для его обнаружения и торговли, а также тестируем результаты на истории. Этот процесс раскрывает практичный торговый алгоритм, который можно усовершенствовать.


Разработка советника для мониторинга точек входа в свинг-сделки
Год близится к завершению, и в это время долгосрочные трейдеры часто подводят его итоги, анализируя историю рынка, его поведение и тренды с тем, чтобы оценить потенциал для будущих движений. В этой статье мы рассмотрим разработку советника для мониторинга долгосрочных сделок с помощью языка MQL5. Цель в том, чтобы справиться с такими проблемами, как упущение торговых возможностей по причине торговли вручную и отсутствия автоматизированных систем мониторинга. В качестве примера мы будем использовать одну из наиболее ярких торговых пар, чтобы эффективно определить стратегию для нашего решения и разработать его.


Нейросети в трейдинге: Прогнозирование временных рядов при помощи адаптивного модального разложения (ACEFormer)
Предлагаем познакомиться с архитектурой ACEFormer — современным решением, сочетающим эффективность вероятностного внимания и адаптивное разложение временных рядов. Материал будет полезен тем, кто ищет баланс между вычислительной производительностью и точностью прогноза на финансовых рынках.


Возможности Мастера MQL5, которые вам нужно знать (Часть 16): Метод главных компонент с собственными векторами
В статье рассматривается метод главных компонент — метод снижения размерности при анализе данных, а также то, как его можно реализовать с использованием собственных значений и векторов. Как всегда, мы попытаемся разработать прототип класса сигналов советника, который можно будет использовать в Мастере MQL5.

Создание самооптимизирующихся советников на MQL5 (Часть 3): Динамическое следование за трендом и возврат к среднему значению
Финансовые рынки обычно классифицируются как находящиеся во флэте (боковом движении) либо в тренде. Такой статичный взгляд на рынок может облегчить нам торговлю в краткосрочной перспективе. Однако он оторван от реалий рынка. В этой статье мы попытаемся лучше понять, как именно финансовые рынки перемещаются между этими двумя возможными режимами и как мы можем использовать наше новое понимание поведения рынка, чтобы обрести уверенность в наших алгоритмических торговых стратегиях.


Построение модели для ограничения диапазона сигналов по тренду (Часть 10): Золотой крест и крест смерти
Знаете ли вы, что стратегии "Золотой крест" (Golden Cross) и "Крест смерти" (Death Cross), основанные на пересечении скользящих средних, являются одними из самых надежных индикаторов для определения долгосрочных рыночных трендов? "Золотой крест" сигнализирует о бычьем тренде, когда более короткая скользящая средняя пересекает более длинную снизу вверх, в то время как "крест смерти" указывает на медвежий тренд, когда короткая скользящая средняя опускается ниже длинной. Несмотря на их простоту и эффективность, ручное применение этих стратегий часто приводит к упущенным возможностям или задержке сделок.


От новичка до эксперта: Сигналы с высокой вероятностью
В зонах поддержки и сопротивления с высокой вероятностью всегда присутствуют действительные сигналы подтверждения входа, как только зона правильно определена. В настоящем обсуждении мы создаем интеллектуальную программу на MQL5, которая автоматически определяет условия входа в эти зоны. Мы используем хорошо известные свечные паттерны наряду с собственными индикаторами подтверждения для валидации торговых решений. Нажмите, чтобы читать дальше.


Нейросети в трейдинге: Разностное моделирование рыночной микроструктуры (EDCFlow)
В статье знакомимся с фреймворком EDCFlow, который предлагает новый подход к анализу рыночной микроструктуры. Он сочетает корреляцию состояний с картой разностей, позволяя выявлять тонкие динамические изменения рынка. Архитектура модели эффективно агрегирует многомасштабные признаки при минимальных вычислительных затратах, что делает её пригодной для анализа в реальном времени.

Создаем динамическую мультисимвольную мультипериодную панель индекса относительной силы (RSI) в MQL5
В статье рассмотрена разработка динамической мультисимвольной мультипериодной панели индикатора RSI в MQL5. Панель призвана предоставлять трейдерам значения RSI в реальном времени по различным символам и таймфреймам. Панель будет оснащена интерактивными кнопками, обновлениями в реальном времени и цветовыми индикаторами, помогающими трейдерам принимать обоснованные решения.


Нейросети в трейдинге: Адаптивное восприятие рыночной динамики (Энкодер)
В статье представлена комплексная архитектура Энкодера STE-FlowNet, объединяющая стековую память, рекуррентную обработку и корреляционный механизм для извлечения скрытых рыночных зависимостей. Показано, как эти модули последовательно интегрируются в единую вычислительную цепочку, способную осуществлять разносторонний анализ временных рядов.

Возможности Мастера MQL5, которые вам нужно знать (Часть 17): Мультивалютная торговля
По умолчанию торговля несколькими валютами недоступна при сборке советника с помощью Мастера. Мы рассмотрим два возможных приема, к которым могут прибегнуть трейдеры, желающие проверить свои идеи на нескольких символах одновременно.


Переосмысливаем классические стратегии (Часть X): Может ли ИИ управлять MACD?
Присоединяйтесь к нам, поскольку мы провели эмпирический анализ индикатора MACD, чтобы проверить, поможет ли применение искусственного интеллекта к стратегии, включая индикатор, повысить точность прогнозирования пары EURUSD. Мы одновременно оценивали, легче ли прогнозировать сам индикатор, чем цену, а также позволяет ли значение индикатора прогнозировать будущие уровни цен. Мы предоставим вам информацию, необходимую для принятия решения о том, стоит ли вам инвестировать свое время в интеграцию MACD в ваши торговые стратегии с использованием искусственного интеллекта.

Автоматизация торговых стратегий на MQL5 (Часть 15): Гармонический паттерн «Шифр» (Cypher) ценового действия с визуализацией
В настоящей статье мы исследуем автоматизацию гармонического паттерна «Шифр» (Cypher) на MQL5, подробно описывая его обнаружение и визуализацию на графиках MetaTrader 5. Мы реализуем советник, который определяет точки колебания, проверяет паттерны на основе Фибоначчи и совершает сделки с четкими графическими аннотациями. Статья завершается рекомендациями по тестированию на истории и оптимизации программы для эффективной торговли.


Нейросети в трейдинге: Актер—Режиссёр—Критик (Окончание)
Фреймворк Actor–Director–Critic — это эволюция классической архитектуры агентного обучения. В статье представлен практический опыт его реализации и адаптации к условиям финансовых рынков.


От новичка до эксперта: Алгоритмическая дисциплина трейдера — советник Risk Enforcer вместо эмоций
Для многих трейдеров разрыв между знанием правил управления рисками и последовательным их соблюдением приводит к гибели счетов. Эмоциональное подавление, торговля с целью отыграться и простая оплошность могут разрушить даже самую лучшую стратегию. Сегодня мы превратим платформу MetaTrader 5 в надежного исполнителя ваших торговых правил, разработав советник по управлению рисками под названием Risk Enforcement Expert Advisor. Присоединяйтесь к этой дискуссии, чтобы узнать больше.