Статьи с примерами программирования торговых роботов на языке MQL5

Эксперты являются вершиной программирования и желаемой целью каждого разработчика в автоматическом трейдинге. Написать собственного торгового робота вы сможете с помощью статей этого раздела. Новички шаг за шагом смогут пройти все этапы в создании, отладке и тестировании автоматических торговых систем.
Статьи научат вас не только программировать на языке MQL5, но и покажут как реализовать любые торговые идеи и техники. Вы узнаете, как написать трейлинг стоп, как реализовать управление капиталом, как получить значение индикатора и многое-многое другое.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Нейросети в трейдинге: Двойная кластеризация временных рядов (DUET)
Фреймворк DUET предлагает инновационный подход к анализу временных рядов, сочетая временную и канальную кластеризацию для выявления скрытых закономерностей в анализируемых данных. Это позволяет адаптировать модели к изменениям во времени и повысить качество прогнозирования за счет устранения шума.


Dynamic Swing Architecture: Распознавание структуры рынка — от свингов до автоматического исполнения сделок
В этой статье представлена полностью автоматизированная система на MQL5, предназначенная для точного определения свингов рынка и торговли ими. В отличие от традиционных индикаторов колебаний с фиксированным баром, эта система динамично адаптируется к меняющейся структуре цен, обнаруживая серию свинг-хай и свинг-лоу в режиме реального времени, чтобы улавливать возможности направления по мере их формирования.

Торговый инструментарий MQL5 (Часть 8): Внедрение и использование EX5-библиотеки для управления историей в коде
В заключительной статье этой серии вы узнаете, как легко импортировать и применять EX5-библиотеку для управления историей (History Manager) в исходном коде MQL5 для обработки истории сделок в вашем аккаунте MetaTrader 5. С помощью простых вызовов функций в MQL5, занимающих всего одну строку кода, вы сможете эффективно управлять своими торговыми данными и анализировать их. Кроме того, вы научитесь создавать различные скрипты для анализа истории сделок и разрабатывать советник на основе ценовых показателей в качестве практических примеров использования. Используемый в качестве примера советник применяет данные о ценах и библиотеку History Manager EX5 для принятия обоснованных торговых решений, корректировки объемов сделок и реализации стратегий восстановления на основе ранее закрытых сделок.

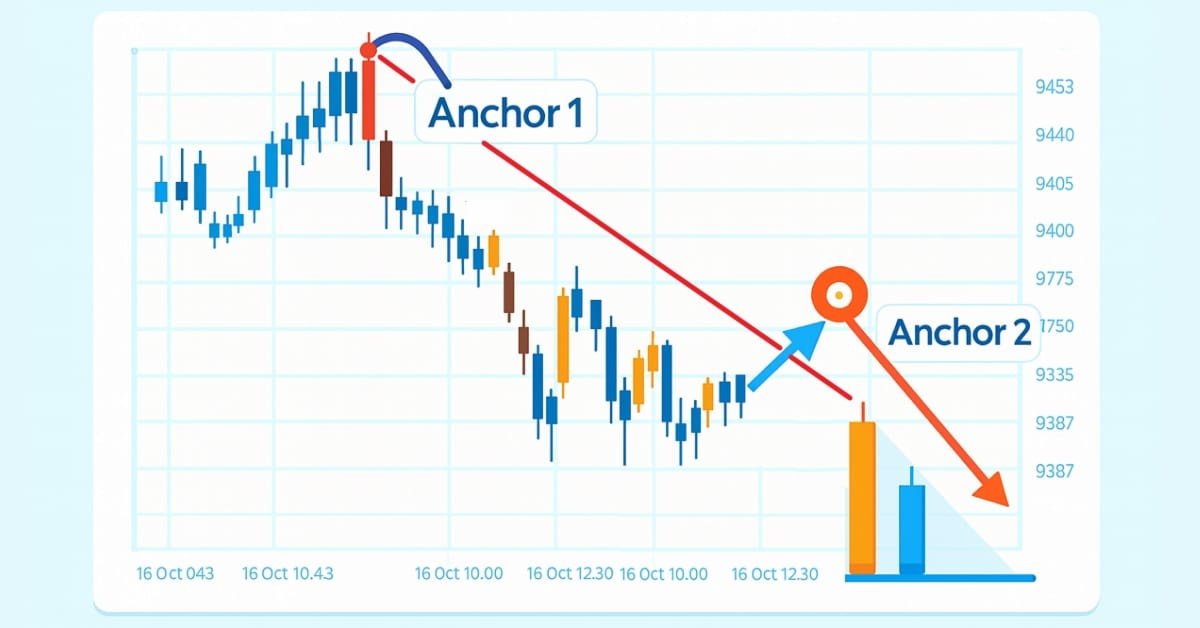
Знакомство с языком MQL5 (Часть 25): Создание советника для торговли по графическим объектам (II)
В этой статье объясняется, как создать советник, который взаимодействует с графическими объектами, особенно с трендовыми линиями, чтобы выявлять потенциальные пробои и развороты и торговать по ним. Вы узнаете, как советник подтверждает действительность сигналов, управляет частотой торговли и поддерживает согласованность с выбранными пользователем стратегиями.

Нейросети в трейдинге: Гибридные модели последовательностей графов (Окончание)
Продолжаем изучение гибридных моделей последовательностей графов (GSM++), которые интегрируют преимущества различных архитектур, обеспечивая высокую точность анализа и эффективное распределение вычислительных ресурсов. Эти модели эффективно выявляют скрытые закономерности, снижая влияние рыночного шума и повышая качество прогнозирования.

Автоматизация торговых стратегий на MQL5 (Часть 24): Система торговли на пробое лондонской сессии с риск-менеджментом и трейлинг-стопами
В этой статье мы разработаем систему анализа пробоев на Лондонской сессии, которая будет определять пробои диапазона перед открытием сессии и выставлять отложенные ордера с настройкой типа сделок и параметров риска. Мы реализуем в системе трейлинг-стоп, соотношение риска и прибыли, контроль максимальной просадки, а также панель управления для мониторинга в режиме реального времени.


Индикатор CAPM модели на рынке Forex
Адаптация классической модели CAPM для валютного рынка Forex в MQL5. Индикатор рассчитывает ожидаемую доходность и премию за риск на основе исторической волатильности. Показатели возрастают на пиках и впадинах, отражая фундаментальные принципы ценообразования. Практическое применение для контртрендовых и трендовых стратегий с учетом динамики соотношения риска и доходности в реальном времени. Включает математический аппарат и техническую реализацию.


Нейросети в трейдинге: Многоагентная система с концептуальным подтверждением (Окончание)
Продолжаем реализацию подходов, предложенных авторами фреймворка FinCon. FinCon является многоагентной системой, основанной на больших языковых моделях (LLM). Сегодня мы реализуем необходимые модули и проведем комплексное тестирование модели на реальных исторических данных.


Нейросети в трейдинге: Обобщение временных рядов без привязки к данным (Mamba4Cast)
В этой статье мы знакомимся с фреймворком Mamba4Cast и подробно рассматриваем один из его ключевых компонентов — позиционное кодирование на основе временных меток. Показано, как формируется временной эмбеддинг с учётом календарной структуры данных.

Нейросети в трейдинге: Иерархический векторный Transformer (Окончание)
Продолжаем изучение метода Иерархического Векторного Transformer. И в данной статье мы завершим построение модели. А также проведем её обучение и тестирование на реальных исторических данных.


Нейросети в трейдинге: Интеллектуальный конвейер прогнозов (Разреженная смесь экспертов)
Предлагаем познакомиться с практической реализацией блока разреженной смеси экспертов для временных рядов в вычислительной среде OpenCL. В статье шаг за шагом разбирается работа маскированной многооконной свёртки, а также организация градиентного обучения в условиях множественных информационных потоков.


Нейросети в трейдинге: Адаптивная периодическая сегментация (Окончание)
Предлагаем погрузиться в захватывающий мир LightGTS — лёгкого, но мощного фреймворка для прогноза временных рядов, где адаптивная свёртка и RoPE‑кодирование сочетаются с инновационным методами внимания. В нашей статье вы найдёте детальное описание всех компонентов — от создания патчей до сложной смеси экспертов в декодере, готовых к интеграции в MQL5‑проекты. Откройте для себя, как LightGTS выводит автоматическую торговлю на новый уровень!

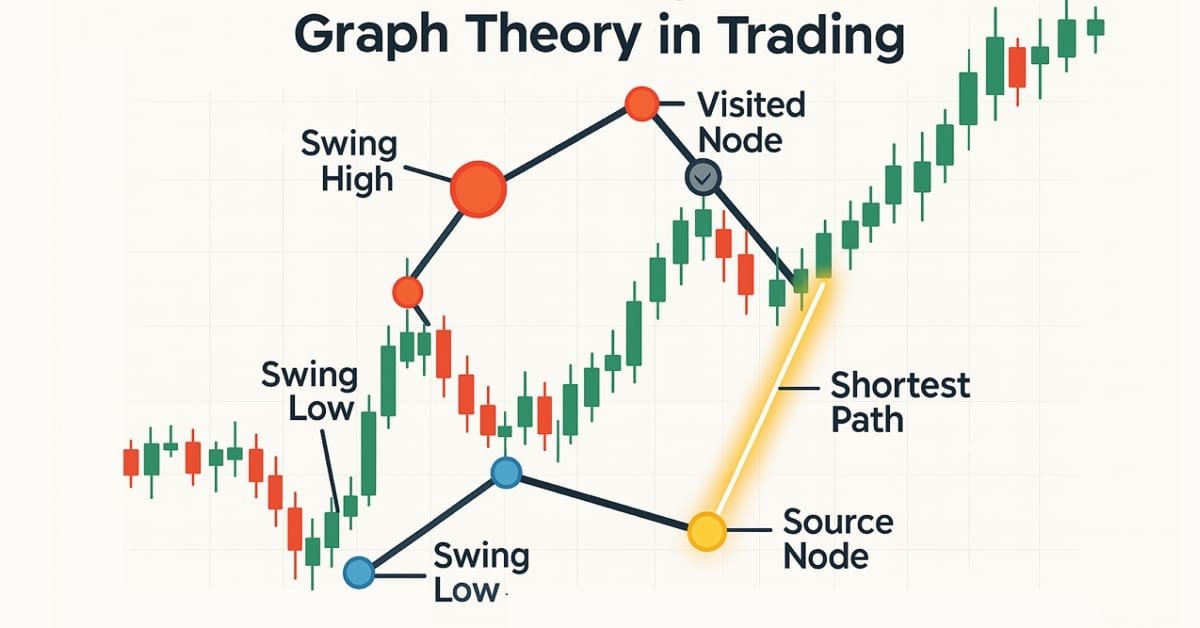
Теория графов: Алгоритм Дейкстры в трейдинге
Алгоритм Дейкстры — классическое решение по поиску кратчайшего пути в теории графов, которое позволяет оптимизировать торговые стратегии путем моделирования рыночных сетей. Трейдеры могут использовать его для поиска наиболее эффективных маршрутов в данных свечного графика.

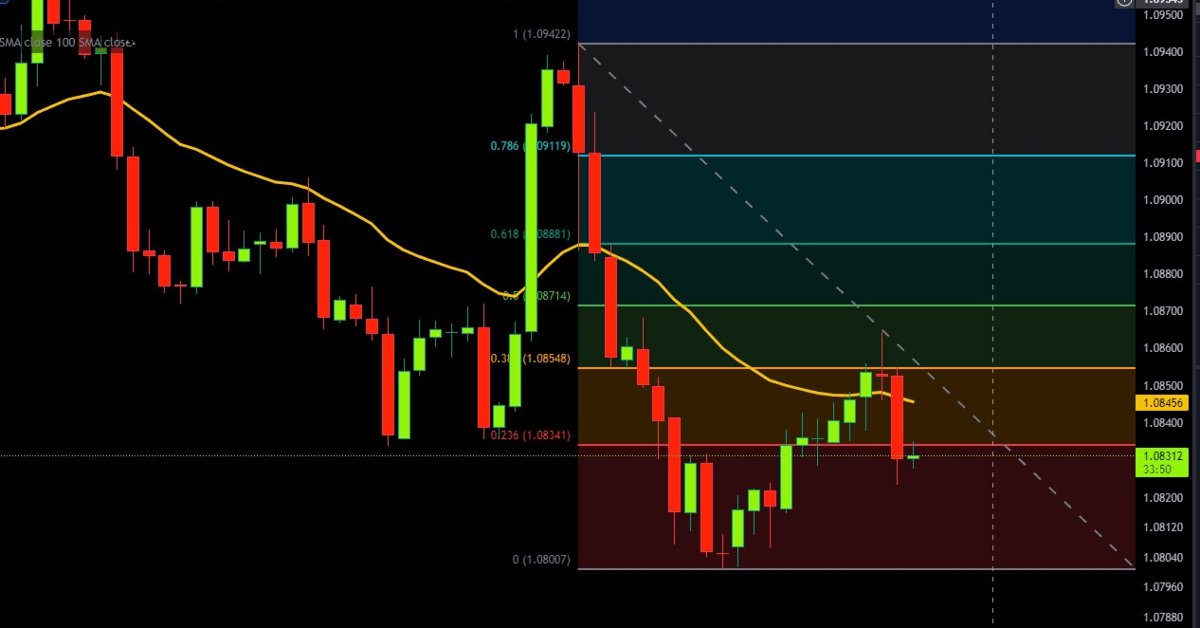
Автоматизация торговых стратегий на MQL5 (Часть 11): Разработка многоуровневой системы сеточной торговли
В настоящей статье мы разрабатываем советник многоуровневой системы сеточной торговли с использованием MQL5, уделяя особое внимание архитектуре и алгоритмам, лежащим в основе стратегий сеточной торговли. Мы изучим внедрение многоуровневой сетевой логики и методов управления рисками для работы в изменяющихся рыночных условиях. Наконец, приведём подробные объяснения и практические советы, которые помогут вам в создании, тестировании и совершенствовании автоматической торговой системы.


Упрощаем торговлю на новостях (Часть 4): Повышаем производительность
В этой статье будут рассмотрены методы улучшения работы советника в тестере стратегий, будет написан код для разделения времени новостных событий на почасовые категории. Доступ к этим новостным событиям будет осуществляться в течение указанного для них часа. Это гарантирует, что советник может эффективно управлять сделками на основе событий как в условиях высокой, так и низкой волатильности.

Создание торговой панели администратора на MQL5 (Часть V): Двухфакторная аутентификация (2FA)
В статье рассмотрено повышение безопасности панели торгового администратора, которая в настоящее время находится в разработке. Мы рассмотрим, как внедрить MQL5 в новую стратегию безопасности, интегрировав API Telegram для двухфакторной аутентификации (2FA). Статья предоставит ценную информацию о применении MQL5 для усиления мер безопасности. Кроме того, мы рассмотрим функцию MathRand, сосредоточившись на ее функциональности и на том, как ее можно эффективно использовать в нашей системе безопасности.

WebSocket для MetaTrader 5 — Асинхронные клиентские соединения с помощью Windows API
В данной статье подробно описывается разработка пользовательской динамически подключаемой библиотеки, предназначенной для упрощения асинхронных клиентских соединений по протоколу WebSocket для программ MetaTrader.


Обучение нелинейного U-Transformer на остатках линейной авторегрессионной модели
Статья представляет инновационную гибридную систему для прогнозирования валютных курсов, которая сочетает линейную авторегрессионную модель с архитектурой U-Transformer для анализа остатков. Система автоматически переключается между источниками сигналов в зависимости от их качества и включает полноценную торговую логику с averaging/pyramiding стратегиями. Ключевое преимущество подхода заключается в том, что нейросеть обучается на остатках линейной модели, что упрощает задачу и снижает риск переобучения. Реализация выполнена полностью на MQL5 и готова к использованию в реальной торговле с автоматической адаптацией к изменяющимся рыночным условиям.

Автоматизация торговых стратегий на MQL5 (Часть 7): Создание советника по сеточной торговле с динамическим масштабированием лотов
В настоящей статье мы создадим советник сеточной торговли на MQL5, использующий динамическое масштабирование лотов. Мы расскажем о разработке стратегии, реализации кода и процессе тестирования на истории. Наконец, мы поделимся ключевыми идеями и передовыми практиками по оптимизации автоматической торговой системы.

Создаем интерактивную MQL5-панель с использованием класса Controls (Часть 2): Добавление отзывчивости кнопок
В этой статье мы преобразуем нашу статическую панель мониторинга MQL5 в интерактивный инструмент, добавив отзывчивость кнопок. Мы рассмотрим, как автоматизировать функционал компонентов графического интерфейса, гарантируя, что они будут правильно реагировать на нажатия пользователя. К концу статьи мы создадим динамический интерфейс, который повышает вовлеченность пользователей и удобство торговли.

Упрощаем торговлю на новостях (Часть 5): Совершаем сделки (II)
В этой статье мы детально рассмотрим класс управления сделками, включив в него ордера buy stop и sell stop для торговли новостными событиями, а также введем ограничение срока действия этих ордеров, чтобы предотвратить переносы торговли на следующий день. В советник будет встроена функция проскальзывания, которая попытается предотвратить или минимизировать возможное проскальзывание, которое может возникнуть при использовании стоп-ордеров в торговле, особенно во время выхода новостей.


Сеточный советник на клеточном автомате с онлайн-обучением в MQL5 (Часть I): Непрерывная адаптация торговой модели на каждом баре
В статье разобрана архитектура советника на клеточном автомате с 10 000 адаптирующихся параметров и независимым бинарным предиктором на горизонте 10 баров. Показано трёхуровневое онлайн-обучение, эволюция стратегий и валидация через кольцевой буфер и матрицу ошибок. Параметры входа сведены к Magic Number, торговые настройки вычисляются из ATR и пяти геномов. Тест EURUSD H1 дал ориентировочный Hit Rate около 58% против ~51% у фиксированной MLP.


Нейросети в трейдинге: Модель темпоральных запросов (Окончание)
Представляем вашему вниманию завершающий этап реализации и тестирования фреймворка TQNet, в котором теория встречается с реальной торговой практикой. Мы пройдём путь от исторического обучения до стресс-теста на свежих рыночных данных, оценивая устойчивость и точность модели. Итоговые результаты — это не только сухие цифры, но и наглядная демонстрация прикладной ценности предложенного подхода.


Нейросети в трейдинге: Двухмерные модели пространства связей (Chimera)
Откройте для себя инновационный фреймворк Chimera — двухмерную модель пространства состояний, использующую нейросети для анализа многомерных временных рядов. Этот метод предлагает высокую точность с низкими вычислительными затратами, превосходя традиционные подходы и архитектуры Transformer.


Нейросети в трейдинге: Иерархический двухбашенный трансформер (Hidformer)
Предлагаем познакомиться с фреймворком иерархического двухбашенного трансформера (Hidformer), который был разработан для прогнозирования временных рядов и анализа данных. Авторы фреймворка предложили несколько улучшений к архитектуре Transformer, что позволило повысить точность прогнозов и снизить потребление вычислительных ресурсов.


Оптимизация и тонкая настройка исходного кода для улучшения результатов тестирования на истории
Улучшите свой код MQL5, оптимизировав логику, улучшив вычисления и сократив время выполнения, чтобы повысить точность тестирования на истории. Проведите тонкую настройку параметров, оптимизацию циклов и устранение неэффективности для улучшения результата.


Нейросети в трейдинге: Двусторонняя адаптивная временная корреляция (Окончание)
Фреймворк BAT превращает хаотичный поток рыночных данных в точные прогнозы и взвешенные торговые решения. Тесты на исторических данных показывают стабильный рост капитала при контролируемых рисках. Архитектура модели проста, масштабируема и готова к дальнейшей оптимизации.


Разработка инструментария для анализа движения цен (Часть 4): Советник Analytics Forecaster
Мы выходим за рамки простого просмотра проанализированных показателей на графиках и переходим к более широкой перспективе, которая включает интеграцию с Telegram. Это позволит отправлять важные результаты непосредственно на мобильное устройство через Telegram.


Нейросети в трейдинге: Распутывание структурных компонентов (Окончание)
В статье подробно раскрывается SCNN-архитектура и один из вариантов её реализация средствами MQL5. Мы покажем, как декомпозиция временных рядов сочетается с нейросетевыми методами и вниманием.

Пример сетевого анализа причинно-следственных связей (CNA) и модели векторной авторегресси для прогнозирования рыночных событий
В настоящей статье представлено подробное руководство по реализации сложной торговой системы с использованием сетевого анализа причинно-следственных связей (CNA) и векторной авторегрессии (VAR) в MQL5. В ней излагаются теоретические основы этих методов, предлагаются подробные объяснения ключевых функций торгового алгоритма, а также приводится пример кода для реализации.


Нейросети в трейдинге: Адаптивное обнаружение рыночных аномалий (Окончание)
Продолжаем построение алгоритмов, заложенные в основу фреймворка DADA — передового инструмента для обнаружения аномалий во временных рядах. Этот подход позволяет эффективно отличать случайные флуктуации от значимых отклонений. В отличие от классических методов, DADA динамически адаптируется к разным типам данных, выбирая оптимальный уровень сжатия в каждом конкретном случае.


Подробная информация о торговле на основе объема: Выход за рамки графиков OHLC
Алгоритмическая торговая система, сочетающая анализ объема с методами машинного обучения, в частности с нейронными сетями LSTM. В отличие от традиционных торговых подходов, которые в первую очередь фокусируются на движении цен, эта система делает упор на паттернах объема и их производных для прогнозирования движений рынка. Методология включает в себя три основных компонента: анализ производных от объема (первые и вторые производные), прогнозы LSTM для паттернов объема и традиционные технические индикаторы.

Разработка инструментария для анализа движения цен (Часть 5): Советник Volatility Navigator
Определить направление рынка может быть просто, но вот понять, когда входить на рынок, - гораздо более сложная задача. В этой статье серии "Разработка инструментария для анализа движения цен" я представлю еще один инструмент, который определяет точки входа и уровни стоп-лосса/тейк-профита. Для достижения этой цели использовался язык программирования MQL5.

Создание динамических графических интерфейсов на MQL5 через бикубическую интерполяцию
В настоящей статье мы исследуем динамические графические интерфейсы MQL5, использующие бикубическую интерполяцию для высококачественного масштабирования изображений на торговых графиках. Мы подробно описываем гибкие варианты позиционирования, позволяющие выполнять динамическое центрирование или угловую привязку с настраиваемыми смещениями.

Создание пользовательской системы определения рыночного режима на языке MQL5 (Часть 2): Советник
В этой статье подробно описано создание адаптивного экспертного советника (MarketRegimeEA) с помощью детектора режимов из Части 1. Он автоматически переключает торговые стратегии и параметры рисков для трендового, флэтового или волатильного рынков. Сюда включены практическая оптимизация, обработка переходов и индикатор для нескольких таймфреймов.

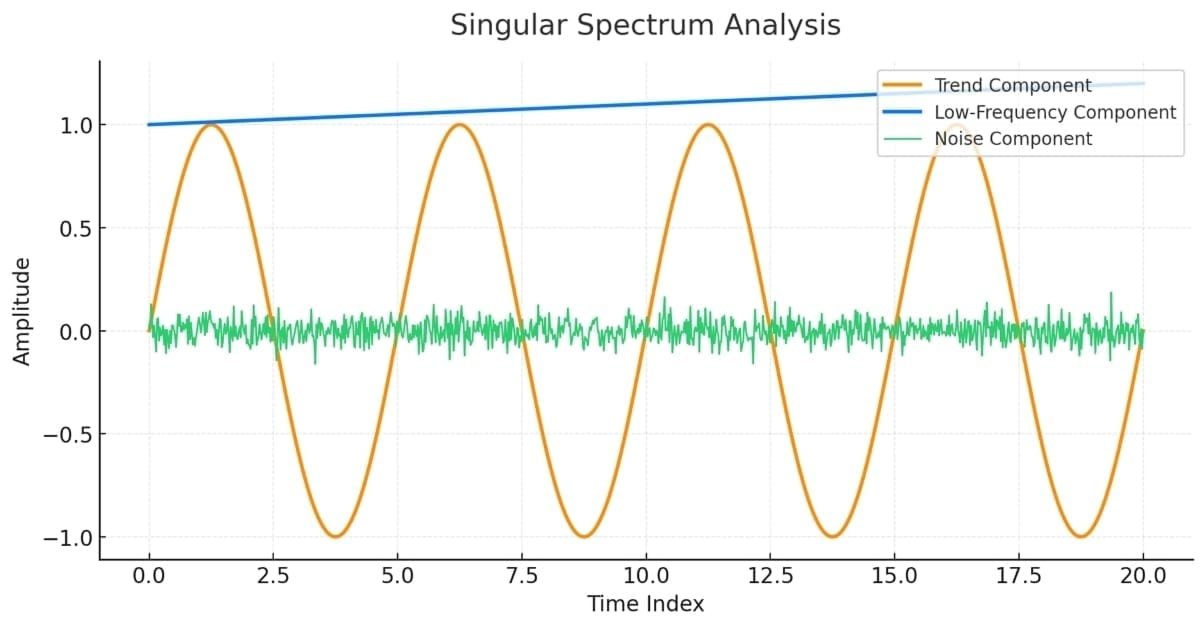
Сингулярный спектральный анализ на MQL5
Данная статья предназначена в качестве руководства для тех, кто не знаком с концепцией сингулярного спектрального анализа и хочет получить достаточно знаний, чтобы иметь возможность применять встроенные инструменты, доступные на MQL5.


Нейросети в трейдинге: Иерархия навыков для адаптивного поведения агентов (HiSSD)
Предлагаем познакомиться с фреймворком HiSSD, который объединяет иерархическое обучение и мультиагентные подходы для создания адаптивных систем. В этой работе мы подробно рассмотрим, как этот инновационный подход помогает выявлять скрытые закономерности на финансовых рынках и оптимизировать стратегии торговли в условиях децентрализации.


Нейросети в трейдинге: Разностное моделирование рыночной микроструктуры (Окончание)
В статье подробно разбирается практическая реализация идей фреймворка EDCFlow средствами MQL5 и их проверка на реальных исторических данных. Показано, как нейросетевая модель формирует внутреннее представление рыночной среды, работает с корреляциями признаков и принимает торговые решения без ручных правил. Результаты тестирования раскрывают не только потенциал подхода, но и его слабые места, честно обозначая границы применимости и направления дальнейшего развития.


Нейросети в трейдинге: Модели многократного уточнения прогнозов (Основные компоненты)
В статье мы раскрываем внутреннюю механику фреймворка RAFT — одного из самых точных и элегантных подходов к анализу динамических процессов. Мы шаг за шагом адаптируем его идею итеративного уточнения под финансовые временные ряды, создавая прочный фундамент для будущей модели. Читателя ждёт живое погружение в архитектуру, где каждый компонент имеет свой смысл и функцию.

Создание торговой панели администратора на MQL5 (Часть III): Улучшение графического интерфейса пользователя (GUI) с помощью визуального оформления (I)
В настоящей статье мы сосредоточимся на визуальном оформлении графического интерфейса пользователя (GUI) нашей торговой панели администратора с использованием MQL5. Мы рассмотрим различные методы и функции, доступные в MQL5, которые позволяют настраивать и оптимизировать интерфейс, обеспечивая его соответствие потребностям трейдеров при сохранении привлекательной эстетики.