Статьи с примерами программирования торговых роботов на языке MQL5

Эксперты являются вершиной программирования и желаемой целью каждого разработчика в автоматическом трейдинге. Написать собственного торгового робота вы сможете с помощью статей этого раздела. Новички шаг за шагом смогут пройти все этапы в создании, отладке и тестировании автоматических торговых систем.
Статьи научат вас не только программировать на языке MQL5, но и покажут как реализовать любые торговые идеи и техники. Вы узнаете, как написать трейлинг стоп, как реализовать управление капиталом, как получить значение индикатора и многое-многое другое.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Нейросети в трейдинге: Эффективное извлечение признаков для точной классификации (Окончание)
Фреймворк Mantis превращает сложные временные ряды в информативные токены и служит надёжным фундаментом для интеллектуального торгового Агента, готового работать в реальном времени.

Нейросети в трейдинге: Иерархический векторный Transformer (HiVT)
Предлагаем познакомиться с методом Иерархический Векторный Transformer (HiVT), который был разработан для быстрого и точного прогнозирования мультимодальных временных рядов.


Нейросети в трейдинге: Прогнозирование временных рядов при помощи адаптивного модального разложения (Окончание)
В статье рассматривается адаптация и практическая реализация фреймворка ACEFormer средствами MQL5 в контексте алгоритмической торговли. Показаны ключевые архитектурные решения, особенности обучения и результаты тестирования модели на реальных данных.


Нейросети в трейдинге: Адаптивное восприятие рыночной динамики (STE-FlowNet)
Фреймворк STE-FlowNet открывает новый взгляд на анализ финансовых данных, реагируя на реальные события рынка, а не на фиксированные таймфреймы. Его архитектура сохраняет локальные и временные зависимости, позволяя отслеживать даже мелкие импульсы в динамике цен.

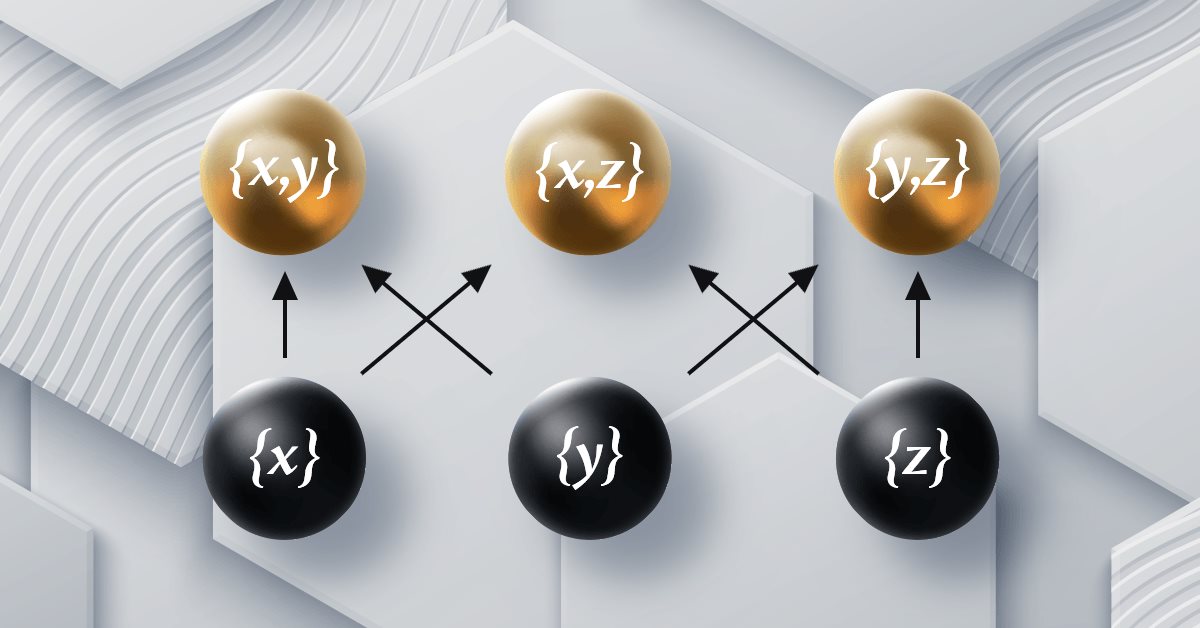
Теория категорий в MQL5 (Часть 12): Порядок
Статья является частью серии о реализации графов средствами теории категорий в MQL5 и посвящена отношению порядка (Order Theory). Мы рассмотрим два основных типа упорядочения и исследуем, как концепции отношения порядка могут поддерживать моноидные множества при принятии торговых решений.

Нейросети в трейдинге: Использование языковых моделей для прогнозирования временных рядов
Мы продолжаем рассмотрения моделей прогнозирования временных рядов. И в данной статье я предлагаю познакомиться с комплексным алгоритмом, построенным на использовании предварительно обученной языковой модели.


Торговые инструменты на MQL5 (Часть 15): Эффекты размытия canvas, рендеринг теней и плавная прокрутка колесом мыши
В этой статье мы выполняем улучшение панели холста на MQL5 с помощью новейших визуальных эффектов, включая градиенты размытия для эффекта наложения тумана, рендеринг теней для заголовков и рисование со сглаживанием для получения более плавных линий и кривых. Мы добавим плавную прокрутку колесом мыши на текстовой панели, которая не влияет на масштаб графика, что технически является улучшением.


MQL5-советник, интегрированный в Telegram (Часть 7): Анализ команд для автоматизации индикаторов на графиках
В этой статье мы узнаем, как интегрировать команды Telegram с MQL5 для автоматизации добавления индикаторов на торговые графики. Мы рассмотрим процесс анализа пользовательских команд, их выполнение на языке MQL5 и тестирование системы для обеспечения бесперебойной торговли на основе индикаторов.


Визуализация стратегий в MQL5: раскладываем результаты оптимизации по графикам критериев
В этой статье мы напишем пример визуализации процесса оптимизации и сделаем отображение трёх лучших проходов для четырёх критериев оптимизации. А также обеспечим возможность выбора одного из трёх лучших проходов для вывода его данных в таблицы и на график.

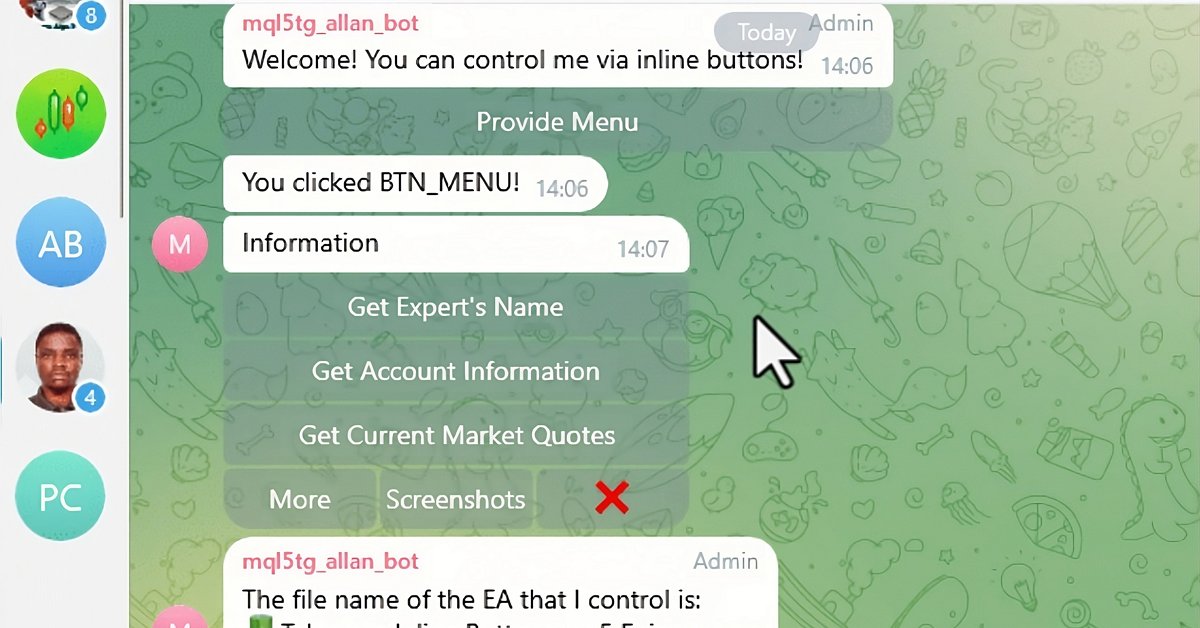
MQL5-советник, интегрированный в Telegram (Часть 6): Добавление адаптивных встроенных кнопок
В этой статье мы интегрируем интерактивные встроенные кнопки в MQL5-советник, что позволяет осуществлять управление в режиме реального времени через Telegram. Каждое нажатие кнопки запускает определенные действия и отправляет ответы обратно пользователю. Мы также создадим функции для эффективной обработки Telegram-сообщений и callback-запросов.

Нейросети в трейдинге: Параметроэффективный Transformer с сегментированным вниманием (Окончание)
В предыдущей работе мы рассмотрели теоретические аспекты фреймворка PSformer, который включает две основные инновации в архитектуру классического Transformer: механизм совместного использования параметров (Parameter Shared — PS) и внимание к пространственно-временным сегментам (SegAtt). И в данной статье мы продолжаем начатую работу по реализации предложенных подходов средствами MQL5.

Разработка инструментария для анализа движения цен (Часть 7): Советник Signal Pulse
Раскройте потенциал мультитаймфреймового анализа с помощью Signal Pulse — MQL5-советника, который объединяет полосы Боллинджера и стохастический осциллятор для предоставления точных торговых сигналов с высокой вероятностью возникновения. Узнайте, как реализовать эту стратегию и эффективно визуализировать возможности покупки и продажи с помощью стрелок. Советник идеально подходит для трейдеров, стремящихся улучшить свои решения посредством автоматического анализа на нескольких таймфреймах.

Нейросети в трейдинге: Снижение потребления памяти методом оптимизации Adam (Adam-mini)
Одним из направлений повышения эффективности процесса обучения и сходимости моделей является улучшение методов оптимизации. Adam-mini представляет собой адаптивный метод оптимизации, разработанный для улучшения базового алгоритма Adam.


Нейросети в трейдинге: Сеточная аппроксимация событийного потока как инструмент анализа ценовых паттернов (ADM-модуль)
В статье представлена реализация Adaptive Density Module (ADM), ключевого компонента фреймворка EEMFlow, средствами MQL5. Рассмотрены этапы построения и объединения субмодулей MDC и MDS, а также интеграция ADM в существующую торговую модель BAT. Результаты тестирования на исторических данных EURUSD показывают устойчивый рост депозита, контролируемые просадки и высокую стабильность кривой эквити.

Визуальная оценка и корректировка торговли в MetaTrader 5
В тестере стратегий можно не только оптимизировать параметры торгового робота. Мы покажем, как оценить постфактум проторгованную историю своего счёта и внести корректировки в торговлю в тестере, изменяя размеры стоп-приказов открываемых позиций.


Повышение эффективности торговли с использованием Smart Money Concepts (SMC): OB, BOS и FVG
Повысьте эффективность торговли с помощью Smart Money Concepts (SMC), объединив ордер-блоки (Order Blocks, OB), пробой структуры (Break of Structure, BOS) и разрывы справедливой стоимости (Fair Value Gaps, FVG) в одном мощном советнике. Выбирайте автоматическое исполнение или работайте с отдельной концепцией SMC для более гибкой и точной торговли.


Нейросети в трейдинге: Интеграция теории хаоса в прогнозирование временных рядов (Attraos)
Фреймворк Attraos интегрирует теорию хаоса в долгосрочное прогнозирование временных рядов, рассматривая их как проекции многомерных хаотических динамических систем. Используя инвариантность аттрактора, модель применяет реконструкцию фазового пространства и динамическую память с несколькими разрешениями для сохранения исторических структур.


Нейросети в трейдинге: Адаптивное обнаружение рыночных аномалий (DADA)
Предлагаем познакомиться с фреймворком DADA — инновационным методом выявления аномалий во временных рядах. Он помогает отличить случайные колебания от подозрительных отклонений. В отличие от традиционных методов, DADA гибко подстраивается под разные данные. Вместо фиксированного уровня сжатия он использует несколько вариантов и выбирает наиболее подходящий для каждого случая.


Создание советника Daily Drawdown Limiter на языке MQL5
В статье подробно рассматриваются возможности реализации советника на основе торгового алгоритма. Это поможет автоматизировать систему на MQL5 и взять под контроль дневную просадку.


Нейросети в трейдинге: От трансформеров к спайковым нейронам (Основные компоненты)
Предлагаем вниманию читателя реализацию подходов фреймворка SpikingBrain на основе рекуррентного линейного внимания с гейтами, подробно разобранного в этой статье. Алгоритмы прямого прохода, распределения градиентов и обновления весов обеспечивают эффективную обработку финансовых временных рядов и позволяют воплотить ключевые идеи фреймворка на практике.


Нейросети — это просто (Часть 96): Многоуровневое извлечение признаков (MSFformer)
Эффективное извлечение и объединение долгосрочных зависимостей и краткосрочных характеристик остаются важной задачей в анализе временных рядов. Правильное их понимание и интеграция необходимы для создания точных и надежных предсказательных моделей.


Как построить советник, работающий автоматически (Часть 11): Автоматизация (III)
Автоматизированная система без соответствующей безопасности не будет успешной. Однако безопасность не будет обеспечена без хорошего понимания некоторых вещей. В этой статье мы разберемся с тем, почему достижение максимальной безопасности в автоматизированных системах является такой сложной задачей.


Сеточный советник на дивергенции RSI с риск-менеджером в MQL5
Простая сеточная стратегия превращается в выживающую систему за счёт трёх компонентов: фильтра входа на основе дивергенции RSI, жёсткого ограничения числа уровней в сетке и независимого риск-менеджера, который ежетиково контролирует equity и блокирует торговлю при достижении дневного лимита или максимальной просадки. В статье разобрана математика классической мартингейл-ловушки, реализация поиска pivot-точек и дивергенций RSI на MQL5, полный код класса CRiskManager с защитой от плавающих убытков, а также архитектура самой сетки с TP от средневзвешенной цены входа.

От Python к MQL5: Путешествие в квантовые торговые системы
В статье рассматривается разработка квантовой торговой системы - от прототипа на Python к реализации на MQL5 для реальной торговли. Система использует принципы квантовых вычислений, такие как суперпозиция и запутанность, для анализа состояний рынка, хотя она работает на классических компьютерах с использованием квантовых симуляторов. Ключевые особенности включают трехкубитную систему для одновременного анализа восьми состояний рынка, 24-часовые периоды ретроспективного анализа и семь технических индикаторов для анализа рынка. Хотя показатели точности могут показаться скромными, они обеспечивают существенное преимущество в сочетании с правильными стратегиями управления рисками.


Нейросети в трейдинге: Сеточная аппроксимация событийного потока как инструмент анализа ценовых паттернов (Окончание)
В статье представлена адаптация фреймворка EEMFlow для построения высокоэффективных торговых моделей средствами MQL5. Рассматриваются алгоритмы оценки MeshFlow с расширенной корреляцией признаков, позволяющие точно анализировать динамику рынка и прогнозировать ценовые потоки. Тестирование подтвердило положительное математическое ожидание, умеренные просадки и высокую эффективность принятия решений.

Альтернативные показатели риска и доходности в MQL5
В этой статье мы представим реализацию нескольких показателей доходности и риска, рассматриваемых как альтернативы коэффициенту Шарпа, и исследуем гипотетические кривые капитала для анализа их характеристик.

MQL5-советник, интегрированный в Telegram (Часть 4): Модуляризация функций кода для улучшенного повторного использования
В этой статье мы реорганизуем существующий код отправки сообщений и скриншотов из MQL5 в Telegram, преобразовав его в многоразовые модульные функции. Это оптимизирует процесс, обеспечивая более эффективное выполнение и более простое управление кодом в нескольких экземплярах.

Переосмысливаем классические стратегии (Часть II): Пробои индикатора Bollinger Bands
В статье рассматривается торговая стратегия, объединяющая линейный дискриминантный анализ (Linear Discriminant Analysis, LDA) с полосами Боллинджера с использованием прогнозов категориальных зон для стратегических сигналов входа в рынок.

Нейросети в трейдинге: Мультимодальный агент, дополненный инструментами (FinAgent)
Предлагаем познакомиться с фреймворком мультимодального агента для финансовой торговли FinAgent, который предназначен для анализа данных разных типов, отражающих рыночную динамику и исторические торговые паттерны.


Применение L1-фильтрации тренда в MetaTrader 5
В статье рассматривается практическое применение L1-фильтрации тренда в MetaTrader 5, включая математические основы метода и его использование в языке MQL5. L1-фильтр позволяет выделять кусочно-линейные тренды, сохраняя ключевую структуру рынка и эффективно подавляя ценовой шум. Исследуются свойства масштабирования параметров, особенности оценки тренда и способы интеграции метода в алгоритмические торговые стратегии. Экспериментальные результаты показывают, как L1-фильтрация тренда улучшает стабильность сигналов, тайминг сделок и общую устойчивость торговых систем.

Нейросети в трейдинге: Ансамбль агентов с использованием механизмов внимания (MASAAT)
Предлагаем познакомиться с мультиагентной адаптивной структурой оптимизации финансового портфеля (MASAAT), которая объединяет механизмы внимания и анализ временных рядов. MASAAT формирует множество агентов, которые анализируют ценовые ряды и направленные изменения, позволяя выявлять значимые колебания цен активов на различных уровнях детализации.


Теория категорий в MQL5 (Часть 10): Моноидные группы
Статья продолжает серию о реализации теории категорий в MQL5. Здесь мы рассматриваем группы моноидов как средство, нормализующее множества моноидов и делающее их более сопоставимыми в более широком диапазоне множеств моноидов и типов данных.

Нейросети в трейдинге: Transformer для облака точек (Pointformer)
В данной статье мы поговорим об алгоритмах использования методов внимания при решении задач обнаружения объектов в облаке точек. Обнаружение объектов в облаках точек имеет важное значение для многих реальных приложений.


Реализация квантовой схемы Quantum Reservoir Computing (QRC)
Революционный подход к машинному обучению в трейдинге через квантовые вычисления. Статья демонстрирует практическую реализацию адаптивной системы QRC с постоянным дообучением для прогнозирования рыночных движений в реальном времени.


Теория категорий в MQL5 (Часть 11): Графы
Статья продолжает серию о реализации теории категорий в MQL5. Здесь мы рассмотрим, как теория графов может быть интегрирована с моноидами и другими структурами данных при разработке стратегии закрытия торговой системы.


Нейросети в трейдинге: Иерархия навыков для адаптивного поведения агентов (Окончание)
В статье рассматривается практическая реализация фреймворка HiSSD в задачах алгоритмического трейдинга. Показано, как иерархия навыков и адаптивная архитектура могут быть использованы для построения устойчивых торговых стратегий.


Нейросети в трейдинге: Обобщение временных рядов без привязки к данным (Базовые модули модели)
Продолжаем знакомство с фреймворком Mamba4Cast. И сегодня мы погрузимся в практическую реализацию предложенных подходов. Mamba4Cast создавался не для долгого прогрева на каждом новом временном ряде, а для мгновенного включения в работу. Благодаря идее Zero‑Shot Forecasting модель способна сразу выдавать качественные прогнозы на реальных данных без дообучения и тонкой настройки гиперпараметров.


Нейросети в трейдинге: Двусторонняя адаптивная временная корреляция (BAT)
В статье представлен фреймворк BAT, обеспечивающий точное и адаптивное моделирование временной динамики. Используя двустороннюю временную корреляцию, BAT превращает последовательные изменения рыночных данных в структурированные, информативные представления. Модель сочетает высокую вычислительную эффективность с возможностью глубокой интеграции в торговые системы, позволяя выявлять как краткосрочные, так и долгосрочные паттерны движения.


Нейросети в трейдинге: Актер—Режиссёр—Критик (Actor—Director—Critic)
Предлагаем познакомиться с фреймворком Actor-Director-Critic, который сочетает в себе иерархическое обучение и многокомпонентную архитектуру для создания адаптивных торговых стратегий. В этой статье мы подробно рассмотрим, как использование Режиссера для классификации действий Актера помогает эффективно оптимизировать торговые решения и повышать устойчивость моделей в условиях финансовых рынков.


Нейросети в трейдинге: Контекстно-зависимое обучение, дополненное памятью (MacroHFT)
Предлагаю познакомиться с фреймворком MacroHFT, который применяет контекстно зависимое обучение с подкреплением и память, для улучшения решений в высокочастотной торговле криптовалютами, используя макроэкономические данные и адаптивные агенты.