Статьи с примерами программирования торговых роботов на языке MQL5

Эксперты являются вершиной программирования и желаемой целью каждого разработчика в автоматическом трейдинге. Написать собственного торгового робота вы сможете с помощью статей этого раздела. Новички шаг за шагом смогут пройти все этапы в создании, отладке и тестировании автоматических торговых систем.
Статьи научат вас не только программировать на языке MQL5, но и покажут как реализовать любые торговые идеи и техники. Вы узнаете, как написать трейлинг стоп, как реализовать управление капиталом, как получить значение индикатора и многое-многое другое.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Автоматизация торговых стратегий с помощью MQL5 (Часть 2): Система прорыва Кумо с Ichimoku и Awesome Oscillator
В этой статье мы создаем советник, который автоматизирует стратегию прорыв Кумо (Kumo Breakout) с использованием индикатора Ichimoku Kinko Hyo и Awesome Oscillator. Мы рассмотрим инициализацию хэндлов индикаторов, обнаружение условий прорыва и автоматизацию входов и выходов из сделок. Кроме того, мы внедрим трейлинг-стопы и логику управления позициями для повышения производительности советника и его адаптивности к рыночным условиям.


Нейросети в трейдинге: Мультизадачное обучение на основе модели ResNeXt (Окончание)
Продолжаем изучение фреймворка мультизадачного обучения на основе ResNeXt, который отличается модульностью, высокой вычислительной эффективностью и способностью выявлять устойчивые паттерны в данных. Использование единого энкодера и специализированных "голов" снижает риск переобучения модели и повышает качество прогнозов.


Нейросети в трейдинге: Устойчивые торговые сигналы в любых режимах рынка (ST-Expert)
В этой статье мы познакомимся с фреймворком ST-Expert, который обеспечивает устойчивость прогнозов к рыночной неопределённости, позволяя учитывать локальные и глобальные зависимости во временных рядах. Его гибкая архитектура способствует адаптивности моделей и повышает точность предсказаний.

Создание самооптимизирующихся советников на MQL5 (Часть 5): Самоадаптирующиеся торговые правила
Правилам безопасного использования индикатора не всегда легко следовать. Спокойные рыночные условия могут неожиданно приводить к появлению на индикаторе значений, которые не будут считаться торговым сигналом, что приведет к упущенным возможностям для алгоритмических трейдеров. В статье рассматривается потенциальное решение проблемы, а также создание торговых приложений, способных адаптировать свои торговые правила к имеющимся рыночным данным.


Самообучающийся SuperTrend: адаптивный индикатор тренда на машинном обучении
Классический SuperTrend теряет точность при смене рыночного режима из‑за фиксированных ATR и множителя. В статье разобрана архитектура ML SuperTrend Pro v2.00 на чистом MQL5: фоновый тест‑матрикс с адаптивным обновлением параметров, режимная сетка как детектор контекста, слой точности из пяти фильтров и Parabolic‑стиль с продуманными буферами. Показаны принципы L1‑регуляризации, результаты сравнения с классическим SuperTrend и практические рекомендации по запуску и интеграции через iCustom.

Файловые операции в MQL5: От базового ввода-вывода до собственного CSV-ридера
В статье рассматриваются основные методы обработки файлов MQL5, ведение журналов торговли, обработка CSV-файлов и интеграция внешних данных. Статья содержит как теорию, так и практическое руководство по реализации. Читатели научатся шаг за шагом создавать собственный класс импортера CSV, получив практические навыки для реальных приложений.


Переосмысливаем классические стратегии (Часть III): Прогнозирование более высоких максимумов и более низких минимумов
В статье мы эмпирически проанализируем классические торговые стратегии, чтобы увидеть, можно ли улучшить их с помощью искусственного интеллекта (ИИ). Мы попытаемся предсказать более высокие максимумы и более низкие минимумы, используя модель линейного дискриминантного анализа (Linear Discriminant Analysis).


Нейросети в трейдинге: Пространственно-временная модель состояния для анализа финансовых данных (Окончание)
Представляем адаптацию фреймворк E-STMFlow — современное решение для построения автономных торговых систем. В статье завершаем реализацию подходов, предложенных авторами фреймворка. Результаты тестирования демонстрируют стабильный рост капитала, минимальные просадки и предсказуемое распределение рисков, подтверждая практическую эффективность подхода и открывая перспективы дальнейшей оптимизации стратегии.

Нейросети в трейдинге: Управляемая сегментация
Предлагаем познакомиться с методом комплексного мультимодального анализа взаимодействия и понимания признаков.

Нейросети в трейдинге: Многоагентная система с концептуальным подтверждением (FinCon)
Предлагаем познакомиться с фреймворком FinCon, который представляет собой многоагентную систему на основе больших языковых моделей (LLM). Фреймворк использует концептуальное вербальное подкрепление для улучшения принятия решений и управления рисками, что позволяет эффективно выполнять разнообразные финансовые задачи.


Нейросети в трейдинге: Двусторонняя адаптивная временная корреляция (Основные компоненты)
В этой статье мы продолжаем реализацию фреймворка BAT средствами MQL5, показывая, как двунаправленная корреляция и модуль SATMA позволяют анализировать динамику рынка в контексте текущего состояния. Представлены ключевые архитектурных решения, позволяющие адаптировать фреймворк к анализу финансовых данных.


Нейросети в трейдинге: Интеллектуальный конвейер прогнозов (Окончание)
Эта статья увлекательно покажет, как SwiGLU‑эмбеддинг раскрывает скрытые паттерны рынка, а разреженная смесь экспертов внутри Decoder‑Only Transformer делает прогнозы точнее при разумных вычислительных затратах. Мы подробно разбираем интеграцию Time‑MoE в MQL5 и OpenCL, шаг за шагом описываем настройку и обучение модели.


Нейросети в трейдинге: Ансамбль агентов с использованием механизмов внимания (Окончание)
В предыдущей статье мы познакомились с мультиагентным адаптивным фреймворком MASAAT, который использует ансамбль агентов для перекрестного анализа мультимодального временного ряда в разных масштабах представления данных. И сегодня мы доведем до логического завершения начатую ранее работу по реализации подходов данного фреймворка средствами MQL5.

Автоматизация торговых стратегий на MQL5 (Часть 3): система Zone Recovery RSI для динамического управления торговлей
В этой статье мы создадим систему Zone Recovery RSI EA на языке MQL5, используя сигналы RSI для запуска сделок и стратегию восстановления для управления убытками. Мы реализуем класс ZoneRecovery для автоматизации входа в сделку, логики восстановления и управления позициями. В заключение статьи приводятся результаты бэктестинга для оптимизации производительности и повышения эффективности советника.


Самоорганизующиеся карты Кохонена в советнике MQL5
Самоорганизующиеся карты Кохонена превращают хаос рыночных данных в упорядоченную двумерную карту, где похожие паттерны группируются вместе. Эта статья показывает полную реализацию SOM в торговом советнике MQL5 с четырехстами нейронами и непрерывным обучением. Разбираем алгоритм поиска Best Matching Unit, обновление весов с гауссовой функцией соседства, интеграцию с квантовыми эффектами и создание торговых сигналов. Код открыт, математика понятна, результаты проверяемы.


Нейросети в трейдинге: Иерархический двухбашенный трансформер (Окончание)
Мы продолжаем построение модели иерархического двухбашенного трансформера Hidformer, который предназначен для анализа и прогнозирования сложных многомерных временных рядов. В данной статье мы доведем начатую ранее работу до логического завершения с тестированием модели на реальных исторических данных.

Знакомство с языком MQL5 (Часть 14): Руководство для начинающих по созданию пользовательских индикаторов (III)
Научитесь создавать индикатор Harmonic Pattern на языке MQL5 с использованием графических объектов. Узнайте, как обнаруживать точки свинга, применять уровни Фибоначчи и автоматизировать распознавание паттернов.


Нейросети в трейдинге: Декомпозиция вместо масштабирования (SSCNN)
В данной статье мы начинаем знакомство с фреймворком SSCNN — современным архитектурным решением для анализа временных рядов, сочетающим в себе точность, структурированность и высокую вычислительную эффективность. Мы последовательно рассмотрим его теоретические аспекты, обратим внимание на ключевые отличия от предшественников и начнем практическую реализацию базовых компонентов в среде MQL5.


Нейросети в трейдинге: Возмущённые модели пространства состояний для анализа рыночной динамики
В статье представлен фреймворк для анализа финансовых рынков на основе моделей пространства состояний с возмущениями. Подход сочетает аккумулирование глобальной динамики и учёт локальных микроизменений, обеспечивая высокую точность прогнозов и устойчивость к шуму данных. Архитектура P-SSE с двунаправленной корреляцией и рекуррентными блоками позволяет эффективно извлекать контекст из последовательностей событий. Предложенный метод открывает новые возможности для адаптивного анализа рыночной динамики.


Нейросети в трейдинге: Фреймворк кросс-доменного прогнозирования временных рядов (Окончание)
Статья посвящена практическому построению модели TimeFound для прогнозирования временных рядов. Рассматриваются ключевые этапы реализации основных подходов фреймворка средствами MQL5.

Переосмысливаем классические стратегии (Часть VI): Анализ нескольких таймфреймов
В данной серии статей мы вновь рассматриваем классические стратегии, чтобы выяснить, можно ли улучшить их с помощью ИИ. В сегодняшней статье мы рассмотрим популярную стратегию анализа нескольких таймфреймов, чтобы оценить, можно ли улучшить эту стратегию с помощью ИИ.


От новичка до эксперта: Система автогеометрического анализа
Геометрические паттерны предлагают трейдерам лаконичный способ интерпретации ценового движения. Многие аналитики рисуют линии тренда, прямоугольники и другие фигуры вручную, а затем основывают торговые решения на тех формациях, которые они видят. В настоящей статье мы рассмотрим автоматизированную альтернативу: использование MQL5 для обнаружения и анализа наиболее популярных геометрических паттернов. Мы разберем методологию, обсудим детали реализации и расскажем о том, как автоматическое распознавание паттернов может улучшить понимание рынка трейдером.


Нейросети в трейдинге: Выявление аномалий в частотной области (CATCH)
Фреймворк CATCH сочетает преобразование Фурье и частотный патчинг для точного выявления рыночных аномалий, недоступных традиционным методам. В данной работе мы рассмотрим, как этот подход раскрывает скрытые закономерности в финансовых данных.

Создание самооптимизирующихся советников на MQL5 (Часть 4): Динамическое изменение размера позиции
Успешное применение алгоритмической торговли требует непрерывного междисциплинарного обучения. Однако бесконечный спектр возможностей может потребовать многолетних усилий, не принося ощутимых результатов. Чтобы решить эту проблему, мы предлагаем структуру, которая постепенно усложняется, позволяя трейдерам постепенно совершенствовать свои стратегии, а не тратить неопределенное время на неопределенные результаты.

Введение в MQL5 (Часть 11): Руководство для начинающих по работе со встроенными индикаторами в MQL5 (II)
В этой статье мы узнаем, как написать на MQL5 советника с использованием нескольких индикаторов, таких как RSI, MA и Stochastic Oscillator. Индикаторы будут искать скрытые бычьи и медвежьи расхождения. В статье представлены примеры и исходный код с подробными комментариями — изучайте их, чтобы узнать, как эффективно управлять рисками и автоматизировать торговлю.

Создание самооптимизирующихся советников на MQL5 (Часть 6): Самоадаптирующиеся торговые правила (II)
В статье рассматривается оптимизация уровней и периодов RSI для получения более эффективных торговых сигналов. Будут представлены методы оценки оптимальных значений RSI и автоматизации выбора периода с использованием поиска по сетке и статистических моделей. Наконец, мы реализуем решение на языке MQL5, используя Python для анализа. Наш подход прагматичен, прост и направлен на то, чтобы с легкостью решать потенциально сложные проблемы.


Нейросети в трейдинге: Адаптивное восприятие рыночной динамики (Окончание)
В статье продолжается работа над реализацией подходов фреймворка STE-FlowNet, который сочетает многопоточную обработку с рекуррентными структурами для точного анализа сложных данных. Проведенные тесты подтвердили его стабильность и гибкость в разных сценариях. Архитектура ускоряет вычисления и позволяет глубже моделировать зависимости во временных рядах. Такой подход открывает новые возможности для практического применения в трейдинге и аналитике.


Нейросети в трейдинге: Выявление аномалий в частотной области (Окончание)
Продолжаем работу над имплементацией подходов фреймворка CATCH, который объединяет преобразование Фурье и механизм частотного патчинга, обеспечивая точное выявление рыночных аномалий. В этой работе мы завершаем реализацию собственного видения предложенных подходов и проведем тестирование новых моделей на реальных исторических данных.

Передовые алгоритмы исполнения ордеров на MQL5: TWAP, VWAP и ордера Iceberg
Фреймворк MQL5, предоставляющий розничным трейдерам алгоритмы исполнения институционального уровня (TWAP, VWAP, Iceberg) с помощью унифицированного менеджера исполнения и анализатора эффективности для более плавного и точного разделения ордеров и аналитики.


Событийная архитектура в MQL5: как превратить советник в полноценную торговую систему
Статья посвящена событийной архитектуре в MQL5 и описывает переход от монолитной модели OnTick к распределённой обработке. Разбираются предопределённые и пользовательские события, сервисы и обмен сообщениями между программами, а также типовые архитектурные ошибки. На практическом примере показано, как организовать взаимодействие индикаторов и советника, чтобы снизить нагрузку, повысить читаемость и упростить сопровождение.

Разработка инструментария для анализа движения цен (Часть 15): Введение в теорию четвертей (I) — Скрипт Quarters Drawer
Точки поддержки и сопротивления являются критическими уровнями, которые сигнализируют о возможном развороте и продолжении тренда. Хотя определение этих уровней может оказаться непростой задачей, ее решение позволит вам хорошо ориентироваться на рынке. В статье представлен инструмент Quarters Drawer. Он поможет вам определить как основные, так и второстепенные уровни поддержки и сопротивления.


Нейросети в трейдинге: Вероятностное прогнозирование временных рядов (K2VAE)
Предлагаем ознакомиться с оригинальной реализацией фреймворка K²VAE — гибкой модели, способной линейно аппроксимировать сложную динамику в латентном пространстве. В статье показано, как реализовать ключевые компоненты на языке MQL5, включая параметризованные матрицы и их управление вне стандартных нейросетевых слоёв. Материал будет полезен тем, кто ищет практический подход к созданию интерпретируемых моделей временных рядов.


От новичка до эксперта: Разработка стратегии торговли по зонам ликвидности
Торговля в зонах ликвидности обычно ведется путем ожидания возврата цены и повторного тестирования интересующей зоны, часто путем размещения отложенных ордеров в этих областях. В этой статье мы используем MQL5, чтобы воплотить эту концепцию в жизнь, демонстрируя, как такие зоны могут быть определены программно и как можно систематически применять управление рисками. Присоединяйтесь к обсуждению, поскольку мы исследуем как логику торговли на основе ликвидности, так и ее практическую реализацию.


Знакомство с языком MQL5 (Часть 26): Советник по зонам поддержки/сопротивления — выявление, проверка пробоя и вход
В этой статье вы научитесь созданию советника на языке MQL5, который автоматически определяет зоны поддержки и сопротивления и исполняет сделки на их основе. Вы узнаете, как запрограммировать своего советника так, чтобы он выявлял эти ключевые рыночные уровни, осуществлял мониторинг отскоков цены и принимал торговые решения без ручного вмешательства.


Нейросети в трейдинге: Двухмерные модели пространства связей (Окончание)
Продолжаем знакомство с инновационным фреймворком Chimera — двухмерной моделью пространства состояний, использующей нейросетевые технологии для анализа многомерных временных рядов. Этот метод обеспечивает высокую точность прогнозирования при низких вычислительных затратах.


Нейросети в трейдинге: Пространственно-управляемая агрегация рыночных событий (Энкодеры)
Статья раскрывает архитектуру объекта верхнего уровня STFlow и работу энкодера Mix-Fusion, отвечающего за согласованное смешивание контекста разных модальностей. Показано, как обеспечивается устойчивость обработки при высокой чувствительности к микроимпульсам рынка и сохранении скорости работы модели.


Нейросети в трейдинге: Модель темпоральных запросов (TQNet)
Фреймворк TQNet открывает новые возможности в моделировании и прогнозировании финансовых временных рядов, сочетая модульность, гибкость и высокую производительность. В статье раскрывается возможность реализации сложных механизмом работы с глобальными корреляциями, включая продвинутые методы инициализации параметров.

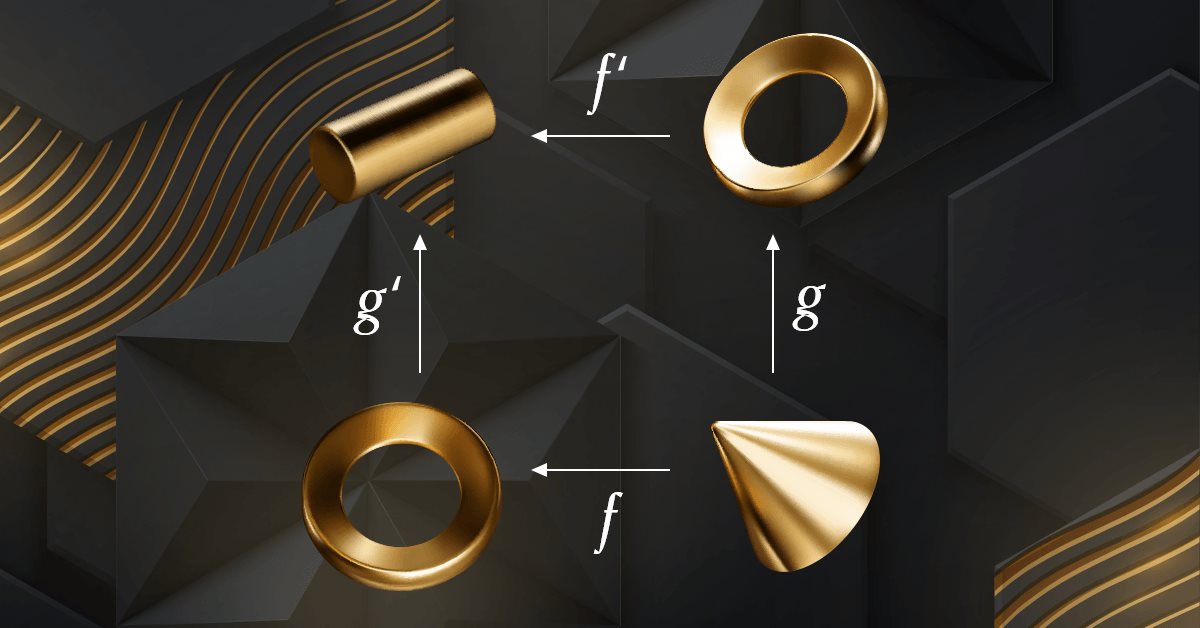
Теория категорий в MQL5 (Часть 6): Мономорфные расслоенные произведения и эпиморфные кодекартовы квадраты
Теория категорий представляет собой разнообразный и расширяющийся раздел математики, который лишь недавно начал освещаться в MQL5-сообществе. Эта серия статей призвана рассмотреть некоторые из ее концепций для создания открытой библиотеки и дальнейшему использованию этого замечательного раздела в создании торговых стратегий.


Нейросети в трейдинге: Сеточная аппроксимация событийного потока как инструмент анализа ценовых паттернов (MDC-модуль)
Представляем реализацию ключевых компонентов фреймворка EEMFlow средствами MQL5. Статья демонстрирует, как многомасштабная обработка событий, спайковые модули FAM и адаптивное объединение признаков в MDC формируют структурированное и адаптированное к плотности рынка представление. Это позволяет стратегии эффективно выявлять значимые сигналы, сочетать микроимпульсы с глобальными тенденциями и повышать точность прогнозов, обеспечивая трейдеру надежный инструмент для анализа и принятия решений.

От новичка до эксперта: Совместная отладка на MQL5
Политика «решения проблем» может создать четкую программу для овладения сложными навыками, такими как программирование на MQL5. Такой подход позволяет сконцентрироваться на решении проблем, одновременно развивая свои навыки. Чем больше проблем вы решаете, тем более продвинутый опыт передается в ваш мозг. Лично я считаю, что отладка - это самый эффективный способ освоить программирование. Сегодня мы рассмотрим процесс очистки кода и обсудим лучшие методы преобразования запутанной программы в ясную и функциональную. Прочтите эту статью и откройте для себя ценную информацию.