Статьи с примерами программирования торговых роботов на языке MQL5

Эксперты являются вершиной программирования и желаемой целью каждого разработчика в автоматическом трейдинге. Написать собственного торгового робота вы сможете с помощью статей этого раздела. Новички шаг за шагом смогут пройти все этапы в создании, отладке и тестировании автоматических торговых систем.
Статьи научат вас не только программировать на языке MQL5, но и покажут как реализовать любые торговые идеи и техники. Вы узнаете, как написать трейлинг стоп, как реализовать управление капиталом, как получить значение индикатора и многое-многое другое.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Нейросети — это просто (Часть 75): Повышение производительности моделей прогнозирования траекторий
Создаваемые нами модели становятся все больше и сложнее. Вместе с тем растут затраты не только на их обучение, но и эксплуатацию. При этом довольно часто мы сталкиваемся с ситуацией, когда затраты времени на принятие решения бывают критичны. И в этой связи мы обращаем свое внимание на методы оптимизации производительности моделей без потери качества.

Создание советника на MQL5 на основе стратегии PIRANHA с использованием Полос Боллинджера
В настоящей статье мы создаем советника (EA) на MQL5 на основе стратегии PIRANHA, использующего Полосы Боллинджера для повышения эффективности торговли. Мы обсуждаем ключевые принципы стратегии, реализацию кода, а также методы тестирования и оптимизации. Эти знания позволят эффективно использовать советник в ваших торговых сценариях

Упрощаем торговлю на новостях (Часть 1): Создаем базу данных
Торговля на новостях может быть сложной и утомительной. В этой статье мы рассмотрим шаги по получению новостных данных. Кроме того, мы узнаем об экономическом календаре MQL5 и о том, что он может предложить.

Нейросети в трейдинге: Transformer с относительным кодированием
Самоконтролируемое обучение может оказаться эффективным способом анализа больших объемов неразмеченных данных. Основным фактором успеха является адаптация моделей под особенности финансовых рынков, что способствует улучшению результативности традиционных методов. Эта статья познакомит вас с альтернативным механизмом внимания, который позволяет учитывать относительные зависимости и взаимосвязи между исходными данными.


Фильтрация и извлечение признаков в частотной области
В этой статье мы рассмотрим применение цифровых фильтров к временным рядам, представленным в частотной области, с целью извлечения уникальных признаков, которые могут быть полезными для моделей прогнозирования.

Реализация советника Deus: Автоматическая торговля с RSI и скользящими средними в MQL5
В статье описываются шаги по внедрению советника Deus на основе индикаторов RSI и скользящей средней для управления автоматической торговлей.


Нейросети в трейдинге: Оптимизация LSTM для целей прогнозирования многомерных временных рядов (Окончание)
Мы продолжаем реализацию фреймворка DA-CG-LSTM, который предлагает инновационные методы анализа и прогнозирования временных рядов. Использование CG-LSTM и двойного внимания позволяет более точно выявлять как долгосрочные, так и краткосрочные зависимости в данных, что особенно полезно для работы с финансовыми рынками.

Реализация торговой стратегии на основе полос Боллинджера с помощью MQL5: Пошаговое руководство
Пошаговое руководство по реализации на MQL5 алгоритма автоматической торговли, основанной на торговой стратегии «Полосы Боллинджера». Подробное учебное пособие на основе создания советника, который может быть полезен трейдерам.

Нейросети в трейдинге: Гиперболическая модель латентной диффузии (Окончание)
Применение анизотропных диффузионных процессов для кодирования исходных данных в гиперболическом латентном пространстве, как это предложено в фреймворке HypDIff, способствует сохранению топологических особенностей текущей рыночной ситуации, и повышает качество её анализа. В предыдущей статье мы начали реализацию предложенных подходов средствами MQL5. И сегодня продолжим начатую работу, доведя ее до логического завершения.


Нейросети — это просто (Часть 93): Адаптивное прогнозирование в частотной и временной областях (Окончание)
В данной статье мы продолжаем реализацию подходов ATFNet — модели, которая адаптивно объединяет результаты 2 блоков (частотного и временного) прогнозирования временных рядов

Оборачиваем ONNX-модели в классы
Объектно-ориентированное программирование позволяет создавать более компактный код, который легко читать и модифицировать. Представляем пример для трёх ONNX-моделей.

Нейросети — это просто (Часть 89): Трансформер частотного разложения сигнала (FEDformer)
Все рассмотренные нами ранее модели анализируют состояние окружающей среды в виде временной последовательности. Однако, тот же временной ряд можно представить и в виде частотных характеристик. В данной статье я предлагаю вам познакомиться с алгоритмом, который использует частотные характеристики временной последовательности для прогнозирования будущих состояний.

Нейросети — это просто (Часть 19): Ассоциативные правила средствами MQL5
Продолжаем тему поиска ассоциативных правил. В предыдущей статье мы рассмотрели теоретические аспекты данного типа задач. В этой статье я продемонстрирую реализацию метода FP-Growth средствами MQL5. А также мы протестируем нашу реализацию на реальных данных.


Полиномиальные модели в трейдинге
Эта статья посвящена ортогональным многочленам. Их применение может стать основой для более точного и эффективного анализа рыночной информации, благодаря чему, трейдер сможет принимать более обоснованные решения.


Нейросети — это просто (Часть 68): Офлайн оптимизация политик на основе предпочтений
С первых статей, посвященных обучению с подкреплением, мы так или иначе затрагиваем 2 проблемы: исследование окружающей среды и определение функции вознаграждения. Последние статьи были посвящены проблеме исследования в офлайн обучении. В данной статье я хочу Вас познакомить с алгоритмом, авторы которого полностью отказались от функции вознаграждения.


Риск-менеджер для торговых роботов (Часть I): Включаемый файл контроля рисков для советников
Трейдинг характеризуется высокими требованиями к дисциплине риск-менеджмента. Настоящая работа представляет анализ основных причин неудач трейдеров и предлагает техническое решение в виде класса CEnhancedRiskManager для платформы MQL5. Включает практическое тестирование на агрессивном сеточном советнике.


Нейросетевой торговый робот на современной архитектуре нейросети Mamba с селективной SSM
Статья исследует революционную архитектуру нейронной сети Mamba/SSM для прогнозирования финансовых временных рядов. Представлена полная реализация на MQL5 современной альтернативы Transformer с линейной сложностью O(N) вместо квадратичной O(N²). Детально рассмотрены селективные State Space Models, hardware-aware оптимизации, patching техники и продвинутые методы обучения AdamW. Включены практические результаты тестирования, показавшие увеличение точности с 62% до 71% при снижении времени обучения с 45 до 8 минут. Представлен готовый торговый советник с автообучением и адаптивным риск-менеджментом для MetaTrader 5.


Разработка торгового советника с нуля (Часть 20): Новая система ордеров (III)
Продолжим внедрение новой системы ордеров. Создание такой системы требует хорошего владения MQL5, а также понимания того, как на самом деле работает платформа MetaTrader 5 и какие ресурсы она нам предоставляет.

Как создать торговый журнал с помощью MetaTrader и Google Sheets
Создайте торговый журнал с помощью MetaTrader и Google Sheets! Вы узнаете, как синхронизировать свои торговые данные с помощью HTTP POST и извлекать их с помощью HTTP-запросов. Наконец, у вас будет торговый журнал, который поможет эффективно отслеживать ваши сделки.

Использование JSON Data API в MQL-проектах
Представьте, что вы можете использовать данные, которых нет в MetaTrader. Обычно вы получаете информацию только от индикаторов, основанных на анализе цен и техническом анализе. Теперь представьте, что у вас есть доступ к данным, которые выведут ваши торговые возможности на новый уровень. Вы можете значительно увеличить мощность платформы MetaTrader, если объедините её возможности с результатами работы других программ, методов макроанализа и ультрасовременных инструментов через API. В этой статье мы расскажем, как использовать API, и представим полезные и ценные API-сервисы.


Нейросети — это просто (Часть 51): Актор-критик, управляемый поведением (BAC)
В последних двух статьях рассматривался алгоритм Soft Actor-Critic, который включает энтропийную регуляризацию в функцию вознаграждения. Этот подход позволяет балансировать исследование среды и эксплуатацию модели, но он применим только к стохастическим моделям. В данной статье рассматривается альтернативный подход, который применим как для стохастических, так и для детерминированных моделей.


Упрощаем торговлю на новостях (Часть 3): Совершаем сделки
В этой статье наш советник новостной торговли начнет открывать сделки на основе экономического календаря, хранящегося в нашей базе данных. Кроме того, мы улучшим графику советника, чтобы отображать более актуальную информацию о предстоящих событиях экономического календаря.


Торговый робот на языковой GPT-модели
Статья представляет полную реализацию TimeGPT — специализированной архитектуры на основе Transformer для прогнозирования финансовых временных рядов на платформе MetaTrader 5. Рассмотрена адаптация механизма внимания для финансовых данных, селективная токенизация изменений цены, hardware-aware оптимизации и продвинутые техники обучения. Включены результаты практического тестирования, показавшие точность прогнозов 87% при горизонте 24 бара с временем обучения 15 минут на CPU. Представлен готовый торговый советник с автоматическим переобучением.

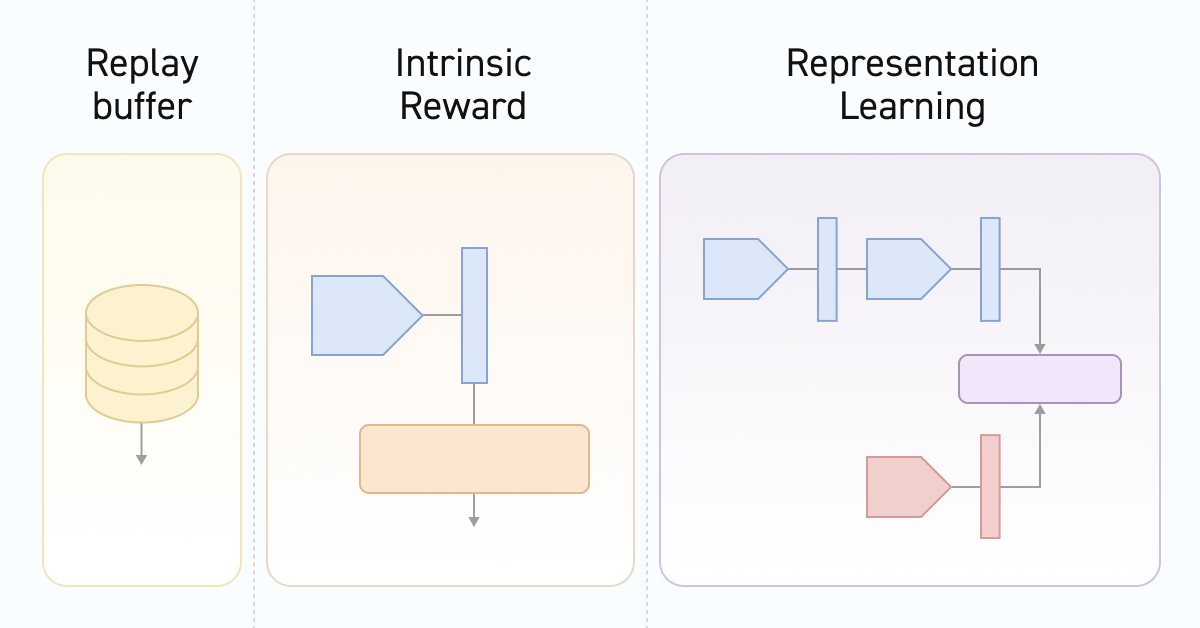
Нейросети — это просто (Часть 55): Контрастный внутренний контроль (CIC)
Контрастное обучение (Contrastive learning) - это метод обучения представлению без учителя. Его целью является обучение модели выделять сходства и различия в наборах данных. В данной статье мы поговорим об использовании подходов контрастного обучения для исследования различных навыков Актера.


Математические модели в сеточных стратегиях
В этой статье мы рассмотрим применение математики к сеточным стратегиям. Мы разберем основные принципы работы стратегии, её преимущества и недостатки. Вы узнаете, как построить торговую сетку, задавать оптимальные параметры и эффективно управлять рисками.


Нейросети — это просто (Часть 64): Метод Консервативного Весового Поведенческого Клонирования (CWBC)
В результате тестов, проведенных в предыдущих статьях, мы пришли к выводу, что оптимальность обученной стратегии во многом зависит от используемой обучаемой выборки. В данной статье я предлагаю вам познакомиться с довольно простым и эффективном методе выбора траекторий для обучения моделей.


Арбитражная алготорговля на теории графов
В рамках статьи треугольный арбитраж представляется как задача поиска циклов в ориентированном графе, где вершины — валюты, рёбра — валютные пары с весами-курсами. Прибыльный цикл: произведение весов >1. Созданные нами алгоритмы Floyd-Warshall и DFS находят оптимальные пути обмена валют, возвращающиеся в исходную точку с прибылью.


Автооптимизация тейк-профитов и параметров индикатора с помощью SMA и EMA
В статье представлен продвинутый советник для торговли на рынке Форекс, сочетающий машинное обучение с техническим анализом. Он предназначен для торговли акциями Apple с использованием адаптивной оптимизации, управления рисками и множества стратегий. Тестирование на исторических данных показывает многообещающие результаты, но также и значительные просадки, что указывает на потенциал для дальнейшего совершенствования.

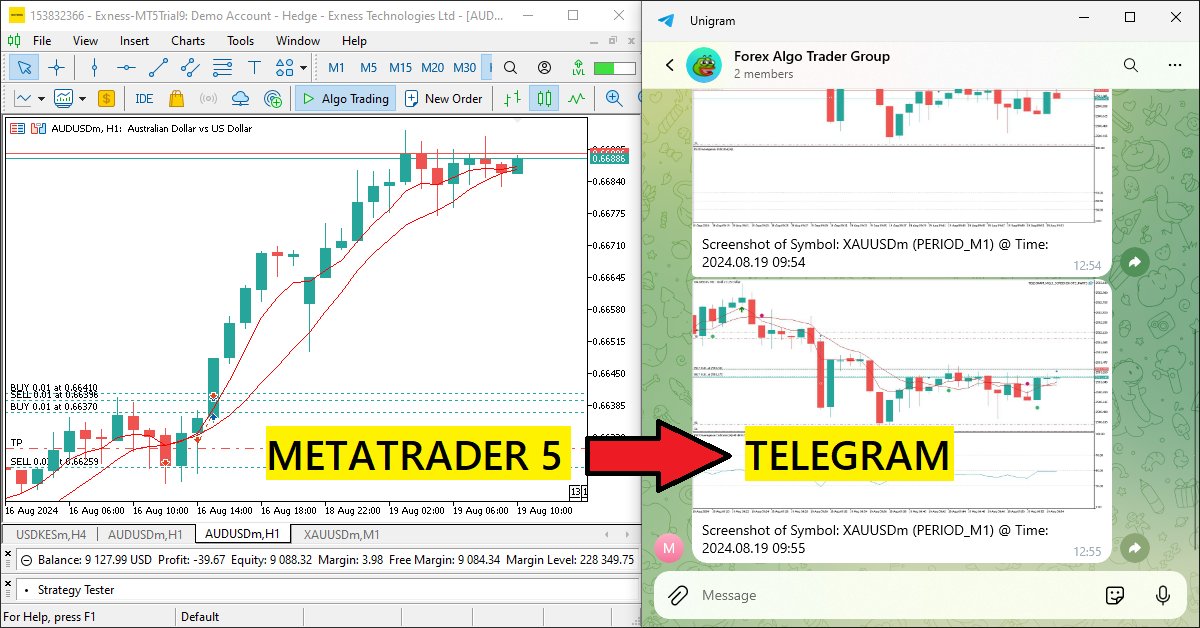
MQL5-советник, интегрированный в Telegram (Часть 3): Отправка скриншотов графиков с подписями из MQL5 в Telegram
В этой статье мы создадим советник MQL5, который кодирует скриншоты графиков в виде графических данных и отправляет их в чат Telegram посредством HTTP-запросов. Внедрив кодирование и передачу изображений, мы улучшим существующую систему MQL5-Telegram путем добавления визуальной торговой аналитики непосредственно в Telegram.


Торгуем опционы без опционов (Часть 3): Сложные опционные стратегии
Рассматриваются флэтовые (не направленные) и трендовые (направленные) опционные стратегии и их реализация на MQL5. Модернизируется эксперт, написанный в предыдущей статье. Добавляется отображение опционных уровней. Теперь пора рассмотреть работу и реализовать те стратегии, которые используются на практике опционными трейдерами.


Нейросети — это просто (Часть 82): Модели Обыкновенных Дифференциальных Уравнений (NeuralODE)
В данной статье я предлагаю познакомиться Вас с еще одним типом моделей, которые направлены на изучение динамики состояния окружающей среды.

Нейросети в трейдинге: Сегментация данных на основе уточняющих выражений
В процессе анализа рыночной ситуации мы делим её на отдельные сегменты, выявляя ключевые тенденции. Однако традиционные методы анализа часто фокусируются на одном аспекте, что ограничивает восприятие. В данной статье мы познакомимся с методом, позволяющем выделять несколько объектов, что даёт более полное и многослойное понимание ситуации.

Как построить советник, работающий автоматически (Часть 12): Автоматизация (IV)
Если вы думаете, что автоматизированные системы просты, то наверно вы еще не до конца поняли, что нужно для их создания. В данном материале мы поговорим о проблеме, с которой сталкиваются многие советники: неизбирательное исполнение ордеров, и возможное решение этой проблемы.


Анализ сентимента (рыночных настроений) и глубокое обучение для торговли советником и тестирование на истории с помощью Python
В этой статье познакомим вас с анализом сентимента и моделями ONNX на языке Python для использования в советнике. Один скрипт запускает обученную модель ONNX из TensorFlow для прогнозов на основе глубокого обучения, а другой извлекает заголовки новостей и дает количественную оценку настроений при помощи ИИ.


Нейросети в трейдинге: Модели с использованием вейвлет-преобразования и многозадачного внимания
Предлагаем познакомиться с фреймворком объединяющим вейвлет-преобразование и многозадачную модель Self-Attention, направленную на повышение отзывчивости и точности прогнозирования в условиях нестабильности рынка. Вейвлет-преобразование позволяет разложить доходность активов на высокие и низкие частоты, тщательно фиксируя долгосрочные рыночные тенденции и краткосрочные колебания.


Нейросети в трейдинге: Безмасочный подход к прогнозированию ценового движения
В данной статье предлагаем познакомиться с методом Mask-Attention-Free Transformer (MAFT) и его применение в области трейдинга. В отличие от традиционных Transformer, требующих маскирования данных при обработке последовательностей, MAFT оптимизирует процесс внимания, устраняя необходимость в маскировании, что значительно повышает вычислительную эффективность.


Нейросети — это просто (Часть 50): Soft Actor-Critic (оптимизация модели)
В предыдущей статье мы реализовали алгоритм Soft Actor-Critic, но не смогли обучить прибыльную модель. В данной статье мы проведем оптимизацию ранее созданной модели для получения желаемых результатов её работы.

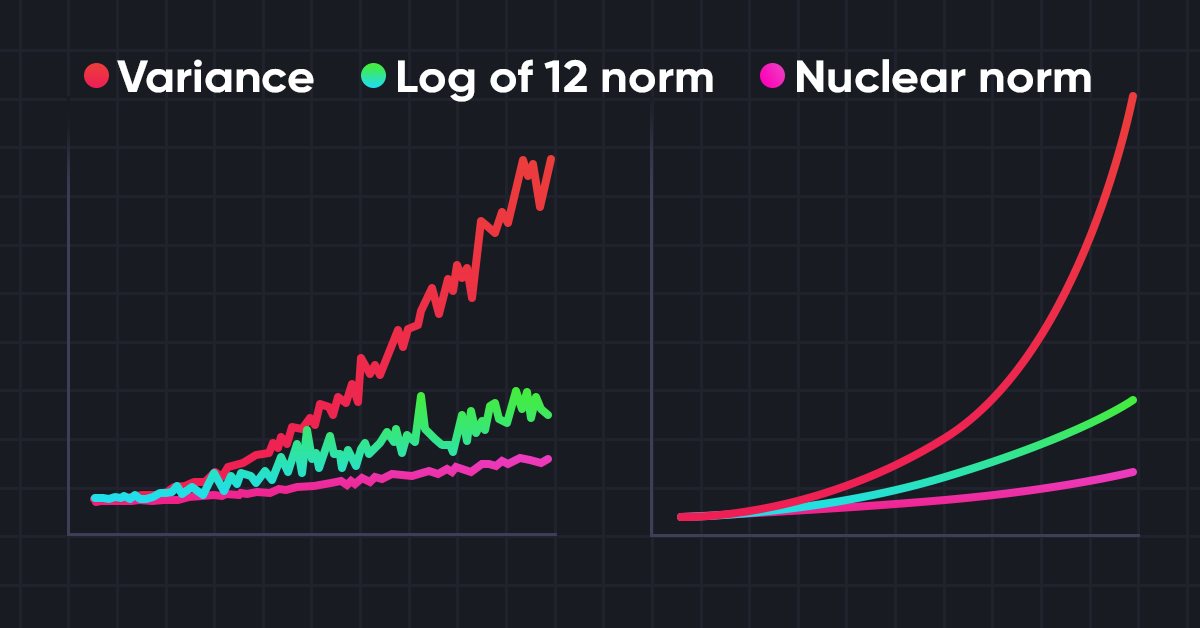
Нейросети — это просто (Часть 56): Использование ядерной нормы для стимулирования исследования
Исследование окружающей среды в задачах обучения с подкреплением является актуальной проблемой. Ранее мы уже рассматривали некоторые подходы. И сегодня я предлагаю познакомиться с ещё одним методом, основанным на максимизации ядерной нормы. Он позволяет агентам выделять состояния среды с высокой степенью новизны и разнообразия.

Введение в MQL5 (Часть 5): Функции для работы с массивами для начинающих
В пятой статье из нашей серии мы познакомимся с миром массивов в MQL5. Статья предназначена для начинающих. В статье попытаемся упрощенно рассмотреть сложные концепции программирования, чтобы материал был понятен всем. Давайте вместе будем изучать основные концепции, обсуждать вопросы и делиться знаниями!


Прогнозирование валютных курсов с использованием классических методов машинного обучения: Логит и Пробит модели
Предпринята попытка построить торговый эксперт для предсказания котировок валютных курсов. За основу алгоритма взяты классические модели классификации — логистическая и пробит регрессия. В качестве фильтра торговых сигналов используется критерий отношения правдоподобия.