Статьи с примерами программирования торговых роботов на языке MQL5

Эксперты являются вершиной программирования и желаемой целью каждого разработчика в автоматическом трейдинге. Написать собственного торгового робота вы сможете с помощью статей этого раздела. Новички шаг за шагом смогут пройти все этапы в создании, отладке и тестировании автоматических торговых систем.
Статьи научат вас не только программировать на языке MQL5, но и покажут как реализовать любые торговые идеи и техники. Вы узнаете, как написать трейлинг стоп, как реализовать управление капиталом, как получить значение индикатора и многое-многое другое.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

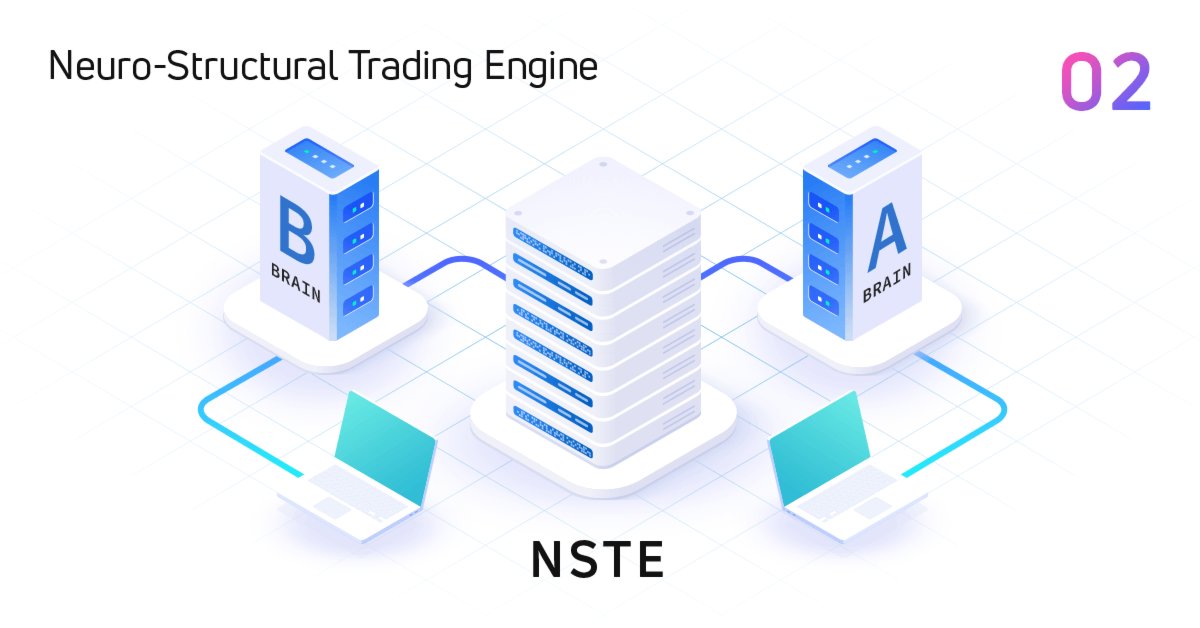
Нейроструктурный торговый движок — NSTE (Часть II): Шестиступенчатый квантовый фильтр "Врата Джардина"
В этой статье представлены "Врата Джардина" — шестиступенчатый ортогональный фильтр сигналов для MetaTrader 5. Он проверяет прогнозы LSTM по шести независимым критериям: энтропии, интерференции (степени согласия) моделей-экспертов, уверенности, вероятности с поправкой на рыночный режим, направлению тренда и срабатыванию аварийного выключателя (Kill Switch) после серии убытков. Из 43 200 исходных сигналов за месяц только 127 проходят все шесть ступеней. Читатели получат полный код класса QuantumEdgeFilter на MQL5, логику калибровки порогов и анализ эффективности каждого этапа фильтрации.


Автоматическое принятие и отклонение изменений ML-советника в MIDAS/MQL5: защита от переобучения через проверку устойчивости
В статье рассматривается Robustness Guard для отбора изменений торговой ML-модели в MIDAS. Кандидаты сравниваются с зафиксированной базовой версией на нескольких временных блоках и принимаются только при улучшении целевой оценки без нарушения ограничений по Profit Factor, просадке, числу сделок, стабильности месяцев и концентрации по инструментам. Механизм перенесён в MQL5 и дополнен self-test и shadow-режимом.


Нейросети в трейдинге: Управление риском через распределение результатов (Объект верхнего уровня)
Продолжаем адаптацию AC-SRM для задач финансовых рынков и вводим нейронный слой для риск-чувствительной оценки распределения возможных результатов. CNeuronACSRM упорядочивает прогнозируемые исходы, корректно выделяет нижний хвост распределения и возвращает градиенты в исходную индексацию FQF. В статье разбираются архитектура слоя, прямой и обратный проходы, а также влияние вероятностей на итоговую спектральную оценку риска.


Как реализовать прогнозирование с помощью AutoARIMA в MQL5
В статье представлена реализация алгоритма AutoARIMA на языке MQL5, позволяющего строить модели ARIMA без ручной настройки. Метод оценивает d с помощью эвристики на основе дисперсии, подгоняет модель ARMA(p,q) посредством градиентной оптимизации с Adam и выбирает p и q по AICc. Код возвращает одношаговый прогноз цены, полученный путем дифференцирования, оценки модели и восстановления ряда до уровня цены, и может быть сразу вызван для ряда Close.


Нейросети в трейдинге: Управление риском через распределение результатов (Вычислительная основа)
Продолжаем адаптацию AC-SRM к торговым задачам и переносим основные операции с распределением результатов на сторону OpenCL. Реализованы выборка из распределения, расчет спектральных весов и риск-чувствительная оценка, а также градиенты по значениям и вероятностям с учетом пути через квантильное кодирование. Полученные примитивы позволяют оценивать возможные торговые результаты с заданным отношением к риску и формировать согласованный обучающий сигнал для распределительной модели.


От новичка до эксперта: Автоматизация внутридневных стратегий
Мы переводим идею ретеста EMA(50) в советник для внутридневной торговли, основанный на поведении цены. В исследовании формализуются трендовый уклон, взаимодействие с EMA (проколоть/пробить и закрыться), подтверждение реакции и дополнительные фильтры, после чего они реализуются в MQL5 с использованием модульных функций и дескрипторов с безопасным управлением ресурсами. Визуальное тестирование в Тестере стратегий позволяет проверить корректность сигналов. В результате получается понятный шаблон для кодирования дискреционных отскоков.


Использование Экономического календаря MQL5 для фильтрации новостей (Часть 3): Сохранение работы при перезапусках терминала во время новостного окна
В статье представлена устойчивая к перезапуску модель хранения состояния для удаления стопов на время новостей. Состояние приостановки и исходные значения SL/TP для каждой позиции записываются в глобальные переменные терминала, считываются и реконструируются в OnInit() и удаляются после восстановления стопов. Это позволяет советнику продолжить активное окно приостановки после перекомпиляции или перезапуска и восстановить стопы только после окончания новостного окна.


Освоение массивов премии и дисконта: Оптимизация торговли по дисбалансам в PD-массивах
В этой статье рассматривается специализированный трендовый советник, а также подробно объясняется, как формировать и использовать торговые сетапы, возникающие на основе дисбалансов, обнаруженных в PD-массивах. В этой статье будет подробно рассмотрен советник, специально разработанный для трейдеров, которые стремятся оптимизировать и использовать PD-массивы и дисбалансы в качестве критериев входа в сделки и принятия торговых решений. Кроме того, в статье будет рассмотрено, как правильно размечать и оценивать премиальные и дисконтные массивы, как подтверждать их валидность и использовать каждый из них в соответствующих рыночных условиях, чтобы по максимуму использовать возникающие в таких сценариях возможности.


Использование Экономического календаря MQL5 для фильтрации новостей (Часть 2): Временное удаление и восстановление стоп-уровней во время выхода новостей
Во второй части новостной фильтр расширяется для защиты открытых позиций во время новостных событий. Вместо закрытия сделок уровни стоп-лосса и тейк-профита временно снимаются и надежно сохраняются в памяти. После окончания новостного окна стоп-уровни восстанавливаются детерминированно и при необходимости корректируются, если цена уже пересекла исходные уровни. При этом соблюдаются правила брокера о минимальной дистанции. В результате получается механизм, который сохраняет исходную логику и структуру сделки, не вмешиваясь в логику открытия сделок, и оставляет управление за советником даже в период волатильности.


Нейросети в трейдинге: Управление риском через распределение результатов (AC-SRM)
Средняя доходность не показывает, как распределены возможные прибыли и убытки, а значит, скрывает часть риска торговой стратегии. AC-SRM переносит этот риск в сам процесс обучения: политика оценивается по распределению результатов через спектральную меру риска, а не только по среднему значению. Практическую реализацию начинаем с OpenCL-кернела FQF_DistributionTargetGradient, который выбирает ближайшего к цели представителя распределения и формирует градиенты его значения и вероятности, подготавливая распределительный Критик для дальнейшей риск-ориентированной оптимизации.


Использование Экономического календаря MQL5 для фильтрации новостей (Часть 1): Реализация временных окон до и после новостей в MQL5
Мы разработаем новостной фильтр на основе календаря на языке MQL5 без веб-запросов и внешних DLL. В части 1 рассматриваются загрузка и кэширование событий, сопоставление символов с валютами, фильтрация по уровню важности, определение окон до и после новостей, блокировка открытия новых сделок во время активного новостного периода и опциональное закрытие позиций перед новостью. В результате получается настраиваемый защитный механизм, совместимый с требованиями проп-фирм, который сокращает число ошибочных пауз в торговле и защищает входы в сделки в периоды волатильности.


Мастер-класс по созданию пользовательских индикаторов (Часть 2): Разработка практического советника Supertrend на MQL5
Узнайте, как с нуля создать советник на основе индикатора Supertrend на языке MQL5. В статье рассматриваются встраивание индикатора в качестве ресурса, считывание значений его буферов на закрытых барах, обнаружение подтвержденных смен направления, приведение позиций в соответствие с сигналом и переворот позиций, а также настройка режимов стоп-лосса и размера позиции. В заключение рассматриваются настройка Тестера стратегий и проведение воспроизводимых тестов. В результате получается настраиваемый советник и четкая основа для дальнейших исследований и доработок.


Интеграция внешних приложений с использованием OAuth MQL5 Community
Узнайте, как добавить функцию "Войти с помощью MQL5" в ваше Android-приложение с помощью процесса для кода авторизации OAuth 2.0. В этом руководстве рассматриваются регистрация приложения, эндпоинты, URI перенаправления, Custom Tabs, обработка диплинков, а также бэкенд на PHP, который обменивает код на токен доступа по HTTPS. Вы реализуете аутентификацию реальных пользователей MQL5 и получите доступ к данным их профиля, таким как ранг и репутация.


Нейросети в трейдинге: Адаптация прогноза при смене рыночного режима (Окончание)
Завершаем адаптацию фреймворка OMPB к торговой модели средствами MQL5. Новый слой встраивается в энкодер состояния рынка между RankTCM и ScenarioForecast. Мы рассматриваем двухэтапное обучение Forecast, разделение истории на Reference и Calibration, фиксацию базовой модели и последующую калибровку OMPB. В практической части показано переключение режимов слоя, контроль неизменности замороженных компонентов и итоговое тестирование системы на данных 2026 года.


От одиночного CatBoost к Cross-Fitted Stack в MQL5: ансамбль без утечки будущего и отдельный audit-forward 2026
Статья показывает, как построить stack-ансамбль для MetaTrader 5 без утечки данных между уровнями и расхождений инференса. Реализован purged expanding walk-forward с 72-часовым разрывом, три разнородных CatBoost-классификатора, калибраторы вероятности и размера позиции, а также встраивание 31 модели в советник MQL5. Отдельный аудит 2026 года демонстрирует границы применимости профилей и сравнение с неизменяемой базовой линией.


Нейросети в трейдинге: Адаптация прогноза при смене рыночного режима (Объект верхнего уровня)
Представлен объект верхнего уровня CNeuronOMPBOCL для адаптации рыночного представления внутри энкодера. Он объединяет байесовскую остаточную поправку, групповой затвор, раздельные истории Source и Target, оценку Mismatch и KL-ограничение. Разобраны инициализация, режимы работы, числовые проверки, прямой и обратный проходы в MQL5/OpenCL. Реализация разделяет прогноз и последующее обновление параметров и даёт готовый слой для дальнейшей интеграции в модель.


Нейросети в трейдинге: Адаптация прогноза при смене рыночного режима (OpenCL примитивы)
Статья продолжает практическую реализацию фреймворка OMPB для адаптации прогнозных моделей к смене рыночного режима. Рассматриваем вычислительную декомпозицию фреймворка и реализуем недостающие OpenCL-примитивы: ограниченный Disagreement, распространение градиента Mismatch и поэлементный расчёт KL-дивергенции для байесовского слоя. Полученные компоненты образуют параллельную GPU-основу без переноса больших промежуточных тензоров на CPU и подготавливают сборку полноценного OMPB-слоя в библиотеке нейронных сетей MQL5.


Разработка индикатора Volume Bubble на MQL5 с использованием стандартного отклонения
В статье показано, как создать индикатор Volume Bubble на MQL5, который визуализирует рыночную активность с использованием статистической нормализации. В нем рассматривается работа с тиковым и реальным объемом, вычисление среднего значения и стандартного отклонения по скользящему окну, а также нормализация значений объема для определения относительной силы. Вы реализуете графические объекты для отображения пузырьков с динамическими размером и цветом, обеспечивая наглядное представление интенсивности торговой активности прямо на графике


Разработка инструментария для анализа Price Action (Часть 74): Создание советника MQL5 на основе буферов индикатора
В этой статье реализован советник MQL5, который подключается к индикатору гэпов выходного дня через iCustom() и CopyBuffer() и считывает шесть буферов с сигналами на покупку и продажу, а также уровнями SL/TP. Он проверяет требования брокера к минимальному расстоянию до стоп-уровней, обрабатывает подтверждение закрытым баром и контролирует дублирование сигналов, а также исполняет ордера с настраиваемым магическим числом. Советник также включает механику переноса стоп-лосса при достижении срединного уровня между входом и тейк-профитом, а также процедуру тестирования на исторических данных, позволяющую проверить поведение и адаптировать параметры под вашу конфигурацию.


Нейросети в трейдинге: Адаптация прогноза при смене рыночного режима (OMPB)
В статье разбирается фреймворк OMPB для онлайн-калибровки прогнозов при сдвиге распределения временных рядов. Рассматриваются архитектура, PAC-Bayes сертификат с учётом временной зависимости и измерение расхождения Mismatch между исходной и целевой областями. На практике начинается адаптация под MQL5: реализован байесовский линейный слой, который станет основой корректирующего модуля и позволит настраивать модель без полного переобучения.


Осваиваем графики Kagi в MQL5 (Часть 2): Реализация автоматизированной торговли на основе Kagi
Узнайте, как в MQL5 создать полноценный торговый советник на основе графиков Kagi: от построения сигналов и исполнения ордеров до визуальных маркеров и трехэтапного трейлинг-стопа. Статья содержит полный исходный код, результаты тестирования и доступный для скачивания файл .set.


Нейросети в трейдинге: Двухуровневая адаптация торговой политики (Окончание)
Статья завершает адаптацию D2Skill к алгоритмической торговле и собирает полный учебный контур. Разобраны обучение Forecast, базового Актёра и Критиков, формирование Task и Step Skills и калибровка Utility на парных траекториях. Для каждого шага приведены настройки, кодовые точки интеграции и контрольные метрики. Итоговое OOS‑сравнение одной политики с памятью и без неё показывает влияние двухуровневой памяти на результат и риск.


Изучение стандартной библиотеки MQL5 (Часть 14): Создание советника для динамического хеджирования с использованием ALGLIB (ap.mqh)
В этой статье представлен ap.mqh, порт ALGLIB для MQL5, и продемонстрировано его использование в многоактивных сценариях работы, требующих надежной линейной алгебры. Рассматривается почему встроенных индикаторов недостаточно, а затем реализуются полиномиальная регрессия, индикатор скользящей корреляционной матрицы и адаптивный оценщик коэффициента хеджа с использованием гребневой регрессии с разложением Холецкого. Практический код показывает, как вычислять z-показатели спреда и согласованно исполнять парные сделки полностью в MetaTrader 5.


Изучение стандартной библиотеки MQL5 (Часть 13): Применение библиотеки математических решателей в торговле
Мы представляем полный рабочий процесс для адаптивной фильтрации в MQL5 с использованием решателя CNlEq, подобного алгоритму Левенберга — Марквардта. Советник подбирает параметры модели VAMAC — две экспоненциальные скользящие средние (EWMA) с масштабированием на основе ATR — путем передачи остатков и Якобиана через цикл механизма обратного обмена с решателем CNlEq, с возможностью использования численных или аналитических производных. Код, инструкции по настройке и тесты по паре GBPUSD на таймфрейме H1 показывают, как заменить статические пороги динамической переоценкой на закрытии каждого бара.


Нейросети в трейдинге: Двухуровневая адаптация торговой политики (Объект верхнего уровня)
Продолжаем адаптацию фреймворка D2Skill и переходим к построению объекта верхнего уровня CD2Skill для двухуровневой коррекции торговой политики. Механизм интегрируется в архитектуру ORION и дополняет существующий Актёр банками Task Skills и Step Skills. Показаны принципы их инициализации, включения в прямой проход и обучения по псевдоостаткам. Особое внимание уделяется сохранению исходного вычислительного конвейера, причинного порядка и независимости Критика.


Изучение стандартной библиотеки MQL5 (Часть 12): Мультитаймфреймный дашборд на основе составного показателя
В статье реализован CMultiTimeframeMatrix, переиспользуемый дашборд, который сопоставляет символы с таймфреймами и отображает числовой показатель с цветовой кодировкой. Показатель объединяет тренд и импульс с вычетом волатильности, обновляется по таймеру и учитывает ограничения производительности. Вы узнаете, как создавать пользовательский интерфейс с помощью CAppDialog/CLabel, вычислять метрики с помощью CMatrixDouble и встраивать компонент в простой советник для получения целостной картины рынка в реальном времени.


Нейросети в трейдинге: Двухуровневая адаптация торговой политики (Банк навыков)
Статья описывает переход от одного навыка к управляемому банку, где опыт хранится как векторные латентные коррекции и извлекается по контексту. Разбираем фильтры сходства, подтверждение Candidate, правила вытеснения с учётом Utility и защитные периоды. Реализация на MQL5 и OpenCL выполняет ключевые вычисления на GPU, что даёт воспроизводимый pipeline retrieval–update без смешения конфликтующих режимов рынка.


Создание торговых систем с искусственным интеллектом на MQL5 (Часть 2): Разработка программы с интеграцией ChatGPT и пользовательским интерфейсом
В этой статье разрабатывается программа на языке MQL5 с интеграцией ChatGPT и пользовательским интерфейсом. Она задействует модуль разбора JSON из части 1 для отправки промптов в API OpenAI и отображения ответов на графике MetaTrader 5. Реализуется панель управления с полем ввода, кнопкой отправки и областью отображения ответа. Для пользовательского взаимодействия программа обрабатывает обмен данными с API и перенос текста по строкам.


Нейросети в трейдинге: Двухуровневая адаптация торговой политики (D2Skill)
Начинаем адаптацию фреймворка D2Skill к нейронной торговой политике: навыки формируются из повторяющихся псевдоостатков и применяются как аддитивные коррекции в латентном пространстве. Реализуется элемент CD2SkillItem на MQL5/OpenCL с GPU‑конвейером обновления в двух представлениях (полный остаток и направление + масштаб). Контролируемый эксперимент оценивает косинусное сходство, ошибку реконструкции и вклад коррекции в функцию потерь. Читатель получает готовый блок и методику проверки для последующего банка навыков.

Создание торговых систем с искусственным интеллектом на MQL5 (Часть 1): Реализация обработки JSON для API ИИ
В этой статье разрабатывается модуль разбора JSON на языке MQL5 для обмена данными при интеграции с API ИИ. Основное внимание уделяется классу JsonValue для обработки JSON-структур. Реализуются методы сериализации и десериализации JSON-данных с поддержкой различных типов данных, таких как строки, числа и объекты. Это необходимо для взаимодействия с ИИ-сервисами, такими как ChatGPT, и служит основой для будущих торговых систем на базе ИИ, обеспечивая точную обработку данных.


Изучение стандартной библиотеки MQL5 (Часть 9): Использование ALGLIB для фильтрации избыточного числа сигналов пересечения скользящих средних
Во время боковых движений цены трейдеры сталкиваются с избыточными сигналами от множественных пересечений скользящих средних. Сегодня мы обсудим, как ALGLIB предварительно обрабатывает исходные данные о ценах для формирования отфильтрованных сигнальных серий пересечений, которые также могут генерировать оповещения при их возникновении. Давайте разберёмся, как можно использовать математическую библиотеку в программах на MQL5.


Нейросети в трейдинге: Долговременная память торговых сценариев (Окончание)
В статье отдельные компоненты VLADriver-RAG объединяются в единую торговую систему с долговременной памятью завершённых сценариев. Показана последовательность подготовки рыночного представления, обучения Актёра и Критика, формирования базовой памяти и последующей адаптации модели с использованием найденного опыта. Практическая часть позволяет проследить весь цикл до проверки полученной системы на EURUSD H1 вне обучающей выборки.


Изучение стандартной библиотеки MQL5 (Часть 7): Создание интерактивных меток позиций с помощью класса CCanvas
В этой статье мы рассмотрим, как создать инструмент визуализации информации о позициях, используя класс CCanvas из стандартной библиотеки MQL5. Этот проект укрепит ваши навыки работы с библиотечными модулями и дает трейдерам практический инструмент для визуализации открытых позиций и взаимодействия с ними непосредственно на графике в реальном времени. Присоединяйтесь к обсуждению и узнайте больше.


Создание торговых систем с искусственным интеллектом на MQL5 (Часть 9): Создание диспетчера сигналов ИИ
Мы превращаем торгового помощника на языке MQL5 с ИИ в систему с диспетчеризацией, которая осуществляет маршрутизацию семи торговых действий через единый центральный диспетчер. Построчный протокол "ключ:значение" ограничивает формат ответа ИИ, а каждому действию сопоставляются рыночные или отложенные ордера и стоп-уровни, адаптированные к конкретному инструменту. Интерфейс на основе канваса (canvas) с редактором промптов и попиксельной подгонкой текста делает сигналы единообразными, проверяемыми и готовыми к отображению на графике.


Создание торговых систем с искусственным интеллектом на MQL5 (Часть 8): Доработка интерфейса с анимацией, метриками времени и инструментами управления ответами
В этой статье мы дорабатываем торговую систему с ИИ на языке MQL5: добавляем в интерфейс анимацию загрузки для этапов подготовки запроса и ожидания ответа (или "размышления"), а также выводим в ответах метрики времени для более наглядной обратной связи. Добавляются инструменты управления ответами: кнопки повторной генерации для повторного обращения к ИИ и возможность экспортировать последний ответ в файл, что делает взаимодействие с системой проще и удобнее.


Изучение Стандартной библиотеки MQL5 (Часть 6): Оптимизация сгенерированного советника
В данном обсуждении мы продолжаем работу над ранее разработанным мультисигнальным советником с целью изучения и применения доступных методов оптимизации. Цель состоит в том, чтобы определить, можно ли существенно улучшить торговые показатели советника путем систематической оптимизации на основе исторических данных.


Создание торговых систем с искусственным интеллектом на MQL5 (Часть 7): Дальнейшая модульная реорганизация и автоматизация торговли
В этой статье мы повышаем модульность торговой системы с ИИ, выделяя компоненты интерфейса в отдельный подключаемый файл. Система автоматизирует исполнение сделок по сигналам, сгенерированным ИИ. Она разбирает JSON-ответы с директивами BUY/SELL/NONE и уровнями входа, SL и TP, отображает на графике паттерны, такие как поглощение или дивергенции, с помощью стрелок, линий и меток, а также при необходимости автоматически проверяет сигналы на новых барах.


Изучение Стандартной библиотеки MQL5 (Часть 5): Мультисигнальный советник
В этом занятии мы создадим продвинутый мультисигнальный советник с использованием стандартной библиотеки MQL5. Такой подход позволяет нам органично сочетать встроенные сигналы с нашей пользовательской логикой, демонстрируя, как построить мощный и гибкий торговый алгоритм. Читайте далее.


Создание торговых систем с искусственным интеллектом на MQL5 (Часть 6): Реализация поиска и удаления чатов
В части 6 серии о торговых системах с ИИ на MQL5 мы добавляем в советник с интеграцией ChatGPT функции удаления чатов. Интерактивные кнопки удаления появятся на боковой панели, в малом и большом окнах истории, а также в новом окне поиска. Это поможет эффективно упорядочивать и управлять чатами, которые сохраняются между сеансами в зашифрованном виде, при этом поддерживая генерацию ИИ торговых сигналов по данным графика.


Нейросети в трейдинге: Долговременная память торговых сценариев (Объект верхнего уровня)
В статье показано, как двухуровневая RAG-память включается в процесс выбора торгового действия через объект CNeuronVLADriverRAGMPI. Механизм сопоставляет текущие предпочтения Актёра с историческими действиями и их результативностью, ограничивает влияние слабых аналогий с помощью Null Scenario и формирует остаточную контекстную поправку. Такой подход позволяет учитывать положительный и отрицательный опыт, сохраняя приоритет текущего состояния рынка.